


目次
この記事の対象と結論
会社清算費用は、手続きの実費に加え、事業を止める支出と残った債務まで見積もる必要があります。株式会社の解散・清算に関する登録免許税は合計4万1千円。ただし、これは会社を閉じる総額ではありません。
借入の返済が厳しく、連帯保証もあるなら、手数料の安さだけで進め方を決めないでください。会社の資産で支払いを終えられるかによって、通常の清算と法的整理の検討が分かれます。社長個人の保証も別に確認する課題です。
手元資金が少なくても、見積もりに向けた整理は始められます。現在の預金と直近の支払予定を並べ、撤去費などの未確定額を加えてみてください。費用を用意してから相談しようと、一人で抱える必要はありません。
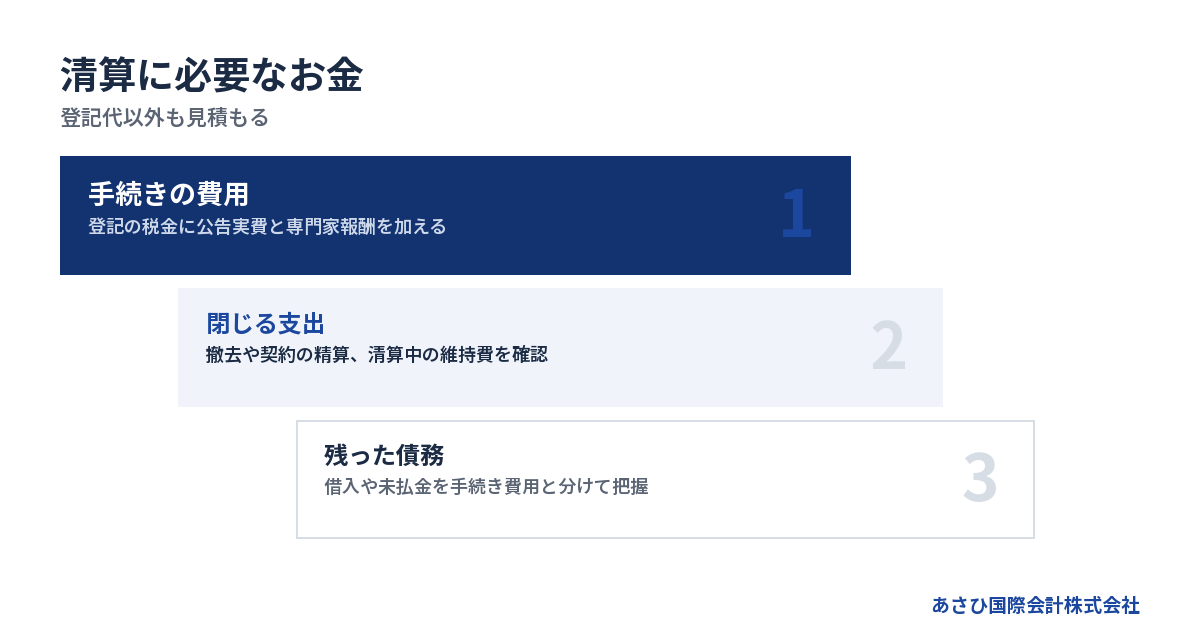
会社清算費用は「手続き代」と「閉じるための支出」で考える
登記の登録免許税は合計4万1千円
株式会社を株主総会の決議で解散し、清算を終える場合、登記が必要になります。その際に納める税金が登録免許税です。
| 登記の項目 | 登録免許税 |
|---|---|
| 解散の登記 | 3万円 |
| 清算人等の登記 | 9千円 |
| 清算結了の登記 | 2千円 |
| 合計 | 4万1千円 |
登録免許税法別表第一第24号に定められた金額です。司法書士に依頼する場合の報酬は含みません。公告や書類の取得にかかる実費も別に見積もります。
したがって、4万1千円は登記にかかる税金の合計であり、清算費用の総額ではありません。 借入の返済や事務所の明け渡しまで、この金額で終えられるという意味ではないのです。
見積書に「解散登記」とだけ書かれている場合は、清算人の登記も含むのかを確認してください。最後の清算結了登記まで依頼するかでも、見積もりの対象が変わります。
公告と専門家への報酬は別に見積もる
清算中の株式会社には、債権者に債権の申出を求める手続きがあります。官報への公告に加え、判明している債権者には個別の催告が必要です。会社法499条が定めています。
この公告には実費がかかります。ただし、登記の登録免許税のように、ここで示せる法定の一律額ではありません。掲載内容に応じた見積もりで確認する部分です。
専門家への依頼も、担当する仕事によって分かれます。
- 登記の申請は司法書士が扱います。
- 税務申告は税理士が扱います。
- 法的整理や法律上の交渉は弁護士が扱います。
会社の清算を一括で依頼したつもりでも、税務申告が別契約の場合があります。窓口が同じかどうかより、含まれる業務を確認してください。
報酬の比較では「どこまで終わらせる費用か」をそろえます。登記だけの見積もりと、税務を含む見積もりを、そのまま比べると判断がずれます。
支払う借金と手続き費用を混ぜない
借入金の返済は、専門家への報酬とは性質が異なります。それでも、会社を閉じるための資金を考える際には外せません。
手続き代を払えても、借入や買掛金が残るなら、通常の清算を終えられるかの検討が必要です。「清算費用は足りている」と思っていたのに、債務を含めると資金が不足することがあります。
見積もりは、次の区分で作ると見落としを減らせます。
→ 横にスクロールできます
| 区分 | 主な内容 | 確認する資料 |
|---|---|---|
| 手続きの実費 | 登記・公告 | 手続きの見積書 |
| 専門家への報酬 | 登記・税務・法律 | 委任契約・料金表 |
| 事業を止める支出 | 撤去・解約・保管 | 賃貸借等の契約書 |
| 残った債務 | 借入・未払金 | 残高明細・請求書 |
支払いを猶予してもらっているものも、債務の一覧には残します。返済が止まっていることと、返済義務がなくなったことは別だからです。
税金や社会保険料も、請求書が届いた分だけで判断しないでください。未申告や精算前の項目がある場合は、金額を確認中として記録します。
総額の幅は、自社の未確定費用から作る
会社清算費用について、すべての会社に当てはまる総額の相場は示せません。事務所だけの会社と、設備や在庫を抱える会社では、閉じる際の作業が異なるためです。
幅を出すなら、自社の資料から作ります。現在確認できている支出を下限側に置き、追加の可能性がある費用を加えて上限側を考える方法です。
ただし、金額が不明な項目を0円としてはいけません。「未確定」と残しましょう。
- 撤去の範囲が確定しているか。
- 契約の途中解約費用があるか。
- 税務申告の対象業務が含まれるか。
- 資産の売却代金をいつ受け取れるか。
条件が決まらない支出は、上限を置けないこともあります。その場合は「総額未確定」と伝える方が、低い数字を先に信じるより実務的です。
無料お役立ち資料
『会社をたたむのに、いくらかかるか』
破産・自主廃業・事業譲渡で、費用の中身と「誰の財布から出るか」がどう違うのか。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
見積もりを膨らませるのは、撤去・雇用・税務と時間
事務所や設備は、売れる金額と撤去費をセットにする
設備を売れば清算費用をまかなえると考えていても、運搬や撤去に支出が生じる場合があります。帳簿の金額で売れるとも限りません。
機械などの査定では、引取費用を引いた後にいくら入るかを確認します。売却代金の入金日も必要です。代金が後払いなら、先に発生する支出には使えないためです。
賃貸物件の原状回復も、契約と現場の状態で変わります。退去日だけを決める前に、負担範囲を整理してください。
- 借主が撤去する設備を確認する。
- 貸主が求める工事範囲を確認する。
- 敷金等の精算条件を確認する。
- 明け渡しまでの賃料を確認する。
敷金の返還予定額を、そのまま手元資金に加えるのも早計です。原状回復費などとの精算で受取額が変わる可能性があります。
所有する設備とリース品は、別の一覧にしましょう。会社に置いてある物でも、会社が自由に売却できるとは限りません。
従業員への支払いは、退職日とあわせて確認する
営業を止める日を決めても、従業員への支払いが同じ日に終わるとは限りません。未払給与や退職に伴う精算を、個人ごとに確認します。
労働基準法23条では、退職者などから請求があった場合、賃金等を7日以内に支払う定めがあります。争いがあっても、異議のない部分は同じ期間内の支払いが必要です。
「退職すれば自動的に7日以内」という説明とは異なります。請求の有無と内容を記録し、必要な資金を確認してください。
手元資金が不足する場合には、支払時期を口頭で約束する前に、履行できる見通しを確かめます。根拠のない約束を重ねると、従業員も次の生活を決めにくくなります。
雇用に関して準備する資料は、次のとおりです。
- 従業員ごとの未払額の明細。
- 給与の締日と支払日の記録。
- 退職金に関する規程や契約。
- 退職予定日と請求の記録。
費用だけでなく、説明の順序も検討対象です。誰に、どこまで確定した内容を伝えるかを、法律上の対応とあわせて整えます。
解散した後の税務まで費用に含める
営業中の税務申告と、解散後の税務を同じ契約で扱うかは、依頼内容によります。顧問料を払っているから追加費用はない、とは判断できません。
見積もりの段階で、解散後から清算を終えるまでの申告業務を確認します。過去の申告に未処理があれば、その整理も別に必要になる場合があります。
資産を売却したときは、売却代金がそのまま自由に使える資金になるとは限りません。税金が生じる可能性を確認し、支出予定に反映させます。
また、会社に残った財産を株主へ分配する場合も、個人側の税務が関係します。受け取った金額の扱いは、単純な預金の払い戻しとは異なります。
国税庁は、解散による残余財産の分配について説明しています。受取額には、みなし配当と株式等の譲渡所得等に分かれる扱いがあります。手取り額は、その区分を踏まえて確認する必要があります。
出典:国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合」
売上が止まっても、支出が残る期間がある
清算中には、売掛金の回収や契約の精算を進めます。その間も、事務作業や書類の保管に費用が生じることがあります。
会社法499条による債権の申出期間は、2か月を下回れません。これは清算全体が2か月で終わるという意味ではありません。回収の遅れや精算の未了があれば、作業が残ります。
費用を見積もる際は、解散日だけで区切らず、その後に続く支出も確認してください。
- 明け渡しまでの賃料。
- 精算に必要な通信費。
- 帳簿や書類の保管費。
- 清算事務に関する報酬。
解約すると回収や連絡に支障が出るサービスもあります。一律に契約を切るより、用途と終了時期を決めた方が整理しやすくなります。
反対に、使わなくなった契約を放置すると支出が続きます。解約の担当者と完了日まで記録しておくと、抜けを確認できます。
借入を返せるかで、清算と法人破産の費用比較が変わる
通常の清算を考えるなら、換金後の資産を調べる
清算では、会社の資産や債務を片づけていきます。帳簿上の資産が借入を上回っていても、実際の回収や売却が予定どおりに進むとは限りません。
売掛金に回収の不安があれば、その分を分けて考えます。在庫も、販売を続けた場合の価格と、一括処分する価格では違いが出る可能性があります。
確認したいのは、次の対応関係です。
| 資産の見方 | 比較する支出 |
|---|---|
| 現在使える預金 | 直近の支払額 |
| 回収できる売掛金 | 回収までの維持費 |
| 売却後の手取額 | 撤去費と残った債務 |
ここで不足が見込まれるなら、登記を進めるだけでは解決しません。債務の整理を含めて検討する段階です。
資産を低く見積もることが目的ではありません。使える時期と回収の確かさを区別し、支払いに充てられる金額をつかむための作業です。
特別清算は、安い方を自由に選ぶ手続きではない
すでに解散して清算中の株式会社について、裁判所が関与する手続きが特別清算です。会社法510条は、その開始に関する条件を定めています。
対象は、清算の遂行に著しい支障を来すべき事情がある場合、または債務超過の疑いがある場合です。さらに511条では、債務超過の疑いがあるときの清算人の申立義務が定められています。
つまり、通常の清算の途中で不足が見つかった場合も、手続きの再検討が必要です。「清算で始めたから最後まで同じ方法」とは考えないでください。
一方、破産は、債務者の財産等を裁判所の手続きで清算する仕組みです。会社法上の通常の清算と、進め方が異なります。
費用の安さだけで選べる関係ではありません。会社の状態と法的な条件を、弁護士が確認する必要があります。状況によっては法的整理が適切な場合もあります。
法人破産の裁判所費用には、申立方法による違いがある
法人破産の費用については、東京地方裁判所の公表資料が参考になります。以下は令和8年1月1日版の金額です。
| 費用項目 | 公表額 |
|---|---|
| 法人自己破産の申立手数料 | 1,000円 |
| 管財事件の予納金基準額 | 最低20万円 |
| 法人1件あたりの加算額 | 16,264円 |
| 自己破産申立ての予納郵券 | 4,950円 |
上の予納金は、弁護士を代理人とする自己破産申立ての管財事件についての基準です。本人申立てや債権者申立ては、負債総額に応じた別表になります。
別表では、負債総額5,000万円未満の法人で70万円からです。これに法人1件あたりの加算額などが加わります。自分で申し立てれば安くなる、と単純に計算することはできません。
また、最低20万円は上限ではありません。事案によって金額が変更される旨も資料に記載されています。全国共通の総額として扱わないでください。
出典:東京地方裁判所「破産手続に要する費用一覧」令和8年1月1日版
弁護士費用と社長個人の費用は別枠になる
裁判所への納付額に、弁護士費用は含まれません。報酬には全国一律の基準がなく、各事務所が料金体系を決めています。
会社の規模だけで見積もれるとも限りません。財産の調査や、資料を整理する作業の範囲が関係します。
見積書を受け取ったら、次を確認してください。
- 裁判所への納付額を含むか。
- 追加報酬が発生する条件は何か。
- 申立てまでの業務をどこまで含むか。
- 社長個人の手続きは別契約か。
連帯保証のために社長個人の債務整理も必要になる場合、会社側の費用とは分けて考えます。同じ弁護士へ依頼する場合でも、対象となる債務者が異なるためです。
家族の生活費まで一括で会社の整理費用に使う前に、会社と個人の資金を分けて確認しましょう。法人の清算費用だけを知っていても、家計への影響までは判断できません。
会社清算費用を払えないときは、残金を使う前に整理する
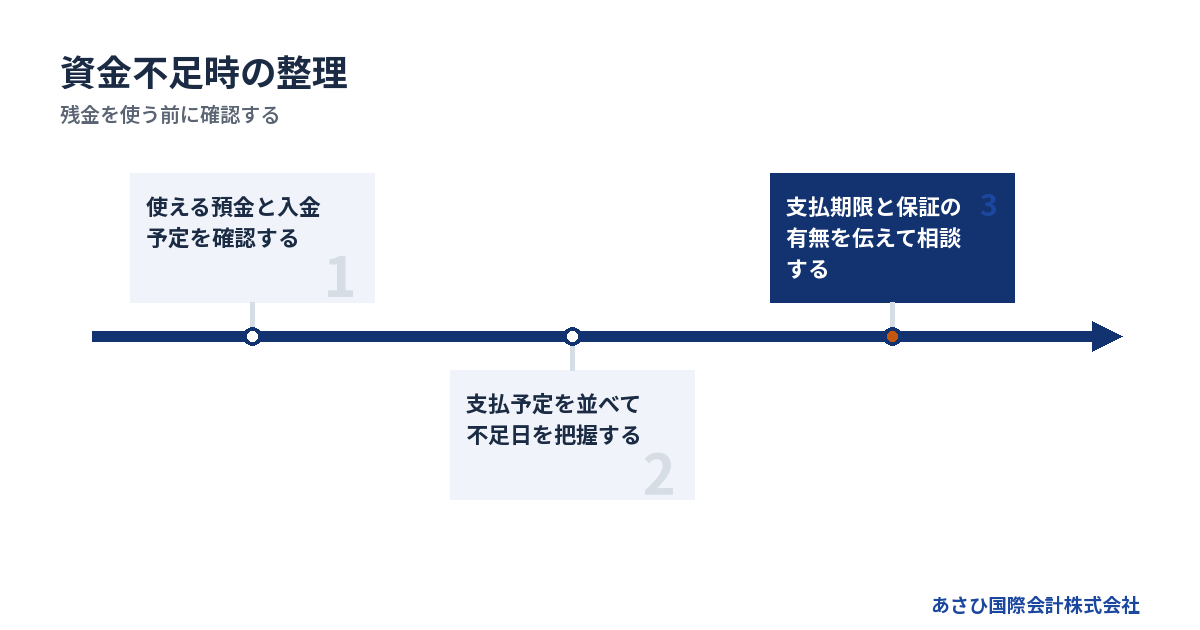
預金残高と、次に足りなくなる日を並べる
費用を払えない場合でも、何が不足しているかで対応が変わります。専門家への報酬が不足するのか、債務の返済原資が不足するのかを分けてください。
最初に作るのは、日付のある資金表です。細かな書式は後から整えられます。
1. 現在使える会社の預金を記入する。
2. 入金予定を日付ごとに並べる。
3. 支払予定を日付ごとに並べる。
4. 残高が不足する箇所を示す。
入金の見込みが弱いものは、確定分と別にします。買い手候補からの譲渡代金も、成約前の段階で支払原資に組み込むのは危うい判断です。
不足日が近いなら、その事実を相談時に最初に伝えてください。「会社清算費用を知りたい」という質問だけより、検討の緊急度が伝わります。
費用を支払えないからといって、清算が自動的に完了するわけではありません。手続きが進まない間も債務や契約への対応が残り、資金不足が深まるおそれがあります。
会社の財産を動かす前に、支払いの扱いを確認する
残った預金をどこへ払うかは、慎重な判断が要る場面です。特定の相手だけに支払う行為は、後の法的整理で問題になる可能性があります。
親族からの借入を先に返したい気持ちもあるかもしれません。長く世話になった取引先を優先したい場合もあるでしょう。ただ、気持ちだけで支払順序を決めるのは避けてください。
とくに、支払いを続ける余力が乏しい場合は、弁護士による個別確認が必要です。会社の財産を個人口座へ移したり、設備を無償で渡したりする前に、扱いを確かめます。
その際に役立つ記録は、次のとおりです。
- 支払先と支払予定額。
- 支払う根拠となる契約や請求書。
- 相手と会社・経営者との関係。
- 資産売却の価格と査定の根拠。
単に支払いを止めればよい、という意味でもありません。事業や従業員への影響を含め、誰が判断するかを明確にする必要があります。
自分で進める範囲と、専門家に任せる範囲を分ける
資料の整理を経営者自身で進めれば、専門家が状況を把握しやすくなります。抜けた資料を探す往復も減らせます。
ただし、作業を自分で担うことと、法的な判断まで自己流で進めることは別です。債務超過や支払不能が疑われる場面では、通常の清算を続けられるかも検討対象になります。
経営者が先に進めやすいのは、事実を整理する仕事です。
- 借入先と残高を一覧にする。
- 未払金と支払日を整理する。
- 契約書を種類ごとにまとめる。
- 所有資産と借用品を分ける。
「自分でやるので報酬を下げてほしい」と伝える場合も、どの業務を担えるかを具体化すると話が進みます。専門家側の確認が必要な範囲まで省けるとは限りません。
申立費用が足りない場合は、支払時期や必要額を個別に確認します。分割払いなどに対応するかは依頼先の方針によるため、利用できる前提では資金計画を作らないでください。
放置や休業で、清算費用が消えるわけではない
事業を止めて支出を減らせる場合はあります。ただし、休業しただけでは、借入や契約の精算が済んだことにはなりません。
連絡を絶つと、売掛金の回収や書類の確認も難しくなるおそれがあります。費用がないときほど、記録と連絡手段を残してください。
長期間登記を放置した株式会社には、みなし解散という制度もあります。しかし、会社が解散した扱いになることと、残った債務を片づけることは同じではありません。
閉じる費用を節約するための代替策として、放置を選ぶのは適切ではありません。休業を検討するなら、継続する支出と残る義務を確認したうえで判断します。
会社を終える方法には、事業の譲渡を含む検討もあります。詳しくは自己破産しないで会社をたたむ方法をご覧ください。
社長の連帯保証とM&Aまで含めて、最終的な負担を比べる
会社を清算しても、保証契約は別に確認する
会社の清算と、社長の連帯保証の整理は別の課題です。 解散の登記をしたことだけで、金融機関との保証契約が消えるわけではありません。
民法446条では、主たる債務者が履行しない場合の保証人の責任を定めています。連帯保証では、民法454条により、通常の保証人に認められる抗弁の一部が認められません。
会社に先に請求してほしい、という主張で支払いを待ってもらえるとは限らないのです。会社の処理が終わるまで個人への請求は来ない、と思い込まないでください。
保証の対象は、契約書から確かめます。
- 保証している借入を確認する。
- 保証人として署名した書面を探す。
- 電磁的記録の契約も確認する。
- 担保に入れた財産を整理する。
手元に契約書がないだけで、保証が無効とは判断できません。写しや契約内容を確認してから、法律上の扱いを検討します。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
保証債務の整理には、会社側の手続きも関係する
個人破産以外の道を検討する際に関係するのが、経営者保証に関するガイドラインです。一定の要件を満たす場合に、保証債務の整理を求める枠組みを示しています。
会社が赤字だから利用できる、という単純な制度ではありません。会社側の債務整理手続きや、債権者の回収見込みなども関係します。
保証債務の整理では、ガイドライン7.(1)の要件を確認します。新たな融資で保証を求めないための要件とは区別が必要です。
会社の借入と個人の保証を別々の日程で検討すると、準備がかみ合わない場合があります。どの手続きを、誰が、どの段階で進めるかを合わせて整理してください。
会社の法的整理が適切な場合でも、社長個人の扱いは別途検討します。会社が破産するから個人も同じ結論になる、と初めから決める必要はありません。
制度の適用判断や債務整理の交渉は、依頼する弁護士等の専門家が担います。
株式譲渡と事業譲渡では、残る費用が違う
事業を引き継ぐ買い手が見つかるなら、M&Aと清算の費用を比較できる場合があります。ただし、手法によって会社に残るものが異なります。
株式譲渡では、会社の法人格は変わりません。会社を存続させるため、その時点で解散・清算することを前提にした費用は通常生じません。一方、会社の借入は会社に残ります。
事業譲渡では、対象となる事業や財産を移します。譲渡後の会社に債務や資産が残れば、その整理費用も必要です。「事業が売れたから清算費用も不要」とは限りません。
→ 横にスクロールできます
| 比較項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 元の会社 | 存続する | 存続し整理が残りうる |
| 借入の扱い | 会社に残る | 個別の確認が必要 |
| 清算費用 | 通常は前提にしない | 別途生じる場合がある |
| 経営者保証 | 金融機関の判断が必要 | 金融機関の判断が必要 |
譲渡代金の受取人も違います。株式を売る場合は株主、会社が事業を売る場合は会社が受け取ります。個人と会社の資金を混ぜずに比べてください。
譲渡代金より、費用と税金を引いた後を比べる
高い譲渡代金が提示されても、手元に残る額が同じとは限りません。仲介報酬に加え、税金や譲渡後の整理費用を確認します。
借入をどう扱うかも比較の中心です。会社へ入る譲渡代金を、経営者がそのまま生活費として受け取れるわけではありません。
あさひ国際会計株式会社の仲介は、着手金なしの成功報酬のみです。成約時に譲渡代金の中から報酬を精算するため、売り手の手元からの持ち出しは0円です。
これは仲介報酬の支払方法についての説明です。会社の債務や税金、弁護士等の費用まで消えるという意味ではありません。別途発生する負担を分けて確認します。
また、M&Aの当事者が保証解除を約束しても、それだけで金融機関との契約は変わりません。買い手の信用力や、金融機関の同意を含めて検討する必要があります。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準をご覧ください。
費用の相談は、資料と支払期限が分かれば始められる
最初から完全な資料をそろえなくてもよい
相談の準備に時間をかけすぎて、資金が減ってしまうことは避けたいところです。まず手元にある資料から始めてください。
決算書だけでは、現在の残高や支払遅れが分からない場合があります。最近の動きを示す資料も添えると、状況を把握しやすくなります。
- 直近の決算書と試算表。
- 預金残高と入出金の記録。
- 借入の返済予定表と保証契約書。
- 未払金と今後の支払予定。
設備や不動産があれば、所有関係が分かる資料も対象です。分からない項目は空欄にして、確認が必要だと伝えれば構いません。
相談文は長くなくても伝わります。「会社清算費用を知りたい」「手元資金が少ない」「連帯保証がある」という現状に、次の支払日を添えてください。結論を決めてから連絡する必要はありません。
見積書では、対象業務と追加費用を確かめる
安い金額が示されていても、必要な業務が別料金なら、支払総額は変わります。見積書に含まれる範囲を言葉で確認してください。
確認項目は、どの専門家への依頼でも共通します。
- 見積もりに含まれる業務は何か。
- 実費と報酬は分かれているか。
- 追加費用はどの条件で発生するか。
- 支払時期はいつか。
清算から法的整理へ方針が変わる場合の扱いも確認対象です。それまでの報酬と、その後の手続き費用がどうなるかを把握します。
選ぶ際は、価格に加えて、依頼したい仕事との一致を見てください。破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では得意分野が異なります。
その違いを確認し、会社の状態に合う検討を進めます。状況によっては法的整理が適切な場合もあり、M&Aだけを前提にするものではありません。
あさひ国際会計は、事業価値と費用の整理を担う
あさひ国際会計株式会社は、再生型M&Aを専門としています。年間60件以上のM&A仲介の成約実績があります。
当社の役割は、事業価値の説明資料の作成や、M&Aの条件設計です。金融機関との協議に必要な資料を整え、経営者ご本人を後方から支えます。
交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。当社が債権者との法律上の交渉を代理するものではありません。
費用の相談では、閉じる場合の支出と、事業を譲る場合に残る負担を整理します。譲渡の可能性と、資金が持つ期間の両方を見て検討します。
ご相談は無料です。平日の営業時間内のご連絡には最短当日に対応しています。手元に費用がない段階でも、まず現在の残高と支払期限をお伝えください。
費用の項目を手元で確認したい方には、[「会社をたたむのに、いくらかかるか」](/download/kaisha-tatamu-hiyou/)も用意しています。
よくある質問
借入がない会社なら、4万1千円で清算できますか?
4万1千円は、株式会社の解散・清算に関する登録免許税の合計です。借入がなくても、公告の実費や専門家への報酬は別に考えます。賃貸物件の精算や税務申告が残る場合もあるため、負債がないことだけで総額は決まりません。
会社清算費用を社長個人が払う必要はありますか?
会社に使える資金があるか、どの手続きを選ぶかで検討が変わります。社長個人の資金を入れる前に、会社側の不足額と個人の生活費を分けて確認してください。連帯保証の責任と、清算費用を立て替える判断も別の話です。個人負担を前提にせず、資金の使い方から相談できます。
費用が足りなければ、会社をそのまま残しておけばよいですか?
放置しても、債務や契約の処理が済むわけではありません。営業を止めた後も支出が残る場合があります。まず残高と支払予定を整理し、通常の清算を進められる状態かを確認します。法的整理が必要な場合は、必要費用と準備の進め方を弁護士と検討することになります。
M&Aなら、清算費用も連帯保証もなくなりますか?
手法と契約内容によります。株式譲渡では会社を存続させる一方、事業譲渡では元の会社の整理が残る場合があります。保証解除には金融機関の同意が必要です。当事者間の譲渡契約だけで保証が消えるとは考えず、譲渡後の費用と保証の扱いを別々に確認してください。
まとめ
預金残高と支払予定を並べ、登記代以外の撤去費や未払金を「確定・未確定」に分けてください。不足が見える段階で、次の支払期限と連帯保証の有無を添えて相談すると、清算と事業譲渡を比べる準備が進みます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月7日
▶ 関連資料:『会社をたたむのに、いくらかかるか』(全13ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『破産で変わること、変わらないこと』(全14ページ)(無料)