


目次
この記事の対象と結論
廃業を考えている経営者は、経営者保証の「融資時の要件」と「保証債務を整理する要件」を分けて確認してください。債務超過で融資時の基準を満たせなくても、それだけで自己破産しかないとは決まりません。
会社を閉じたあとの借入が、自分や家族の暮らしにどう響くのか。心配で調べ続けている方もいるはずです。こうした悩みを相談する経営者は珍しくありません。
廃業の検討段階では、会社の借入と個人の保証を並べて、整理の道筋を考えます。 引き継げる事業があるなら、M&Aも比較の対象です。ただし、どちらも保証の扱いを別に確認する必要があります。まずは借入先と保証契約、次の支払日を整理するところから始めてください。
経営者保証の要件は、融資・債務整理・事業承継で異なる
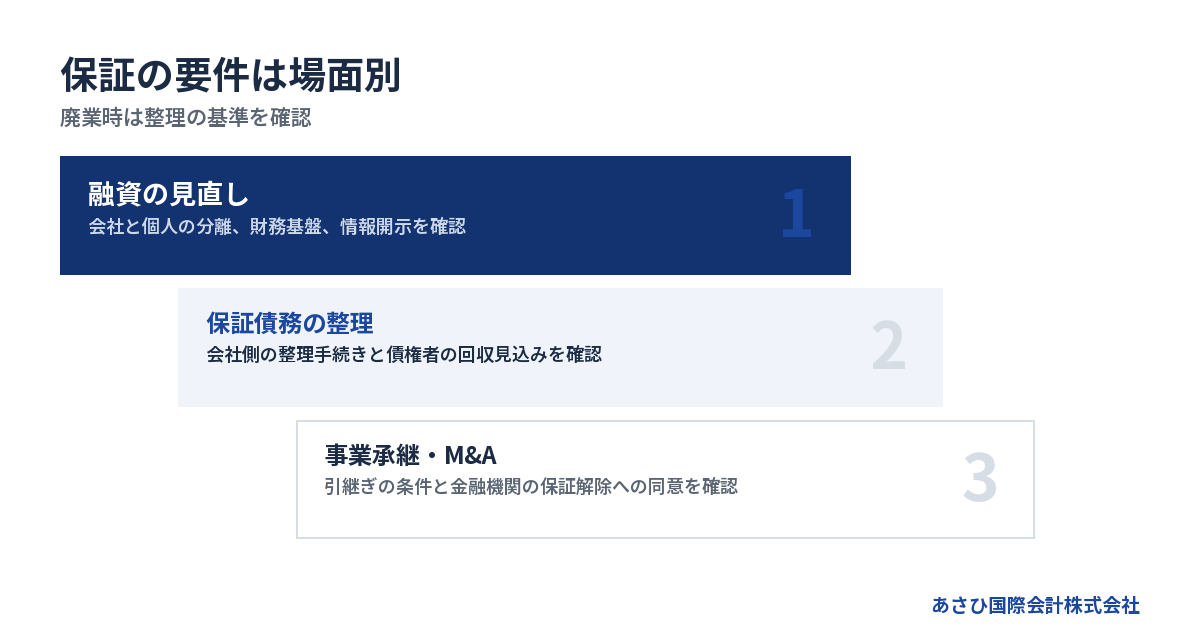
経営者保証の要件は、何を求めるかで変わります。新しい融資に保証を付けない話と、返せなくなった保証債務を整理する話では、照合する基準が違います。
「保証を付けない」と「残った保証を整理する」の違い
会社が借りたお金について、経営者個人が返済の責任を負う約束が経営者保証です。会社の返済が難しくなると、契約に応じて個人への請求が問題になります。
一方、保証を求めない融資は、借入をするときの条件の話です。会社の収益や財産から返済できるかを見てもらい、個人保証に頼らない融資を検討します。すでにある保証の見直しでも、会社の状況が問われます。
返済が難しくなった段階では、別の検討が必要です。会社の債務をどう整理するかとあわせて、個人の保証債務を扱います。
→ 横にスクロールできます
| 検討する場面 | 主に確かめること | 目指す状態 |
|---|---|---|
| 融資・保証の見直し | 分離・財務・情報開示 | 保証に頼らない借入 |
| 廃業時の債務整理 | 会社の手続きと回収見込み | 保証債務の整理 |
| 事業承継・M&A | 承継条件と債権者の同意 | 旧経営者の保証解除 |
「経営者保証の要件」と検索して出てくる説明は、この場面が混在しがちです。読んだ条件が自社に合わなくても、そこで検討を止める必要はありません。
廃業を決めても保証契約の確認は残る
営業をやめることと、借入や保証の責任がなくなることは別です。店舗を閉じたり、代表者を退いたりしても、それだけで保証が外れるとは扱えません。
確認の出発点は、現在の契約です。
- どの借入に保証が付いているか
- 誰が保証人になっているか
- どの債務まで保証の対象か
- 個人の不動産に担保が付いているか
会社の借入残高だけでは、個人に及ぶ影響は読み取れません。保証人が複数いる場合も、自分の契約だけを見て全体を判断しないようにします。
契約書が見当たらないときは、所在不明として記録してください。記憶で「たぶん保証していない」と埋めるより、確認が必要な箇所を残したほうが整理を進めやすくなります。
債務超過でも、確認すべき基準は残っている
債務超過は、会社の資産より負債が多い状態です。保証を付けない融資を検討するうえでは、財務面の課題になります。
ただし、廃業時の保証債務整理では、会社の財務が良好かだけを見ません。会社側の整理手続きや、債権者の回収見込みも判断材料です。融資時の条件を満たせないことと、整理の道が閉ざされることを結び付けないでください。
事業に引継ぎの価値が残っているかも、別に確認します。借入が重くても、従業員の技能や継続する取引が買い手の検討材料になる場合があります。
詳しくは経営者保証の3要件と廃業時の保証債務整理は別の基準、満たせないときの選択肢をご覧ください。
保証を求めない融資では、会社と個人の分離・財務・透明性を見る
保証を求めない融資では、会社だけで返済を支えられるかが問われます。経営者保証に関するガイドライン第4項(1)は、そのための経営状況を示しています。
会社と個人のお金を説明できる状態にする
会社のお金と経営者の生活費が混ざっていると、会社に残る資産を把握しにくくなります。法人名義の口座があるだけでは、実際の分離を説明しきれません。
ガイドライン第4項(1)は「法人と経営者との関係の明確な区分・分離」を掲げています。業務や経理、資産の所有関係を区分する考え方です。出典は全国銀行協会のガイドライン原文です。
出典:全国銀行協会「経営者保証に関するガイドライン」
たとえば、会社から経営者への貸付があるなら、その経緯と残高を確かめます。経営者が会社の費用を立て替えた場合も、使途と記録が必要です。
確認するのは、次のような点です。
- 私的な支出が会社経費に混ざっていないか
- 役員への貸付残高を説明できるか
- 立替金の使途と証拠が残っているか
- 会社と個人の資産名義が整理されているか
過去の混在に気付いたら、元の記録を残して整理します。説明しやすくするために記録を消すと、かえって経緯が分からなくなります。
財務基盤は、決算の黒字だけで判断しない
返済を支えるのは、帳簿上の利益だけではありません。入金まで時間がかかる売掛金が多ければ、黒字でも返済日に現金が足りない場合があります。
会社の資産や収益から返済できるかを見るため、決算書と資金の動きをあわせて確認します。滞留した在庫や回収が難しい売掛金があるなら、帳簿の金額だけで説明しないほうが実態に近づきます。
廃業を検討している会社では、今後の売上が続く前提にも注意が要ります。営業をやめる計画なのに、前年と同じ売上で返済見込みを作ると、検討の土台がずれます。
営業を続ける期間と、停止後に残る入金を分けてください。退去や撤去など、終了に伴う支出も別に置きます。財務基盤の改善に時間をかけられるのか、整理を急ぐ段階なのかを見極める材料になります。
情報開示は、悪化した事情も含めて説明する
金融機関が実態をつかめなければ、保証を見直す判断もしにくくなります。決算書の提出だけでなく、その後の変化を説明する準備が必要です。
第4項(1)の正式な項目名は、「財務状況の正確な把握、適時適切な情報開示等による経営の透明性確保」です。利益が減った理由や、計画との差を伝えることも含まれます。
出典:全国銀行協会「経営者保証に関するガイドライン」
見込みの数字は、実績と分けましょう。受注が決まっている売上と、商談中の売上を混ぜると、返済の見通しを誤りやすくなります。
これらの項目を整えれば、自動的に保証が解除される仕組みではありません。融資条件や契約の確認も残ります。また、廃業時の保証債務整理に、そのまま同じ要件を当てはめるものでもありません。
廃業時の保証債務整理には、会社側の手続きと経済合理性が必要
廃業時に保証債務の整理を申し出るには、ガイドライン第7項(1)の要件を確認します。資産を正直に開示するだけで足りる仕組みではありません。
対象となる保証契約かを最初に確かめる
第7項(1)では、対象債権者と保証人の保証契約が、第3項の要件を満たすことを求めています。会社の借入なら、どの契約にも同じように使えるとは限りません。
まず、債権者と保証人の関係を契約ごとに確認します。借入の一覧に保証の情報を重ねると、確認漏れを減らせます。
- 債権者の名称を記録する
- 借入残高と返済状況を記録する
- 保証人と保証契約を対応させる
- 担保の対象と所有者を確認する
借換えや条件変更を繰り返している場合、古い契約だけでは足りないことがあります。変更後の書類も含めて照合してください。
契約が対象となるかという法的な判断は、依頼者が委任する弁護士等の専門家が担います。経営者側で用意した一覧は、その判断に必要な事実をそろえるためのものです。
会社の整理と個人の適格性をあわせて見る
保証債務整理の要件は、保証人だけで完結しません。会社側の債務整理手続きと、個人の保証債務整理をつなげて検討する必要があります。
ガイドライン第7項(1)は、次の要件をすべて満たすことを求めています。
1. 保証契約が第3項の要件を満たすこと
2. 会社側の所定の整理手続きがあること
3. 債権者に経済的な合理性が期待できること
4. 所定の免責不許可事由やそのおそれがないこと
会社側では、法的債務整理手続か準則型私的整理手続の申立てが必要です。ガイドラインの利用と同時に申し立てる場合のほか、手続きが係属中、または終結済みの場合も含まれます。
法的債務整理には、破産や民事再生などがあります。準則型私的整理は、定められたルールに沿って進める私的な整理です。中小企業活性化協議会の再生支援スキームなどが該当します。単に銀行へ返済猶予を頼むこととは区別してください。
個人については、破産法第252条第1項の免責不許可事由が問題になります。ただし同項第10号は除かれます。事由が生じておらず、そのおそれもないことが要件です。
財産を隠す行為などが判断に影響するため、過去の資金移動も省かず伝えてください。個別の行為が該当するかは、事情を踏まえた法的な確認が必要です。
出典:全国銀行協会「経営者保証に関するガイドライン」第7項(1)
債権者の回収見込みを、破産の場合と比べる
保証人の生活が厳しいという事情だけで、整理の条件が決まるわけではありません。会社と個人の資産・債務を踏まえ、債権者側の回収も比べます。
ガイドライン第7項(1)は「破産手続による配当よりも多くの回収が見込める」ことなどを挙げています。保証債務整理に、債権者にとっての経済的な合理性が期待できるかを見る考え方です。
出典:全国銀行協会「経営者保証に関するガイドライン」
この比較では、帳簿に載っている資産額をそのまま回収額にしません。実際の売却見込みや、換金までの支出を確かめます。事業を譲る場合も、買い手の希望額だけでは根拠が足りません。
説明に使う資料では、数字の前提をそろえます。
- 売却できると見込む資産の範囲
- 回収できると見込む売掛金の範囲
- 事業を維持するための支出
- 整理や譲渡に伴って生じる費用
条件のよい数字だけを採ると、あとから計画を組み直すことになります。不確かな項目は、その幅や未確認の理由を残しておきましょう。
要件を満たすことと合意が成立することは別
申し出の要件に該当しても、希望どおりの免除や資産の保有が決まるわけではありません。弁済の内容を検討し、対象債権者の同意を得る過程が残ります。
借入先が複数あるなら、それぞれの債権や担保の状況を確認します。ある金融機関の反応だけで、全体がまとまると考えないでください。
相談の際は「ガイドラインが使えるか」だけで終わらせず、何が未確認かも聞きます。対象契約の問題なのか、会社の手続きが未定なのか。回収比較の資料が足りないのかによって、次に進める作業が変わります。
詳しくは経営者保証ガイドラインで債務免除を受ける要件と手続|破産前の確認事項をご覧ください。
家と生活費を残せるかは、資産の内容と早期着手で変わる
経営者保証の整理では、生活のために手元へ残す資産が検討される場合があります。ただし、自宅がある、家族が住んでいるという事情だけで結論は決まりません。
自宅の保有を考えるなら、名義と担保を整理する
自宅への影響は、所有名義や担保の状況によって変わります。会社の借入を保証しているかという問題と、自宅そのものに担保が付いているかという問題は、分けて確認します。
ガイドラインでは、早期に事業再生や事業清算に着手した場合、一定の生計費や自宅等を残す検討が示されています。自宅についての原文の表現は「華美でない自宅等」です。
対象債権者の回収見込額が増えた範囲内での検討であり、自宅の保有を約束する内容ではありません。残存資産の範囲には、破産手続の自由財産などの考え方も踏まえます。
出典:全国銀行協会「経営者保証に関するガイドライン」第5項(3)③
最初にそろえるのは、次の情報です。
- 自宅の所有者と共有の有無
- 住宅ローンの残高
- 自宅に設定された担保
- 自宅のおおよその価値
希望は「家を残したい」と率直に伝えて構いません。その希望を検討するために、担保や返済の状況を照合していきます。
生活に残すお金と、会社に入れるお金を分ける
資金繰りが苦しくなると、個人の預金を会社へ入れる判断を重ねがちです。ただ、個人資金を使い切ったあとでは、家族の生活費や整理に必要な費用が足りなくなるおそれがあります。
追加の入金を決める前に、何の支払に使うのかを整理してください。入金すれば営業を続けられるのか、それとも不足が先送りされるだけなのか。事業の引継ぎを検討する場合も、この違いが判断材料になります。
家計では、毎月続く支出と一時的な支出を分けて把握します。
- 住居にかかる支出
- 食費や光熱費などの日常支出
- 通院や介護に必要な支出
- 子どもの教育にかかる支出
家計表に書いた額が、そのまま残せる額になるわけではありません。生活の実態を説明する資料として用意します。会社への入金記録と家計の記録を分けると、すでに使ったお金の経緯も追いやすくなります。
家族への名義変更より先に、資産の記録を残す
家族を守りたい一心で、自宅や預金の名義を変えたくなることがあります。廃業や債務整理が見えている段階の資産移転は、その後の手続きに影響するおそれがあります。
思い付きで進めないでください。変更が必要と思う事情も含めて、依頼する弁護士等の専門家へ伝える内容として整理します。
すでに移した資産がある場合は、その事実を隠さず記録に残します。移転の日付や理由、対価の有無を説明できるようにしてください。
配偶者名義の資産も、名義だけで結論を出さないほうが安全です。取得した経緯や資金の出所が確認事項になる場合があります。家族に説明するときも、判明した事実と、まだ判断されていない点を分けて話すと、不要な混乱を抑えられます。
M&Aで事業を残す場合も、保証解除には独立した確認がいる
M&Aでは、事業の引継ぎと経営者保証の解除をあわせて設計します。買い手との譲渡契約ができても、それだけで金融機関との保証契約が変わるわけではありません。
債務超過額と事業の引継ぎ価値は分けて考える
会社の負債が多いことと、引き継ぎたい事業があることは両立します。買い手が検討するのは、引継ぎ後に事業を続けられるかという点でもあります。
売上だけを見ると、続けるために必要な支出が隠れます。反対に、負債だけを見ると、従業員の技能や取引の継続性が評価から抜け落ちます。
事業の資料では、次の点を整理します。
- 引継ぎ後も続く見込みの取引
- 事業に必要な人員と技能
- 使用を続ける設備や拠点
- 継続に必要な許認可や契約
当社が支援して成約した案件には、売上が1億円前後の会社もあります。債務超過は5,000万円規模、借入は8,000万円規模でした。当社の成約資料を2026年8月16日に確認した範囲の事例です。
ただし、似た財務状況でも買い手の有無や条件は変わります。この事例から読み取れるのは、債務超過という理由だけで検討を終える必要はないということです。
買い手の約束と金融機関の同意を取り違えない
「買い手が借入を引き受けると言っている」だけでは、売り手の保証責任がなくなったとは確認できません。譲渡当事者間の約束と、債権者の同意は別に扱います。
株式譲渡では、借入をしている会社がそのまま残ります。経営者が交代しても、旧経営者の保証をどう扱うかの確認が必要です。事業譲渡でも、事業を移しただけで元の会社の借入や保証が消えるわけではありません。
契約前に確認したいのは、次の事項です。
- 解除の対象となる保証契約
- 解除に必要な債権者の同意
- 条件が整わない場合の契約上の扱い
- 解除を確認する書面と時点
譲渡の完了と、保証解除の確認は、それぞれ記録に残します。 担当者の口頭説明だけに頼らず、対象契約との対応を確かめてください。
詳しくは経営者保証ガイドラインのM&A活用法|保証解除の条件と流れをご覧ください。
事業承継の特則も、自動解除を意味するものではない
事業承継時に焦点を当てたガイドラインの特則では、前経営者と後継者の双方から二重に保証を求めないことが原則です。ただし、特則に定められた例外があります。
後継者が決まったからといって、前経営者の保証がその日に消える仕組みではありません。金融機関が求める条件や、解除に向けた確認が残ります。
親族への承継でも、第三者へのM&Aでも、退任後の保証を置き去りにしないようにします。後継者の就任や株式の移転ばかりに話が集中すると、個人の責任の確認が遅れがちです。
出典:全国銀行協会「経営者保証に関するガイドライン」の特則
引継ぎ後に旧経営者が事業へどう関わるかも、説明できるようにしてください。実際の経営との関係を整理すると、保証の扱いを確認する際の事実関係が明瞭になります。
M&Aを待てる期間と、営業を終える判断を並べる
買い手探しには、事業を維持するお金が必要です。検討中に手元資金が尽きるなら、譲渡の可能性だけを追い続けることはできません。
従業員への給与や取引先への支払が、いつまで続けられるかを確かめます。そのうえで、譲渡に必要な確認が間に合うかを検討します。
廃業を選ぶ場合も、事業を譲る場合も、従業員や取引先への説明は避けて通れません。誰に、どの段階で、何を伝えるかを整理します。決まっていない雇用や支払の条件を、安心させるためだけに約束しないようにしてください。
状況によっては法的整理(破産・清算)が適切な場合もあります。事業を残す希望と、これ以上の支出を続けられるかという判断を並べることで、選択肢を現実の日程に落とし込めます。
相談時は、支払日・会社の借入・個人の保証を一緒に伝える
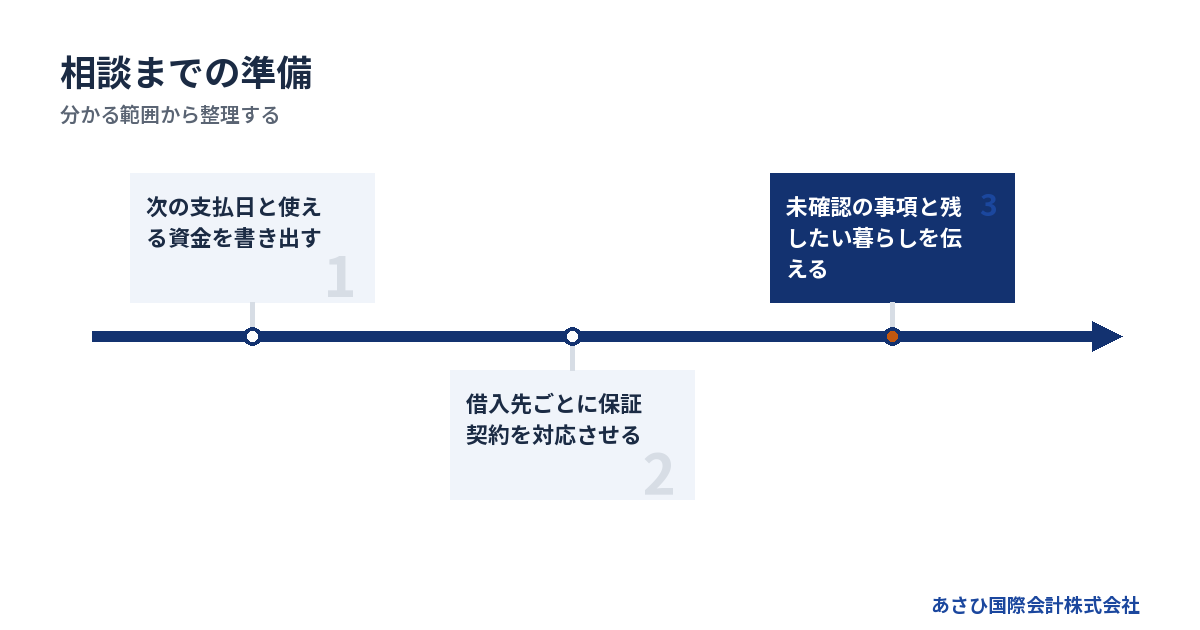
相談を進めるには、完璧な資料より、資金が足りなくなる日と保証の全体像が役立ちます。廃業か譲渡かを決めていない段階でも、分かる範囲から整理できます。
最初の連絡で、最も近い支払日を伝える
会社の沿革から話し始めると、差し迫った問題が後回しになりがちです。まずは次の支払と、現在の手元資金を伝えてください。
- 次の支払日と支払予定額
- 現在使える会社の預金
- 期日までに見込む入金
- すでに遅れている支払
入金の確度も分けます。請求済みで入金日が決まっているものと、受注予定の売上では、使える前提が違います。
そのあとに「廃業を考えているが、引継ぎの可能性も知りたい」と希望を添えれば、検討の方向を共有しやすくなります。家を残したい、従業員の雇用をつなぎたいという希望も、初めから伝えて構いません。
一方で、希望を優先すると資金がいつまで持つのかも見ます。相談の段階で結論を一つに絞る必要はありませんが、日付の情報は曖昧にしないでください。
資料は会社・保証・家計の単位で整理する
資料を集めるときは、会社の財務と個人の保証を対応させます。会社の決算書だけでは、保証人の資産や生活費まで分かりません。
→ 横にスクロールできます
| 区分 | 用意する資料 | 確認する内容 |
|---|---|---|
| 会社の財務 | 決算書・直近の試算表 | 資産と負債の実態 |
| 資金の予定 | 資金繰り表 | 支払日と不足時期 |
| 借入と保証 | 返済予定表・保証契約書 | 責任の範囲 |
| 個人の生活 | 資産と家計のメモ | 生活への影響 |
資料が古い場合は、作成時点を添えてください。直近の決算後に大きな変化があれば、その内容を別に記します。
不足する資料は、後から補えるよう一覧にします。何もそろっていないから連絡できないと考えず、今ある書類と不足分を分けて伝える形で構いません。原本の書類や取引記録は、そのまま保管しておきましょう。
当社の後方支援と、専門家が担う法的判断を分ける
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。事業価値の説明資料や財務資料を整え、保証解除を見据えたM&Aの条件を設計します。
金融機関との交渉を担うのは、経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。当社は、その協議に使う資料の作成などを通じた後方支援を担います。法的判断や手続きの実行と、資料整備の役割を分けています。
相談時には、誰が何を担当するかを確認してください。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理(破産・清算)が適切な場合もあります。
当社の相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。これは報酬自体が無料という意味ではありません。
報酬額や精算条件は、依頼前に確認してください。弁護士等へ別に依頼する費用や、会社を維持する支出まで含む表示ではありません。費用を用意しにくい場合も、その事情を初回に伝え、必要な支出を分けて検討します。
よくある質問
赤字や債務超過だと、経営者保証の要件を満たせませんか?
保証を求めない融資と、廃業時の保証債務整理では基準が異なります。赤字や債務超過は融資の判断に影響しますが、それだけで保証債務整理の可否は決まりません。会社側の整理手続きや債権者の回収見込みなど、第7項(1)の要件を確認します。
また、事業を引き継げる可能性も別に検討できます。財務状況の厳しさだけで判断せず、どの場面の要件を確認しているのかを明らかにしてください。
廃業するつもりでも、先に保証だけ外してもらえますか?
廃業の予定だけで、保証が解除されるわけではありません。借入の返済見込みや契約内容を踏まえた確認が必要です。返済が難しい場合の保証債務整理では、会社側の所定の整理手続きとの関係も問われます。
「保証を外してから廃業する」という順序に固定すると、進め方を狭めるおそれがあります。会社の債務と個人の保証を並べて、どの段階で何の合意が必要かを整理します。
資料がそろっていなくても相談できますか?
当社では、分かる範囲の情報からご相談いただけます。借入残高のおおよその額と、最も近い支払日、保証の有無が分かる資料を用意してください。不明な点は、不明のまま伝えて構いません。
書類探しに時間を使い、支払日を越えてしまうほうが検討を難しくする場合があります。最初の連絡で資金の期限を共有し、その後に必要な資料を整理する進め方も可能です。
M&Aが成立しても、保証が残ることはありますか?
譲渡が成立しただけでは、保証解除まで完了したとは判断できません。金融機関の同意と、対象となる保証契約の扱いを別に確認する必要があります。買い手との契約に解除に関する約束があっても、その履行の確認が残ります。
当社では、これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
まとめ
借入先ごとに保証の有無を書き出し、次の支払日と手元資金を添えてください。廃業するか迷っている段階でも、あさひ国際会計株式会社へそのままの状況をお伝えいただければ、事業の引継ぎと保証解除を見据えた検討に必要な資料から整理します。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月20日