


目次
この記事の対象と結論
休眠会社の復活費用は、手続き代に加え、過去の未処理と再開後の資金を含めて見積もります。登記の状態や未払いによって、必要額は変わります。「再開の届出はいくらか」だけでは、予算は決まりません。
この記事は、復活手続きの定額料金や登記費用の相場を示すものではなく、自社の再開に必要な総額を見積もるためのものです。まず必要な登記・届出を特定し、その実費と専門家報酬に、未払いの精算額と運転資金を加えます。解散・清算の登記費用を、会社を継続する登記の費用として流用することはできません。
借入の連帯保証が残り、廃業も考えているなら、追加で出すお金に上限を設けてください。再開できることと、再開後に支払いを続けられることは別です。 売上が入るまでの不足額と、残った債務の扱いを確認して判断します。
費用を払えないときも、すぐに個人の借入で埋めるとは決めないでください。再開規模の縮小や事業の譲渡、廃業に向けた整理を比べる余地があります。迷ったままでも相談できます。状況によっては法的整理が適切な場合もあります。
休眠会社の復活費用は、現在の登記と残務で変わる
復活費用の見積もりは、会社がどの状態で残っているかを確かめるところから始まります。営業を止めただけの会社と、解散の登記がある会社では、必要な確認が異なります。
会社法472条の「休眠会社」は、最後に登記をした日から12年を経過した株式会社を指します。法務大臣の官報公告から2箇月以内に「事業を廃止していない」旨の届出または必要な登記をしないと、期間満了時に解散したものとみなされます。休眠会社の整理に伴うこの「みなし解散」は、経営者が営業を止める「休業」とは別です。12年の起算点は休業日ではなく、最後の登記日です。出典:会社法472条(e-Gov法令検索)。
営業を止めただけなら、変更が必要な箇所を拾う
日常の言葉でいう「休眠」には、状態の違う会社が含まれます。売上がないだけなのか、休業の届出を出したのか。まずは提出した書類を確認してください。
法人が存続していても、以前と同じ条件で再開できるとは限りません。休んでいる間に住所や役員が変わっていれば、登記の確認が必要です。営業に使う契約や許認可も、別に確かめます。
休業の届出を出していた場合は、再開予定日を決める段階で、その控えを税理士に提示してください。「休業届を取り消せば終わり」と決めず、提出先ごとに再開を伝える届出の要否、必要書類、提出時期を確認します。税務署や自治体への確認結果をもとに、誰が書類を作成・提出するかを決め、その作業が見積もりに含まれるかを確かめます。休業時の届出が見つからない場合は、提出の有無を確認する作業から依頼します。
確認する資料は、次のものからで足ります。
- 現在の登記内容が分かる資料
- 休業時に提出した届出の控え
- 最後に提出した決算書と申告書
- 借入と保証の内容が分かる契約書
- 営業に必要な許認可の書類
古い控えしかなければ、その旨を伝えて構いません。書類が見つからないことと、手続きが済んでいないことは別です。推測で「変更なし」とすると、後から作業が増える原因になります。
解散の記載があれば、再開できる条件を先に調べる
登記に解散の記載がある場合は、営業再開の届出だけで予算を組まないでください。会社の状態に応じて、継続できるか、どの手続きが要るかの確認が先です。
見積もりを頼む前に、登記事項証明書で解散の原因と日付を確認します。みなし解散なら、証明書と届いている通知を司法書士に提示し、会社を継続できる期限・条件の確認を依頼してください。株主総会の決議による任意の解散なら、解散時の議事録と清算の進捗が分かる資料も提示し、継続の可否と必要な手続きを確認します。解散の記載がなくても、最後の登記から12年を経過している株式会社は、休眠会社の整理に関する通知と対応状況を先に確認する対象です。
みなし解散後に会社を継続できる期間は、解散したものとみなされた日から3年以内です。この期間内であれば株主総会の特別決議による会社継続を検討できますが、期限を過ぎた場合は、この方法による継続を前提に再開費用を組めません。通知を読んだ日ではなく、登記に記載された解散日を司法書士に示し、期限内に必要な決議・手続きを進められるかを先に確認してください。出典:法務省「休眠会社・休眠一般法人の整理作業について」。
代表者の認識と登記の内容が違う場合も考えられます。長く動かしていない会社では、届いた通知を見落としているかもしれません。記憶だけでは判断しにくい部分です。
この段階で店舗や設備にお金を使うと、再開条件が整わず、支出だけが残るおそれがあります。契約の名義や営業開始日を決める前に、必要な手続きの見通しを出してください。
再開できるかを調べる費用と、実際に手続きを進める費用も分けて考えます。調査の結果、再開を見送る可能性があるためです。依頼時には、現状確認だけで止めた場合の報酬も聞いておくと予算を管理しやすくなります。
詳しくは休眠会社の復活手続きで取り戻せるもの、残る借入と営業再開の条件を整理をご覧ください。
一律の相場を当てはめると、未処理の費用が抜ける
復活費用に幅が出るのは、休眠期間の長さだけが理由ではありません。帳簿の有無や未払い、設備の状態でも変わります。休んだ年数だけでは見積もれません。
申告や帳簿の処理が済んでいれば、過去の整理にかかる作業を抑えられる可能性があります。一方、通帳と領収書から記録を復元する場合は、その作業も見積もりの対象です。
→ 横にスクロールできます
| 費用が変わる要因 | 確認する内容 | 予算への影響 |
|---|---|---|
| 登記の状態 | 変更・解散の有無 | 手続きの追加 |
| 会計の処理 | 未申告・資料不足 | 整理作業の追加 |
| 過去の支払い | 未払い・滞納の有無 | 精算資金の増加 |
| 営業の準備 | 設備・人員・契約 | 再開資金の増加 |
必要なのは、自社の条件に基づく金額の幅です。最低限の作業で済む場合と、過去の整理まで必要な場合を分けて見積もります。
この記事で、一律に「何万円から何万円」とは置いていません。復活手続きだけを対象にした価格を、再開に必要な総額と誤認しないためです。未払いが未確認なら、上限も未確定として扱ってください。
復活の予算には、手続き・過去の整理・運転資金を入れる
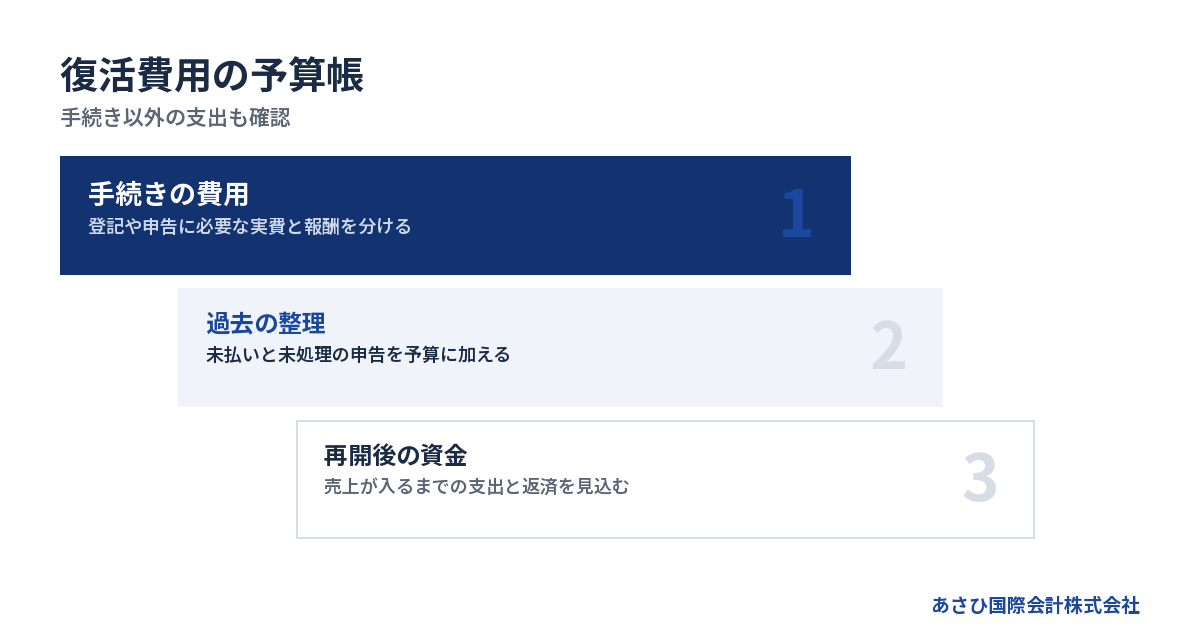
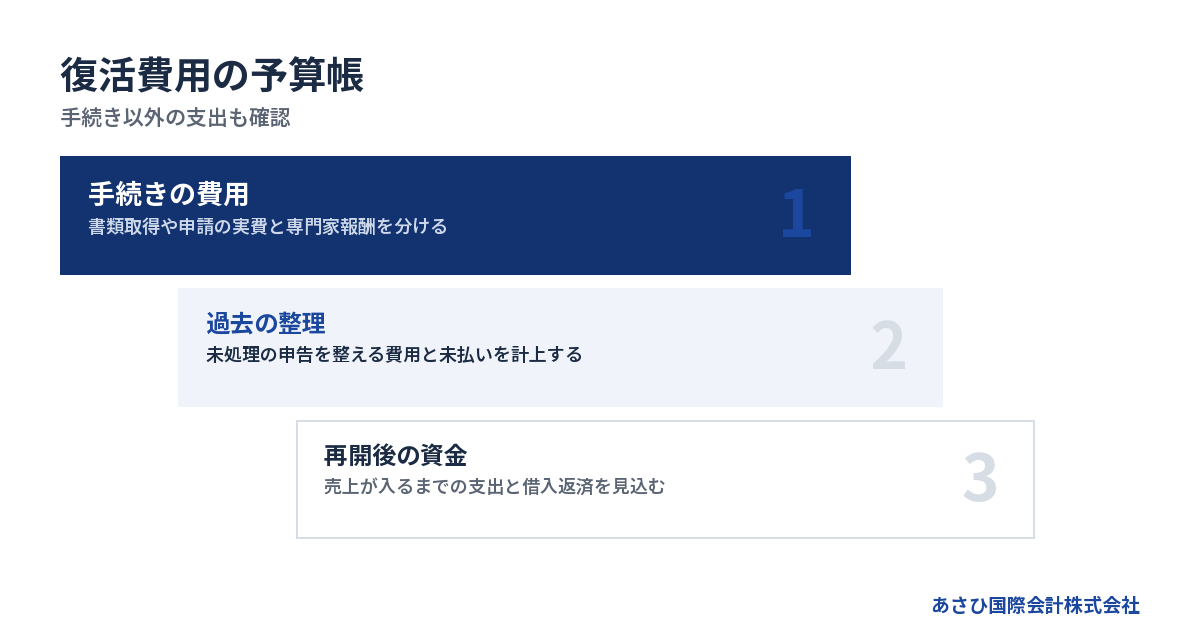
休眠会社の復活に使うお金は、書類の手続きだけでは収まりません。過去の未処理を片づける支出と、営業再開後の入金を待つ資金まで予算に含めます。
手続き費用は実費と専門家報酬を分ける
見積書では、書類の取得や申請に使う実費と、専門家への報酬を分けます。同じ「復活支援」という名前でも、含まれる作業が違えば比較できません。
依頼範囲は、会社の状態を調べた結果に合わせて決めるものです。登記に関する確認と、申告の修正や提出では、担当する専門家も異なります。まとめて依頼する場合も、作業と担当を確認してください。
見積書で確認したい項目は、次のとおりです。
- 現状確認の費用を含むか
- 書類の取得費用を含むか
- 申請や提出までを含むか
- 過去の未処理も対象になるか
- 追加報酬が発生する条件は何か
金額に幅があれば、下限で済む条件と上限に近づく条件を聞きます。資料不足による追加作業なのか、手続きの範囲が未確定なのか。理由が分かれば、次に確認する項目も絞れます。
自分で資料を集めることで報酬を抑えられるかも確認事項です。ただし、作業を引き受けすぎて再開判断が遅れるなら、費用以外の負担も考える必要があります。
申告を整える費用と、納付する税金は別枠にする
休眠中の申告を整える報酬と、会社が納める税金は別の支出です。専門家への支払いだけを確保しても、納付資金が残らない場合があります。
営業していない間の税務上の扱いは、届出と実態の確認が必要です。「売上がないから負担もない」と決めず、提出済みの書類と通知を照らし合わせてください。
過去の支払いでは、契約が続いていた費用にも目を向けます。
- 借入の返済と未払いの利息
- 税金や社会保険料の未納
- 家賃やリース料の未払い
- 取引先への買掛金
- 従業員への未払いの給与
請求書が見つからないものは、残高不明として記録します。空白のままだと、支払いがないものとして計算されがちです。「未確認」と書き残してください。
過去の債務を再開準備費に混ぜると、営業自体に必要な資金も見えにくくなります。支出の理由を分ければ、規模の縮小で減らせる費用と、すでに生じた負担を区別できます。
初回入金までの支出を、営業開始後も追いかける
受注できても、すぐに代金が入るとは限りません。仕入れや外注費を先に払う商売では、納品後の入金を待つお金が要ります。
利益が出る予定でも、現金は足りなくなることがあります。売上額に加え、入金日を置いてください。給与や家賃の支払日と重ねると、不足する時期が見えてきます。
固定費を見込む期間は、一律の日数ではなく、営業開始日から初回入金予定日までです。取引先の支払サイトに、営業開始から納品・請求までの期間も加えます。概算は、「月間固定費×初回入金までの期間(月換算)+その間に支払う仕入れ・外注費+借入返済・過去の未払いの支払予定額」で出せます。固定費に含めた支出は、ほかの項目で重ねて足さないようにします。
これは入金までの支出の概算です。別枠の手続き費用や設備費も加え、支払日ごとに「再開前の手元資金+その日までの確定入金-その日までの累計支出」を計算してください。残高がマイナスになる場合、その最大の不足額が追加で確保すべき資金の目安です。入金が遅れる場合は、遅延期間分の固定費だけでなく、その間に期限が来る仕入れ代金や返済も加えて計算します。
設備も、保有しているだけでは予算を省けません。停止中に劣化していれば、点検や修理が必要になるためです。使える状態かどうかを確認してから計画に入れます。
再開資金は、次の順で拾います。
1. 営業開始までに払う費用を出す。
2. 初回入金までの支出を並べる。
3. 過去の債務の支払予定を加える。
4. 入金が遅れた場合も計算する。
手元資金が最も少なくなる日の残高を、再開判断に使ってください。営業開始日にお金が残るだけでは足りません。その後の支払日まで越えられるかを確かめます。
初回の入金で次の仕入れを払うなら、その先も確認が必要です。最初の注文を終えた時点で、営業を続ける資金が残るかまで計算します。
借入と連帯保証は、復活しても別に確認する
営業を再開したことで、以前の借入や連帯保証が消えるわけではありません。現在の返済条件を確認したうえで、再開後の資金繰りに入れます。
返済が止まっている場合は、残高と期限を把握してください。以前の返済予定表だけを使うと、現在の状況と合わないおそれがあります。金融機関から届いた書類も確認の対象です。
会社の借入と経営者個人の生活費は、別の表にすると判断しやすくなります。法人にお金を入れた後、家計に何が残るかを示してください。
家族に保証を頼む案も、資金調達だけの話として扱えません。再開が軌道に乗らない場合の負担が広がるためです。追加借入を決める前に、返済原資と撤退時の影響を検討します。
売上の回復を見込む場合も、保証がどうなるかは別に確認します。営業の見通しと契約上の責任を分ければ、「再開したら解決するはず」という期待だけで支出するのを避けやすくなります。
見積もりの金額は、下限・追加条件・支払日で読む
復活費用の幅は、確定した支出と、条件次第で増える支出を分けると把握できます。総額に加え、いつまでに用意するお金かを確認してください。
最低額と追加費用を分け、未確認をゼロにしない
最低限の作業だけを集めた金額は、予算の出発点です。未払いの精算や設備の修理が含まれていなければ、再開に必要な総額とはずれます。
予算表には、金額が決まった支出と、金額が動く支出を分けて書きます。動く支出には、追加になる条件と確認する相手も残してください。
→ 横にスクロールできます
| 予算の欄 | 入れる内容 | 金額の根拠 |
|---|---|---|
| 確定した支出 | 発注済みの作業など | 契約書・見積書 |
| 幅のある支出 | 修理・資料整理など | 条件付き見積書 |
| 未確認の支出 | 残高不明の未払い | 調査後に記入 |
| 継続する支出 | 家賃・給与など | 契約と支払日 |
下限は、確認できた支出を積み上げて出します。上限は、追加作業の範囲まで見積もれた項目について出すものです。未確認の債務が残る間は、総額の上限とは呼べません。
見積もりを受け取った後も、未確認欄が減ったかを見てください。書類を集めたのに総額が決まらない場合は、何の確認が止まっているかを担当者と共有します。
同じ依頼範囲で比べ、支払時期も予算に移す
報酬の大小だけで選ぶと、後から依頼を足すことになりかねません。登記の申請まで頼むのか、書類の確認だけなのかで、料金の意味が変わるためです。
税務の作業も同じです。再開後の申告だけを依頼する場合と、休眠中の記録から整える場合では、必要な作業が違います。対象期間をそろえて比較してください。
依頼前には、次の点を確認します。
- 作業の対象期間
- 依頼する手続きの範囲
- 自社で用意する資料
- 報酬に含まれない実費
- 支払時期と追加料金の条件
受け取った見積もりは、支払日ごとに予算表へ移します。総額を用意できそうでも、契約時の支払いが集中すれば不足します。分割の可否も、依頼先との契約前に確認する事項です。
中止した場合の扱いも確認しておきます。再開を見送ると決めた時点で、どこまで報酬が発生するのか。調査と申請を分けて頼めるなら、判断前の支出を把握しやすくなります。
回収できる見込みから、追加支出の上限を決める
再開資金を使う根拠は、会社が残っていることだけでは足りません。どの仕事から、いつ、どれだけ現金が戻るかを見ます。過去の売上は、そのまま将来の入金にはなりません。
取引先からの「再開したら声をかける」という話と、条件が固まった注文は分けてください。見込みの売上をすべて入金予定にすると、資金計画が楽観的になります。
再開判断に使う注文では、次の内容を確かめます。
- 発注の意思が確認できているか
- 数量と単価が決まっているか
- 納品までの原価を把握しているか
- 支払条件が確認できているか
- 受注をこなす人員がいるか
利益が残っても、借入返済まで含めると現金が減る場合があります。その状態で追加投資を重ねるかは、別の判断です。
予算を使い切る前に、立ち止まる条件を決めてください。注文が確定しない場合や、修理見積もりが想定を超えた場合などです。条件が変わったら、当初の計画を続ける理由も見直します。
復活費用を払えないときは、再開の規模と残債務を見直す
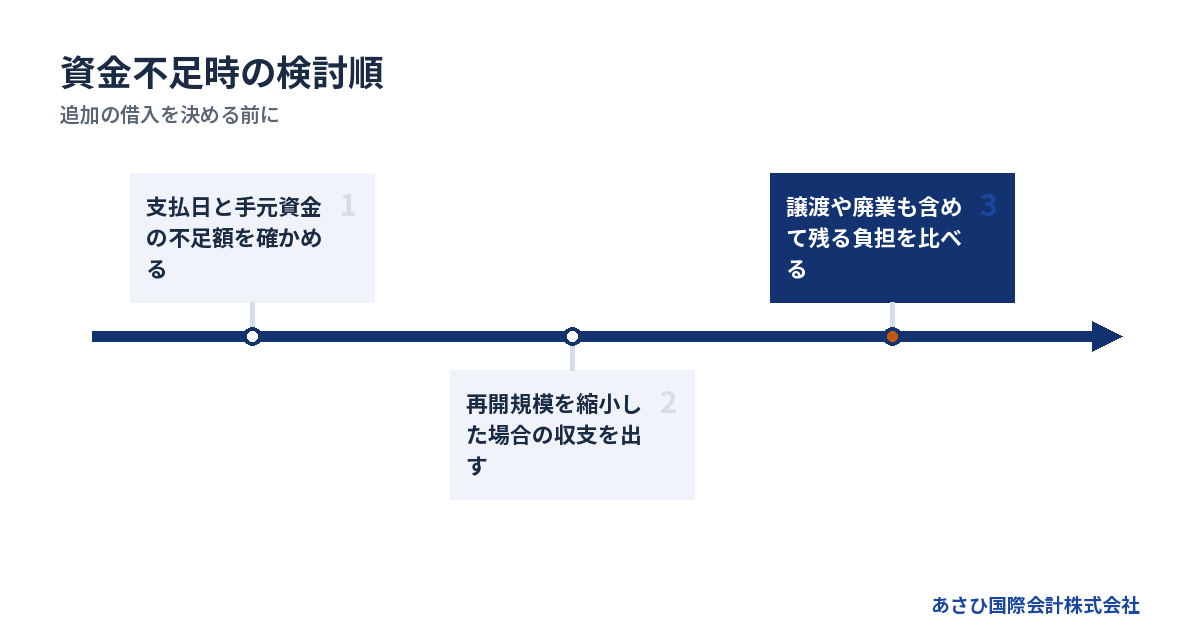
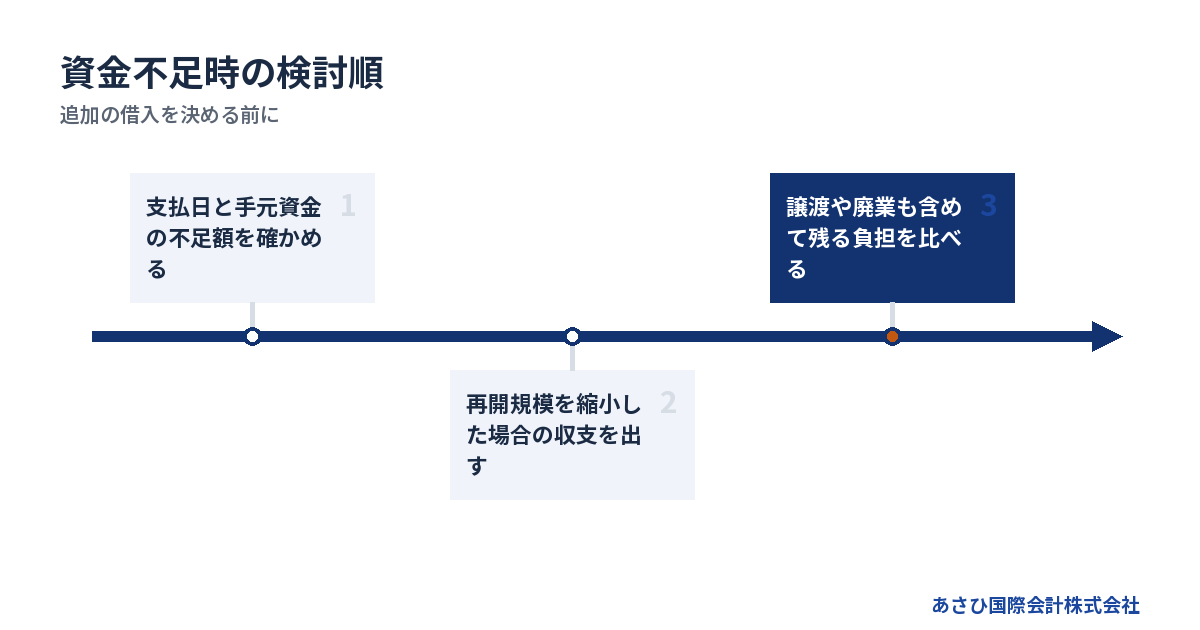
復活費用が足りない場合は、再開を縮小する案と、譲渡や廃業を比べます。支払える見通しがないまま発注を重ねると、再開前より未払いが増えるおそれがあります。
支出を減らした分だけ、売上の見込みも調整する
設備の購入や採用を遅らせれば、再開費用を抑えられる場合があります。ただし、営業に必要な条件まで削ると、売上の計画も成立しません。
設備の修理を見送った結果、受けられる仕事が減るかもしれません。人員を減らせば、納品できる量も変わります。費用だけを下げて売上予測を据え置くと、予算のつじつまが合わなくなります。
縮小案では、支出と売上を組み合わせて見直してください。続けられる範囲まで小さくしても不足するなら、再開の時期や形を変える検討に移ります。
必要な許認可や契約条件が整わない段階で、受注だけを急ぐのも避けたいところです。代金を受け取っても仕事を果たせなければ、新たな問題につながりかねません。
再開の延期にも費用がかかる場合があります。待っている間の家賃などを確認し、延期で節約できる額と、延期中に出ていく額を比べます。
家計から出せる額と、生活のために残す額を分ける
個人の預金が残っていても、全額を会社へ入れられるとは限りません。生活費や家族の支払いまで使うと、経営と暮らしの立て直しが同時に難しくなります。
追加の資金投入を決める際は、家計の支払予定も別に確認してください。連帯保証を負っているなら、その責任の範囲も検討します。個人の借入を増やすかは、その後の話です。
家族に説明するときは、再開の希望とともに、見直す条件を共有します。
- 会社に入れる金額の上限
- 売上が入る予定時期
- 入金が遅れた場合の不足額
- 再開を見直す判断の条件
「ここまで出したから続ける」と考えると、次の支出を止めにくくなります。すでに使ったお金と、これから使うお金は分けて判断してください。次の支出で何を回収できるかが基準です。
なお、暮らしの予算を分けることと、資産の名義を動かすことは別です。保証債務への対応が見込まれる場合は、資産の処分も法的な確認を経て判断します。
払えない債務を、休眠のまま放置しない
再開を見送っても、残った債務への対応は続きます。休眠状態を維持すれば、請求や返済の問題も止まるとは考えないでください。
支払いが難しいと分かったら、相手と金額、期限を一覧にします。急かされた相手だけに払う判断や、関係者へ資産を移す判断は、後の整理に影響するおそれがあります。
債務整理を含む法的な判断は、弁護士が扱います。状況によっては法的整理が適切な場合もあります。再開や譲渡を検討していても、支払不能への対応を先延ばしにしないようにします。
公的窓口にも経営者ご自身で相談できます。保証債務の整理・清算については中小企業活性化協議会の再チャレンジ支援、事業の引継ぎについては事業承継・引継ぎ支援センターが相談先です。
金融機関との協議は、経営者本人が主体です。必要に応じて、依頼した弁護士等の専門家が対応します。誰が話し、何を確認するかを分けて進めてください。
費用を用意できない事情も、相談時に伝える内容です。相談料と依頼後の報酬は別なので、有料になる作業と支払時期を確認します。払えないことだけで対応方法は決まりませんが、放置すれば使える資金や時間が減るおそれがあります。
再開・休眠・廃業・譲渡は、その後に残る負担で比べる
選択肢を比べるときは、最初に払う費用と、その後の支払いを合わせて見ます。廃業や譲渡を選ぶ場合も、会社の債務と個人の保証を分けて確認してください。
休眠の継続にも、管理と維持の費用がかかりうる
再開を延期すれば、営業準備への支出を抑えられます。ただし、法人を残す間の管理や、存続中の契約にかかる負担は確認が必要です。
予定が曖昧なまま休眠を続けると、記録の所在も分かりにくくなります。担当者と連絡が取れなくなれば、後から整理する手間が増えるかもしれません。
→ 横にスクロールできます
| 選択肢 | 主な支出 | 確認する条件 |
|---|---|---|
| 営業を再開 | 準備費・運転資金 | 受注と資金の裏付け |
| 休眠を継続 | 維持費・管理費 | 再開時期の見込み |
| 廃業を進める | 残務・整理の費用 | 債務の支払見通し |
| 事業を譲る | 譲渡に伴う費用 | 買い手と引継ぎ条件 |
休眠を続けるなら、判断を見直す時期も決めます。再開の見込みが変わらないまま、維持費だけを払い続けていないかを確認してください。
保存しておく資料の所在も、担当者と共有しておきます。将来の再開に使えるだけでなく、廃業や譲渡へ方針を変えたときにも、残務の確認を進めやすくなります。
廃業費用は、契約の終了と債務の整理まで含める
営業をやめるだけで、会社の整理が終わるとは限りません。契約の解約や設備の処分が必要になる場合があります。従業員への未払いがあれば、その扱いも検討の対象です。
手続きの費用だけを比べると、廃業のほうが安いと早合点しやすくなります。解約に伴う支払いと、回収できる資産も含めて計算してください。
資産の売却予定額にも注意が必要です。帳簿に載っている額で売れるとは限らず、処分費用がかかる場合もあります。売却代金が入る時期と、退去などの支払期限も分けて確認します。
会社の財産で債務を支払えないなら、支払える会社と同じ整理を前提にできません。状況によっては法的整理が適切な場合もあります。再開の予算を減らせば解決する問題なのか、債務への対応が要るのかを見極めます。
詳しくは休眠会社の廃業手続きにかかる費用は残務次第、借入と保証を含めた予算の立て方をご覧ください。
廃業する場合の費用を相談前に整理したい方には、配布資料[『会社をたたむのに、いくらかかるか』](/download/kaisha-tatamu-hiyou/)もご用意しています。再開の見積もりとあわせて、会社をたたむ場合に必要な資金を検討する際にご覧ください。
法人破産では、裁判所費用に弁護士費用も加わる
法人破産を検討する場合は、再開費用とは別に予算を確認します。裁判所に納める金額だけでは、必要な費用の総額になりません。
東京地方裁判所の令和8年版資料では、法人の自己破産の申立手数料は1,000円です。「管財事件(自己破産申立事件)」の予納金は最低20万円。さらに「法人1件につき」16,264円が加わります。出典は同裁判所の2026年1月1日版、確認日は2026年8月20日です。破産手続費用一覧に記載されています。
この予納金は、弁護士を代理人とする申立てを検討する際の基準です。本人申立てなどには別の基準があります。金額も事案によって変わるため、全国共通の総額としては使えません。
郵券などの費用や、弁護士費用も別途必要です。弁護士報酬には全国一律の基準がないため、依頼範囲に応じた見積もりを確認します。経営者個人の手続きも必要なら、会社分と分けて見積もってください。
資金が足りない場合は、申立てに必要な費用の確保も検討事項です。再開準備で現金を使い切る前に、整理へ進む場合の支出も確認します。費用不足を理由に請求への対応を止めず、残せる資金と必要な作業を整理してください。
引き継げる事業があれば、再開投資をせずに譲れるか検討する
取引関係や設備などに引継ぎの価値があれば、譲渡を検討できる場合があります。ただし、法人が残っていることだけで買い手が決まるわけではありません。
自社では再開資金を用意できなくても、買い手の設備や人員を使えば続けられる可能性があります。取引先の発注意向や契約の引継ぎ条件を確認し、営業を止めている現在の価値を見ます。
譲渡のために先に修理や採用を進めることも、慎重に判断してください。買い手がその設備や人員を必要としなければ、費用を譲渡代金で回収できないおそれがあります。
あさひ国際会計株式会社への相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
この0円は当社報酬の支払方法を示すものです。税金や未払い、個別に依頼する専門家費用までなくなる意味ではありません。契約前には、報酬の計算方法と対象範囲をご確認ください。
詳しくは再生型M&Aの費用相場と内訳・料金体系の考え方をご覧ください。
相談では、復活の見積もりと保証の確認を分けて進める
相談時には、再開に必要な資金と、残った債務の状況を分けて伝えます。依頼する仕事ごとに担当を明確にすると、費用の重複や確認漏れを避けやすくなります。
当社へ再開と譲渡の比較をご相談いただく際は、資料を次の順で整理してお持ちください。登記や申告の専門判断は、それぞれ依頼する専門家に確認します。
1. 登記事項証明書で、見積もる手続きを決める。 設備の発注前に司法書士へ提示します。解散の記載がなければ必要な変更登記を、記載があればみなし解散か任意の解散かを確認し、継続の可否と手続きの見積もりを依頼します。
2. 申告書の控えで、未申告期間を特定する。 最後に提出した決算書・申告書、休業時の届出、税務署等からの通知を税理士へ提示します。申告済みの期間と未確認の期間を分け、記録を復元する作業の報酬と納付見込額を別々に出してもらいます。
3. 金融機関の資料で、預金と借入の残高を確かめる。 経営者本人から金融機関へ現在の残高と返済条件を確認し、通帳・残高が分かる資料・返済予定表・保証契約書をそろえます。返済が止まっている場合は、督促等の書類も弁護士へ提示し、法的対応の要否を先に確認します。
当社には、これらの確認結果と、再開後に見込む注文・入金予定を共有してください。再開費用を払った後にも資金不足が残るなら、追加投資の発注前に、引き継げる事業・設備・取引関係を整理して譲渡案と比較します。保証解除を見据えた条件設計では、借入残高だけでなく保証契約も確認対象にします。支払期限が迫っている場合は、この順に資料がそろうのを待たず、期限と不足額を先に伝えてください。
専門家の担当は、依頼する作業で確認する
申告の確認は税理士、登記の確認は司法書士など、作業に応じた専門家が担当します。債務整理や保証債務への法的な対応は、弁護士の領域です。
再開の見通しだけを調べたい段階と、実際の申請を頼む段階でも、必要な仕事は違います。「復活を全部お願いしたい」と伝える際も、何が未確認かを共有してください。
→ 横にスクロールできます
| 確認したい内容 | 主に扱う担当 | 依頼時の確認 |
|---|---|---|
| 申告と税負担 | 税理士 | 対象期間と資料 |
| 登記と必要書類 | 司法書士 | 現在の登記状態 |
| 債務と保証の整理 | 弁護士 | 法人・個人の範囲 |
| 譲渡の可能性 | M&A支援者 | 引継ぎ対象と費用 |
担当を選ぶ際は、似た状況を扱った経験と、説明の具体性を見ます。何を調べれば見積もりが出るのか。有料になる作業は何か。答えが明確だと、手元資金に合わせて依頼しやすくなります。
事業を残す検討と、法的な整理の検討は、必要に応じて並行します。状況によっては法的整理が適切な場合もあります。譲渡の可能性だけを理由に、必要な法的対応を遅らせないようにしてください。
資料が不足していても、資金が尽きる時期は先に伝える
書類をそろえることに時間を使いすぎると、支払日が先に来てしまいます。資料が欠けていても、資金が不足する時期は先に伝えてください。
最初の連絡では、次の内容が分かると確認事項を絞りやすくなります。
- 営業を止めた時期
- 現在の預金残高
- 借入残高と連帯保証の有無
- 未払いの相手と期限
- 再開後に見込める仕事
金額が分からないものには、概算か未確認かを添えます。正式な残高として扱わないことが、後戻りを減らします。
「復活費用を知りたいが、廃業も考えている」と、そのまま伝えて構いません。再開すると決めていなくても相談できます。迷いの理由が受注なのか、資金なのか、保証の不安なのかで、先に調べる内容が変わります。
従業員や取引先へ何を伝えたかも共有してください。再開日を約束している場合と、まだ検討中の場合では、説明の準備や契約の確認に必要な時間が違います。
当社は資料整備と条件設計を通じて後方支援する
あさひ国際会計株式会社は、財務情報や事業価値の説明資料を整えます。譲渡を検討する場合は、連帯保証の解除を見据えた条件設計もおこないます。
金融機関との協議の主体は、経営者本人です。必要に応じて、依頼する弁護士等の専門家が対応します。当社は協議に必要な資料の整備やM&Aの条件設計を担う、後方支援の立場です。
会社を譲る契約と、金融機関による保証解除の同意は、分けて確認する事項です。買い手の約束だけを見て、経営者の責任が解消したと判断しないでください。
再開や譲渡の判断には、最後に個人へ残る負担まで入れます。 当社への相談では、再開に必要な資金と事業の引継ぎ可能性を整理します。
事業の譲渡が難しい状況や、法的対応を急ぐ必要がある状況もあります。状況によっては法的整理が適切な場合もあるため、特定の結論を前提にせず、現在の支払いと資産の状態を確認します。
よくある質問
休眠会社の復活費用は、手続きの料金と、営業を続けるお金を合わせて判断します。借入や連帯保証が残る場合は、その支払いも別に確認してください。
休眠会社の復活費用は、いくら用意すればよいですか?
登記の状態、未処理の申告、未払い、再開の規模で変わります。必要な作業の見積もりに、過去の債務と入金までの支出を加えてください。金額の幅は、最低限で済む場合と追加作業が必要な場合に分けて出します。未確認の債務がある間は、総額の上限が決まったとは扱えません。
自分で手続きをすれば、復活費用を抑えられますか?
自分で対応できる範囲があれば、依頼報酬を抑えられる可能性があります。ただし、書類の実費や税金、未払い、運転資金は別です。登記や申告の状態を取り違えると、後から処理をやり直すおそれもあります。自分で担う作業と専門家に確認する作業を明確にしてください。
復活費用が払えなければ、経営者も自己破産になりますか?
復活費用の不足だけで、経営者の自己破産が決まるわけではありません。会社の資産と債務、個人の保証内容を確認して判断します。再開の縮小や譲渡を検討できる場合もありますが、状況によっては法的整理が適切な場合もあります。すでに請求への対応が難しいなら、その期限と手元資金を先に共有してください。
再開して売上が戻れば、連帯保証は外れますか?
売上が戻ったことだけで、連帯保証が解除されるわけではありません。借入や保証の契約を確認し、金融機関の同意を得る必要があります。復活費用の予算とは別に、返済の見通しと保証の扱いを整理してください。譲渡を選ぶ場合も、会社の引継ぎと保証の解除をそれぞれ確認します。
まとめ
現在の登記と未処理の支出を確認し、再開後に手元資金が不足する日を出してください。個人のお金を追加する前に、再開・譲渡・廃業の予算を比較したい方は、分かる範囲の資料で当社へご相談ください。
あわせて読みたい
- 休眠会社の費用を見積もる予算ノート 維持費・借入返済・最後の片づけまで
- 休眠会社の復活手続きで取り戻せるもの、残る借入と営業再開の条件を整理
- 特別清算の申立費用と総予算|手元資金が少ない会社の見積もりと支払い準備
- 特別清算の弁護士費用を見積もる―会社の清算資金と社長の保証債務を分けた予算:再開を見送り、専門家と特別清算を検討する場合の費用確認に。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
状況によっては法的整理が適切な場合もあります。再開や譲渡を前提にせず、会社と経営者個人の状況に合わせて検討します。
最終更新日: 2026年10月9日