


目次
この記事の対象と結論
M&Aとは、合併や買収を通じて会社や事業を引き継ぐことです。借入が多い会社でも、続けられる事業があれば検討の余地があります。
「返済が苦しい。会社を閉じたら、自分も自己破産するしかないのか」。そんな不安を抱える社長にとって、事業を買い手へ託す道も選択肢になります。
ただし、会社の譲渡と借金の整理は別の問題です。M&Aが成立しても、経営者の連帯保証が自動的に外れるわけではありません。 買い手に何を引き継ぎ、会社にどの債務を残し、保証をどう扱うかまで確認します。
売れるかどうかだけで結論を急がず、手元資金と次の支払日を整理してください。状況によっては、法的整理が適切な場合もあります。
M&Aの意味は「会社や事業の引継ぎ」から理解する
M&Aは、会社や事業の持ち主を変えたり、会社同士をまとめたりする取引の総称です。中小企業では、後継者探しや事業再生にも使われます。
合併と買収を表す言葉
M&Aは「Mergers and Acquisitions」の略で、日本語では合併と買収を意味します。合併は会社同士をひとつにまとめること。買収は、株式や事業を取得することです。
買収という言葉から、会社を一方的に奪われる場面を想像するかもしれません。中小企業の譲渡では、売り手と買い手が条件を話し合い、合意を目指す取引が中心になります。
何を残したいかも、条件の一部です。
- 従業員に働き続けてもらいたい
- 得意先への納品を続けたい
- 自分は経営から退きたい
- 連帯保証の整理を見据えたい
希望がすべてかなうとは限りません。それでも、譲れない条件を先に伝えれば、金額だけで判断する流れを避けやすくなります。
大企業だけでなく、小さな会社も対象になる
買い手が見ているのは、会社の大きさだけではありません。地域の顧客との関係や、現場を動かせる人材に関心を示す場合もあります。小規模でも、引き継ぐ意味のある事業はあります。
たとえば、設備だけを買っても、動かせる人がいなければ仕事は続きません。受注があっても、必要な場所を借りられなければ営業は難しくなります。人と取引と設備がつながっている状態に、買い手が価値を見いだすのです。
一方、社長だけが顧客を知り、作業も判断も担っている会社では、引継ぎの負担が増えます。社長が抜けた後の仕事の流れを説明できるか。それが、小さな会社の譲渡を考える出発点になります。
事業承継や事業再生との関係
事業承継は、経営や事業を次の担い手へ引き継ぐことです。親族や従業員へ託す場合もあれば、第三者へ譲る場合もあります。第三者への引継ぎに、M&Aが使われます。
事業再生は、厳しくなった経営を立て直す取り組みです。自社で改善する道に加え、買い手の資金や営業基盤を使って事業を続ける道も考えられます。事業を残すための手段としてM&Aを使うものが、再生型M&Aです。
目的から考えると整理しやすくなります。
→ 横にスクロールできます
| 言葉 | 主な意味 | 経営者が考えること |
|---|---|---|
| M&A | 会社や事業の引継ぎ | 誰に何を譲るか |
| 事業承継 | 次の担い手へ託すこと | 誰が経営を担うか |
| 事業再生 | 経営の立て直し | どう事業を続けるか |
| 廃業 | 事業をやめること | 残務をどう終えるか |
同じ会社で、事業の譲渡と会社の整理を組み合わせることもあります。言葉だけで選択肢を分けず、自社が最終的にどうなるかを確認してください。
廃業との比較は「何が残るか」で考える
廃業を選ぶと、事業を止めた後も支払いや契約の整理が残ります。設備を処分しても借金を返しきれなければ、債務への対応が必要です。店を閉める日と、責任の整理が終わる日は同じではありません。
M&Aでは、雇用や取引を買い手につなげられる可能性があります。ただし、成立までの運転資金が必要で、買い手との合意も欠かせません。譲渡を待つ間に未払いが増えるなら、その負担を含めた比較になります。
比べる項目は、売却代金だけでは足りません。
- 営業を続けるための資金
- 閉鎖や契約終了にかかる支出
- 従業員の雇用と未払給与
- 会社の借入と個人の保証
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
株式譲渡と事業譲渡では、引き継ぐ範囲が違う
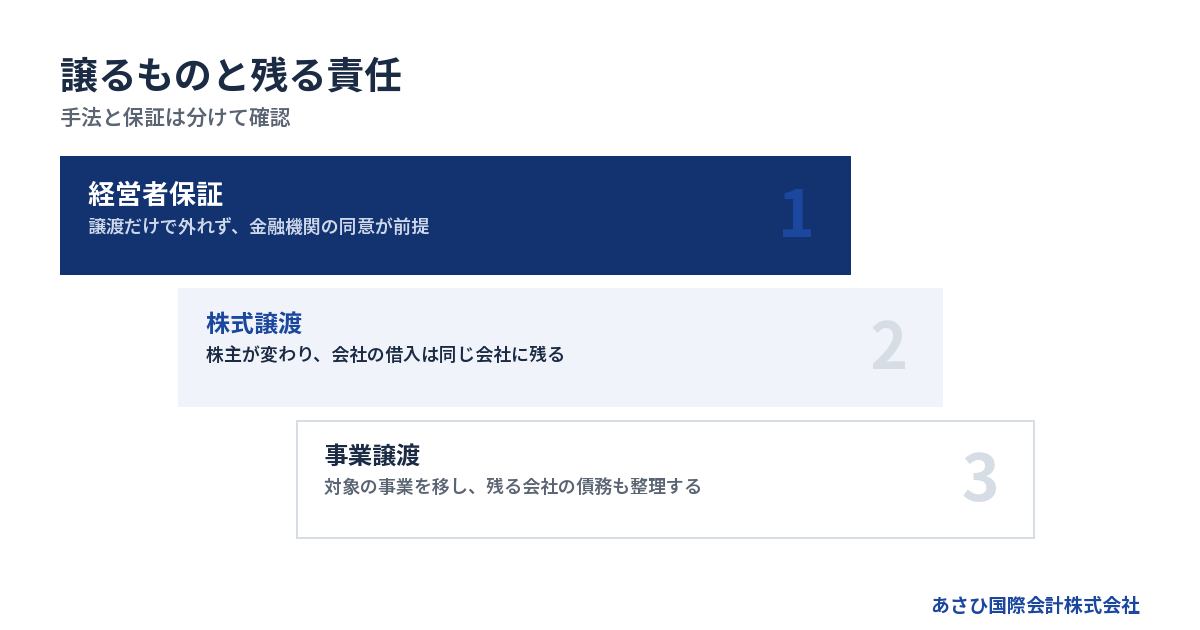
株式譲渡は会社の株主を変える取引です。事業譲渡は、会社から対象となる事業を切り出して買い手へ移す取引で、代金の受取人も異なります。
株式譲渡は会社をそのまま引き継ぐ
社長が保有する株式を買い手へ売れば、株主が変わります。会社そのものは同じ法人のままです。そのため、会社の借入や雇用契約も、基本的にはその会社に残ります。
代金を受け取るのは、株式を売った株主です。社長個人に代金が入っても、それだけで会社の借入が返済されたことにはなりません。会社と個人のお金を分けて考える必要があります。
買い手にとっては、表に出ていない負担も確認対象です。未払残業代や過去の契約上の問題など、決算書だけでは読み取れない事項も調べます。事業が続いていることと、負担が把握できていることは別です。
また、株式に譲渡制限があれば会社の承認が必要になります。誰が株式を保有しているか、譲渡に必要な同意を得られるかも、早い段階で確かめます。
事業譲渡は対象を選んで移す
事業譲渡では、買い手へ移す資産や契約を具体的に決めます。売り手の会社は残り、事業の譲渡代金はその会社が受け取ります。社長個人が自由に使えるお金になるわけではありません。
借入を売り手の会社に残して、事業を買い手へ移す設計もあります。その場合、残った会社の債務をどう整理するかまで、同時に検討します。事業を譲ったところで話を終えないことです。
対象が選べる分、確認作業も増えます。
- 譲る設備と残す設備を分ける
- 引き継ぐ契約の相手方を確かめる
- 従業員へ提示する条件を決める
- 許認可の承継条件を確認する
「仕事に使っている物だから全部譲れる」とは限りません。リース品や借りている物件は、自社所有の設備とは扱いが違います。
雇用と許認可は手法に合わせて確認する
株式譲渡では、従業員の雇用主である会社は変わりません。事業譲渡で雇用を買い手へ移す場合は、本人の同意が必要です。
民法第625条は、使用者の権利の移転について「労働者の承諾を得なければ」と定めています。社長同士の合意だけで、従業員の移籍を決められるわけではありません。出典はe-Gov法令検索「民法」第625条です。
給与が同じでも、勤務地や担当業務が変われば判断は変わります。条件が未確定のうちに「今までどおり」と伝えると、後で説明し直すことになりかねません。
許認可も業種ごとに扱いが異なります。承継の認可や届出が必要な場合があるため、契約日だけを先に決めず、営業を切れ目なく続けられる日程を確認します。
手続きの少なさだけで手法を選ばない
株式譲渡が適しているか、事業譲渡が適しているかは、負担の中身によって変わります。会社全体を引き継げる買い手がいるか。残す借入をどう扱えるか。どちらも確認が必要です。
→ 横にスクロールできます
| 比較項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 譲る対象 | 株主が保有する株式 | 合意した事業や資産 |
| 代金の受取人 | 株式を売る株主 | 事業を売る会社 |
| 会社の借入 | 同じ会社に残る | 売り手に残す設計も可能 |
| 雇用の引継ぎ | 雇用主は同じ会社 | 移籍には本人の同意 |
当社が扱う譲渡案件は、9割を超えるものが事業譲渡です。借入を売り手の会社に残し、事業だけを買い手へ移す形です。業界全体の割合を示す数字ではありません。
会社の借入も含めて引継ぎを検討できるなら、株式譲渡が候補になります。一方、事業には関心があっても、会社全体の負担を抱えられない買い手もいます。その場合は、事業譲渡と売り手側の債務整理を組み合わせられるかを検討します。
会社法第22条では、商号を続けて使う譲受会社の債務責任も定めています。「事業譲渡なら借金は関係ない」と単純には整理できません。
譲渡対象と残る責任は、契約書と法令の両方で確認します。根拠はe-Gov法令検索「会社法」第22条です。個別の法的判断は、依頼する弁護士等の専門家が担います。
赤字や債務超過でも、買い手が見るのは続けられる事業
赤字や債務超過だけで、M&Aの可否は決まりません。買い手は、引き継いだ後に仕事が続くか、自社のもとで収益を改善できるかを確かめます。
過去の損失と、これから稼ぐ力を分ける
赤字は、一定の期間に収入より費用が多かった状態です。債務超過は、資産より負債が多い状態を指します。どちらも厳しい状況ですが、買い手の判断では現在の事業の中身まで見ます。
会社全体の利益が出ていなくても、継続して注文が入る仕事があるかもしれません。買い手の拠点や仕入れと組み合わせれば、負担を軽くできる場合もあります。ただし、改善できる理由を説明できなければ、期待だけの話になります。
まず、仕事ごとの採算を確認してください。赤字の原因が一時的な支出なのか、受けるほど損が増える取引なのかで、買い手への説明は変わります。
過去の借入を返す力と、事業を動かす力も分けて考えます。返済が重くても、営業を続ける意味が残る場合があるからです。
買い手は人が残るかを具体的に聞く
当社が仲介する譲渡案件で、買い手から受けた質問を分類しています。対象は2026年1〜10月の44案件・999問です。従業員や雇用条件への質問は16.6%で、分類別では最多でした。この話題は、対象案件の7割超で聞かれています。出典は当社の買い手の質問の集計です。
質問の多さは、成約を決める順位ではありません。それでも、決算書の準備だけで人の引継ぎを後回しにしないための参考になります。
実際には「雇用契約書や労働条件通知書はあるか。勤怠をどう管理しているか」といった質問を受けています。人数だけで判断されるわけではありません。
誰が現場を動かしているか。資格のある人が残る見込みはどうか。社長が退いた後も、顧客へ同じ仕事を提供できるか。買い手は、引継ぎ後の営業を具体的に想像しています。
従業員に譲渡をまだ伝えていない段階では、残留の意思を推測で断言しないでください。「未確認」と伝え、説明と意思確認の時期を組み立てます。
取引と設備は「使い続けられるか」まで見る
売上があることだけでは、将来も同じ仕事が続くとは判断できません。取引が社長個人の関係に依存している場合、引継ぎの説明が必要です。主要顧客への売上の偏りも確認対象になります。
設備も同じです。帳簿に載っている金額に加えて、実際に使える状態か、修理や更新が近いかを買い手が確かめます。所有者が別のリース品なら、引継ぎの可否と残りの支払いも調べます。
相談の準備では、次のように分けると話が進みます。
- 継続が見込める仕事を整理する
- 社長だけが担う仕事を書き出す
- 自社所有とリースの設備を分ける
- 契約変更が必要な取引を確認する
資料が整っていないこと自体より、分からない点を隠す方が判断を難しくします。未確認の項目も一覧に残しておけば、調査の順番を決められます。
譲渡の可能性と、待てる資金は別に判断する
良い買い手が見つかる可能性があっても、成立まで営業を続ける資金が足りない場合があります。売れる見込みだけで、支払いの予定を立てないことです。
入金予定には、回収が遅れるものや金額が変わるものもあります。残高に加えて、次の給与や仕入れの支払日までに、いくら不足するかを確認します。予定している売却代金を、契約前から手元資金に含めるのは避けてください。
また、買い手の調査で想定外の問題が見つかれば、条件や日程が変わります。譲渡が進まない場合に備え、どの時点で方針を見直すかも決めます。
事業を止めた後では、人や取引が離れ、引継ぎの条件が変わることがあります。詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
借金と連帯保証は、譲渡条件と分けて整理する
会社の借入と社長個人の連帯保証は、別の契約関係です。M&Aでは、事業の引継ぎに加え、残る債務と保証の扱いを具体化する必要があります。
借入一覧に保証人と担保も書き添える
借入残高の合計だけでは、必要な対応を決められません。どの借入に誰の保証が付き、何が担保になっているかまで確かめます。経営者自身が記憶している内容と、契約書の内容が違う可能性もあります。
確認は、借入ごとに進めます。
- 借入先と現在の残高
- 毎月の返済額と次の返済日
- 保証人の氏名と契約の範囲
- 担保に入っている財産
- 延滞や返済条件変更の有無
民法第446条では、保証契約について「書面でしなければ、その効力を生じない。」と定めています。電磁的記録の規定もあるため、紙の写しが見当たらないだけで保証がないとは判断できません。
出典はe-Gov法令検索「民法」第446条です。契約書が見つからない場合は、所在が不明なことを相談時に伝えてください。
買い手の約束だけでは保証は外れない
「買い手が借金も保証も引き受ける」と口頭で説明されても、その言葉だけで安心しないでください。売り手と買い手が交わす契約と、金融機関との保証契約は別です。
金融機関の同意が前提になります。
最終契約では、保証解除に向けた買い手の義務や、進まなかった場合の対応を検討します。同時に、対象となる借入や手続きの担当者を明らかにしておきます。条文が入ったことと、解除が完了したことを分けて管理するためです。
中小企業庁「中小M&Aガイドライン第3版」でも、経営者保証の扱いは最終契約の主要項目です。保証解除の実施は金融機関等の判断によるとされています。出典は中小企業庁「中小M&Aガイドライン」です。
代表者を退いた後も保証が残る場合があります。確認は成約後まで続きます。
借金を残す設計では、残った会社の整理まで考える
事業だけを買い手へ移しても、売り手の会社に残った借金は消えません。譲渡代金をどう扱い、不足する債務をどの手続きで整理するかまで検討します。
「事業を残すこと」と「残った債務を整理すること」を、同じ計画の中で扱います。 従業員や取引先への説明も、その計画に沿って進めることになります。
安すぎる金額で事業を移せばよい、という話でもありません。債権者を害する事業譲渡には、買い手側の責任が問題になる規定があります。譲渡価格の根拠と代金の使途を説明できる状態が必要です。
債務整理や保証債務に関する法的判断、交渉、手続きは、経営者本人と依頼する弁護士等の専門家が担います。仲介会社が買い手を見つける役割と、切り分けて理解してください。
保証債務の整理には制度上の要件がある
「経営者保証に関するガイドライン」は、一定の要件のもとで保証債務を整理する枠組みを示しています。資料を開示すれば利用できる、という仕組みではありません。
保証債務の整理では、会社側の手続きも関係します。法的債務整理か準則型私的整理の申立て等と結び付けて、対象となる要件を確認します。債権者にとって経済的な合理性があるかも判断対象です。
また、これから保証を付けない融資の要件と、既存の保証債務を整理する要件は別です。法人と個人の経理を分けるだけで、すでに負っている保証がなくなるわけではありません。
制度の根拠は全国銀行協会「経営者保証に関するガイドライン」です。事業をやめる場合の保証については、詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
M&Aの進め方は、資金確認から引継ぎ後の確認まで
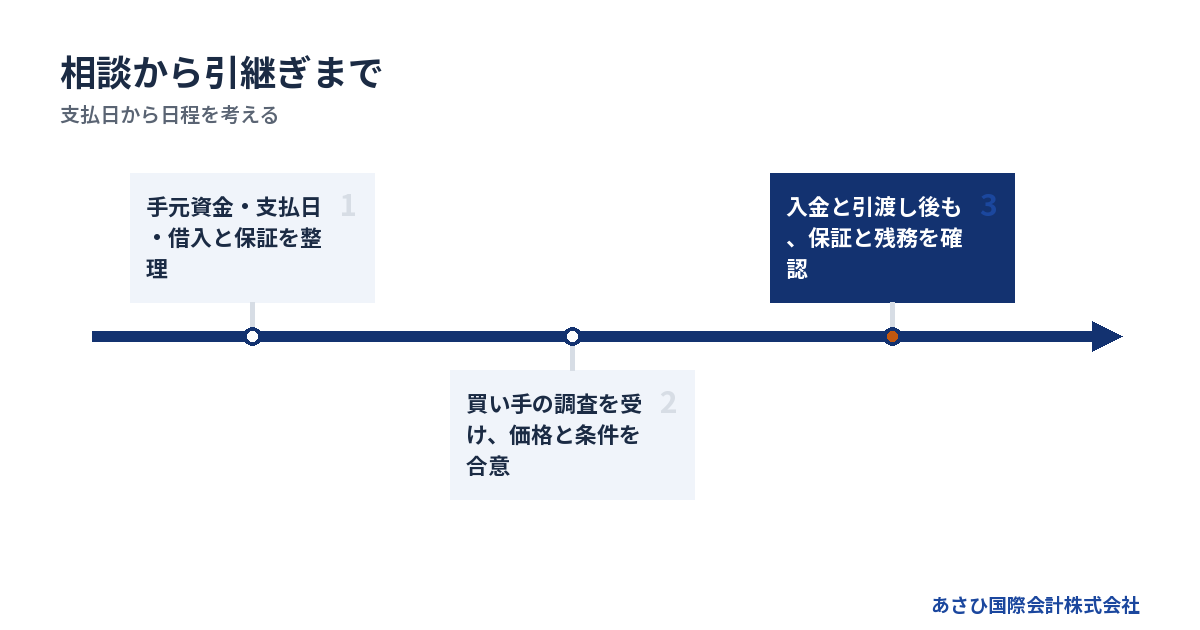
M&Aは、相談して買い手を紹介されれば終わる手続きではありません。資金の残り時間を見ながら、調査と合意を進め、実行後の残務まで確認します。
最初は支払日と譲りたい理由を伝える
初回相談で、きれいな事業計画を完成させる必要はありません。まず、何に困っているかを伝えてください。買い手を探す時間があるか、何を優先するかを判断する材料になります。
資金確認は、今日使える現金と預金の残高から始めます。帳簿上の利益だけでは、支払日に足りるかは分かりません。通帳や入出金明細を見ながら、次の順で日付ごとの残高を出してください。
1. 現金と使える預金の残高を確認する
2. 入金予定を日付と金額で並べる
3. 給与や仕入れなどの支払いを日付順に置く
4. 各日の残高と不足する日を計算する
各日の残高は、前日の残高に入金を足し、支払いを引いて求めます。回収日が曖昧な売掛金は、予定どおり入らない場合も計算します。未成立の売却代金は入れません。
初めて残高が足りなくなる日と、不足額が判断の起点です。想定する譲渡日より先に資金が尽きるなら、買い手探しだけでは間に合いません。不足を埋める見通しがなければ、営業の継続や整理の方針も見直す必要があります。
当社へ相談する際は、支払予定のメモを最初に示してください。そのうえで、買い手探しに入る前に、仲介担当者へ次の順で資料を渡すと整理しやすくなります。
1. 直近3期分の決算書を渡す
2. 借入と未払いの一覧を添える
3. 保証契約書の写しや所在を伝える
4. 譲渡後の希望と残したい仕事を伝える
決算書で事業の状態をつかみ、借入一覧で返済負担を確認します。続いて保証契約書を照合し、会社と個人の負担を分けます。保証の法的判断が必要な事項は、依頼する弁護士等へ確認する対象として整理します。
決算書がそろっていなくても相談できます。そろうまで待つより、今ある資料と不足項目を伝える方が、準備の順番を決めやすくなります。
相談は、売却を決める場と同じではありません。事業を残す余地と、会社を整理する場合の負担を比べるためにも使えます。家族へまだ話せていない場合も、その状況から伝えて構いません。
買い手探しでは、情報を出す範囲を決める
譲渡の検討が不必要に広がると、従業員や取引先が不安になることがあります。そのため、誰にどの情報を見せるかを確認しながら進めます。
初期の説明から、個社を推測できる情報をどこまで含めるか検討します。詳しい情報を開示する段階では、秘密保持の取り決めを確認します。社内で内容を知る人の範囲も、あわせて決めておくと混乱を減らせます。
ただし、秘密に進めることと、問題を隠すことは違います。未払いがある場合や、主要な契約が終わる見込みがある場合は、買い手の判断に関わります。
都合の悪い事情を後から出すと、条件の見直しにつながりかねません。いつ、どの資料で伝えるかを仲介担当者と整理してください。
買い手の調査で、価格と条件を詰める
買い手が会社や事業の実態を詳しく調べる作業を、デュー・ディリジェンス、略してDDと呼びます。決算内容だけでなく、契約や労務なども対象になります。
売り手から見れば、質問に答え、説明と資料の食い違いを減らす段階です。「分からない」と「問題がない」を混ぜないこと。未確認の事項があれば、確認方法と回答時期を整理します。
価格だけで合意を急ぐと、後で負担が増える場合があります。
- 譲渡代金の支払時期
- 従業員へ提示する雇用条件
- 未払いを負担する当事者
- 社長が引継ぎに関わる期間
- 保証解除に向けた役割と対応
買い手が求める条件を受け入れた場合、自分が実行できるかも確認します。成約することと、契約した義務を果たせることは、別に検討する必要があります。
契約の後は、入金と引渡しを照合する
最終契約の締結後、条件を満たしたことを確認して、代金の支払いと引渡しを実行します。この実行段階がクロージングです。署名した日と、事業を引き継ぐ日が異なる場合もあります。
実行までに必要な手続きが残っていれば、その完了を確認します。許認可の承継や契約相手の同意など、当事者だけでは完結しない事項もあるためです。
実行後も、残務を管理します。
- 譲渡代金の入金を確認する
- 引き渡す物と書類を照合する
- 従業員や取引先への説明を進める
- 保証の手続き状況を確認する
- 売り手の会社に残る仕事を整理する
譲渡代金が入っただけで、会社の整理や保証の確認が終わるとは限りません。誰が何を確認し、どの書類で完了と判断するかまで、担当を決めておきます。
費用と支援者は「成約後に残る負担」まで確認する
M&Aの費用は、報酬の名称だけで比較できません。支払時期と計算方法に加え、譲渡後の会社や個人に必要な費用まで確認します。
売却価格と手元に残るお金は違う
提示された価格が、そのまま生活の立て直しに使える金額になるとは限りません。株式を売る場合と事業を売る場合では、代金を受け取る人が違います。そこから必要な支出も変わります。
確認するのは、代金の行き先です。
- 誰が譲渡代金を受け取るか
- 報酬をいくら支払うか
- 税金の支払いを見込む必要があるか
- 残る債務の整理に何が必要か
- 当面の生活費をどう確保するか
事業譲渡では、代金は会社に入ります。社長個人の生活費と同じ財布として扱うと、後の説明が難しくなります。個人に残るお金は、別に見通しを立ててください。
高い価格でも支払いが先なら、目前の資金不足に間に合わない場合があります。金額と入金日を並べて判断します。
あさひの報酬は譲渡代金から精算する
あさひ国際会計株式会社の相談は無料で、着手金はありません。報酬は成約時の成功報酬のみです。成約時に譲渡代金の中から報酬を精算するため、売り手の手元からの持ち出しは0円です。
成功報酬まで無料という意味ではありません。契約前に報酬額と精算後の金額を確認してください。譲渡代金がどう使われるかを把握してから、依頼を判断できます。
弁護士等へ別途依頼する業務や、会社の整理に伴う費用は、仲介報酬と分けて確認します。手元に資金がない場合も、その事情を初回から伝えてください。
譲渡代金でどこまで賄えるかが未確定なら、支払計画も未確定です。M&Aが成立すれば費用の問題が全部片付く、とは考えず、不足が出る場合の対応まで検討します。
仲介と法律上の対応は担当を分ける
仲介会社は、買い手探しや条件整理などを担います。法律上の争点や債務整理は、依頼者が委任する弁護士等の専門家が扱います。許認可の申請や税務も、それぞれの専門領域に応じた確認が必要です。
債務・保証の整理に関する当社の役割は、資料作成などの後方支援です。経営者ご本人にお渡しする借入の整理資料や、事業価値の説明資料を作成します。連帯保証の解除を見据えたM&Aの条件設計も担います。
債権者との交渉の主体は、経営者本人と、必要に応じて依頼する弁護士等の専門家です。当社が本人に代わって法律上の交渉を引き受けるという意味ではありません。
依頼するときは、担当の境界を質問してください。問題が起きた場合に誰へ連絡するかまで分かると、手続きの途中で役割が曖昧になるのを防げます。
買い手の資力と保証への対応も見て選ぶ
高い金額を提示する買い手でも、資金の裏付けが確認できなければ慎重な判断が必要です。買収後の営業資金や、保証に関する対応を実行できるかも確認対象になります。
M&A支援機関協会の自主規制では、譲受け事業者の資力の調査を定めています。また、最終契約書の草案に保証解除義務の条文案を盛り込むルールもあります。これらは、2025年1月1日施行の改正によるものです。
別の仕組みとして、特定事業者リストもあります。2024年10月1日に始まった、加盟社間の情報共有です。M&A取引の実行日から60営業日以内に保証が解除されない場合、掲載対象になり得ます。出典はM&A支援機関協会です。
当社は現在、この情報共有の仕組みには加盟していません。制度の存在と、依頼先が利用している仕組みは分けて確認してください。
よくある質問
赤字や債務超過の会社でもM&Aを相談できますか?
相談できます。続けられる仕事や人材があり、買い手が引き継ぐ意味を見いだせるかを検討します。ただし、買い手がつくことや希望条件での成立は約束できません。借入の総額に加え、次の支払日と手元資金を伝えてください。事業の価値と、譲渡を待てる期間の両方から判断します。
M&Aで社長の連帯保証も外せますか?
解除を見据えた検討はできますが、金融機関の同意が前提です。あさひがこれまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし、すべての会社で同じ結果になると言い切れるほど単純ではありません。買い手との契約に解除の義務を記載するだけでなく、対象となる保証の手続きが完了したかまで確認します。
相談から成約までは、どのくらいかかりますか?
当社には、相談から最短5日でクロージングした実績があります。赤字・債務超過案件では、おおむね2〜4週間という自社の実績上の目安があります。個別案件の日程を約束するものではありません。許認可や契約の同意、買い手の調査によって必要な期間は変わります。支払期限が迫っている場合は、その日付からお伝えください。
買い手が見つからない場合は、自己破産しかありませんか?
買い手が見つからないことだけで、社長個人の自己破産が決まるわけではありません。会社の財産と債務、個人の保証や資産を分けて、整理の方法を検討します。状況によっては、法的整理が適切な場合もあります。M&Aの検討を続けることで未払いが増えるなら、方針を見直す必要があります。成約しない場合の対応も、最初の相談で確認してください。
まとめ
次の支払日と不足する金額、借入と保証の状況をメモにし、手元にある決算書とともにご相談ください。譲渡を決めていない段階でも、事業を残す余地と、会社・個人に残る負担から整理できます。
あわせて読みたい
- M&Aとは何かをわかりやすく図解、会社の引継ぎ・借金・お金の流れを知る
- M&Aとはビジネスを託す経営判断、借金・雇用・社長の責任を分けて考える
- M&Aとは簡単にいうと「事業の引き継ぎ」借金がある社長のための入門
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”手法と保証は分けて確認”,”subtitle”:”譲るものと残る責任”,”after”:”## 株式譲渡と事業譲渡では、引き継ぐ範囲が違う”,
“items”:[[“1″,”株式譲渡”,”株主が変わり、会社の借入は同じ会社に残る”],[“2″,”事業譲渡”,”事業を移し、売り手に残す借入の整理も考える”],[“3″,”連帯保証”,”どちらの手法でも、解除には金融機関の同意が前提”]]},
{“type”:”steps”,”title”:”支払日から日程を考える”,”subtitle”:”相談から引継ぎまで”,”after”:”## M&Aの進め方は、資金確認から引継ぎ後の確認まで”,
“items”:[“残高と入出金を並べ、不足する日を確認する”,”決算書・借入一覧・保証契約書の順に担当者へ渡す”,”条件を詰め、入金・引渡し・保証の状況を確認する”]}
]
—END FIGURES—