


目次
この記事の対象と結論
私的整理と法的整理の違いは、債権者との合意を軸に進めるか、法律に基づく裁判所の手続で進めるかにあります。どちらを選んでも、会社の借入と社長個人の連帯保証は分けて確認する必要があります。
借入の返済が重く、廃業すれば自分も自己破産するのかと悩む。その段階では、会社を閉じる結論だけを急ぐと、事業を引き継ぐ余地や保証を整理する条件を見落としかねません。
私的整理なら事業が残り、法的整理ならすべて終わる、という区分ではありません。 法的整理にも再建を目指す手続があります。廃業を考えて相談する経営者は珍しくありません。まず、支払日までの資金と、残したい事業、保証契約の内容を同じ資料で確認してください。
私的整理と法的整理は、誰の合意で進むかが違う
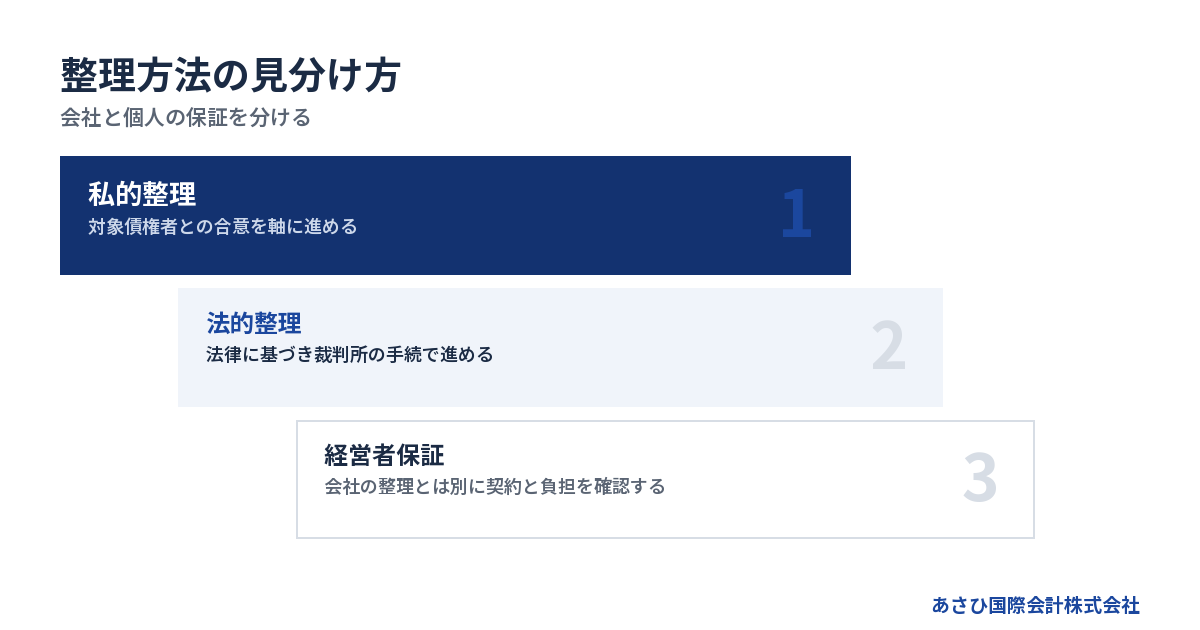
私的整理は対象となる債権者の合意をもとに進めます。法的整理は、法律が定める要件と裁判所の手続に従って進むため、合意の扱いも手続ごとに異なります。
比較表で押さえるのは裁判所・合意・保証
借入を返しきれないとき、返済条件や債務の扱いを見直す方法が債務整理です。私的整理と法的整理は、その進め方の区分にあたります。
→ 横にスクロールできます
| 比較項目 | 私的整理 | 法的整理 |
|---|---|---|
| 進め方の軸 | 対象債権者との合意 | 法律と裁判所の手続 |
| 裁判所の関与 | 原則として関与しない | 裁判所が関与する |
| 同意の扱い | 対象債権者の合意が基本 | 手続ごとに異なる |
| 事業の継続 | 計画と資金次第 | 再建型か清算型かで異なる |
| 情報の広がり | 対象者を絞りやすい | 公的な手続となる |
| 経営者保証 | 別途整理を検討する | 別途整理を検討する |
| 費用 | 専門家報酬など | 裁判所費用と報酬など |
表だけで優劣は決まりません。取引先への影響を抑えたい会社でも、合意に必要な時間を確保できない場合があります。一方、裁判所が関与する手続でも、事業の再建を目指す道はあります。
「知られにくいから私的整理」と決めるより、合意できる見込みと、その間の資金を確認する方が判断に役立ちます。
私的整理では、合意しない債権者への対応が課題になる
私的整理では、返済の変更や債務の減免について、対象債権者に受け入れてもらう必要があります。会社が苦しいと説明するだけでは足りません。どの財産から、どの程度の返済を見込めるのかを示す作業が伴います。
とくに見られるのは、提案を受け入れる経済的な理由です。事業を続けた場合と、閉じた場合の回収見込みを比べます。希望だけの計画では、検討が止まるおそれがあります。
金融機関を主な対象とし、通常の商取引を続けながら検討する場合もあります。ただし、取引先への支払いを続けられる資金が前提です。対象を絞れば、資金不足そのものが解消するわけではありません。
必要な合意が得られないときは、計画の修正や別の手続を検討します。その判断を先延ばしにすると、整理費用まで使い切るおそれがあります。
準則型私的整理には、一定のルールがある
一定の手順や基準に沿って進める私的整理を、準則型私的整理と呼びます。会社と債権者だけで個別に話し合う形とは、手続の枠組みが異なります。
経営者保証に関するガイドラインでは、会社側の手続として、次の枠組みなどが挙げられています。
- 中小企業活性化協議会の再生支援スキーム
- 事業再生ADR
- 中小企業の事業再生等に関するガイドライン
- 特定調停
特定調停のように、裁判所を利用する仕組みも含まれます。そのため、「裁判所を使えばすべて法的整理」という見分け方では、制度の関係を読み違えます。債権者の合意をどう形成する枠組みかまで確認してください。
また、銀行に返済条件の変更を申し出ただけで、保証債務の整理に必要な会社側の手続を満たすとは限りません。利用する枠組みと、経営者保証の整理を組み合わせて検討します。
法的整理を選んでも、事業を残す道はある
法的整理には、財産を整理する清算型と、事業などの再生を図る再建型があります。廃業を考えている会社でも、事業を続ける余地があるかによって検討する手続は変わります。
破産は財産を整理し、再出発にもつなげる手続
返済ができない状態で財産を整理し、債権者への公平な配分を図る裁判所の手続が破産です。会社を閉じる局面では、残った財産と債務をどう扱うかが中心になります。
破産法第1条は、目的として「適正かつ公平な清算」を掲げています。同時に、「経済生活の再生の機会の確保」にも触れています。返せない状態を整理し、その後の生活につなげる意味もあるのです。
法的整理を避けようと無理に営業を続けると、未払いが増える場合があります。新たな仕入れをしても売上を回収できず、従業員の給与まで払えなくなる。その状態では、継続が関係者の負担を広げるおそれがあります。
事業を残せるかの検討と、損失を広げず止める判断は並行して進めます。状況によっては、破産などの法的整理が適切な場合もあります。
民事再生は、債権者の同意と裁判所の認可で進む
事業などの立て直しを目指す法的整理のひとつが民事再生です。返済の計画を定め、その計画に沿った再生を図ります。
民事再生法第1条には、「債権者の多数の同意」と「裁判所の認可」が定められています。私的整理で必要な合意を得られない場合でも、別の枠組みとして検討する余地があります。ただし、反対があっても希望どおりに進むという意味ではありません。
計画を実行できる事業と資金が要ります。受注が残っていても、材料の購入や給与の支払いが止まれば、事業は回りません。借入の負担を軽くした後に収支が成り立つかが検討の出発点です。
また、民事再生を選ぶことと、社長の保証債務が整理されることは別の問題です。会社の再生計画だけを確認して、個人の負担を見落とさないようにします。
特別清算は、解散後の株式会社で検討する
すでに解散し、清算中の株式会社に裁判所が関与する手続が特別清算です。清算の遂行に著しい支障を来す事情や、債務超過の疑いがある場合が対象になります。
会社法第510条には「債務超過の疑いがあること」とあります。さらに第511条は、その疑いがある場合に、清算人が開始の申立てをおこなう義務を定めています。
したがって、借入が残る会社を解散させれば、そのまま通常の清算で終われるとは限りません。解散は営業を終えるための節目であり、債権者への支払いを終えた状態とは異なります。
事業を別会社に引き継いだ後、元の会社を整理する過程で検討される場合もあります。ただし、会社の状態や債権者との関係を踏まえた設計が必要です。「事業を譲れたから、残る会社は放置できる」という進め方は避けてください。
廃業時の選択は、資金・事業・合意の見込みで絞る
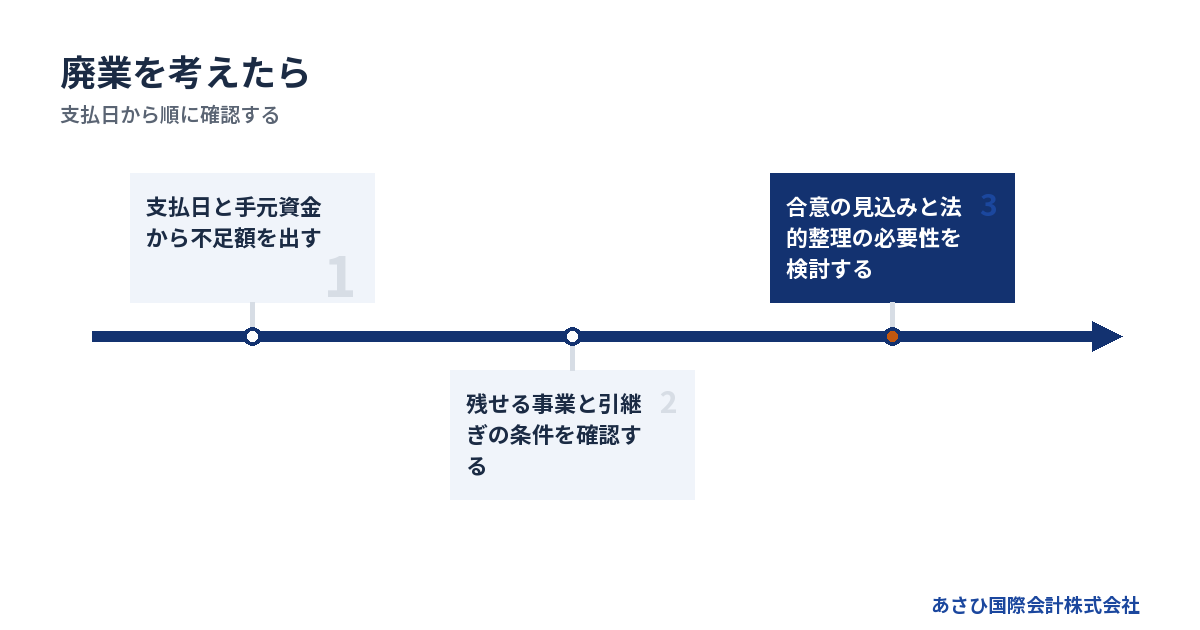
廃業を考える会社では、借入総額だけで整理方法は決まりません。手元資金がいつ不足するか、残せる事業があるか、債権者の合意を見込めるかを照らし合わせます。
支払期限から逆算すると、検討できる時間が見える
預金残高があっても、近く到来する支払いに足りなければ、長い検討期間は取れません。まず、入金と出金を日付順に並べます。決算書の利益より、直近の資金の動きを先に確認する場面です。
用意する情報は、次のとおりです。
- 現在の預金と現金の残高
- 入金予定日と回収の見込み
- 給与や仕入代金の支払日
- 借入の返済日と返済額
- 税金や社会保険料の未納額
入金予定は、確度も分けてください。請求済みでも回収が遅れている売掛金と、入金日が確認できた売掛金を同じように扱うと、余裕を見誤ります。
支払期限を超えている場合や、次の給与に足りない場合は、その事実を相談の最初に伝えます。制度の比較を終えてから相談する必要はありません。資金が足りなくなる日が分かれば、検討の順序も変えられます。
社長が退くことと、事業が終わることを分ける
「もう続けられない」には、社長自身が経営を続けられない場合と、事業の収支が成り立たない場合があります。ここは分けて考えます。
社長の健康や後継者の不在が理由なら、引継ぎによって続く事業もあります。借入返済が重い場合も、事業自体の収支と過去の債務を分けて見なければ、譲渡の余地を判断できません。
確認したいのは、引継ぎ後にも売上が続く根拠です。
- 継続して発注する取引先がいるか
- 現場を担う従業員が残れるか
- 設備や店舗を引き続き使えるか
- 引継ぎ後の収支が成り立つか
取引が社長個人の関係だけに依存している場合は、退任後の売上を慎重に見ます。許認可や契約も、望む形で引き継げるかの確認が必要です。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
債権者が納得する理由を、数字と資料で説明する
私的整理では、会社が続けたいという希望と、債権者が提案を受け入れる理由を結び付けます。廃業を前提とする場合も同じです。財産をどう処分し、返済原資をどう確保するかを説明します。
銀行ごとに担保や保証の条件が違えば、同じ計画でも受け止め方は変わります。借入残高の一覧だけでなく、各契約の条件も必要です。説明の前提をそろえないまま協議すると、後から計画を組み直すことになりかねません。
また、会社が見込む売却価格と、実際に買い手が提示する金額は別です。希望額を返済計画に入れる場合は、根拠と不確実さを明示します。
合意が難しい理由も記録してください。資料不足なのか、回収額への不満なのか、事業の見通しへの疑問なのか。その違いで、追加資料を出すのか、計画を変えるのか、法的整理を検討するのかが変わります。
従業員・家族への説明は、決まった事実から始める
廃業を考える社長は、周囲に迷惑をかけたくない思いから、説明を遅らせがちです。ただ、事実が分からないままでは、従業員も家族も準備できません。
伝える内容と時期は、手続や事業継続への影響を踏まえて決めます。未確定の譲渡話を成約済みのように伝えたり、見込みのない給与支払いを約束したりすることは避けます。
説明に向けて、情報を次のように分けてください。
- 現時点で決まっている事実
- 専門家と検討している事項
- 次に説明できる時期
- 生活に関わる未確定事項
家族には、会社の借入と個人の保証を区別して伝えます。「会社が終わるから何も残らない」と広げず、契約と財産の確認が済んだ範囲で話す方が、具体的な生活の相談につながります。
会社の整理と連帯保証の整理は、別々に確認する
会社の私的整理や法的整理だけで、社長の連帯保証が自動的に外れるわけではありません。借入の整理案と並行して、保証契約の対象や個人の返済負担を確認します。
連帯保証は、会社への請求が終わるまで待つ仕組みではない
会社が借りたお金でも、連帯保証契約を結んでいる社長には、契約に基づく責任が生じます。会社の財産をすべて処分した後でなければ請求されない、と考えるのは危険です。
民法第454条では、連帯保証人は催告の抗弁と検索の抗弁を有しないと定められています。通常の保証で認められる、会社への請求や財産への執行を先に求める権利がないということです。
ただし、請求の対象や時期は契約と借入の状態を確認して判断します。代表者であるという肩書きだけで、保証の範囲は分かりません。
- 誰が保証人になっているか
- どの借入を保証しているか
- 保証の上限が定められているか
- 担保として差し入れた財産は何か
保証書の写しが見つからない場合は、その旨を資料に残してください。手元に書面がないことと、保証契約が存在しないことは同じではありません。
ガイドラインによる保証債務の整理には要件がある
一定の条件のもとで、保証人の破産を回避しながら保証債務を整理する枠組みがあります。経営者保証に関するガイドラインです。利用を申し出れば、そのまま債務が免除される制度ではありません。
保証債務の整理を申し出る要件は、同ガイドラインの第7項に定められています。会社側の手続も、その要件に含まれます。
| 確認する要件 | 確認内容 |
|---|---|
| 保証契約 | 第3項の要件を満たすか |
| 会社側の整理 | 対象手続があるか |
| 経済的な合理性 | 債権者の回収を見込めるか |
| 保証人の事情 | 免責不許可事由の有無など |
会社側では、法的整理または準則型私的整理の申立てが必要です。ガイドラインの利用と同時に申し立てる場合のほか、係属中や終結済みの場合も含まれます。
加えて、会社と保証人の資産・債務を踏まえた経済的な合理性が求められます。破産による配当より多くの回収が見込めるか、などの検討です。保証人には、破産法第252条第1項の免責不許可事由がないことなども求められます。同項第10号は、この要件の対象から除かれます。
新たな融資で保証を求めないための要件と、すでにある保証債務を整理する要件は異なります。資産を開示したことだけで利用可否を判断しないでください。
自宅や生活費は、残せる条件を個別に検討する
自宅を失うことが心配で、会社の整理に踏み出せない人もいます。経営者保証に関するガイドラインでは、一定期間の生計費や華美でない自宅等を残すことについて、検討する枠組みがあります。
ただし、自宅を残せるという約束ではありません。早期に再生や清算へ着手したことによる、債権者の回収見込額の増加などが関係します。担保の有無や財産の状況も確認が必要です。
生活の見通しを立てるには、会社の資金繰りとは別に、家計を書き出します。住居費や生活費のほか、今後の収入の見込みも確認してください。どれだけ残したいかという希望と、認められる範囲を分けて話す材料になります。
財産を家族名義に移すなど、先に処分してから相談することは避けます。資産の動きは、整理の検討に影響しうるためです。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
費用は報酬だけで比べず、整理が終わるまでの資金で見る
私的整理と法的整理の費用は、対象債権者や財産の状況、依頼する業務で変わります。専門家への報酬に加え、検討中の事業資金と会社を閉じる費用も含めて予算を組みます。
私的整理にも資料作成や専門家の費用がかかる
裁判所に申し立てない私的整理でも、費用が不要になるわけではありません。財産や債務の確認、計画の作成、債権者への説明などに専門家の業務が生じます。利用する枠組みによっても費用は変わります。
弁護士報酬には全国一律の基準がありません。金額だけを比較すると、含まれる仕事の違いを見落とします。
見積もりでは、次の範囲を確認してください。
- 会社の整理に含まれる業務
- 経営者個人の保証を扱う業務
- 合意できなかった場合の費用
- 法的整理へ移る場合の追加費用
とくに、会社の依頼と社長個人の依頼が同じ見積もりに含まれるかを確認します。初期費用が低く見えても、保証の整理が別契約なら、総額は変わります。
私的整理が不成立になった場合の扱いも、契約前に聞いておきます。支払時期まで分かれば、手元資金と照合できます。
法人破産では、裁判所への費用と弁護士費用を分ける
法人破産の裁判所費用には、手数料や予納金などがあります。東京地方裁判所の令和8年1月1日版資料では、弁護士を代理人とする自己破産申立ての管財事件について、次の基準が示されています。確認日は2026年8月20日です。
| 費用項目 | 法人の基準額 |
|---|---|
| 申立手数料 | 1,000円 |
| 予納金基準額 | 最低20万円 |
| 法人ごとの加算 | 1件につき16,264円 |
| 予納郵券 | 通常4,950円 |
中目黒庁舎で現金納付する場合、法人ごとの加算は17,000円とされています。事案に応じた変更もあるため、上の金額だけで予算を確定しないでください。
本人申立てや債権者による申立てには、別の基準があります。また、この表は裁判所に納める分です。弁護士費用は別途見込みます。会社と社長個人の両方で手続を検討するなら、それぞれの予算が必要です。
費用を払えないときは、資金不足も相談資料に入れる
手元に費用がない場合も、借入や未払いを放置すると整理の負担が増えかねません。必要額を自力で用意できるまで待つより、残高と支払予定を開示し、費用の確保を含めて検討します。
会社に売却できる財産や回収できる売掛金があっても、使い道を自由に決めてよいとは限りません。担保や他の債権者への影響を確認する必要があります。
親族への返済を優先したり、財産を安く処分したりする前に、法的な問題を確認してください。一部の支払いだけを先行させた経緯が、後の手続で問題になる場合があります。
見積もりを受ける際は、支払時期や分割の可否も確認対象です。ただし、依頼先や事案によって扱いは異なります。「払えないので何もできない」と抱え込まず、資金の不足額まで伝えることが出発点です。
待っている間の赤字も、選択肢の費用に含める
私的整理の協議中も、営業していれば支出が続きます。整理の報酬が低くても、合意を待つ間に赤字が増えるなら、最終的な負担は軽くなりません。
比べたいのは、次の費用です。
- 専門家に支払う報酬
- 裁判所や登記などの実費
- 検討中に不足する運転資金
- 閉鎖や引継ぎに必要な費用
資料に不足がある場合や、債権者の意向がそろわない場合は、検討が長引く可能性があります。期間を「私的整理だから短い」と決め付けないでください。
実務では、どの支払日までに方針を決める必要があるかを先に置きます。その日までに合意の見込みが立たない場合の次の行動も決めます。期限のない協議を続けるより、事業と手元資金を守る判断につながります。
再生型M&Aは、債務整理と組み合わせて検討する
再生型M&Aは、事業を引き継ぐための選択肢です。私的整理や法的整理と組み合わせる場合があり、会社の借入や社長の保証を自動的に消すものではありません。
会社を譲る形と、事業を譲る形では残る債務が違う
会社の株式を譲る場合、法人自体は変わりません。会社の借入は、その会社に残ります。買い手が変わることで、返済の見通しや保証の扱いをどう変えられるかを検討します。
事業譲渡では、引き継ぐ財産や契約などを定めます。元の会社に債務が残る場合は、その会社の整理も必要です。譲渡代金の使い道や、残った債務への対応まで計画に入れます。
また、商号を引き続き使う場合など、譲受会社にも責任が生じる規定があります。事業を移せば債務から切り離せると単純には扱えません。不当に低い対価での譲渡にも、法的な検討が要ります。
廃業との比較では、売却価格だけを見ないでください。事業を引き継いだ後の元の会社と、社長個人の状態まで確認します。
買い手の約束と、金融機関による保証解除を分ける
譲渡契約で買い手が保証解除に向けた義務を負っても、それだけで金融機関との保証契約が消えるわけではありません。解除や移行には、金融機関等の判断が関わります。
「買い手が外すと言った」と「金融機関が解除した」は、確認する相手も書類も違います。 契約に何を書くかと、実際の解除をどう確認するかを分けて準備します。
- 解除に向けて誰が何をするか
- 金融機関の同意をどう確認するか
- 解除が遅れた場合にどう対応するか
- 完了を確認する書類は何か
代表者を変更しただけで、元の社長の保証が終わったと判断しないでください。譲渡の契約書と保証の書類を別に確認する必要があります。
あさひ国際会計株式会社では、これまで成約に至った案件で、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
法律の判断とM&Aの後方支援は役割が異なる
債務整理の法的な判断や、委任を受けた交渉・申立ては、弁護士等の専門家が担います。破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。依頼の範囲をそろえて検討してください。
当社は、再生型M&Aの仲介と資料整備による後方支援を担います。金融機関との交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等です。
具体的には、次の業務でご本人の判断や説明を支えます。
- 財務と事業の現状を資料にまとめる
- 事業価値を説明する資料を作る
- 引継ぎ先の候補を検討する
- 保証解除を見据えた譲渡条件を設計する
M&Aだけを前提にはしません。事業継続の見込みや資金によっては、法的整理が適切な場合もあります。すでに弁護士へ依頼している場合は、その方針や手続の進行状況も共有してください。
相談では、支払日と保証の資料から確認する
相談時点で資料が全部そろっている必要はありません。分かる数字と分からない項目を分けるだけでも、確認を進める材料になります。
最初の準備は、次の順序です。
1. 支払期限と不足しそうな金額を書く。
2. 借入先と保証人を一覧にする。
3. 決算書と直近の収支資料を集める。
4. 事業と生活で残したいものを伝える。
あさひ国際会計株式会社の相談は無料です。M&A仲介は着手金なしの成功報酬制で、成約時に譲渡代金から報酬を精算します。そのため、売り手の手元からの報酬の持ち出しは0円です。弁護士費用や裁判所費用まで無料になるという意味ではありません。
廃業を決めた後でも、事業の引継ぎを検討できるかは状態によります。詳しくは自己破産しないで会社をたたむ方法をご覧ください。
よくある質問
私的整理なら、取引先や従業員に知られずに進められますか?
対象債権者を絞って検討できる場合はありますが、知られないとは約束できません。資金不足が仕入れや給与に及べば、事業への影響が表に出る可能性があります。秘密を保つ希望に加え、誰にいつ説明する必要があるかも検討してください。合意前の段階と、事業を止める段階では、必要な説明が異なります。
私的整理がまとまらなければ、法的整理に変えられますか?
法的整理を改めて検討する場合はあります。ただし、自動的に切り替わるわけではありません。利用する手続に応じて、申立てや費用の準備が必要です。協議が不成立になった場合に備え、資金をどこまで残すか、いつ方針を見直すかを決めておくと、次の対応を取りやすくなります。
会社が破産すると、連帯保証人の社長も自己破産しますか?
会社と社長個人の手続は別です。連帯保証があれば個人への請求が問題になりますが、個人の資産や債務、保証債務の整理が可能かによって対応は変わります。会社の破産だけを理由に、社長の自己破産まで決まるわけではありません。会社側の手続と並行して、個人の保証契約と家計を確認します。
廃業を決めていても、私的整理やM&Aを相談できますか?
廃業を前提とした私的整理や、事業の引継ぎを検討する余地はあります。ただし、すでに従業員が離れ、契約や設備が失われている場合は、選択肢が狭まる可能性があります。「経営から退きたい」のか、「事業そのものを終えたい」のかを伝えてください。手元資金と事業の状態を踏まえて、検討できる範囲を整理します。
まとめ
次の支払日までの不足額と、会社の借入・個人の保証を分けたメモを用意してください。私的整理と法的整理のどちらかを先に決めず、その資料をもとに、廃業と事業の引継ぎを含めて当社へご相談ください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496