


目次
この記事の対象と結論
私的整理は、債権者の合意が得られれば、事業や取引への影響を抑えて借入の整理を進められる選択肢です。ただし、合意までの資金と、経営者の連帯保証をどう扱うかが課題になります。
廃業を考えるほど資金繰りが厳しいと、「会社を閉めれば借金も終わるのか」と不安になるものです。廃業や保証について相談する経営者は珍しくありません。資料がそろわない段階でも、困っていることから話して構いません。
私的整理を選ぶ基準は、合意の見込み、合意までの資金、保証債務の出口です。会社を続けるか閉めるかに加え、事業を他社へ引き継ぐ余地も検討できます。状況によっては、法的整理が適切な場合もあります。従業員への支払いと家族の暮らしを含め、現実に実行できる道を選びましょう。
私的整理は、会社を続ける場合にも閉める場合にも使われる
私的整理は、債権者との合意をもとに返済条件や債務の扱いを決める方法です。会社の再建だけを目的とするものではなく、事業を終える場面でも検討されます。
合意するのは返済の時期や金額、残った債務の扱い
借入を当初の予定どおり返せないとき、返済期限の変更などを債権者と話し合う場合があります。返済条件を変えても立て直せないなら、債務の減免を含む整理が論点になります。求める内容で、必要な説明も変わります。
返済を待ってもらう話であれば、その後の返済原資を示します。減免を求めるなら、資産の処分や事業の引継ぎによる回収見込みも検討対象です。「今は払えない」という事情だけでは、相手が判断する材料として足りません。
話合いの対象は、借入残高だけではありません。
- どの債権者を整理の対象とするか
- 返済に充てる資金をどう確保するか
- 合意した内容をいつ実行するか
- 合意できない場合にどう切り替えるか
交渉の主体は経営者本人です。法律上の判断や代理交渉が必要な場合は、依頼する弁護士等の専門家が担います。
準則型私的整理では共通のルールに沿って進める
債権者と個別に話し合う方法に加え、公表されたルールに沿って進める仕組みがあります。こうした枠組みを、準則型私的整理と呼びます。
「中小企業の事業再生等に関するガイドライン」などが、その枠組みに含まれます。中小企業活性化協議会の再生支援スキームも該当します。ただし、どの枠組みでも同じ要件で利用できる、という意味ではありません。
ルールがあれば、経営者の希望だけで債務を減らせるわけでもありません。対象となる債権者への説明や、計画の妥当性の確認が必要です。手続きに沿うための資料作成にも時間がかかります。
廃業を考える経営者にとって、枠組みの区別が効いてくるのは保証債務の整理です。会社側で採る手続きが、個人側の制度利用に関わることがあります。費用や名称だけで選ばず、会社と保証人の処理をつなげて検討します。
廃業の意思と、借金を整理する方法は分けて考える
「もう経営を続けられない」という意思があっても、すぐ全業務を止めるかは別の判断です。受注済みの仕事を終える余地や、買い手への引継ぎ可能性が残る場合があります。経営者の引退と事業の終了は、同じ結論になるとは限りません。
一方、営業を止めた後にも、借入や未払いの処理は残ります。株式会社では、解散と清算にも区別があります。会社法第475条は、株主総会決議による解散などについて「清算をしなければならない」と定めています。出典はe-Gov法令検索「会社法」です。
私的整理で何を合意できるかによって、その後の会社の閉じ方も変わります。合意を得た段階と、法人の整理が終わる段階を分けて予定に入れてください。事業停止の日だけ決めても、借金や保証の処理まで終わるとは限らないためです。
私的整理のメリットは、取引と事業価値を残しやすいこと
私的整理では、対象となる債権者との間で話を進め、取引への影響を抑えられる場合があります。廃業を考えていても、事業の価値を保ちながら出口を探せる点に利点があります。
情報が広がる範囲を抑えて話し合える
裁判所で進める手続きと比べ、私的整理は関係者を限って協議しやすい場合があります。経営不安の情報が広がることで、受注が減る状況を避けたい会社には意味があります。売上が保てれば、整理中の支払いにも役立つためです。
ただし、「誰にも知られずに終えられる」という理解は避けてください。債権者への情報開示は必要です。取引の継続や事業の引継ぎに関わる相手には、説明が必要になることもあります。
情報を伏せ続けると、後から対応が難しくなる場面もあります。支払える見込みが変わったのに、従来どおりの約束を重ねれば、取引先の判断にも影響します。共有先を絞ることと、必要な事実を伝えないことは区別しましょう。
検討時には、誰に何を伝えるかを整理します。説明の時期も含め、経営者本人と依頼する専門家で方針を合わせます。
仕入れや雇用を維持しながら整理する余地がある
金融債務を中心に整理し、日常の仕入れや従業員への支払いを続ける計画が考えられます。取引が続けば、顧客への納品やサービスを維持しやすくなります。従業員にとっても、仕事を続けられる余地が残ります。
もっとも、営業を続けるには資金が要ります。借入の返済条件を変えただけで、給与や仕入代金が払える状態になるかを確かめます。売上があっても入金が先なら、その間の負担は残るためです。
経営者が退く予定でも、従業員や顧客が事業を支えている場合があります。買い手が引き継げる状態を保つことは、事業譲渡の検討にもつながります。人が離れ、取引が切れた後では、同じ条件で譲れないこともあります。
雇用を残したいという希望は、早い段階で共有してください。保証の整理と同じく、譲れない条件として計画に反映させます。
会社の状況に合わせた返済案を検討できる
私的整理では、資金が入る時期や事業の見通しを踏まえて返済案を話し合います。返済期限の調整が有効な会社もあれば、事業の売却を含めて考える会社もあります。出発点は、実際に払える金額です。
廃業を予定しているなら、将来の営業利益を返済原資にする計画には限界があります。回収予定の売掛金や処分できる資産を調べ、整理にかかる費用も差し引きます。帳簿上の金額を、そのまま現金と扱うのは避けましょう。
柔軟に話し合える一方、提案には根拠が求められます。資産を急いで処分した場合と、事業を引き継いだ場合で、債権者の回収がどう変わるか。そうした比較が、合意を検討する材料になります。
経営者の希望を数字に置き換える作業です。返済額だけを先に決めると、後から資金が足りなくなるおそれがあります。
経営者が退き、事業は引き継ぐ道を組み合わせられる
会社を自力で立て直す体力がなくても、買い手のもとで事業が続く可能性はあります。債務の整理と事業の引継ぎを組み合わせる考え方です。経営者が働き続けることだけを前提にしません。
再生型M&Aでは、借入額とともに、顧客との取引や従業員の技能を確認します。買い手が引き継いだ後、事業として成り立つかが検討の中心です。赤字や債務超過という表示だけで、譲渡の可否を決めるのは早計です。
ただし、M&Aと私的整理は別の働きをします。買い手が見つかっても、債務や保証の扱いが未解決なら計画を詰める必要があります。売却の合意だけで、債権者との合意まで代替できるわけではありません。
廃業との比較は、詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
私的整理のデメリットは、合意と資金の両方が必要なこと
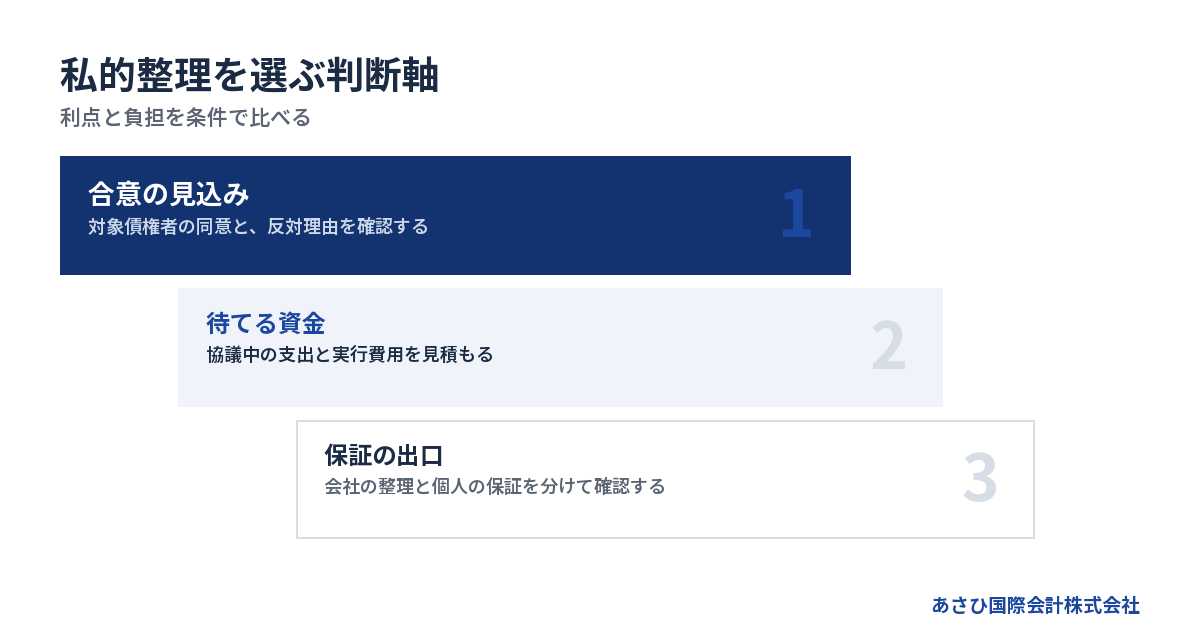
私的整理は、債権者の同意が得られなければ計画どおりに進みません。協議中にも支出が続くため、合意できそうかという判断と、待てるかという判断を並行しておこないます。
対象債権者の同意がそろわないと計画が止まる
私的整理は、原則として対象債権者全員の同意を前提に進めます。主な取引銀行が前向きでも、他の対象債権者の判断が同じとは限りません。担保の有無などで、回収に関する立場が異なるためです。
「債権者の数が少ないからまとまりやすい」とも決められません。少数でも、提案への反対理由を解消できなければ合意は難しくなります。反対の理由が資料不足なのか、回収見込みへの不満なのかで、対応も変わります。
検討を進める際は、反応を次のように整理します。
- 追加資料があれば判断できる
- 返済条件の修正が求められている
- 計画の前提に異論がある
- 回答の時期が見通せない
返答がない状態を、同意に近づいている状態と扱わないことです。見通しが変わったら、資金計画も更新します。
話合いの開始だけでは返済や請求は止まらない
私的整理を検討すると伝えただけで、支払いの義務が一斉に止まるわけではありません。返済を待ってもらうには、その取扱いについて確認が要ります。協議中だから支払わなくてよい、と自己判断しないでください。
確認するのは、猶予の有無だけでもありません。対象となる支払いと、いつまでの扱いかをそろえて把握します。会社への返済請求と、保証人への請求がどう扱われるかも別に確認する必要があります。
相談が始まった安心感から、資金繰り表の更新を止めるのも避けたいところです。借入返済が調整されても、対象外の支払いが残る場合があります。給与や日常の仕入れをどう維持するか、現金の動きで確かめます。
支払先の選び方にも法的な検討が要る場合があります。親族など特定の相手を優先する前に、依頼する弁護士へ事情を伝えてください。
協議が長引くほど、廃業や引継ぎに使う資金が減る
私的整理には、資料の作成と検討の時間がかかります。その間も会社を維持する支出は続きます。合意まで待てても、実行する費用が残らなければ、計画をやり直すことになりかねません。
とくに廃業検討中の会社では、営業を続けるほど現金が減るかを確認します。借入返済を除いた事業の収支が赤字なら、時間の経過が負担になるためです。入金予定がずれた場合の余裕も見ておきます。
資金繰りは、次の支出まで含めて作ります。
- 整理中の給与や家賃
- 事業を引き継ぐための支出
- 専門家へ依頼する費用
- 合意できない場合の整理費用
借入残高が同じでも、残る現金によって選べる道は変わります。詳しくは私的整理のデメリットは合意待ちの資金負担と保証の残り方―廃業時の判断基準をご覧ください。
費用が安く済むとは限らず、融資への影響も残る
裁判所を中心とする手続きではないからといって、私的整理が低費用で終わるとは限りません。財務資料の調査や計画の作成、法律上の対応などに費用が生じます。長期化すれば、会社を維持する支出も増えます。
見積もりでは、依頼する作業の範囲を確認してください。会社の債務整理だけの報酬なのか、保証人の整理も含むのかで比較結果が変わります。合意できずに別の手続きへ進む場合の追加費用も確認対象です。
資金を用意できないときは、その事実を最初に伝えます。支払時期を含めて実行可能な計画を組めるか、専門家との確認が必要です。費用を借りて支払う判断も、返済見込みと切り離せません。
また、私的整理でも今後の融資判断に影響することがあります。返済条件の変更や減免を含む以上、新たな融資を受けられる前提で予算を作るのは避けます。
会社の私的整理だけで、社長の連帯保証が終わるとは限らない
会社の借入整理と、経営者個人の保証債務の整理は、対応を分けて確認します。私的整理のメリットを暮らしにつなげるには、個人側の着地点まで計画に入れる必要があります。
保証契約の相手と対象となる借入を調べる
借入の一覧があっても、誰がどの債務を保証しているかが分からない場合があります。まず保証契約の写しを確認してください。手元に見当たらないことと、契約が存在しないことは別です。
連帯保証には、通常の保証と異なる扱いがあります。民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。会社へ先に請求することなどを求める権利がない、という意味です。出典はe-Gov法令検索「民法」です。
会社の整理を待たずに、保証人への請求が問題になる場合もあります。会社の財産を処分した後で考えればよい、とは限りません。
確認項目は、借入先ごとにそろえます。
- 保証人になっている人
- 保証の対象となる債務
- 保証額の範囲や担保の有無
- 債権者から届いている通知
家族への影響も、保証や担保の契約内容をもとに確認します。
保証債務の整理には会社側の手続きなどの要件がある
一定の要件のもとで保証債務の整理を求める枠組みとして、「経営者保証に関するガイドライン」があります。利用すれば希望どおりの整理ができる、という制度ではありません。
同ガイドライン第7項(1)では、保証債務を整理する保証人の要件を定めています。要点は次のとおりです。
- 保証契約が第3項の要件を満たす
- 会社側で対象となる整理手続きがある
- 債権者に経済的な合理性が見込まれる
- 所定の免責不許可事由などがない
会社側では、法的債務整理か準則型私的整理の申立てが必要です。保証整理と同時の申立て、手続きの係属中、すでに終結している場合などが対象になります。
免責不許可事由については、破産法第252条第1項の第10号を除く扱いです。事由が生じておらず、そのおそれもないことが求められます。条項の判断は依頼する弁護士等が確認します。
また、破産した場合より多い回収が見込めるなど、債権者側の合理性も要件です。出典は全国銀行協会「経営者保証に関するガイドライン」第7項(1)です。
生活費や自宅が残るかは、具体的な条件で判断される
保証債務を整理する際、生活の立て直しに必要な資産をどこまで残せるかが問題になります。早期に事業再生や清算に着手した場合、一定の生活費や自宅が検討対象となることがあります。
ガイドライン第5項(3)③には、「生計費に相当する額や華美でない自宅等」という文言があります。ただし、対象債権者の回収見込額の増加額の範囲内で検討する扱いです。出典は全国銀行協会「経営者保証に関するガイドライン」です。
資産を開示すれば自宅が残る、という単純な仕組みではありません。会社側の手続きと保証人の要件を満たし、資産や担保の状況を踏まえて検討します。個人の希望だけでは決まりません。
財産の名義を移したり、資金の所在を分からなくしたりすると、整理の判断に影響し得ます。暮らしを守りたいときほど、現状の資産と必要な生活費を正確に整理してください。
私的整理・法的整理・M&Aは、残せるものと実行条件で比べる
私的整理だけを先に選ぶより、他の選択肢と資金面で比べると判断しやすくなります。M&Aは事業を引き継ぐ方法なので、債務整理と組み合わせる場合もあります。
同意の見込みと事業の存続を別々に比較する
手段を比べる際は、事業が残るかと、借金をどう処理するかを分けます。法的整理にも、再建を目指す手続きと清算する手続きがあります。「裁判所を使うと事業がすべて終わる」と捉えると、比較を誤ります。
→ 横にスクロールできます
| 選択肢 | 主な役割 | 検討する条件 |
|---|---|---|
| 私的整理 | 合意による債務整理 | 同意と実行資金 |
| 民事再生 | 計画による再建 | 継続可能性と資金 |
| 破産 | 財産の公平な清算 | 支払いと資産の状態 |
| M&A | 会社や事業の引継ぎ | 買い手と承継条件 |
民事再生では、債権者の多数の同意と裁判所の認可が関わります。私的整理とは、合意を得る仕組みが異なります。ただし、反対する相手がいるだけで民事再生に適する、とまでは判断できません。
残せる事業や用意できる資金を確認し、依頼する弁護士等が手続きの適否を検討します。表の特徴だけで結論を出さないでください。
待つほど損失が増えるなら法的整理も検討する
私的整理を続ける条件は、合意の可能性が残っていることだけではありません。協議中の支出を支えられ、実行後にも計画が成り立つ必要があります。営業するほど現金が減る場合は、待つ負担が重くなります。
判断を見直す目安として、次の変化を記録します。
- 予定していた入金が遅れた
- 給与や仕入れの資金が足りなくなった
- 債権者から計画への反対が示された
- 引継ぎに必要な人や取引を失った
変化があれば、私的整理の継続だけを前提にせず再検討します。状況によっては法的整理が適切な場合もあります。破産も、財産の清算と経済生活の再生の機会を図る手続きです。
個人の暮らしへの影響は、詳しくは自己破産のデメリットを経営者目線で整理|暮らし・会社・連帯保証への影響をご覧ください。
M&Aでは譲渡価格と残る債務を一緒に確認する
買い手が示した譲渡価格だけでは、経営者の負担を判断できません。株式を譲るのか、会社が事業を譲るのかで、代金を受け取る人が変わります。残る借入や税金も含めて資金の流れを確認します。
株式譲渡では法人格が変わらず、会社の借入は会社に残ります。事業譲渡では引き継ぐ財産を選べますが、債務の扱いには個別の確認が要ります。「事業だけ移せば借金から離れられる」と捉えないでください。
事業譲渡後に商号を使い続ける場合の責任など、法律上の論点もあります。不当に低い価格で事業を移し、債権者を害するような取引にも問題が生じ得ます。価格の根拠と代金の使途を説明できる形で検討します。
経営者保証の解除は、金融機関等の判断が必要です。当事者同士の譲渡契約に解除の約束を書いても、それだけで保証契約の効力が変わるわけではありません。
従業員と取引先への影響を計画に書き込む
私的整理の利点が生きるかは、事業を支える人や取引が残るかにも左右されます。給与を払えない状態や、仕入れが止まる状態では、計画上の売上を保つのが難しくなるためです。
従業員については、支払済みの給与と未払い分を分けて把握します。M&Aを検討するなら、雇用の引継ぎ条件も確認対象です。「仕事は残るはず」という期待だけで説明すると、後から不信につながるおそれがあります。
取引先には、受注済みの仕事をどこまで履行できるかを整理します。今後の発注を受ける際も、納品やサービス提供の見込みが必要です。合意を待つために、新たな未払いを積み重ねる計画は見直します。
家族にも、事業の予定と生活の見通しを分けて伝えると話しやすくなります。責任を感じている経営者ほど、自分だけで負担を引き受けがちです。支払日と契約上の責任を整理することが、関係者へ説明する土台になります。
廃業検討中の私的整理は、支払日から逆算して準備する
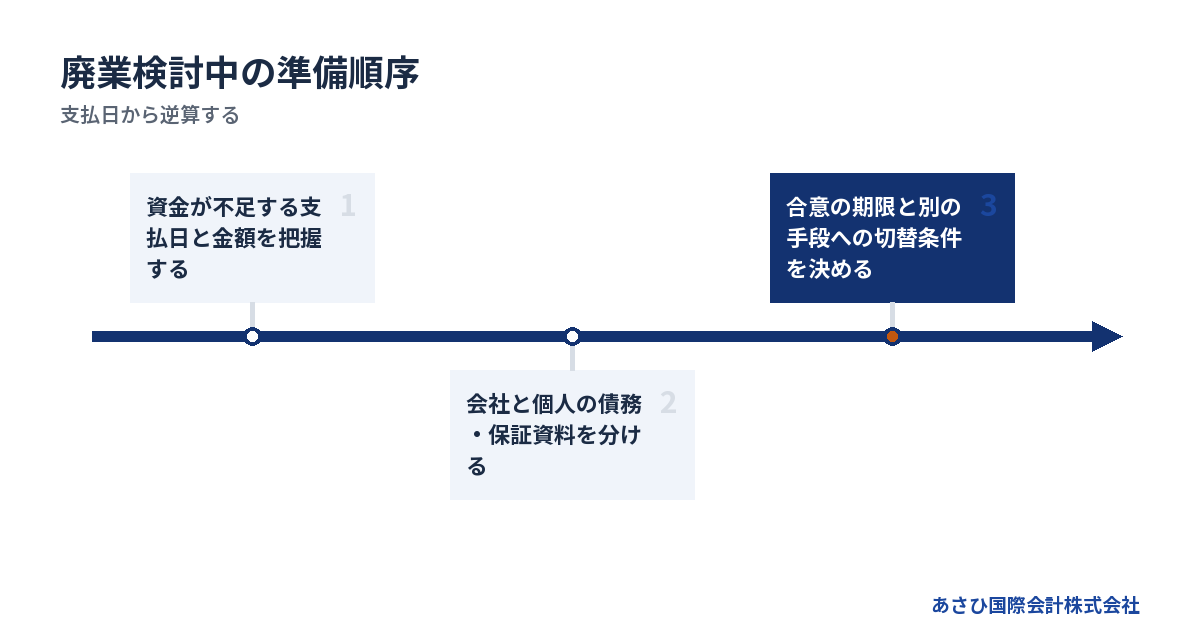
私的整理の準備は、直近の支払いと手元資金の確認から始めます。そのうえで会社と個人の資料を分け、合意を目指す期限と別の手段へ切り替える条件を決めます。
最初に資金が不足する支払日を見つける
決算書の利益より先に確認したいのは、いつ現金が足りなくなるかです。預金残高があっても、直近の給与や仕入代金で使い切ることがあります。売掛金も、入金されるまでは支払いに使えません。
現在の残高を起点に、日付順で資金を並べます。
1. 使える現金と預金の残高を確認する
2. 入金予定と回収の見込みを記録する
3. 支払日ごとに必要額を記録する
4. 残高が不足する日と不足額を把握する
不確かな入金は、その旨を明記してください。見込みどおりに入らない場合の表も作ると、待てる期間が見えます。すでに支払期限を過ぎているものは、通常の予定と分けて伝えます。
整理の相談では「借金が多い」だけでなく、「この支払日に不足する」と説明します。使える時間が分かれば、資料作成や協議の順番も組みやすくなります。
会社と個人の資料を分け、不明点も残しておく
会社の資金と個人の資金を混ぜた一覧では、どちらの債務をどう処理するのか分かりにくくなります。会社用と保証人用に分けて整理してください。社長が立て替えた資金など、両者の関係も記録します。
初回に用意したい資料は、次のとおりです。
- 決算書と直近の試算表
- 借入と返済予定が分かる資料
- 保証契約や担保の資料
- 資金繰り表と未払いの一覧
個人側では、生活費の見通しと保有資産を確認します。家族名義という理由だけで、調査や説明が不要と自己判断しないでください。名義と実際の資金の関係を確認すべき場合もあります。
分からない項目は、空欄を埋めるために推測しないことです。「契約書が見つからない」「残高が未確認」と記録すれば、次に調べる内容が分かります。資料がそろうまで相談を遅らせる必要はありません。
担当範囲と、合意できなかった場合の費用を確認する
弁護士は、手続きの選択や法的な判断、依頼に基づく代理交渉を担います。税務を扱う専門家は、債務や資産の処理に伴う税務を確認します。M&Aの支援者は、買い手候補の検討や引継ぎ条件の設計を担います。
依頼先を選ぶ際は、名称だけで判断しないでください。破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。どちらが適するかは、会社の状態によります。
確認したいのは、次の内容です。
- 会社と保証人のどこまで扱うか
- 誰が債権者との交渉を担うか
- どの時点で費用が発生するか
- 手段を変えた場合に何が追加されるか
費用が払えない懸念も、着手前に共有します。私的整理が不成立になった際の予算を残せるかまで確認してください。費用の総額と支払時期を分けて聞くと、手元資金と照合しやすくなります。
当社では資料整備とM&Aの条件設計で後方支援する
あさひ国際会計株式会社は、再生型M&Aの仲介を通じて事業の引継ぎを検討します。金融機関との協議に必要な資料の整備や、事業価値の説明資料を作成します。経営者ご本人の協議を支える後方支援です。
債権者との交渉主体は、経営者本人と、必要に応じて依頼する弁護士等の専門家です。当社が債権者との法律上の交渉を代理するという意味ではありません。連帯保証の解除を見据え、M&Aの条件設計をおこないます。
相談は無料で、仲介報酬は成功報酬のみです。報酬を成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬が無料という意味ではなく、別途依頼する法律・税務等の費用は区別して確認します。
初回は、廃業を考えている理由と支払いの状況をお知らせください。最初から私的整理やM&Aの利用を決めておく必要はありません。事業の引継ぎ余地と保証の状況を整理するところから始められます。
よくある質問
私的整理なら、取引先に知られずに廃業できますか?
関係者を限って協議できる場合はありますが、秘密のまま廃業できるとは限りません。債権者への情報開示に加え、従業員や取引先への説明が必要になるためです。事業を止める日だけでなく、誰にいつ伝えるかも計画に入れます。
債務超過の会社でも私的整理を検討できますか?
債務超過だけで検討対象から外れるとは限りません。返済や資産処分の見込み、事業の価値、債権者の同意などを確認します。帳簿上の資産不足と、直近の支払いに使える現金は別の問題です。決算書と資金繰り表の両方で判断します。
会社の私的整理に合意できれば、自己破産を避けられますか?
会社の整理への合意だけでは、経営者個人の結論は決まりません。保証債務がどう扱われるか、他に個人の借入があるかも確認します。経営者保証に関するガイドラインを使う場合も、会社側の手続きや保証人の要件を満たす必要があります。
廃業を決めてから相談しても間に合いますか?
廃業の意思が固まっていても、検討できることはあります。ただし、事業停止や資産処分が進むと、引継ぎの条件が変わる場合があります。決まった事項と未実行の事項を分けて伝えてください。支払いが迫っているなら、その日付と不足額を先に共有します。
まとめ
直近の支払日、手元資金、保証契約の分かる資料をそろえ、私的整理の合意を待てる状態か確認してください。廃業と事業の引継ぎで迷っている場合は、現在の支払い状況から当社へご相談いただけます。
あわせて読みたい
- 自社株消却のメリットが届く範囲、株式の整理と廃業資金・連帯保証の境界線
- 私的整理の事例から読み解く廃業の出口、事業を残す条件と連帯保証の着地点
- 私的整理手続きとは、債権者との合意で廃業と連帯保証の出口を探る仕組み
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496