


目次
この記事の対象と結論
倒産手続きは、資金と債務を把握し、会社を清算するか、事業を残すかを検討するところから始まります。法人破産を選ぶ場合は、申立て、開始決定、財産の調査・換価、配当などを経て終了へ進むのが基本です。
借入の返済が苦しく、連帯保証まで請求されたら暮らせない。そんな不安がある経営者は、会社の手続きと社長個人の保証債務を、別々に確認してください。 法人の破産だけで、個人の保証が整理されるわけではありません。
今できる準備は、次の支払日と不足額をメモにすること。そこに保証契約の有無を添えれば、相談の出発点になります。廃業か譲渡かを決めてから相談する必要はありません。状況によっては法的整理が適切な場合もあるため、資金が残るうちに選択肢を比べます。
倒産手続きの流れは、清算するか事業を続けるかで変わる
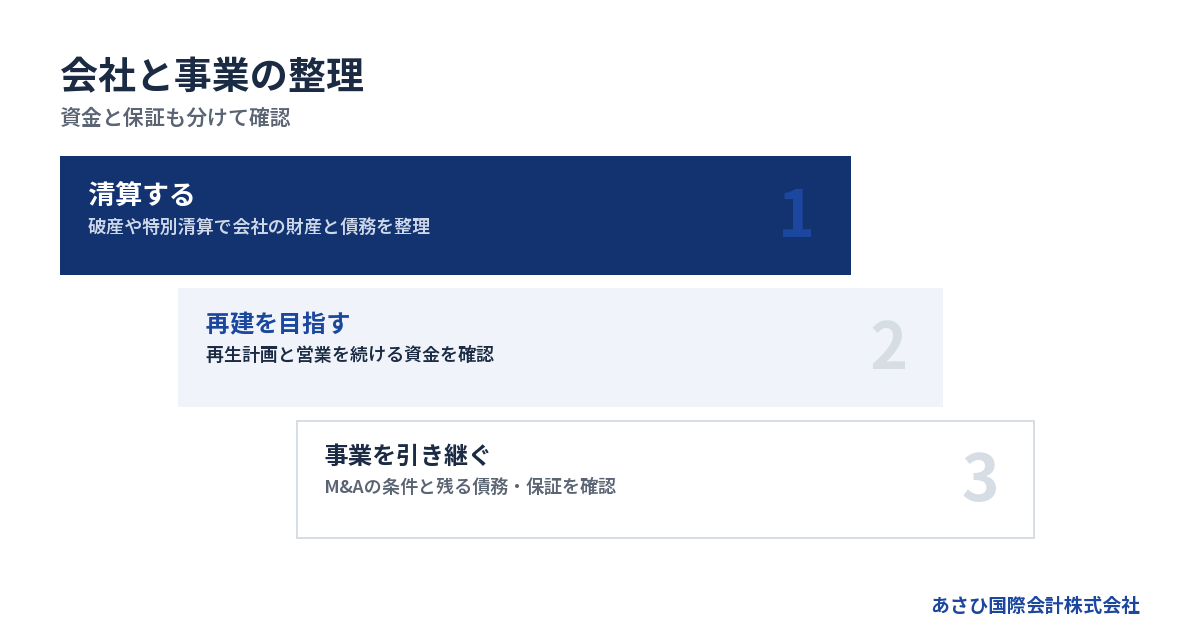
倒産手続きには、財産を整理する清算型と、事業の再建を目指す再建型があります。「倒産する」と決めるだけでは、その後の手順は定まりません。
「倒産」は手続きの名前をひとつに決める言葉ではない
日常の会話では、営業停止も破産も「倒産」と呼ばれがちです。しかし、裁判所に申し立てる際には、具体的な手続きを選ぶことになります。
国民生活センターの『国民生活』2025年3月号は、倒産手続きを次のように整理しています。清算型が破産・特別清算、再建型が民事再生・会社更生です。以下は同資料の分類にもとづく比較です。
→ 横にスクロールできます
| 手続き | 主な方向性 | 流れの特徴 |
|---|---|---|
| 破産 | 財産を清算する | 申立て後に財産を整理 |
| 特別清算 | 清算を進める | 解散して清算に入る |
| 民事再生 | 事業の再建を図る | 再生計画を定める |
| 会社更生 | 事業の再建を図る | 裁判所の手続きで再建 |
出典:国民生活センター「倒産手続」(2025年3月号、2026年8月確認)。
会社をたたむ意向があっても、事業を引き継げる可能性は別に検討できます。反対に、続けたい気持ちが強くても、営業資金の裏付けがなければ再建案は進めにくくなります。
破産と特別清算では、手続きに入る順序が違う
法人破産は、申立てを受けた裁判所の開始決定によって進みます。株式会社では、破産手続開始の決定そのものが解散事由です。株主総会で解散してから破産を申し立てる、という順序に限られません。
特別清算は、すでに解散して清算中の株式会社が対象です。会社法510条は、開始原因のひとつに「債務超過の疑いがあること」を挙げています。単に借金がある会社なら、同じ手順で利用できるという仕組みではありません。
出典:会社法471条・510条(e-Gov法令検索)(2026年8月確認)。
まず解散登記をすればよい、と考えて動くと、資金や契約の整理が後回しになります。支払いを終えられる見込みと、選ぶ手続きを先に照合するほうが、準備の手戻りを減らせます。
再建を選ぶなら、計画と当面の支払資金を分けて考える
民事再生は、事業を続けながら再生を図る手続きです。ただし、申立てだけで事業が立ち直るわけではありません。
民事再生法1条には「その債権者の多数の同意を得」と「裁判所の認可を受けた再生計画」という文言があります。事業の見通しに加え、計画を成立させる条件も確認する必要があります。
出典:民事再生法1条(e-Gov法令検索)(2026年8月確認)。
再建後に利益を出せる計画と、直近の給与を払えるかは別の問題です。売上回復の見込みがあっても、その間の仕入れや人件費を賄えなければ営業は続きません。計画には、資金が尽きる時点も書き込みます。
申立ての準備は、支払日・資料・関係者への説明をそろえることから
倒産手続きの準備では、財産の総額だけでなく、いつ支払いができなくなるかを把握します。同時に、会社と個人の資料を分け、説明の順序を決めていきます。
最初に書き出すのは、残高よりも次の不足日
預金残高があっても、直近の支払予定がそれを上回れば資金不足になります。売掛金が多くても、入金日が支払日の後なら、その日の支払いには使えません。
まず、手元の情報を次の順に並べてください。
1. 現在使える会社の現預金を確認する
2. 入金予定を日付ごとに並べる
3. 支払予定を日付ごとに並べる
4. 資金が不足する日と金額を出す
入金予定には、確定しているものと、まだ約束がないものがあります。ひとつにまとめると、実際より余裕があるように見えてしまいます。
見込みは見込みのまま記録します。回収が遅れている売掛金や、未確定の融資を現金と同じように扱わないこと。給与や税金の未払いも含めれば、借入残高だけでは見えなかった期限が分かります。
会社の資料と社長個人の資料を分ける
決算書が完成していないから相談できない、と待つ必要はありません。資料の不足自体も、最初に伝える情報です。
会社については、次の資料を手元に集めます。
- 決算書と直近の試算表
- 預金の入出金履歴
- 借入返済予定表と借入契約書
- 売掛金・買掛金の明細
- 給与と税金の未払額が分かる資料
- 不動産・設備・賃貸借の契約書
個人については、保証契約と財産の資料を別に用意します。会社名義の資産と個人名義の資産が混ざると、誰が何を負担するのかが見えにくくなるためです。
会社から社長への貸付けや、社長が会社へ入れた資金も記録を残してください。帳簿と通帳に差がある場合は、無理に数字を合わせず、差額と分かる範囲の理由を示します。
特定の返済や資産移転を先に進めない
長く世話になった取引先だけは返したい。親族から借りた分を先に戻したい。資金が足りないときほど、そう考えやすくなります。
ただし、支払不能が疑われる局面では、返済や資産移転が後の手続きで問題になる場合があります。会社の設備を親族へ移したり、個人の口座に売上を入れたりする前に、法的な確認が必要です。
確認対象は、次のような動きです。
- 特定の債権者だけへの返済
- 相場より安い価格での資産売却
- 会社と個人の間の送金
- 関係者への担保の追加提供
通常の支払いを一律に止める判断も、独断では進めないでください。営業の維持や従業員対応との関係があります。何を、誰に、いつ払う予定かを依頼する弁護士に示し、扱いを確認します。
従業員と取引先には、決まったことと未定のことを分ける
説明が遅れれば、従業員は生活費を、取引先は代替の手配を考える時間を失います。一方、方針が未確定のまま「来月は払える」と約束すれば、影響を広げかねません。
説明の準備では、次を区別します。
- 営業を続けられる見込み
- 給与や代金の支払い状況
- 雇用や契約の今後の扱い
- 次に状況を伝える時期
いつ、誰から説明するかも手続きの準備に含めます。会社全体への説明と、個別契約への対応は同じではありません。受注済みの仕事については、納品や返金の扱いを案件ごとに整理する必要があります。
従業員への説明では、給与明細や勤務記録を残すことも欠かせません。未払いがある場合、後から金額や対象期間を確認する資料になります。
法人破産は、申立てから財産の調査・換価・配当へ進む
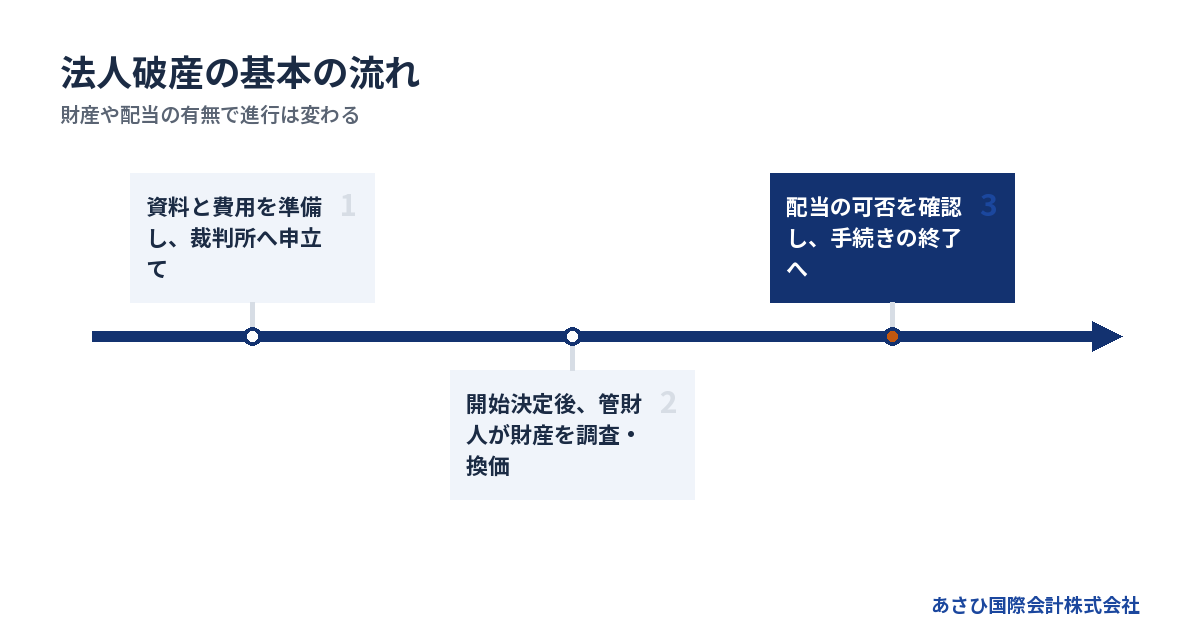
法人破産の一般的な流れは、準備と申立て、開始決定、財産の整理、手続きの終了です。ただし、配当の有無や財産の状況によって、途中の進み方は変わります。
申立てでは、会社の実態を資料で伝える
申立てに向けては、会社が支払えなくなった経緯と、現在の財産・債務を整理します。取引先の数だけでなく、未処理の契約や争いの有無も確認対象です。
通常は、依頼した弁護士が資料を確認し、申立ての準備を進めます。経営者には、会社の実態を説明できる記録を渡す役割があります。
- 資金繰りが悪化した経緯
- 借入先と取引先への未払額
- 会社が所有する財産の所在
- 継続中の契約と未完了の仕事
- 従業員の在籍状況と未払給与
申立書を提出した日と、裁判所が開始決定をする日は別です。提出すればその場ですべてが終わる、という理解では、営業停止や従業員対応の日程がずれてしまいます。
申立てまでに何を済ませるか、提出後に何を説明するか。その境目を依頼先と共有しておきます。
開始決定後は、破産管財人による管理・調査へ移る
裁判所が破産手続開始を決定すると、法人では原則として破産管財人が選ばれます。破産管財人は、会社の財産を調べ、管理し、換価などを進める立場です。
経営者が、それまでと同じ裁量で会社の財産を処分する段階ではなくなります。預金や設備の扱いも、手続きに沿って進める必要があります。
引継ぎで説明するのは、帳簿の数字だけではありません。
- 在庫や設備が置かれている場所
- 売掛金の回収状況
- 鍵や契約書の保管場所
- 会計データの保存先
- 取引先との未解決事項
「担当者しか知らない」という情報も、できる範囲で整理します。電子データを消したり、会社の端末を処分したりすると、後の調査や説明が難しくなるおそれがあります。
財産を現金に換え、債権の内容を確認する
設備などの財産を売却して現金に換えることを、換価と呼びます。売掛金の回収も、財産整理の一部です。
帳簿に載っている金額と、実際に回収できる金額は一致するとは限りません。売れない在庫や、争いのある売掛金があれば、調査や処理に時間がかかる場合があります。
一方で、債権者が届け出る請求内容なども確認されます。会社側の帳簿に未払金が載っていなくても、請求の有無を調べる必要がある場面です。
ここで経営者に求められるのは、記憶だけで答えきろうとしないこと。分かる事実と不明な点を分け、根拠となるメールや契約書を示します。過去の取引を説明できる状態にしておくと、確認を進めやすくなります。
配当の有無で終了までの進み方が変わる
配当に回せる財産があれば、手続きに従って債権者への配当が進みます。財産の状況によっては、配当に至らず手続きが終了する場合もあります。
会社の借金全額を返し終えた日が、破産手続きの終了日になるわけではありません。また、会社の手続きが終わっても、社長個人の保証の問題は別に確認が必要です。
終了までの予定を聞く際は、次の残作業を具体的に確認します。
- 売却や回収が終わっていない財産
- 金額や内容に争いのある債権
- 追加の説明が必要な取引
- 配当や終了に向けた今後の日程
法人破産の期間を、全国共通の月数で示すことはできません。裁判所が公表した一律の標準期間として確認できる情報も限られます。財産や争いの状況を踏まえた、個別の日程を基準にしてください。
会社の手続きと並行して、連帯保証と家族の生活を整理する
会社が破産しても、経営者個人が自動的に破産するわけではありません。ただし、連帯保証をしている借入については、個人への請求を見据えた検討が必要です。
保証の範囲は、借入先ごとの契約で確認する
「社長だから会社の借金を全部負う」と考える前に、どの契約で保証人になっているかを確認します。退任済みの借入や、借換え前後の契約にも確認が必要な場合があります。
民法446条は「保証契約は、書面でしなければ、その効力を生じない」と定めています。電磁的記録による契約も対象です。
出典:民法446条(e-Gov法令検索)(2026年8月確認)。
手元に写しが見つからないことと、契約が存在しないことは別です。記憶だけで保証の有無を決めず、契約内容を確認します。
連帯保証には、通常の保証と異なる点もあります。民法454条により、催告の抗弁と検索の抗弁がありません。「まず会社から回収してほしい」と求める権利が認められないため、会社の財産整理が終わる前に請求を受ける可能性があります。
保証債務の整理では、会社側の手続きも条件になる
経営者保証に関するガイドラインには、すでに負っている保証債務を整理する枠組みがあります。資産を開示すれば、それだけで保証が外れる仕組みではありません。
同ガイドライン7.(1)では、次の要件が示されています。
- 保証契約が第3項の要件を満たすこと
- 会社側で対象となる整理手続きがあること
- 債権者に経済的な合理性が見込まれること
- 所定の免責不許可事由がないこと
会社側では、法的債務整理手続または準則型私的整理手続の申立てが必要です。ガイドライン利用と同時の申立てのほか、手続きが係属中、または終結済みの場合などが対象となります。
経済的な合理性とは、破産手続による配当より多くの回収が見込めることなどです。免責不許可事由についても、破産法252条1項のうち10号を除く範囲が指定されています。
出典:全国銀行協会「経営者保証に関するガイドライン」7.(1)(2026年8月確認)。
利用の可否は、会社と個人の状況を合わせて検討します。詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
自宅と生活費は、会社の財産と分けて見通しを立てる
自宅があるから破産を選べない、会社が破産するから家族の財産も失う。どちらも、契約や所有関係を確認する前には結論を出せません。
生活への影響は、次を整理して見通しを立てます。
- 自宅の所有者と担保の設定
- 家族自身の借入と保証契約
- 会社から受け取っている収入
- 今後の生活費と収入の見込み
家族が会社で働いている場合には、給与の停止も家計へ影響します。会社の支払予定表とは別に、住居費など家計の支出も書き出してください。
個人の自己破産を検討する場合も、暮らしのすべてを失うという理解は正確ではありません。残せる財産や仕事への影響には、法令や個別の条件があります。自宅を残すために名義を移すなどの行動は先行させず、実際の名義と契約を示して確認します。
倒産手続きの費用と期間は、申立て前に資金へ織り込む
倒産手続きには、裁判所へ納める費用と専門家への報酬がかかります。さらに、営業を終えるまでの支出や財産の保管費用も確認する必要があります。
裁判所の費用と弁護士費用を混同しない
東京地方裁判所の令和8年1月1日版資料では、法人の自己破産に次の費用が示されています。弁護士を代理人とする申立ての管財事件についての基準です。
| 費目 | 公表されている額 |
|---|---|
| 申立手数料 | 1,000円 |
| 予納金の基準額 | 最低20万円 |
| 法人1件につき加算 | 16,264円 |
| 予納郵券 | 4,950円 |
出典:東京地方裁判所「破産手続費用一覧」(令和8年1月1日版、2026年8月確認)。
これは裁判所に納める分で、弁護士費用は別途必要です。金額は事案に応じて変更されると資料にも記されています。
本人申立てや債権者からの申立てには、別の予納金基準があります。全国どこでも、法人破産の総額が最低20万円で済むという意味ではありません。所在地を管轄する裁判所と、依頼内容に応じた見積りを使います。
費用を払えない場合は、不足額も相談時に伝える
弁護士報酬には全国一律の報酬基準がありません。依頼先の料金体系や、会社の財産・債権者の状況などによって変わります。
見積りでは、総額に加えて支払時期を確認してください。
- 依頼時に必要な金額
- 申立てまでに必要な金額
- 追加費用が生じる条件
- 見積りに含まれない実費
資金が足りない場合、予定どおり申立てを進められないことがあります。「費用がない」と伝えずに返済を続けると、準備資金がさらに減るおそれもあります。
会社の残存資金や回収予定から何を用意できるか、まず確認します。ただし、回収金を自由に使ってよいかは別の判断です。資産の処分や支払いの順序について、依頼する弁護士の確認を受けてください。
手続費用とは別に、営業終了までの支出がある
裁判所の費用を用意しても、店舗や倉庫の片付けが終わるとは限りません。手続きの予算には、会社の状態に応じた支出も見込みます。
- 営業終了までの人件費
- 賃貸借契約に関する費用
- 在庫や設備の保管費
- 契約終了に伴う精算額
- 書類やデータの保存に必要な費用
すべてを申立て前に支払う、という意味ではありません。誰が、どの段階で処理するかを含めて整理する項目です。
賃貸借契約を先に解約すると、設備の置き場や資料の保管場所に困る場合もあります。反対に、方針を決めず契約を維持すれば費用が増えます。支出額と作業日程を一緒に確認する理由は、ここにあります。
従業員への未払いは、制度があっても記録を残す
倒産で給与を払えない場合には、一定の要件のもとで未払賃金立替払制度が利用されます。対象や上限があるため、未払額の全額がそのまま支給される制度ではありません。
退職の時期や事業主の要件に加え、賃金の種類にも条件があります。定期賃金や退職手当が対象となる一方、賞与や解雇予告手当などは対象外です。
制度の手続きを見据え、次の記録を保存します。
- 従業員ごとの未払額
- 本来の給与支払日
- 勤務記録と給与明細
- 退職日が分かる資料
出典:労働者健康安全機構「未払賃金の立替払制度の概要」(2026年8月確認)。
従業員に制度を説明する際も、支給日や金額を会社の判断で約束しないでください。制度の対象確認と、会社側で整える資料を分けて伝えます。
事業を残せるかは、破産の準備と切り離さずに検討する
再生型M&Aは、事業を他社へ引き継ぐ選択肢です。買い手が見つかるまで支払期限が延びるわけではないため、法的整理の準備と整合させて検討します。
引き継げる仕事があっても、残された時間を確かめる
借入が多いことと、事業に引継ぎ価値がないことは同じではありません。顧客との取引や従業員の技術が、買い手の事業と合う場合もあります。
一方、引継ぎに必要な人が退職した後や、契約が終わった後では、条件が変わります。価値の確認と同時に、事業を維持できる期限を調べます。
- 継続している受注や顧客取引
- 引継ぎを担う従業員の状況
- 設備と許認可の扱い
- 成約までに必要な営業資金
資金の裏付けがないまま、買い手探しだけを続けるのは避けたいところです。見込みが具体化しない場合の方針も、先に決めておきます。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
譲渡代金の受取人と、残る債務を確認する
株式譲渡では、株主が株式を譲ります。会社の法人格は変わらず、会社の借入も原則として会社に残ります。
事業譲渡では、会社が事業を譲るため、代金は原則として譲渡する会社が受け取ります。社長個人が生活費として自由に使えるお金とは区別が必要です。
検討する際は、譲渡価格だけを比べないでください。
- 誰が譲渡代金を受け取るか
- 会社にどの債務が残るか
- 譲渡後の会社をどう整理するか
- 社長個人の保証をどう扱うか
事業譲渡なら債務の問題を切り離せる、と単純には考えられません。商号を続けて使う場合の責任など、契約以外の確認事項もあります。事業を移す方法と残る会社の整理は、一体で設計します。
譲渡契約だけで連帯保証が外れるわけではない
買い手が保証の解除に対応すると約束しても、金融機関との保証契約がその合意だけで消えるわけではありません。保証の解除には、金融機関の同意を踏まえた手続きが必要です。
最終契約では、保証の解除や引継ぎに関する義務を整理します。同時に、対応する借入と必要書類を特定し、未実施の場合の扱いも確認します。
- 対象となる借入と保証契約
- 買い手が担う対応の範囲
- 金融機関の確認が必要な事項
- 解除を確認する書面と時期
出典:中小企業庁「中小M&Aガイドライン」(第3版、2026年8月確認)。
代表者の変更と保証の解除は、別々に確認する作業です。社長を辞めたから終わり、と理解せず、保証契約上の処理まで確かめます。
あさひ国際会計は、資料と条件設計で経営者の判断を支える
あさひ国際会計株式会社では、再生型M&Aの仲介をおこなっています。連帯保証の解除を見据えたスキームを提案し、事業の引継ぎ条件を整理します。
当社の役割は、経営者ご本人の判断や協議を支える後方支援です。金融機関へ説明する財務資料や事業価値の資料を整え、M&Aの条件を設計します。
債権者との交渉は、経営者本人と、必要に応じて依頼する弁護士等の専門家が担います。法的手続きの実行も、依頼者が委任する専門家の領域です。
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円という仕組みです。成功報酬まで無料という意味ではありません。別途生じる税金や専門家費用は、個別に整理します。
譲渡の可能性を含めた考え方は、自己破産しないで会社をたたむ方法をご覧ください。法的整理が適切な状況も含め、事業と保証を分けて検討します。
よくある質問
倒産手続きで迷いやすいのは、会社と個人の関係、申立ての時期、営業を止める順序です。結論を急ぐ前に、何を別々に確認する必要があるかを押さえてください。
会社が倒産すると、社長も自己破産することになりますか?
会社の倒産だけで、社長個人の自己破産が決まるわけではありません。連帯保証の有無と範囲、個人の資産・収入、保証債務の整理方法を確認して判断します。法人と個人を並行して検討する場合でも、それぞれの財産と契約を分けて整理する必要があります。
破産を申し立てたら、経営者の仕事は終わりますか?
申立て後も、財産や取引の説明、資料の引継ぎなどが残ります。開始決定後には、破産管財人による調査への対応が必要です。会社の実態を説明できる経営者や担当者の役割は続くため、連絡が取れる状態を保ち、会計データや契約書を保存してください。
倒産手続きの費用が用意できるまで待ってもよいですか?
費用の不足を理由に相談を待つと、残った資金や選択肢が減るおそれがあります。手元資金と回収予定、次の不足日を伝え、費用の支払時期も含めて確認してください。準備資金を作るための資産売却や特定の返済も、法的な確認をせずに進めないほうが安全です。
営業を止めてからM&Aを検討しても間に合いますか?
停止後も検討できる場合はありますが、従業員の退職や取引終了で引継ぎ条件が変わります。買い手の意向に加え、設備や契約の状態も確認が必要です。営業を続ける資金がない場合には、譲渡だけを前提にせず、法的整理の準備と合わせて方針を決めます。
まとめ
次の支払日と不足額を書き出し、借入返済予定表と保証契約の写しを手元に集めてください。資料がそろっていなくても、そのメモから、会社の整理と事業の引継ぎ、社長個人の保証についてご相談いただけます。
あわせて読みたい
- 法人破産の手続き全体図|申立ての準備から終了まで、費用と社長の役割を整理
- 破産手続開始決定の流れを時系列で整理|申立てから終了まで会社と社長に起こること
- 破産手続きをするとどうなる、会社の整理から社長の生活再建までを時系列で確認
- 破産の流れをたどる経営者のための案内図―申立てから会社と個人の整理が終わるまで
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496