


目次
この記事の対象と結論
自社株とは、自分が経営する会社や勤務先が発行する株式を指す言葉です。社長が「私の自社株」と話す場合は、通常、その人が保有する自分の会社の株式を意味します。発行した会社自身が保有する「自己株式」とは、持ち主が違います。
廃業が頭をよぎり、「この株を売れば借金を返せるか」と考えている方もいるはずです。ただ、自社株の持ち主、会社の借入、社長の連帯保証は分けて確認します。 株を売っただけで会社に代金が入ったり、個人の保証が外れたりするわけではありません。
経営を続けるか、誰かに譲るか、たたむか。判断には、株の値段に加えて事業の価値と支払期限が関わります。出発点は、「誰の株を、誰に渡す話なのか」をはっきりさせることです。
自社株の意味は「誰が保有しているか」で変わる
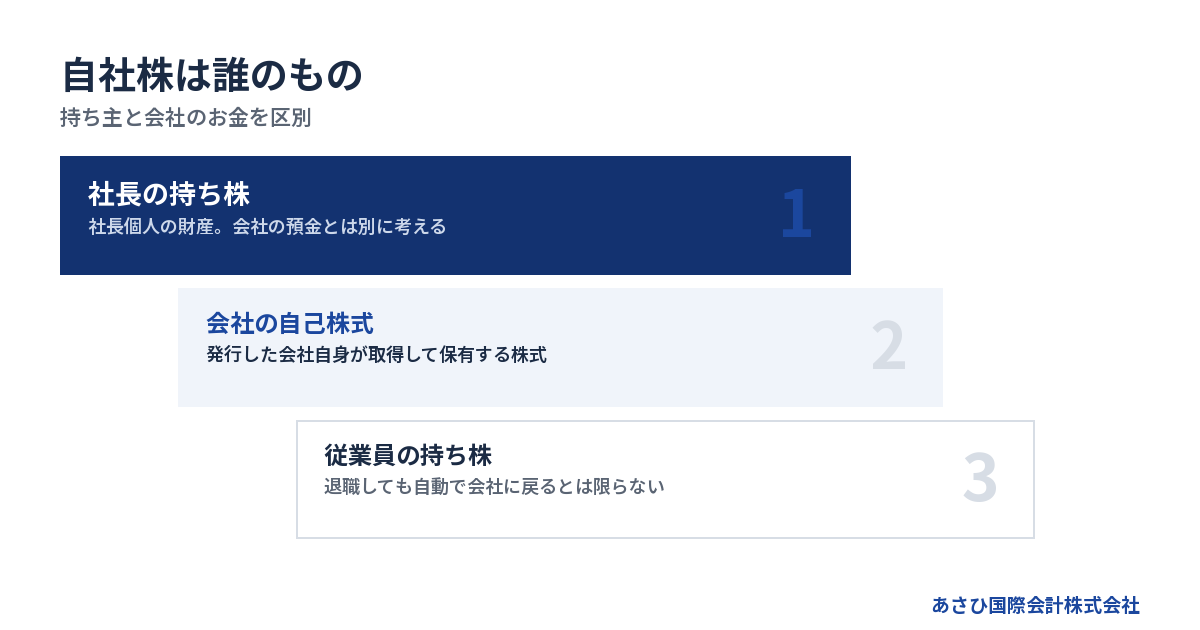
自社株という言葉だけでは、持ち主まで特定できません。社長の個人財産としての株式か、会社が保有する自己株式かによって、取引の意味が変わります。
社長が持つ自社株は、会社への出資に対応する権利
株式会社の株式は、その会社の株主としての地位や権利を表します。創業時に出資したり、前の株主から買い取ったりして保有するものです。社長個人が持つ株は、原則として個人の財産に当たります。
ただし、株を持つことと、会社の預金を自由に使うことは別の話です。預金や設備は会社の財産。株主が生活費として引き出せる残高ではありません。
出資したお金にも、借入金と同じような返済日があるわけではありません。会社に払い込んだ出資金を取り戻したい場合は、株式の売却などを検討することになります。
廃業を考える場面では、この違いが響きます。「自分が出したお金だから先に返してもらう」と決めず、出資と貸付けを区別してください。会社に貸したお金があれば、自社株とは別に記録を確認します。
会社が自分の株を保有すると「自己株式」になる
発行した会社自身が取得して保有する株式を、自己株式と呼びます。社長が持っていた株を会社に売り、その会社が保有する場合などが該当します。日常会話では、こちらも自社株と呼ばれます。
「自社株を整理する」という提案を受けたら、取引の中身を聞き直してください。社長の株を外部の買い手に売る話と、会社が買い取る話では、負担する財布が異なります。
同じ会社の株でも、お金の動きは違います。提案書に売主と買主を書き添え、代金を払う人まで確認すると、曖昧さを減らせます。
従業員が持つ勤務先の株も自社株と呼ばれる
従業員が勤務先の株式を保有している場合も、自社株という言葉が使われます。社長だけに関係する用語ではありません。家族や退職した役員が株主として残っている会社もあります。
役職と株主の地位は別です。退職したからといって、その人の株が自動的に会社へ戻るとは限りません。取得時の取り決めや、その後に結んだ契約を確認します。
事業を譲るときには、現在働いている人だけを調べても足りない場合があります。過去に株を渡した相手がいれば、その経緯も確認対象です。
まずは手元の記録からで構いません。思い出せる株主と保有状況を書き出してください。不明な箇所は空欄にしておくほうが、推測で埋めるより相談を進めやすくなります。
自社株・自己株式・会社の財産を見分ける
自社株の話で混乱したら、株式の発行元と現在の持ち主を分けます。さらに、その話に出てくるお金が誰のものかを確かめてください。
→ 横にスクロールできます
| 呼び方 | 持ち主 | 確認すること |
|---|---|---|
| 社長の自社株 | 社長個人 | 保有株式と売却条件 |
| 従業員の自社株 | 従業員個人 | 保有状況と取り決め |
| 自己株式 | 発行した会社 | 取得の経緯 |
| 会社の預金・設備 | 会社 | 利用・処分の条件 |
会社の株を売る相談なのに、会社の預金残高を売却代金と考えると、判断がずれます。預金には、仕入れや給与の支払いに使う予定があるかもしれません。
「会社に財産がある」と「株主が受け取れるお金がある」は違います。借入や未払いも確認してから、株式の価格や手元に残る金額を検討する順番です。
株主・社長・連帯保証人は、それぞれ別の立場
株主は株式を保有する人であり、社長は経営を担う立場です。同じ人が兼ねていても、退任・株式の売却・連帯保証の見直しは別々に扱います。
株式には意思決定や利益分配に関わる権利がある
株主には、会社の意思決定に参加する権利や、配当などを受ける権利があります。具体的な内容は、株式の種類や会社の定めによって異なります。
配当は、予定どおりに入る収入とは限りません。会社の財務状況に加え、配当をおこなう判断や手続きが関わるためです。株を持っているだけで、毎月お金を受け取れるという意味ではありません。
廃業時にも、出資額がそのまま戻るとは考えないでください。債務などを整理した後に会社の財産が残るかで、受け取れる余地が変わります。
資金繰りが厳しいときは、未定の配当や廃業後の分配を生活費に織り込まないほうが安全です。まだ決まっていない収入と、支払日が決まった支出を分けると、暮らしの見通しも立てやすくなります。
社長を辞めても、自社株の持ち主は変わらない
代表者を交代しても、株式を譲っていなければ株主として残ります。反対に、保有株を譲った後も、買い手との合意で引継ぎを担当する場合があります。
退任と株式譲渡は別々です。「会社を離れる」という言葉だけでは、何が終わり、何が残るのか分かりません。
整理したい立場を書き分けてみてください。
- 日々の経営を担当する立場
- 会社の株式を保有する立場
- 借入の連帯保証人としての立場
- 会社にお金を貸している立場
家族に経営を任せる場合も同じです。役職を引き継いだだけで、自社株や保証契約まで移ったと思い込むと、認識が食い違います。誰が何を引き継ぐのか、契約ごとに確かめていきます。
株主という理由だけで会社の借入を返すわけではない
株式を保有していることと、会社の借入を保証していることは異なります。株式会社の株主は、原則として出資の範囲で責任を負います。別途保証契約を結んでいれば、その契約に基づく責任を確認します。
混同しやすい箇所です。社長自身が出資も経営も保証も担うと、すべてが同じ責任に感じられるためです。
家族が株主になっている場合も、株主名簿だけで返済義務を判断しないでください。保証契約への署名や、財産を担保に入れているかも確認対象です。
なお、経営上の行為などから別の責任が問題になる場合もあります。「株を手放せば過去の責任も消える」と受け止めず、気になる契約や行為を記録しておきます。法的な責任の判断は、必要に応じて弁護士が担う領域です。
自分の株だけで会社全体の譲渡を決められるとは限らない
ほかにも株主がいれば、その人の株まで社長が自由に売ることはできません。買い手がどの範囲の株式を求めるかによって、必要な合意や準備が変わります。
家族経営でも、口頭の了解だけで話を進めないようにします。日頃は経営に関わらない株主でも、売却条件には異なる考えがあるかもしれません。
初めに確認するのは、次の事項です。
- 誰が株式を保有しているか
- 各株主がどれだけ保有しているか
- 株式の移転に承認が必要か
- 過去の売買や相続の記録があるか
資料と認識が食い違う場合は、買い手への説明にも影響します。「昔から自分の会社だから」という感覚に頼らず、株主名簿や契約書を確認してください。不明点があれば、解決にかかる時間も譲渡の日程に織り込みます。
自社株の価格は、資本金や預金残高だけでは決まらない
自社株を売れる金額は、出資した額や帳簿上の財産だけでは決まりません。残る債務と事業の収益力に加え、買い手が引き受ける条件を合わせて検討します。
創業時の出資額と、現在の売却価格を分ける
創業時に払い込んだ金額は、過去の出資額です。現在の会社に同額の現金が残っていることや、その金額で株を売れることを意味しません。
事業を続ける間に、出資したお金は設備や仕入れなどに使われます。損失が続けば財産が減る一方、事業が育てば帳簿に表れにくい強みも蓄積します。
売却を考える際は、創業時の思い入れと現在の条件を切り分けます。努力を否定する話ではありません。買い手が今後どのように事業を続けられるかを、資料で示す作業です。
「出資額だけは取り戻したい」という希望も伝えて構いません。ただし、その希望額が実現する前提で、借入返済や生活費の予定を組まないようにしてください。希望と、現時点で確認できる見込みを分けておきます。
帳簿にある財産も、そのまま現金になるとは限らない
会社の財産を調べるときは、帳簿の数字に加えて回収や売却の見込みを確認します。売掛金の回収が遅れていれば、そのお金を予定日に使えないためです。売れ残った在庫も、帳簿の金額で売れるとは限りません。
設備にも同じ確認が必要です。購入時の価格と現在の売却価格は異なり、搬出などの費用がかかる場合もあります。
株価の説明資料では、次の点を区別します。
- 帳簿に記載された金額
- 現在回収・売却できそうな金額
- 現金化までに必要な期間
- 処分や回収にかかる費用
廃業を急いでいるほど、現金化の時期が判断に効きます。売れる見込みがあっても、支払期限に間に合うとは限りません。その間の資金が不足するなら、売却の話とは別に対応を検討する必要があります。
債務超過でも、引き継ぎたい事業が残る場合がある
資産より負債が多い債務超過の会社でも、事業の引継ぎを検討できる場合があります。買い手が評価するのは、帳簿に記載された財産だけとは限りません。
継続して受注できる仕事や、働く人の経験を評価することもあります。設備と人員がそろい、買い手の事業と組み合わせて運営できるかも判断材料です。
ただし、事業に価値があることと、株主に売却代金が残ることは区別してください。引継ぎ後に必要な資金や、既存の債務をどう扱うかによって条件が変わります。
「債務超過だから株の話をしても無駄だ」と結論を急ぐ必要はありません。一方、高い価格が付く前提にも立たず、株式を譲る案と事業を譲る案を比べます。事業を続ける条件が整わない場合は、廃業・整理との比較も必要です。
税金のための評価と、買い手との売買価格は目的が違う
自社株について、税務上の評価額を聞いたことがある経営者もいるはずです。その数字が、買い手から提示される売買価格と一致するとは限りません。
税金を計算するための評価と、実際の取引条件を決める検討では目的が異なります。評価額だけを取り出して、「この値段で売れる」と判断しないようにしてください。
提示された数字については、次の点を確認します。
- 何の目的で計算した金額か
- どの時点の資料を使ったか
- どの財産や債務を含めたか
- 税金や報酬を差し引く前か
廃業後の暮らしを考えるなら、知りたいのは実際に使える金額です。入金後に支払う費用も並べて、手元に残るお金を確認します。税務の判断は、取引内容を示したうえで税理士が扱う領域です。
自社株を動かす取引では、代金の行き先を確認する
社長が株式を売る取引と、会社が事業を売る取引では、代金を受け取る人が異なります。資金繰りを考えるなら、売却額より先に、お金が入る口座の名義を確かめてください。
第三者に社長の株を売ると、通常は社長が代金を受け取る
社長が保有する株式を第三者へ譲る場合、通常は売主である社長が代金を受け取ります。会社の株主が変わる取引です。
会社へ直接お金が入るとは限りません。買い手から会社への資金供給が必要なら、株式の売買とは別に、方法や実行時期を取り決めます。
株式の売却代金と、会社を動かすための資金は別々に確認してください。 売却条件がまとまっても、給与や仕入れ代金を払えなければ、引継ぎまで事業を保てないおそれがあります。
買い手の提案を読む際には、株価の欄だけで判断しないことです。会社へ入る資金の有無と入金時期を確かめます。その資金でどの支払いを賄えるかまで照らし合わせると、実行できる提案か見えてきます。
発行した会社が買い取ると、会社からお金が出ていく
会社が社長の持ち株を買い取る場合、買い取り代金は会社が負担します。社長個人にお金が入っても、会社側では現預金が減る取引です。
資金繰りに困っている会社で、この流れを取り違えると状況が悪化しかねません。「自社株を買えば資金ができる」という説明には、誰に資金ができるのかを確認してください。
買い取りには、手元の現金以外にも確認事項があります。実施できる財務上の範囲や社内手続き、税務上の扱いも検討対象です。会社に現金があるだけで、自由に買い取れるという話ではありません。
詳しくは自社株買いとは何かをお金の流れから理解する、廃業を考える社長の判断材料をご覧ください。
会社が事業を譲る場合、代金を受け取るのは会社
事業譲渡では、会社が事業や対象となる資産などを譲ります。通常、譲渡代金を受け取るのは売主である会社です。社長個人の株を売る取引とは、お金の入口が異なります。
どの契約や従業員を引き継ぐかは、対象と条件を確認して進めます。借入なども、事業を譲っただけでまとめて買い手へ移ると考えないでください。
→ 横にスクロールできます
| 取引 | 代金を払う人 | 通常の代金受取先 |
|---|---|---|
| 社長の株式を第三者へ譲渡 | 第三者の買い手 | 社長個人 |
| 社長の株式を会社が取得 | 発行した会社 | 社長個人 |
| 会社の事業を譲渡 | 事業の買い手 | 会社 |
会社に代金が入る場合も、全額を社長が受け取れるわけではありません。会社に残る支払いと整理費用を確認します。事業を譲った後の会社に、どんな対応が残るかまで含めた資金計画が必要です。
自己株式の消却だけでは、返済資金は生まれない
会社が保有する自己株式を消す処理を、自己株式の消却と呼びます。株式を買い取ることと、その後に消却することは別の段階です。
消却そのものによって、買い手から代金が振り込まれるわけではありません。株式を消したことで、借入や社長の保証契約まで消えるわけでもありません。
廃業に向けた提案で「株を消して整理する」と説明された場合は、何を整理するのかを確かめます。株式の数の話なのか、会社の債務の話なのかで、必要な対応が異なります。
詳しくは自社株消却とは、会社が持つ株式を消すこと――廃業・借金・連帯保証との距離をご覧ください。名前が似た取引でも、資金と責任への影響を個別に見ていく必要があります。
廃業を考えるときは、自社株と連帯保証を別々に確かめる
自社株を譲っても、連帯保証が自動的に外れるわけではありません。廃業や譲渡の方針を決める際は、株式の扱いと並行して、借入ごとの保証契約を確認します。
売却契約だけで金融機関の同意を代えられない
売主と買い手の間で保証解除を約束しても、それだけで金融機関との保証契約が変わるわけではありません。買い手の約束と、金融機関による解除の判断は区別します。
中小企業庁の中小M&Aガイドライン第3版(p.51)では、経営者保証の解除又は移行の実施は、最終的に金融機関等が判断するものとされています。中小企業庁・中小M&Aガイドライン
売却契約を結んだ段階で、「個人の責任も終わった」と受け止めないでください。どの借入について、どの条件で保証を見直すのかを確認します。
口頭での見通しと、正式な同意も別です。保証の解除を確認できる書面は何か、いつ確認できるのか。その段取りまで整理してから、株式を渡す条件を検討していきます。
借入ごとの残高と保証の有無を同じ表にする
保証の確認は、会社の借入総額を見るだけでは足りません。借入先や契約によって、保証人や担保の状況が異なる場合があるためです。
まず、借入明細と契約書を照らし合わせます。資料が見つからない契約は、確認できていないこと自体を記録してください。
| 確認項目 | 記入する内容 |
|---|---|
| 借入先 | 契約の相手方 |
| 残高・返済 | 現在残高と返済予定 |
| 保証人 | 契約上の保証人 |
| 担保 | 対象財産と所有者 |
会社に貸している社長個人のお金も、株式とは別に整理します。帳簿上の名称だけで決めず、実際の入出金や契約の経緯を確かめる作業です。
自宅などの担保が関わる場合は、保証の話だけで安心しないようにします。所有者と契約内容を照合して、暮らしへの影響を検討してください。
株価の高さだけで買い手を決めない
提示価格が高いことは魅力です。ただ、代金を払えるか、事業を続ける資金があるかまで確認しないと、契約後に困るおそれがあります。
保証について「あとで対応する」と言われた場合も、何をいつまでに進めるのかを確認します。曖昧な説明のまま株式を渡すと、経営から離れた後も保証の問題が残りかねません。
価格と合わせて比較する項目があります。
- 買い手の資金調達の見通し
- 引継ぎ後の事業運営の計画
- 従業員の雇用に関する条件
- 保証の扱いと確認の時期
従業員や家族への責任を感じるなら、希望を条件として書き出してください。取引先への説明時期も、引継ぎの条件に関わります。「迷惑をかけたくない」という気持ちを、確認できる約束へ変えていく作業です。
廃業・株式譲渡・事業譲渡は支払える期間と合わせて比べる
選択肢の比較には、会社の資金がいつまで持つかという情報が必要です。譲渡の可能性があっても、引継ぎまで営業を続ける資金が足りるとは限りません。
廃業する場合も、営業を止めれば支払いがすべて終わるわけではありません。残る契約や未払いを整理する費用まで確認します。
→ 横にスクロールできます
| 選択肢 | 確認したいこと | 個別に残る課題 |
|---|---|---|
| 株式譲渡 | 会社を引き継ぐ条件 | 保証と運転資金 |
| 事業譲渡 | 引き継ぐ事業の範囲 | 元の会社の債務 |
| 廃業・整理 | 営業終了後の支払い | 残債務と保証 |
事業の引継ぎを検討する余地は、株価だけでは判断できません。詳しくは再生型M&Aとは?通常M&Aとの違いと対象企業を解説をご覧ください。
支払いを続ける見込みが立たない場合には、法的整理も比較の対象です。M&Aの検討が、必要な対応を遅らせる理由にならないようにします。
相談の準備は、株主・資金・保証の資料を分けて進める
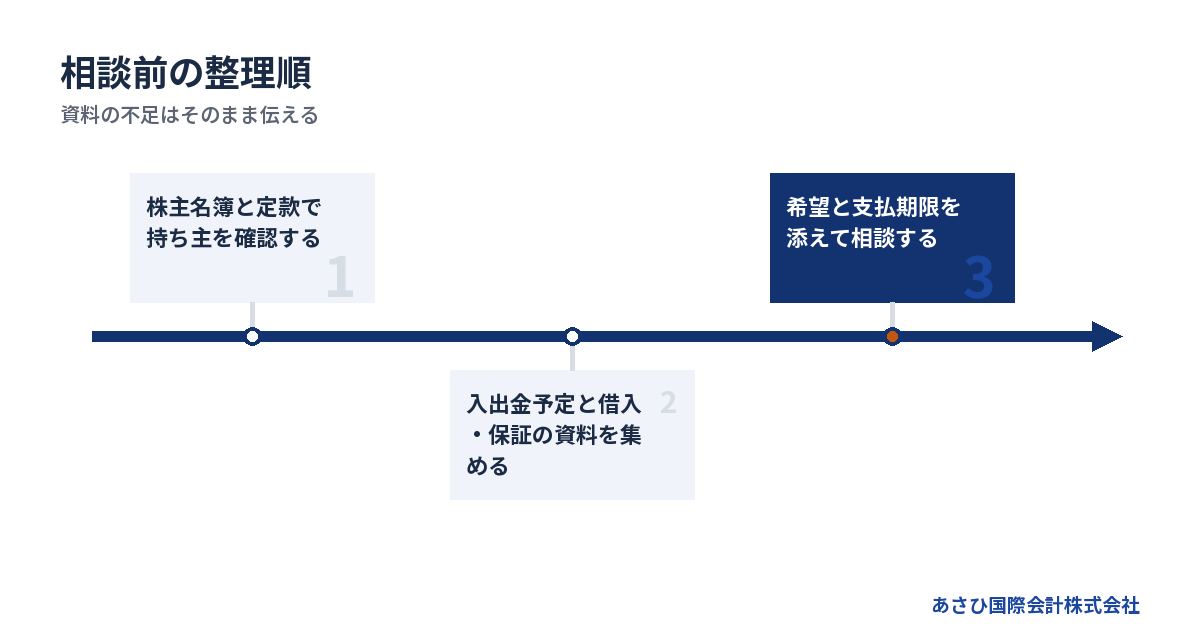
自社株について相談するときは、株式の記録と会社の資金状況を分けて用意します。資料がそろわなくても、支払期限が近い場合は、期限と不足の見込みを先に伝えてください。
株主名簿と定款で、誰の株を動かせるか確かめる
最初に確認したいのは、株式の持ち主と移転の条件です。売却の話が進んでから権利関係の食い違いが分かると、条件の見直しが必要になることがあります。
手元にあれば、次の資料をまとめてください。
- 株主名簿
- 定款
- 過去の株式売買に関する書類
- 相続や贈与に関する書類
記載内容に疑問があれば、勝手に書き換えず、どこが違うと思うかをメモします。名義と実際の出資者が違うと認識している場合も、その経緯を伝えられるようにします。
家族や退職者が関わる話は、感情的な対立を避けたいものです。まず記録を整理し、誰の確認が必要かを判断します。その後に連絡する順番なら、説明の行き違いを減らせます。
決算書に加え、これからの入出金を並べる
自社株の価格を検討する資料と、目の前の支払いを判断する資料は重なりますが、同じではありません。決算書だけでは、現在の残高や来月の支払いまで把握できないためです。
資金の確認には、次の資料を使います。
- 決算書と直近の試算表
- 現在の預金残高が分かる資料
- 今後の入金と支払いの予定
- 借入返済と未払いの一覧
入金予定は、期待している金額と、回収の見込みが立っている金額を区別します。支払いも日付順に並べると、不足が生じる時期を把握しやすくなります。
立派な資料は不要です。手元の表や請求書から、分かっている数字と未確認の数字を分けてください。期限を過ぎた支払いがあれば、金額だけでなく、相手との連絡状況も添えておきます。
株の名義や会社のお金を、確認せずに動かさない
廃業や個人の返済が不安になると、株を家族へ移したいと考えるかもしれません。けれども、持ち主を変えるだけで会社の債務や本人の保証がなくなるわけではありません。
価格の根拠が乏しい売買や贈与は、税務や債権者との関係で問題になる場合があります。会社の財産を先に個人へ移す行為にも、別の検討が必要です。
取引を実行する前に、確認したい事項を分けます。
- 株式を移す目的
- 価格を決めた根拠
- 代金を実際に支払う人
- 会社と債権者への影響
困った状況を隠すために動くと、後の説明が難しくなります。まだ実行していない案も、すでにおこなった取引も、経緯をそのまま伝えてください。過去の記録を残しておくと、必要な確認を進めやすくなります。
初回相談では希望と支払期限を一緒に伝える
相談する経営者は珍しくありません。廃業を決め切れていなくても、「自社株を譲れる余地があるか知りたい」という段階で話を始められます。
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。
初回は、次の内容をお伝えください。
- 事業を残したいか、廃業したいか
- 自社株を誰が保有しているか
- 借入と連帯保証があるか
- 次の支払期限と不足の見込み
ご相談は無料で、着手金はありません。当社の成功報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。税金や別途依頼する専門家の費用は、取引内容に応じて確認します。
別途の費用を用意できない場合も、資金不足を初めに伝えてください。必要な対応と支払時期を確認し、未定の売却代金で払える前提は置かずに進めます。
状況によっては法的整理が適切な場合もあります。 弁護士から整理を勧められている場合は、その理由や前提も共有してください。法的な判断は弁護士、税務の判断は税理士が扱い、役割を分けて検討します。
よくある質問
自社株と自己株式は同じ意味ですか?
使われる場面によって重なりますが、区別が必要です。経営者の持ち株を自社株と呼ぶ場合、その持ち主は経営者個人です。自己株式は、発行した会社自身が取得して保有する株式を指します。「自社株を売る」という話では、誰が売り、誰が買うのかを確認してください。
自社株を売れば、会社の借入も返せますか?
社長個人が株式を売る場合、通常、代金を受け取るのは社長個人です。会社の借入が自動的に返済されるわけではありません。返済に充てる計画なら、代金の入金時期と資金の移し方まで検討します。税金や報酬を差し引いた後の金額も確認対象です。
赤字や債務超過の会社では、自社株を売れませんか?
赤字や債務超過だけで、譲渡の可能性がなくなるとは限りません。買い手が事業の継続性や、引継ぎ後の運営を評価する場合があります。ただし、事業を引き継げることと、社長に希望額が残ることは別です。株式譲渡と事業譲渡のどちらが適するかも含めて検討します。
自社株を手放して社長を辞めれば、連帯保証も終わりますか?
株式の売却や退任だけでは、連帯保証は自動的に終わりません。金融機関との契約や同意を確認する必要があります。買い手から「対応する」と説明された場合も、対象の借入と条件を明らかにしてください。どの書面で解除を確認できるかまで整理して進めます。
まとめ
株主名簿と借入資料を出し、「株の持ち主」「会社の返済」「個人の保証」を別々に書き出してください。廃業か譲渡かで迷っている場合は、次の支払期限と残したい事業を添えて、ご相談ください。
あわせて読みたい
- 特別清算の清算人を引き受ける社長が知っておきたい役割・申立義務・保証の境界
- 株式譲渡の書類一式と準備の順番、廃業を考える社長が署名までに確かめたい中身
- 自社株の奨励金とは会社が添える購入資金、廃業を考えたときに分けたいお金の話
- 経営者保証免除特例制度の対象と限界、廃業を考える社長が知っておきたい選択肢
- 廃業、その後の暮らしを立て直すために知っておきたい借金・仕事・家族のこと
- 自社株のメリットを生かす経営の出口|保有・売却・会社による買取りの選び方
- 自社株の仕組みをお金の流れで理解する、廃業と譲渡で変わる会社・社長の負担
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496