


目次
この記事の対象と結論
資金繰りが厳しくなり、会社の倒産手続きや自己破産を考え始めた経営者を対象としています。
会社の出口は、法人破産だけではありません。特別清算や民事再生、任意の解散・清算、M&Aによる事業承継も検討対象です。どの道が合うかは、会社の資産と負債だけでは決まりません。事業の収益力、支払期限、従業員、許認可、経営者の連帯保証まで同じ表に載せて判断します。
相談する経営者は珍しくありません。早い段階なら、事業や雇用を残しながら保証の整理をめざせる余地も広がります。一方、支払不能の状態では法的整理が適切な場合もあります。
会社倒産手続きは破産だけを指す言葉ではない
「倒産」は法律上の手続名ではない
「倒産」は、法律で定義された一つの手続名ではありません。会社が経済的に行き詰まった状態や、その後の処理を広く表す日常語です。
独立行政法人国民生活センターの解説では、裁判所が関与する倒産手続を次のように整理しています。
→ 横にスクロールできます
| 分類 | 主な手続 | 事業の扱い |
|---|---|---|
| 清算型 | 破産 | 終了を前提 |
| 清算型 | 特別清算 | 終了を前提 |
| 再建型 | 民事再生 | 継続をめざす |
| 再建型 | 会社更生 | 継続をめざす |
出典は、国民生活センター「国民生活」2025年3月号の「倒産手続」です。
経営者が「倒産しかない」と考えていても、頭に浮かべているのは法人破産だけかもしれません。まず、会社を終えるのか、事業を残すのかを分けて考える必要があります。
法人破産は裁判所による清算手続
破産法2条1項は、破産手続を債務者の財産などを清算する裁判上の手続と定義しています。
会社が弁済期にある債務を一般的かつ継続的に支払えない状態を「支払不能」と呼びます。破産法15条1項では、債務者が支払不能にあるとき、裁判所が申立てにより破産手続開始を決定すると定めています。
開始後は、破産管財人が会社の財産を管理し、換価や債権調査、配当などを進めます。経営者が任意に一部の債権者だけへ返済したり、会社財産を移したりする対応は避けなければなりません。
破産法1条は、財産の適正かつ公平な清算に加え、債務者の経済生活を再生する機会の確保も目的に掲げています。破産は会社を終わらせるためだけの仕組みではありません。経営者が生活を立て直す起点にもなり得ます。
特別清算は解散後の会社が対象になる
特別清算は、すでに解散して清算中となった株式会社を対象とします。
会社法510条によると、清算の遂行に著しい支障がある場合や、債務超過の疑いがある場合に、裁判所が開始を命じます。会社法511条では、債権者、清算人、監査役、株主が申立てをできると定めています。
清算人は、会社に債務超過の疑いがあるとき、特別清算開始を申し立てる義務を負います。通常の清算を進めていたものの、債務を全額支払えない可能性が判明した場面などで検討される手続です。
法人破産との違いは、開始前に株主総会の決議などで解散し、清算会社になっている点です。利用できる会社の形態や債権者との関係も踏まえ、弁護士へ確認する領域になります。
民事再生は事業の継続をめざす
民事再生は、事業を継続しながら債務の整理をめざす裁判上の手続です。
民事再生法1条は、経済的に窮境にある債務者について、債権者の多数の同意と裁判所の認可を得た再生計画などにより、事業または経済生活の再生を図るとしています。
会社の経営権を維持しながら進める形もあります。ただし、再生後に利益と返済原資を生み出せる見通しが要ります。受注があっても赤字が続く会社と、一時的な資金不足に陥った会社では、再生可能性が異なるためです。
会社を残す道の比較は、事業再生とM&Aの違いとは?定義と比較でわかる選び方もご覧ください。

無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
申立てを決める前に会社の現在地を一枚にする
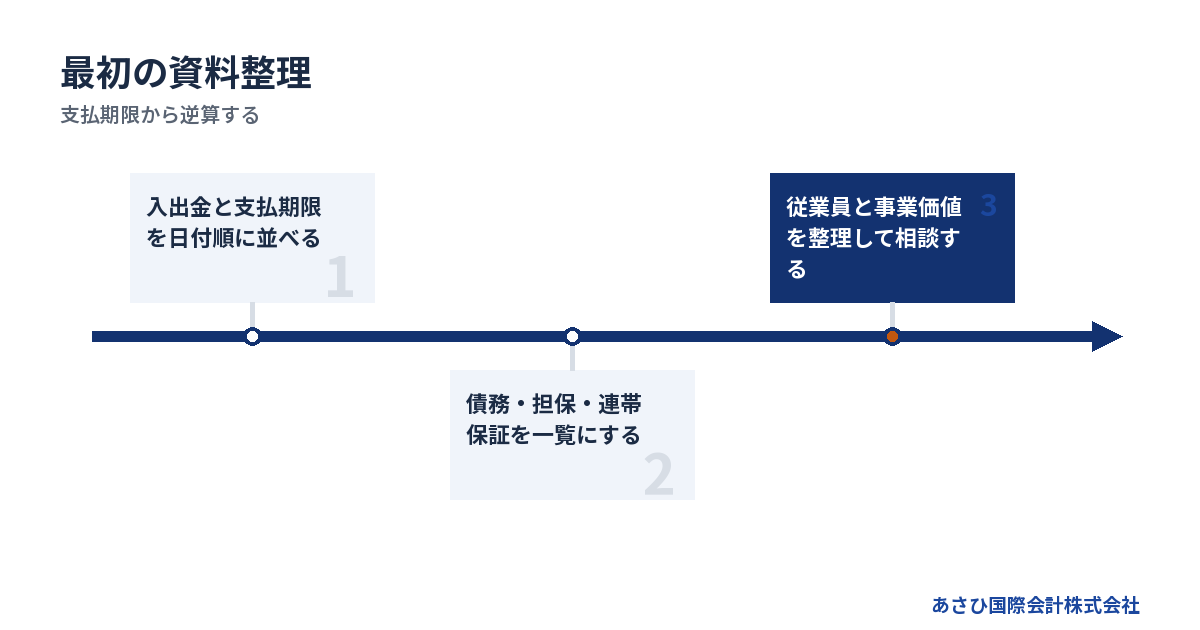
支払期限と手元資金を日付で並べる
最初に見るのは決算書の利益ではありません。いつ、何を、いくら支払うのかという資金の動きです。
少なくとも、次の資料を同じ基準日でそろえます。
- 預金口座ごとの残高
- 今後の入金予定
- 給与と外注費の支払日
- 借入金の返済予定
- 税金と社会保険料の納期限
- 家賃やリース料の支払日
- 手形・小切手の決済日
月末に残高が足りるかだけを見ると、途中の決済日に不足する危険を見落とします。日付順の資金繰り表にすると、「相談までに残された時間」が見えてきます。
手形・小切手は、6か月間に2回の不渡りを起こすと、その後2年間、参加銀行との当座預金取引および貸出取引が禁止されます。全国銀行協会「電子交換所」による取引停止処分制度です。
不渡りが迫ってからでは選べる対応が狭まります。その前に資料をまとめ、専門家へ状況を共有してください。
債務は金額だけでなく相手別に整理する
借入総額だけでは、会社倒産手続きの方針を決められません。債権者ごとに、担保や保証の有無が違うからです。
一覧には、次の項目を入れます。
1. 債権者名と債務の種類
2. 現在残高と毎月の支払額
3. 支払期限と延滞の有無
4. 担保に入っている財産
5. 連帯保証人と保証上限
6. 督促や差押えの進行状況
金融機関からの借入だけを拾うのは不十分です。買掛金、リース債務、未払賃金、税金、社会保険料も会社の債務に含まれます。
納税の猶予と換価の猶予は別の制度です。国税通則法46条2項の納税の猶予は、事業の廃止や著しい損失などにより、一時に納付できない場合が対象です。申請に基づき、納付できない額を限度として1年以内の猶予が認められる場合があります。
国税徴収法151条の2による換価の猶予には、納期限から6か月以内という申請期限があります。期限を過ぎているかどうかも資料上で分けます。
事業価値は貸借対照表だけでは見えない
債務超過でも、事業に買い手がつくことがあります。買い手が見るのは、会社の純資産だけではないためです。
検討材料には、次のようなものがあります。
- 継続取引のある顧客
- 経験を持つ従業員
- 許認可や営業基盤
- 車両、設備、店舗
- 地域での供給機能
- 将来の収益改善余地
当社が支援して成約した案件には、運送業で売上5億円規模、借入が売上を上回る状態の会社もありました。別の運送業では、売上1億円台、債務超過3,000万円規模、従業員10名前後の会社が成約しています。
当社が支援して成約した案件でも、債務超過の会社は少なくありません。これは将来の成約を約束する数字ではありません。ただ、債務超過だけを理由にM&Aを除外する必要はないと分かります。
詳しくは、債務超過の会社を買ってくれる会社の探し方をご覧ください。
経営者個人の保証契約も確認する
会社の借入と経営者個人の連帯保証は、別の契約関係です。
民法446条では、保証契約は書面でなければ効力を生じないとされています。電磁的記録も書面として扱われます。まず、保証書や変更契約書の写しを集めてください。
確認する内容は次のとおりです。
- 保証の対象となる借入
- 保証人として記載された人
- 極度額の有無
- 担保に入れた個人財産
- 契約後の変更や追加保証
- 信用保証協会の保証関係
通常の保証人には、先に主たる債務者へ請求するよう求める催告の抗弁があります。主たる債務者に資力があり執行も容易だと証明した場合には、検索の抗弁も認められます。
連帯保証人には、民法454条により、この二つの権利がありません。会社への請求を尽くす前でも、連帯保証人へ請求が及ぶ可能性があります。会社の処理と個人保証の整理を切り離さない理由がここにあります。
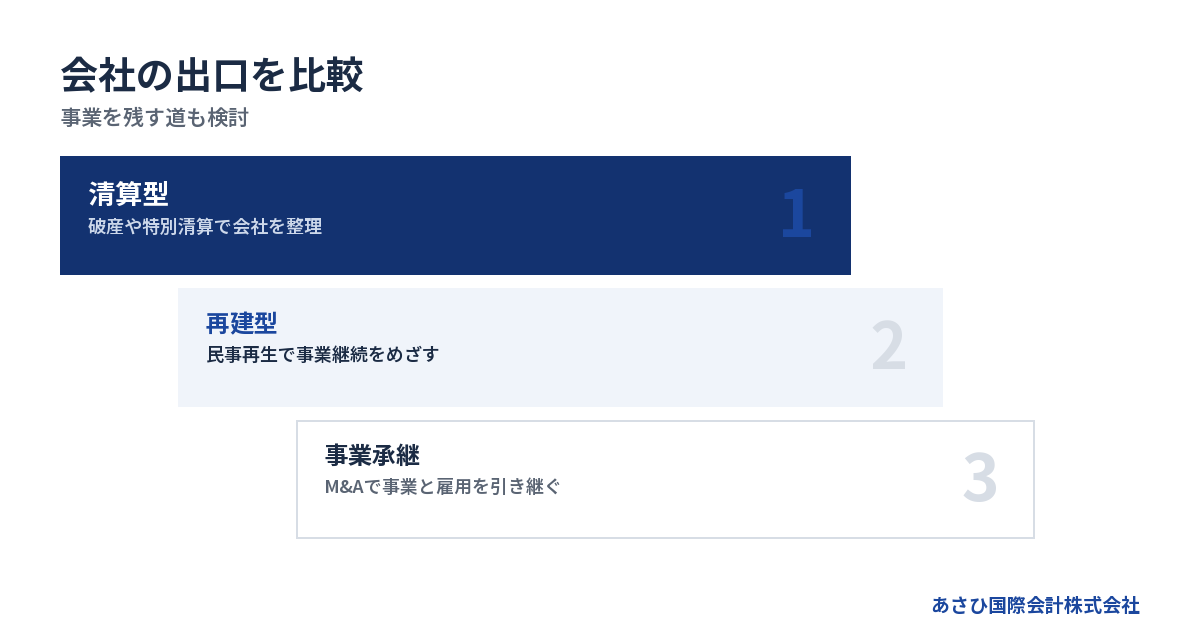
会社を終える道と事業を残す道を比較する
任意の解散・清算は債務を全額払える会社向け
会社に資産があり、債務を全額支払えるなら、株主総会の決議による解散と通常清算を検討できます。
株式会社の解散決議には、原則として出席株主の議決権の3分の2以上の賛成が必要です。解散後は清算人が会社財産を換価し、債権を回収し、債務を支払います。
会社法499条により、清算会社は官報公告をおこない、判明している債権者には個別に催告します。債権申出期間は2か月を下回れません。
登記の法定費用としては、登録免許税法に次の金額が定められています。
| 登記 | 登録免許税 |
|---|---|
| 解散 | 3万円 |
| 清算人 | 9,000円 |
| 清算結了 | 2,000円 |
合計は4万1,000円です。官報公告の実費や司法書士報酬などは含みません。債務を払い切れない見込みなら、通常清算だけで進められるかを見直す必要があります。
法人破産は支払不能の会社を公平に清算する
返済や支払いを一般的、継続的に続けられない場合、法人破産が候補になります。
東京地方裁判所が公表する令和8年1月1日版の資料では、法人の自己破産の申立手数料は1,000円です。自己破産申立ての管財事件では、最低20万円に法人1件あたり1万6,264円が加わります。予納郵券は4,950円です。
この金額は裁判所へ納める費用に限られます。弁護士費用は別にかかり、全国一律の報酬基準はありません。事案に応じて裁判所への金額も変わり得ます。
本人申立事件や債権者破産申立事件には、負債総額に応じた別の予納金基準があります。単純に「20万円あれば申立てられる」とは考えず、見積もりの前提を確認してください。
会社資金が尽きた後では、申立費用を用意できないことがあります。費用が足りない段階でも放置せず、現預金と今後の入出金を示して弁護士へ相談する必要があります。
特別清算には解散後の合意形成が関わる
特別清算は、株式会社が解散した後に使われる清算型の手続です。債権者との協定などを通じて清算を進めます。
会社の主要債権者が限られ、清算方針への理解を得られる可能性がある場合には検討対象になります。反対に、債権者が多い場合や、財産処分をめぐる争いがある場合には、法人破産との比較が必要です。
どちらが向くかは、会社形態や債権者構成、資産処分の経緯によって変わります。法的手続きの選択と実行は、依頼者が委任する弁護士が担います。
M&Aは会社または事業を次の担い手へ移す
収益を生む事業や雇用、許認可、顧客基盤があるなら、M&Aも検討対象です。
株式譲渡では法人格が変わらないため、会社の借入などは会社に残ります。買い手は簿外債務や偶発債務も引き継ぐ可能性があり、詳細なデュー・ディリジェンスをおこなう傾向があります。
事業譲渡では、譲渡する財産や契約を選べます。ただし、承継対象の特定、契約の移転、許認可の取得などが必要です。会社法467条では、事業の全部または重要な一部の譲渡について、株主総会の承認を求めています。
比較すると、次のように整理できます。
→ 横にスクロールできます
| 選択肢 | 会社 | 事業 | 主な前提 |
|---|---|---|---|
| 通常清算 | 消滅 | 終了 | 債務を完済 |
| 法人破産 | 消滅 | 原則終了 | 支払不能など |
| 民事再生 | 存続 | 継続 | 再生計画 |
| M&A | 残る場合あり | 承継 | 買い手の合意 |
M&Aを進めても、経営者保証が自動的に消えるわけではありません。保証解除や移行には金融機関などの判断が必要です。最終契約でも、解除または引継ぎ、実行されなかった場合の扱いを定めます。
会社倒産手続きでは従業員と連帯保証を後回しにしない
従業員の給与と雇用を先に把握する
会社を止めれば、従業員の生活へ直接影響します。給与の支払日、雇用を引き継げる可能性、退職手続を早い段階で確認します。
労働基準法24条は、賃金を通貨で労働者へ直接、全額支払うことを原則としています。毎月1回以上、一定の期日を定めた支払いも必要です。
倒産により賃金を支払えない場合、一定の要件を満たす労働者は未払賃金立替払制度を利用できることがあります。立替額は未払賃金総額の80%で、年齢別に上限があります。
→ 横にスクロールできます
| 退職時の年齢 | 賃金上限 | 立替上限 |
|---|---|---|
| 45歳以上 | 370万円 | 296万円 |
| 30歳以上45歳未満 | 220万円 | 176万円 |
| 30歳未満 | 110万円 | 88万円 |
対象は定期賃金と退職手当です。賞与や解雇予告手当などは含まれません。未払賃金総額が2万円未満の場合も対象外です。
制度には事業主の要件、退職時期、請求期限があります。破産手続を担当する弁護士へ、未払額や従業員名簿を正確に渡せる状態にしておきます。
会社が倒産しても保証債務は別に残り得る
法人と経営者個人は別人格です。しかし、経営者が連帯保証人なら、会社が返済できない残額について個人へ請求が及ぶ可能性があります。
会社を解散しただけでも、借入や連帯保証は消えません。M&Aでも事情は同じです。売り手と買い手が保証解除に合意しても、金融機関との保証契約が当然に終了するわけではないためです。
中小M&Aガイドライン第3版は、経営者保証の解除または移行を、株式譲渡と事業譲渡に共通する最終契約の主要項目に位置づけています。正式な解除や移行は、クロージングと代表者変更を経た後、金融機関などの判断により進みます。
詳しくは、廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
経営者保証に関するガイドラインも選択肢になる
経営者保証に関するガイドラインは、全国銀行協会と日本商工会議所が事務局を務める研究会により、平成25年12月5日に制定されました。運用開始は平成26年2月1日です。
保証債務の整理を申し出るには、ガイドライン7項1号の要件をすべて満たす必要があります。主な内容は次のとおりです。
1. 保証契約が所定の要件を満たす
2. 主債務者の債務整理手続がある
3. 債権者にも経済合理性が見込める
4. 所定の免責不許可事由がない
主債務者の手続には、破産、民事再生、会社更生、特別清算などの法的整理が含まれます。一定の準則型私的整理も対象です。
破産による配当より多くの回収が見込めるなど、債権者側の経済合理性も求められます。単に連帯保証が重いという理由だけで適用が決まる制度ではありません。
早期に事業再生や清算へ着手した場合、一定期間の生計費に相当する額や華美でない自宅などを、回収見込額の増加範囲内で残存資産に含める検討も示されています。個別に残せる財産は、資産状況と債権者の判断によって異なります。
個人の自己破産は会社破産と同時に決まらない
会社が破産しても、社長個人がそのまま自己破産になるわけではありません。個人保証の残額、個人資産、収入、返済可能性を分けて検討します。
個人破産では、破産法34条3項1号などにより、99万円までの現金が自由財産として扱われます。対象は現金であり、預貯金とは区別されます。
破産手続開始決定を受けても、選挙権や被選挙権は失いません。戸籍にも記載されません。一方、復権まで一部の資格や職業に制限が生じます。自分の仕事に関係する資格がある場合は、申立て前に弁護士へ伝えてください。
自己破産を避けることだけを目的にすると、会社の損失や未払いが膨らむ場合があります。事業を残せる可能性と、法的整理によって生活を再建する可能性を同じ土俵で比べる必要があります。
相談先は手続と事業の両面から選ぶ
弁護士は法的整理と債務問題を扱う
法人破産、特別清算、民事再生など、裁判所へ申し立てる法的手続は弁護士へ相談します。債権者への法的な対応や、経営者個人の自己破産も同じです。
相談時には、次の資料があると状況を伝えやすくなります。
- 直近の決算書と試算表
- 資金繰り表と預金残高
- 債権者と債務の一覧
- 担保と保証契約の資料
- 従業員と未払賃金の一覧
- 督促状や差押関係の書類
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。相談先を選ぶ際は、会社の清算だけを相談したいのか、M&Aを含む事業承継も比較したいのかを伝えます。
状況によっては、法的整理が適切な場合もあります。M&Aの可能性がある会社でも、支払状況や資産処分の経緯によっては、弁護士の判断を先に求める場面があります。
会計・税務と登記には担当領域がある
解散や事業譲渡には、税金と会計処理が関わります。会社の資産を売却したときの損益や、残余財産を株主へ分配するときの課税関係も確認が要ります。
解散、清算人、清算結了の登記は、司法書士が扱う領域です。許認可の承継や廃止届には、行政書士などが関わる場合もあります。
一人の専門家だけで全工程を扱うとは限りません。誰が法的手続、税務申告、登記、許認可、M&Aを担当するのかを一覧にすると、作業の抜けを減らせます。
再生型M&Aでは買い手と保証解除の見通しを設計する
再生型M&Aでは、赤字や債務超過の会社について、買い手が引き継げる事業と条件を組み立てます。
あさひ国際会計株式会社は、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。法的な交渉が必要な場合は、経営者が依頼する弁護士が担当します。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。相談は無料で、平日の営業時間内のご連絡には最短当日に対応しています。
よくある質問
会社倒産手続きにはどのくらいの期間がかかりますか
法人破産や特別清算について、裁判所が一律の標準期間を公表している事実は確認できません。債権者数、資産の換価、訴訟の有無などで変わります。民事再生では、裁判所が申立てから認可決定まで約3か月とする短縮スケジュールを公表していますが、個別案件の完了時期を示すものではありません。
会社の破産費用を払えないときはどうなりますか
裁判所へ納める費用に加え、弁護士費用も必要です。資金が不足する場合は、手元資金がなくなるまで待たず、預金残高と入出金予定を弁護士へ示してください。売却できる会社資産や入金予定を含め、申立費用をどう確保するか検討します。費用を用意できないまま営業を続けると、未払債務が増えるおそれがあります。
連帯保証があってもM&Aはできますか
連帯保証がある会社でもM&Aは検討できます。ただし、売買契約だけで保証は消えません。買い手の信用力や承継条件を示し、金融機関などの判断を得る必要があります。最終契約では、保証の解除または移行と、予定どおり進まなかった場合の扱いを定めます。
他社でM&Aを断られた会社でも相談できますか
赤字、債務超過、借入過多などを理由に断られた会社も相談できます。当社は売上3,800万円規模から6億円台までの成約を扱っており、規模だけで可否を決めていません。買い手へ移せる事業や雇用があるかを確認します。ただし、会社の状態によっては法的整理を優先する判断もあります。
まとめ
会社倒産手続きは、法人破産だけではありません。通常清算、特別清算、民事再生、M&Aを含め、会社と事業の出口を比較します。
最初にやるのは、支払期限、債務、担保、連帯保証、従業員、事業価値を同じ基準日で整理することです。資金が尽きてからでは、費用の確保や事業承継が難しくなります。
法的整理が視野にあるなら弁護士へ相談し、事業を残せる可能性があるなら再生型M&Aの検討も並行します。今日の預金残高と、次の支払日が分かる資料から着手してください。
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全20ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)
あわせて読みたい
- 会社を閉めると何が残るか|事業・借入・連帯保証を同時に解く実務設計
- 会社倒産で妻が役員だったときの責任――連帯保証・個人財産・退任の境界線
- 個人から個人への株式譲渡、手続きの全工程と借入・連帯保証が残る場面
- 会社倒産役員はどうなる|退任・個人責任・連帯保証を分けて整理
- 会社を休眠させる手続きと判断軸|借入・連帯保証を残さない出口設計
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月23日