


目次
この記事の対象と結論
会社をたたみたいものの、借入や連帯保証が残っている。何から手を付ければよいか分からない経営者に向けた内容です。
会社たたむ手続きは、登記だけを進めても完了しません。最初に確認するのは、会社の資産で債務を払えるかどうかです。そのうえで、通常清算、法的整理、事業の譲渡といった出口を比べます。
とくに注意したいのが連帯保証です。会社を解散しても、経営者個人の保証契約は別に残り得ます。事業に価値があるうちなら、M&Aで雇用や取引を引き継ぎ、保証の解除を見据える余地もあります。登記を出す前に、会社・事業・借入・保証を同じ表の上で整理する。ここが出発点です。
会社をたたむ前に出口を分ける
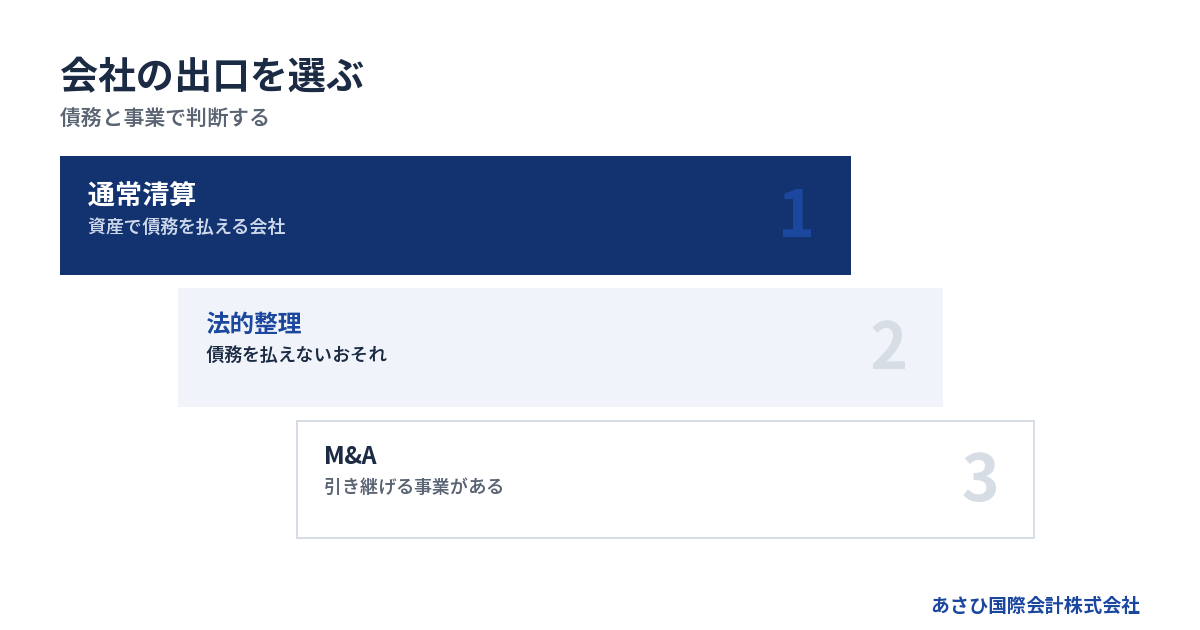
会社の資産で債務を払えるなら通常清算を検討する
現預金や売掛金、設備などを換価し、借入や買掛金、税金などを払える会社では、株主総会で解散を決議し、通常清算へ進む形が考えられます。
会社法471条は、株主総会の決議を株式会社の解散事由の一つに挙げています。解散すると、会社は営業を続けるための法人から、財産と債務を整理する清算株式会社へ変わります。
ここでいう「払える」とは、貸借対照表の純資産だけで判断する話ではありません。帳簿上の金額で売れない資産もあるためです。売掛金を回収できるか、在庫をいくらで処分できるか、解約費用はいくらかも見ます。
次の金額を実際の入出金ベースで並べます。
- 現預金と回収可能な売掛金
- 設備や在庫の処分見込額
- 金融機関からの借入残高
- 買掛金と未払費用
- 税金と社会保険料
- 退職金や原状回復費
- 清算に必要な専門家費用
帳簿上は資産超過でも、換価後に資金が足りなくなる場合があります。反対に、債務超過でも事業を譲ることで資金を確保できるケースがあります。決算書だけで結論を出さないことです。
債務を完済できないなら解散登記を先行させない
会社の財産で債務を払えないときは、通常清算の前提が崩れます。破産、特別清算、民事再生などを含め、弁護士へ法的な見通しを確認する段階です。
特別清算は、すでに解散して清算中の株式会社について、清算の遂行に著しい支障がある場合や、債務超過の疑いがある場合に裁判所が関与する手続きです。会社法510条に根拠があります。
破産は、支払不能または債務超過にある債務者の財産を、裁判所の手続きで整理するものです。破産法1条は、財産の適正かつ公平な清算に加え、経済生活の再生機会の確保も目的に含めています。
どの手続きが合うかは、債権者の構成や資産の状態で変わります。税金や社会保険料の滞納、担保の有無も判断材料です。状況によっては法的整理が適切な場合もあります。
資金が尽きる直前になると、給与や専門家費用まで用意できなくなります。払えない可能性が見えた時点で、資金の使い道を勝手に変えず、弁護士等へ確認してください。
事業が残るならM&Aも同じ時点で比べる
会社全体としては債務超過でも、顧客、従業員、許認可、技術、設備などに価値が残ることがあります。買い手が引き継ぎたい対象があるなら、株式譲渡や事業譲渡を検討できる余地があります。
→ 横にスクロールできます
| 出口 | 会社の扱い | 事業の扱い | 主な確認点 |
|---|---|---|---|
| 通常清算 | 解散後に消滅 | 原則終了 | 債務を完済できるか |
| 法的整理 | 裁判所が関与 | 終了・再建 | 支払不能の状態 |
| 株式譲渡 | 法人格を維持 | 会社ごと承継 | 借入と保証 |
| 事業譲渡 | 譲渡側に残る | 対象だけ承継 | 契約・許認可 |
株式譲渡では法人格が変わらないため、借入などの債務は会社に残ります。一方、事業譲渡では承継する財産を選べます。ただし、契約の移転や許認可の取得など、個別の作業が生じます。
どちらの手法でも、経営者保証が自動的に消えるわけではありません。金融機関等の判断が要ります。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
「赤字だから売れない」と決めるのも早計です。当社が支援して成約した案件には、運送業で売上1億円台、債務超過3,000万円規模、従業員10名前後の会社もあります。
当社が支援して成約した案件でも、債務超過の会社は少なくありません。規模や債務超過だけで可否が決まるものではありません。

無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
株式会社を解散・清算する法定手順
株主総会で解散を決議して清算人を定める
株主総会による任意の解散では、会社法309条2項11号の特別決議が必要です。議決権を行使できる株主の過半数が出席し、出席株主の議決権の3分の2以上の賛成を得る形が原則です。定款で出席要件を3分の1以上まで軽減している場合もあります。
株主が経営者一人だけなら判断は比較的まとまりやすいでしょう。複数の株主がいる会社では、持株比率や所在を先に確認します。
解散後は清算人が会社を代表し、現務の結了や債権回収、債務の弁済を進めます。定款や株主総会で別段の定めがなければ、解散時の取締役が清算人になるのが会社法478条1項1号の原則です。
議事録は登記でも使います。決議日、解散日、清算人の選任内容にずれがないよう、司法書士等と確認して作成します。
解散と清算人の登記を2週間以内に申請する
解散の登記は、解散の日から2週間以内に本店所在地でおこないます。清算人の登記も、解散の日または選任の日から2週間以内です。根拠は会社法926条と928条です。
登録免許税法別表第一第24号では、株式会社の登記にかかる登録免許税を次のように定めています。
| 登記 | 登録免許税 |
|---|---|
| 解散 | 3万円 |
| 清算人等 | 9,000円 |
| 清算結了 | 2,000円 |
3件の合計は4万1,000円です。これは登録免許税だけの金額であり、官報公告の実費や司法書士報酬などは含みません。
登記を出しただけでは会社は消滅しません。以後は「清算中」の状態です。債権を回収し、債務を払い、残った財産を株主へ分けたあとに清算結了へ進みます。
債権者への公告と個別催告をおこなう
清算株式会社は、解散後遅滞なく債権者へ申し出を求める公告を出します。判明している債権者には、個別の催告も必要です。
会社法499条1項により、債権の申出期間は2箇月を下回れません。そのため、債務のない会社でも、解散からすぐ清算結了へ進むことはできません。
債権者の確認では、決算書に載る借入だけを見ないでください。未着の請求書、リース、賃貸借、従業員への未払金なども調べます。保証債務や係争中の請求があれば、弁護士等への確認が要ります。
取引先へ伝える時期も慎重に決めます。早すぎる通知で受注が止まれば、清算資金が減るかもしれません。一方、納品後に代金を払えない状態で発注を続けるのも避けるべきです。
財産を整理して清算結了を登記する
清算人は売掛金を回収し、在庫や設備を換価して債務を弁済します。残余財産があれば、株主へ分配します。その後、決算報告について株主総会の承認を受ける流れです。
清算結了の登記は、その承認日から2週間以内に本店所在地で申請します。会社法929条1号に定められています。
税務上も、解散や清算にともなう申告が発生します。残余財産の分配には、みなし配当として扱われる部分が生じることもあります。金額は会社の資本金等や株主の取得価額で変わるため、税理士に計算を依頼する場面です。
清算結了後も、帳簿や契約書などの扱いが残ります。「登記が終われば書類を処分してよい」と考えず、保存対象と期間を専門家へ確かめてください。
借入と連帯保証は会社の手続きと分けて考える
解散しても金融機関への借入は消えない
解散は、債務免除の手続きではありません。会社が借りたお金は、清算の中で返済する対象です。
借入を完済できるなら、返済後に担保や保証の終了を確認します。完済できない場合、通常清算のまま進めるのは難しくなります。解散決議より先に、弁護士と法的整理の見通しを検討する必要があります。
返済状況を確認するときは、次の資料を一つにまとめます。
- 金融機関別の借入残高
- 毎月の元利返済額
- 返済予定表
- 担保設定の資料
- 保証書や契約書の写し
- 信用保証協会の保証関係資料
同じ金融機関でも、借入ごとに保証や担保の条件が違うことがあります。口頭の記憶だけで判断せず、契約書面を確認します。
連帯保証人には二つの抗弁権がない
民法446条では、保証人は主たる債務者が履行しないときに責任を負うとされています。保証契約は書面でなければ効力を生じず、電磁的記録も書面とみなされます。
通常の保証人には、先に主たる債務者へ請求するよう求める「催告の抗弁」があります。主たる債務者に返済能力があり、執行も容易だと証明して、先にその財産へ執行するよう求める「検索の抗弁」もあります。
ところが、民法454条により、連帯保証人にはこの二つの権利がありません。そのため、会社が返済できなくなれば、経営者へ直接請求される可能性があります。
会社の解散登記と保証契約は別です。会社を消せば連帯保証も消える、という関係にはなっていません。詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
個人根保証は極度額と元本確定期日を確認する
継続的な取引から生じる債務を一定の範囲で保証する契約を、根保証と呼びます。経営者個人が保証人となる個人根保証では、契約書の確認項目が増えます。
民法465条の2によると、個人根保証は極度額を定めなければ効力を生じません。極度額とは、保証責任の上限です。
借入や手形割引による債務を含む個人貸金等根保証契約には、元本確定期日の制限もあります。民法465条の3では、契約締結日から5年を超える期日を定めても、その定めは効力を生じないとしています。期日の定めがなければ、締結日から3年を経過する日が元本確定期日です。
ただし、元本が確定しても保証責任が自動的に終わるわけではありません。確定した元本についての責任は残ります。契約日、極度額、元本確定期日、対象債務を弁護士等に見てもらうと、保証の範囲を整理しやすくなります。
保証の出口は契約と金融機関の判断で決まる
M&Aでは、最終契約で経営者保証の解除または移行に関する義務や、実行されなかった場合の契約解除、補償などを取り決めます。中小M&Aガイドライン第3版でも、株式譲渡と事業譲渡に共通する主要項目として扱われています。
ただし、売り手と買い手が合意するだけでは、金融機関と経営者の保証契約は消えません。正式な解除や移行は、最終的に金融機関等が判断します。買い手の信用力が低い場合などには、円滑に進まないリスクもあります。
M&A支援機関協会は自主規制ルールを改正しました。2025年1月1日から、最終契約書の草案を作る際、経営者保証の解除を譲受け事業者に義務付ける条文案を盛り込むことなどを定めています。買い手の資力を調べる義務も追加されました。
また、特定事業者リストは2024年10月1日に始まった別の仕組みです。M&Aの実行日から60営業日以内に経営者保証が解除されない場合、不適切な譲受け事業者として掲載対象になり得ます。これは加盟社間の情報共有制度であり、当社が加盟している制度ではありません。
当社の成約案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
従業員・取引先・税金をどう整理するか
従業員への説明より先に支払原資を確かめる
会社をたたむとき、従業員への給与や退職にともなう支払いは後回しにできません。労働基準法24条は、賃金を通貨で、直接労働者へ、その全額を支払うことを原則としています。毎月1回以上、一定の期日を定めた支払いも求めています。
退職した従業員から請求があった場合、労働基準法23条により、7日以内に賃金を支払う必要があります。争いがあるときも、異議のない部分は7日以内の支払いが必要です。
説明の直前に確認する項目は次のとおりです。
1. 給与の支給日と必要額を確定する
2. 退職金規程と対象者を確認する
3. 有給休暇や退職日程を整理する
4. 社会保険等の届出を確認する
5. 引継ぎ先の有無を検討する
雇用を守りたい場合、事業譲渡や株式譲渡が選択肢になることもあります。ただし、譲渡方法によって雇用契約の扱いは異なります。買い手候補が出てから考えるのでは遅いため、初期段階で専門家へ伝えます。
給与を払えない可能性があるとき
会社の資金で給与を払えない場合、未払賃金立替払制度が関係することがあります。対象は定期賃金と退職手当で、賞与は含まれません。立替払額は未払賃金総額の100分の80です。
→ 横にスクロールできます
| 退職時の年齢 | 賃金の上限 | 立替払の上限 |
|---|---|---|
| 45歳以上 | 370万円 | 296万円 |
| 30歳以上45歳未満 | 220万円 | 176万円 |
| 30歳未満 | 110万円 | 88万円 |
未払賃金の総額が2万円未満の場合は対象外です。また、事業主が労災保険の適用事業として1年以上活動していたことなど、利用には条件があります。
退職時期と申立て等の時期にも要件があります。対象となる従業員は、破産手続開始等の申立日または事実上の倒産の認定申請日の6か月前から2年間に退職した人です。
会社側が自由に立替払いを決める制度ではありません。法律上の倒産では破産管財人等の証明、事実上の倒産では所定の認定や確認が関わります。資金が止まりそうな段階で弁護士や社会保険労務士等へ確認します。
取引先との契約と資産を一覧にする
継続中の契約は、単に「解約」と書くだけでは足りません。違約金、解約予告期間、返却物、原状回復、個人保証の有無まで確認します。
確認対象には、次のような契約があります。
- 仕入先との基本契約
- 事務所や工場の賃貸借
- 車両や設備のリース
- 保守やシステム利用契約
- 顧客からの預り金
- 許認可に関する手続き
事業譲渡を検討するなら、取引先との関係も事業価値の一部です。解約通知を一斉に出すと、買い手が引き継げた契約まで失うおそれがあります。
一方で、支払いの見込みがないまま仕入れを続ける判断も危険です。発注を止める時期と事業を譲る可能性を、資金繰り表の上で照合します。
税金と社会保険料は放置しない
会社をたたんでも、未納の税金や社会保険料が消えるわけではありません。換価できる財産があるなら、他の債務とあわせて支払いの見通しを立てます。
国税通則法46条2項には、事業を廃止・休止した場合や、事業に著しい損失を受けた場合などの納税の猶予があります。一時に納付できないと認められる金額を限度に、申請に基づき1年以内の猶予が認められる仕組みです。
申請による換価の猶予は別の制度です。国税徴収法151条の2では、一時の納付で事業継続や生活維持が難しくなるおそれがあり、納税への誠実な意思がある場合を定めています。納期限から6月以内の申請が要件で、期間は1年以内です。
社会保険料を滞納すると、厚生年金保険法86条に基づく督促の対象になります。指定期限までに納付しない場合、国税滞納処分の例による処分へ進む可能性があります。
納税の猶予と換価の猶予は、名称も要件も異なります。利用できるかを自己判断せず、税理士や弁護士等に資料を示して確認します。
手続きを始める前の実務準備
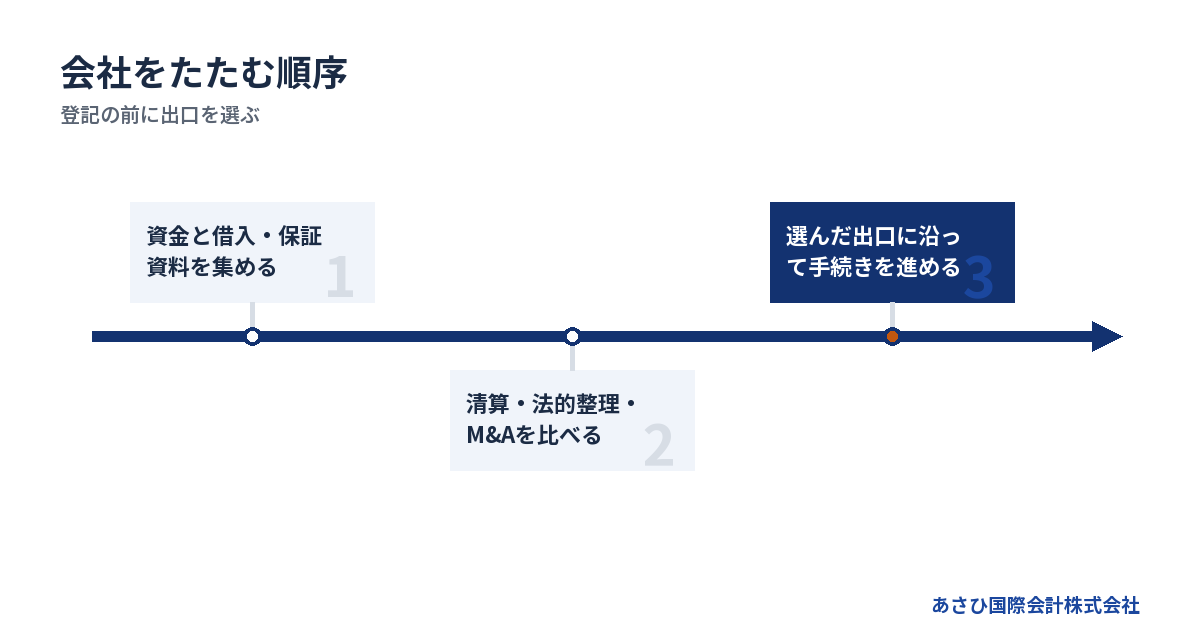
最初の1週間は資料の保全と資金繰り確認に使う
会社を閉じる意思が固まっていなくても、資料は集められます。むしろ、資料が散逸する前のほうが判断しやすくなります。
まず、手元資金がいつまで持つかを日単位で確認します。月次試算表だけでは、給与日や返済日の資金不足を見落とします。今後の入金予定も、請求済みと未請求に分けてください。
用意したい資料は次のとおりです。
1. 直近の決算書と試算表
2. 日ごとの資金繰り表
3. 借入返済予定表
4. 保証・担保関係の契約書
5. 売掛金と買掛金の一覧
6. 従業員と給与の一覧
7. 賃貸借・リース等の契約書
8. 株主名簿と定款
資料が全部そろうまで相談を待つ必要はありません。不足資料があること自体も、初回相談で伝える情報になります。
支払いの優先順位を独断で変えない
資金が足りないとき、どこへ払うかは経営者にとって重い判断です。特定の債権者だけに支払うと、その後の法的手続きで問題になる場合があります。
反対に、給与、税金、事業継続に要る費用などは、それぞれ法的な性質が違います。一律の順番を記事だけで決めることはできません。
次回の入金日と支払日を示し、弁護士へ具体的に確認してください。その間も、資産を親族や関係会社へ移す、帳簿を捨てる、事実と異なる契約書を作るといった行為は避けます。
役員貸付金や会社と個人の資金移動も整理対象です。何に使ったか分からない出金があれば、通帳と領収書を突き合わせます。後から説明できる状態に戻すためです。
相談先は扱う領域で選ぶ
会社をたたむ場面では、複数の専門領域が重なります。肩書きだけで決めず、自社の課題を扱えるか確認します。
→ 横にスクロールできます
| 専門家 | 主に扱う領域 | 確認したい場面 |
|---|---|---|
| 弁護士 | 法的整理・債務 | 支払不能のおそれ |
| 司法書士 | 会社の登記 | 解散・清算人登記 |
| 税理士 | 申告・税額計算 | 解散・清算の税務 |
| M&A専門家 | 譲渡条件・買い手 | 事業を残したい |
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。法的整理とM&Aのどちらかに決め切れない段階なら、両方の可能性を検討できる体制かを尋ねます。
M&Aを相談する場合は、経営者保証をどう扱うか、買い手の資力をどう確認するかも質問してください。仲介契約の報酬、着手金、成約しなかった場合の費用も確認項目です。
当社は相談無料、着手金なしの成功報酬のみです。成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬そのものが無料という意味ではありません。
相談後に出口と日程を一枚にまとめる
専門家へ相談したら、出口ごとに必要な日程と資金を並べます。頭の中だけで比べると、解散登記、給与日、借入返済日などが混ざります。
整理する順番は次の形です。
1. 資金が尽きる日を見積もる
2. 債務を完済できるか判定する
3. 事業の譲渡可能性を調べる
4. 法的整理の要否を確認する
5. 従業員への説明日を決める
6. 選んだ出口の手続きを始める
M&Aには買い手探索や調査があるため、時間が残るほど検討の幅を保ちやすくなります。当社には相談から最短5日でクロージングした実績があり、赤字・債務超過案件はおおむね2〜4週間です。相談した月のうちに成約する案件がほとんどですが、案件ごとに条件は異なります。
事業を譲る余地については、自己破産しないで会社をたたむ方法|借金・連帯保証が残る社長の「第三の選択肢」も参考になります。
よくある質問
借入が残っていても会社を解散できますか?
解散決議や登記と、借入を返せるかどうかは別の問題です。会社法上、破産手続開始の決定も解散事由の一つですが、株主総会で解散する通常清算では債務を弁済する必要があります。会社財産で完済できない見込みなら、登記を先行させず、弁護士へ法的整理を含む手順を確認してください。
会社をたたむ費用はいくらですか?
株式会社の解散、清算人等、清算結了の登録免許税は合計4万1,000円です。別に官報公告の実費、司法書士や税理士への報酬などが生じます。法人破産では、東京地方裁判所の令和8年1月1日版資料によると、自己破産の申立手数料は1,000円です。管財事件の予納金基準額は最低20万円で、法人1件あたり16,264円が加わります。予納郵券は4,950円です。事案で変更されることがあり、弁護士費用も別途必要です。全国一律の弁護士報酬基準はありません。費用を用意できない可能性も含め、資金が残るうちに弁護士へ伝えてください。
連帯保証があってもM&Aを検討できますか?
検討できます。株式譲渡と事業譲渡のどちらでも、経営者保証の扱いは最終契約の主要項目です。ただし、当事者間の契約だけで保証が消えるわけではなく、金融機関等の同意が前提となります。買い手の信用力や譲渡後の事業計画も確認されます。
赤字や債務超過でも買い手は見つかりますか?
事業の内容によっては候補が見つかることがあります。当社が支援して成約した案件には、運送業で売上5億円規模、借入が売上を上回る会社もありました。買い手は純資産だけでなく、顧客基盤、従業員、設備、許認可、地域性などを見ます。詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
まとめ
会社たたむ手続きは、次の順序で考えると混乱を減らせます。
1. 資産で債務を払えるか確認する
2. 連帯保証と担保の契約を調べる
3. 通常清算・法的整理・M&Aを比べる
4. 給与と取引先への支払いを整理する
5. 選んだ出口に沿って登記等を進める
会社を解散しても、借入や連帯保証が自動的に消えるわけではありません。先に登記や解約を進めると、残せた事業価値まで失うおそれがあります。
まず決算書、資金繰り表、借入資料、保証書を手元に置いてください。その資料をもとに、会社と経営者個人の出口を同時に検討する段階です。
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全20ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)
あわせて読みたい
- 会社解散費用の予算書|登記の実費から借入・連帯保証まで、必要なお金を整理
- 清算結了とは会社の後片づけが済んだこと、登記と借金・連帯保証の関係を読む
- 休眠会社の一覧から探る廃業の出口、掲載情報の限界と借入が残る会社の選択
- 会社を閉鎖する手続きは返済の見通しから決める、解散・清算と連帯保証の実務
- 会社をたたむ手続きの順番と必要書類、借入・連帯保証を残さないための確認帳
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月23日