


目次
この記事の対象と結論
会社名義の借金は、経営者が亡くなっただけで家族個人の借金に変わるものではありません。ただし、亡くなった経営者の連帯保証債務は、相続の対象になりえます。 株式を引き継ぐことと、保証を引き継ぐことは分けて確認してください。
経営者を亡くし、借入の請求や会社の今後に戸惑っているご家族が対象です。後継者として会社を支えてきた方にも関わります。
最初に確かめるのは、借主と保証人の名義です。続いて、相続の判断期限と会社の支払日を別々に整理します。相続発生後の30日以内を初動の目安としつつ、期限が迫っている場合は前倒ししてください。この30日間は法定期限ではありません。請求への返答や財産の処分に進む前に、家族がどの立場で責任を問われているのかを絞りましょう。
会社の借金と経営者の借金は、名義から分ける
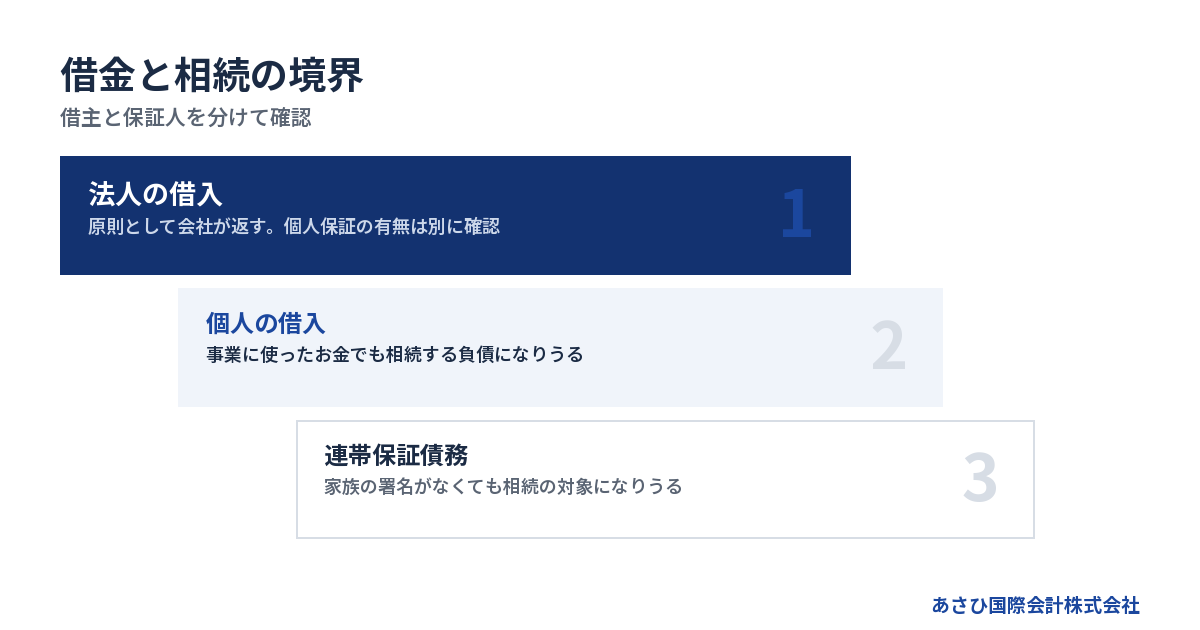
法人の借入と、亡くなった経営者個人の債務では、相続への影響が異なります。「会社のために使ったお金」という説明だけでは、家族の責任範囲を判断できません。
法人名義の借入は、原則として会社が返す
株式会社の借入は、会社自身が負う債務です。社長が亡くなっても、借主である法人が同じなら、返済義務の主体も原則として変わりません。
子どもが株式を相続したという理由だけで、会社の借入全額を個人で返す関係にはなりません。社長への就任についても同様です。ただし、新たな保証契約への署名や、本人がすでに負っている保証責任は別に検討します。
確認の起点は契約書です。
- 借主欄に記載された正式な名義
- 保証人欄に記載された個人の氏名
- 契約後に交わした変更書類
- 現在の残高と返済予定
会社の決算書だけでは、保証人までは分からない場合があります。借入一覧に「保証の確認状況」という欄を設けると、調査の抜けを減らせます。
なお、合同会社など、株式会社以外の法人は別の確認も必要です。出資者の死亡による持分や会社運営への影響を、株式会社の株式相続と同じに扱わないでください。
個人名義で会社へ入れた資金には、債務と債権がある
経営者が個人で借りたお金を会社に入れていた場合、借入の使い道が事業でも、借主は個人です。その個人借入は、相続財産を調べる際の負債に含めて確認します。
一方、会社への資金提供が貸付けであれば、経営者には会社から返してもらう権利があります。こちらは相続の対象になりうる財産です。同じ資金の流れに、個人の借金と会社への貸付金が並ぶことがあります。
ここで差引きは急げません。金融機関に対する個人の借金と、会社に対する貸付金は相手が違うからです。帳簿上の金額が同じでも、それだけで返済義務が消えるわけではありません。
会社側の帳簿にある「役員借入金」は、会社が役員から借りたお金を指すのが通常です。逆に「役員貸付金」は、役員が会社へ返す側になっている可能性があります。科目名だけで決めず、送金の記録と契約内容を照合しましょう。
個人事業と法人では、家族への影響が違う
屋号がある事業でも、法人とは限りません。個人事業主が事業のために借りたお金は、原則として本人の債務として相続の検討対象になります。
「父の会社の借金」と家族が呼んでいても、契約書では父個人が借主という場合があります。看板や名刺より、契約上の名義を見てください。
→ 横にスクロールできます
| 確認するもの | もとの責任主体 | 相続で見る点 |
|---|---|---|
| 法人名義の借入 | 法人 | 個人保証の有無 |
| 経営者の個人借入 | 経営者個人 | 相続する負債 |
| 経営者の連帯保証 | 保証した個人 | 契約と責任範囲 |
| 経営者の保有株式 | 株主個人 | 引き継ぐ財産 |
| 個人所有の担保 | 財産の所有者 | 担保の負担 |
借主、保証人、担保の所有者は、同じ人とは限りません。この表のどこに当たるかを借入ごとに整理すれば、「家族だから払うのか」という不安を、契約に沿った確認へ変えられます。

無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
連帯保証があると、家族自身が署名していなくても相続が問題になる
経営者の連帯保証債務は、本人の死亡だけで消えるとは限りません。家族が新たな契約に署名していなくても、相続によって責任を引き継ぐ可能性があります。
「保証書に署名していない」だけでは判断できない
自分が保証契約を結んだかどうかと、亡くなった方の債務を相続するかどうかは、別の問題です。配偶者や子どもという続柄だけで保証人になるわけではありません。しかし、相続が発生した後は、故人の契約も調査の対象になります。
民法446条は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録についての規定もあります。手元に紙が見当たらないだけで、保証が存在しないと判断するのは早計です。出典:e-Gov法令検索「民法」
借入契約書の中に保証条項がある場合も、別の保証書がある場合も考えられます。借換えや条件変更の際の書類も確認してください。
- 当初の借入契約書
- 保証契約書や電子契約の記録
- 借換え時の契約書
- 保証人を変更した書類
- 保証解除を確認できる書類
書類を探してもそろわなければ、「見つからない」と記録して先へ進めます。確認できた契約と未確認の契約を混ぜないことが、初回相談の精度につながります。
連帯保証では、会社への請求が先とは限らない
「まず会社の財産で返し、それでも足りないときだけ家族に請求が来る」と考えていると、対応が遅れるおそれがあります。連帯保証には、通常の保証とは異なる扱いがあるためです。
民法454条は、連帯保証人について「前二条の権利を有しない」と定めています。対象は、先に借主へ催告するよう求める権利などです。出典:e-Gov法令検索「民法」
そのため、連帯保証債務を相続した場合、会社の財産の処分が終わるまで請求が来ないとは考えないでください。ただし、実際の請求額や支払時期は契約と借入の状況によります。
届いた通知では、誰に対し、何の契約に基づいて請求しているかを読みます。故人宛ての残高通知と、相続人に支払いを求める通知では意味が違います。
会社が営業を続けていることも、個人への請求を否定する根拠にはなりません。反対に、会社の資金繰りが厳しいだけで、その借入がすべて家族の債務になるわけでもありません。
根保証では、対象となる借入の範囲を確かめる
特定の借入だけを保証する契約と、一定の範囲の取引をまとめて保証する契約があります。後者を根保証と呼びます。
根保証の確認では、現在の借入残高に加えて、契約の対象範囲を見る必要があります。個人根保証の極度額は、保証責任の上限です。極度額と同額の支払義務が、そのまま発生する意味ではありません。
相続が発生した場合、死亡によって保証対象の元本が確定するかも論点になります。契約の種類や締結時期で扱いを確認する必要があり、通常の保証と一括りにはできません。
- 保証の対象となる取引
- 保証責任の上限である極度額
- 契約を締結・更新した時期
- 元本が確定する条件
- 故人の死亡時点の取引残高
元本が確定しても、確定した債務についての責任が消えるとは限りません。「今後の借入まで対象になるのか」と「すでにある責任が残るのか」は、分けて検討します。
古い契約を現在のルールだけで読み替えるのも避けたいところです。契約の効力や相続される範囲の法的判断は、依頼する弁護士等が原本を確認しておこないます。
相続を引き受ける判断は、財産・保証・期限をそろえておこなう
相続では、預貯金や株式だけでなく、個人借入や保証債務も含めて判断します。借金だけを外し、希望する財産だけを受け取れると考えて進めると、後で困ることがあります。
会社の債務超過と、故人の相続財産は別に計算する
会社が債務超過でも、故人個人の相続財産まで同じ金額の債務超過とは限りません。法人の貸借対照表と、個人の財産一覧を分けて作りましょう。
個人側には、会社の帳簿に直接出てこない財産や債務があります。
- 個人名義の預貯金
- 自宅などの個人所有不動産
- 保有する株式
- 会社に対する貸付金
- 個人借入と保証債務
保険金などは、契約内容や受取人によって相続財産との関係が異なります。受け取るお金を一律に遺産へ入れたり、遺産から外したりせず、根拠となる契約を確認してください。
また、会社への貸付金は額面どおりに回収できるとは限りません。資金繰りが厳しい会社であれば、帳簿には資産として載せられても、家族の返済原資には使いにくい場合があります。
保証についても、残高だけで判断を終えないこと。会社による返済状況や担保の内容を調べ、請求されうる範囲を弁護士等と確認します。「財産があるから大丈夫」という見込みを、現金化できる金額と時期に置き換える作業です。
相続放棄は、借金だけを選んで外す手続きではない
故人の財産も債務も引き継がない選択として、相続放棄があります。家庭裁判所での手続きが必要で、家族間で「相続しない」と話しただけでは同じ扱いになりません。
株式や自宅を相続し、連帯保証債務だけを放棄する扱いにはできません。 会社を残したい気持ちと、個人の相続を引き受ける判断は、ここでも分けて考えます。
ただし、相続放棄によって本人が以前から負っている保証債務まで消えるわけではありません。故人と一緒に保証人となっていた配偶者などは、自分自身の契約も調べる必要があります。
受け継いだ財産の範囲で債務を負担する仕組みとして、限定承認もあります。相続人が複数いる場合は、原則として共同でおこなう必要があるなど、利用には手続き上の条件があります。名称だけで選べるものではありません。
相続放棄を検討する際は、ほかの親族への影響も確認します。放棄によって次の順位の親族が相続人になる場合があるためです。家族への説明は、誰が新たに判断を求められるかまで含めて準備してください。
判断期限と、財産を動かす行為に気をつける
相続放棄などの判断期間は、原則として、自分のために相続が始まったことを知った時から3か月です。死亡日と起算点が常に一致するとは限りません。制度の根拠は、民法の相続の承認・放棄に関する規定です。出典:e-Gov法令検索「民法」
調査が間に合わない場合には、期間内に家庭裁判所へ期間の伸長を申し立てる選択があります。申立てをすれば希望どおり認められる、と予定を組まないでください。
「金融機関から請求が来ていないから、まだ考えなくてよい」ともいえません。請求を待っている間に、相続の判断期間が進む場合があります。
遺産の売却や使い込みなどは、相続を承認したと扱われる問題につながりえます。一方、財産を保全するための行為など、同じ扱いにならないものもあります。支払いや名義変更を一律に止めるのではなく、行為ごとに確認してください。
すでに預金を引き出したり、支払いをしたりした場合は、次の記録を残しましょう。
- お金を動かした日
- 支払先と支払った目的
- 使用した口座の名義
- 領収書などの根拠資料
事実を隠さず伝えることが先です。すでにおこなった行為があるからといって、自分で相続放棄の可否を決めつけないでください。
家族の責任は、株式・代表者・担保ごとに異なる
家族が会社に関わる立場と、借金を負う立場は重なる場合もあれば、分かれる場合もあります。株式を持つこと、社長になること、自宅を担保に入れることを区別して確認します。
株式の相続と、社長への就任は別の判断
亡くなった方の株式は、相続の対象になりえます。ただし、株式を引き継ぐことと、代表者として会社を運営することは別です。
代表者への就任には、会社の形態や機関設計に応じた手続きが関わります。遺族が家族の判断だけで故人の印鑑を使い、契約を続けてよいとは考えないでください。
また、株式を誰が取得するか決まっていない段階では、議決権を誰が行使できるかも確認事項になります。相続人の間で意見が一致していても、会社の手続きを省略できるとは限りません。
事業を続けたい場合は、相続の調査と並行して、権限の所在を整理します。
- 現在の取締役と代表者
- 株式の保有状況
- 定款に定められた手続き
- 銀行取引をおこなう権限
- 契約の締結や更新を担う人
相続人全員の同意があれば何でも進められる、という理解も避けましょう。株式の扱いと会社の意思決定をつなぐ手続きは、依頼する専門家に確認します。会社の運営を整えることが、遺産の取得を先に決めることにならないよう、順序を共有してください。
自宅が担保なら、個人保証がなくても確認が必要
本人が保証人でなくても、所有する自宅などが会社の借入の担保になっている場合があります。この場合、個人として借金全額を返す責任と、担保にした財産を失う可能性は別の問題です。
故人所有の不動産を相続するなら、その不動産にどのような担保が設定されているかを調べます。預金と不動産の価格だけを見て、借金より財産が多いと判断するのは危うい場面です。
反対に、家族本人の所有する自宅が担保なら、故人の相続を放棄しても担保の問題が残る場合があります。保証債務と同じく、誰がもともと負担していたかが判断の分かれ目です。
住まいについては、次を並べて確認してください。
- 土地と建物それぞれの所有者
- 担保が設定された借入
- 住宅ローンなどの残高
- 共有者と持分の状況
「家は家族名義だから守られる」「社長の家だから処分される」と名義だけで決めつけないこと。契約と権利の状態が分かれば、住み続けるために何を検討するかが具体的になります。
家族間の取り決めだけで、債権者への責任は決まらない
「会社を継ぐ子どもが借金も全部引き受ける」と家族で決めても、その合意だけで、ほかの相続人に対する債権者の権利を制限できるとは限りません。
相続人間で誰が負担するかと、債権者が誰に請求できるかは分けて検討します。保証債務の性質や契約内容により確認が必要です。相続人が複数いるからといって、通知された額を人数で割れば済むとは考えないでください。
書類への署名も同じです。「相続の確認書」という説明を受けても、その書類に新たな保証や債務の引受けが含まれていないかを読みます。
受領の確認、契約内容への同意、支払いの約束は、それぞれ意味が違います。分からない項目があれば、写しを受け取り、どの立場で署名を求められているかを確認しましょう。
家族の話し合いでは、結論を急ぐより、未確認事項を共有する方が進めやすい場合があります。会社を継ぐ意思がある人に、契約上の責任まで説明なしで集中させないためです。
相続発生後の30日以内は、期限と請求の根拠を整理する
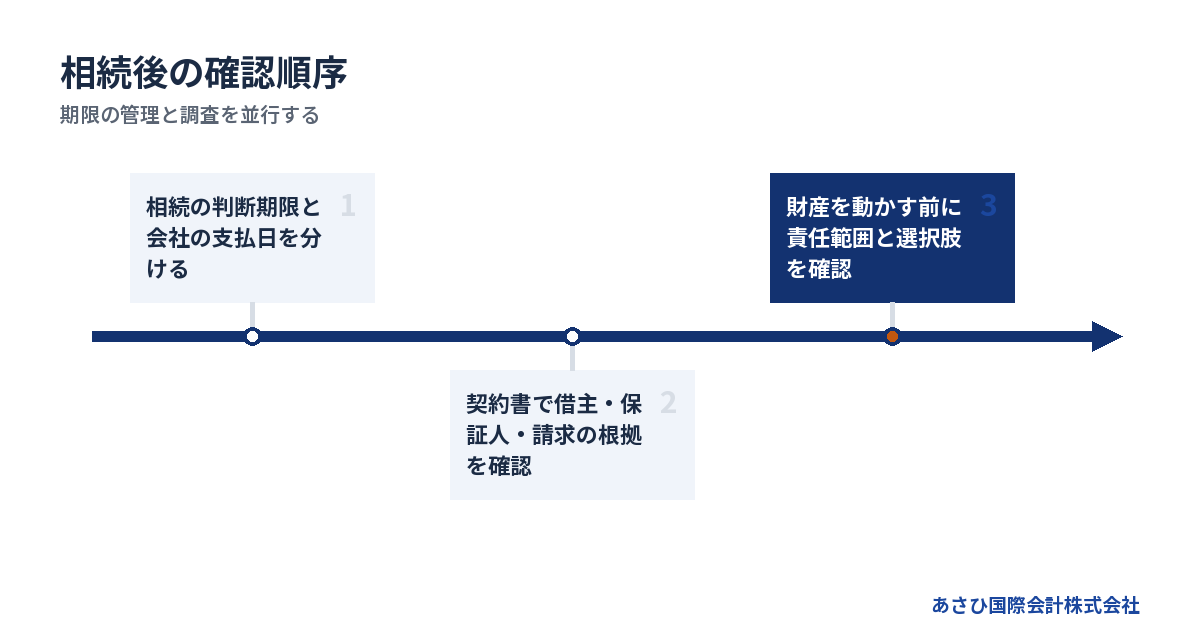
初動では、相続の判断期限を確認しながら、保証契約と会社の資金繰りを調べます。すべての資料がそろうまで相談を待つ必要はありません。
最初に、家族の期限と会社の支払日を分ける
相続の判断に必要な調査と、会社の営業を続けるための対応は並行します。会社の支払日が先に来ることもあるため、相続手続きが落ち着くまで放置するのは難しい場合があります。
まず、別々の予定表を作ってください。
| 管理する予定 | 確認する内容 |
|---|---|
| 相続の判断 | 起算点と期間 |
| 届いた請求 | 回答期限と支払期限 |
| 会社の借入 | 次の返済日 |
| 従業員の給与 | 支払日と不足見込み |
| 事業の継続 | 入金予定と運転資金 |
相続の判断期限と、通知書に書かれた支払期限は別物です。片方への対応を進めても、もう片方の期限が自動的に延びるわけではありません。
日付が不明な欄は空欄にせず、「未確認」と記載します。誰が確認するかも決めておくと、家族全員が相手の対応を待つ状態を防げます。
期限が近い場合は、財産評価の完了より、期限をどう扱うかの法的確認を優先します。事業譲渡の検討を始めていても、相続に関する判断期間を管理する必要は残ります。
請求を受けたら、根拠を確認してから返答する
電話で支払いを求められたときは、その場で返済の約束をする前に、請求の内容を確認しましょう。請求を無視することとは違います。
家族が確認する項目は、次のとおりです。
1. 請求している相手の名称を記録する
2. 請求の宛名と対象者を確かめる
3. 契約書と金額の内訳を求める
4. 回答期限を書き留める
5. 通知と会話の記録を保管する
会社宛ての連絡を、たまたま遺族が受け取っている場合もあります。反対に、故人の保証債務について、相続人として回答を求められる場合もあるはずです。何の立場への連絡かを絞ると、対応する人を決めやすくなります。
自分の預金から一部を払う、返済計画へ署名する、といった行為は、その後の判断に影響する可能性があります。内容が分からないまま「誠意を見せるため」に進めないでください。
すでに返答した場合は、発言内容もそのまま弁護士等へ伝えます。記憶が薄れる前にメモを残すだけでも、契約書との照合に役立ちます。
初回相談には、未完成でも判断に使える資料を持ち込む
相談用の資料は、きれいにまとめることより、名義と不足箇所が分かることを優先します。会社の資料と個人の資料を分ければ、確認の行き違いを減らせます。
- 借入と保証の契約書
- 届いた請求書や通知書
- 会社の決算書と直近の試算表
- 入出金と支払予定のメモ
- 故人の財産と負債の一覧
- 相続人の関係と確認中の事項
保証契約書が見つからなければ、返済予定表や通知から着手します。会社の経理担当者や既存の顧問が把握している資料も、権限を確認したうえで集めましょう。
あさひ国際会計株式会社では、再生型M&Aの可能性を検討するため、事業と借入の状況を整理します。相続放棄の可否や保証債務の法的な範囲は、ご本人が依頼する弁護士等の判断が必要です。法的期限が迫る場合は、その確認を先に進める前提で資料を整えます。
相談時には「会社を残したい」と「相続を引き受けたい」を同じ希望として扱わず、分けて伝えてください。両方の結論がまだ出ていなくても、現状の整理は始められます。
事業を残す検討と、家族の保証責任の整理は並行できる
経営者が亡くなっても、事業の継続や第三者への譲渡を検討できる場合があります。ただし、M&Aの成立だけで、相続した保証債務が消えるわけではありません。
廃業しても、保証の問題が終わるとは限らない
会社の営業を止めることと、借入や保証を整理することは別です。売上がなくなれば、その後の返済原資も減るため、止め方によっては家族の保証問題が残る場合があります。
廃業を考える際は、営業停止の日だけを決めず、会社の財産でどこまで支払えるかを確認します。足りない場合には、会社側と保証人側の手続きを組み合わせて検討することになります。
法的整理が適切な場合もあります。資金が足りない中で営業を続けることで、未払いを増やしてしまう場面もあるからです。破産や清算を、検討から外す必要はありません。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
判断には、今日の預金残高に加え、近い将来の入出金が要ります。引継ぎまで事業を維持できるか、停止した方が損失を抑えられるかを、同じ資金繰り表で比べてください。
M&Aでは、譲渡する権限と保証の扱いを別々に詰める
株式譲渡では、借主である会社の法人格は変わらず、借入も会社に残ります。事業譲渡では、引き継ぐ財産や契約などを定めますが、手法の名前だけで保証の行方は決まりません。
相続発生後は、売り手として誰が契約できるかも確認します。株式の帰属や議決権の扱いが未整理のまま、家族の代表が譲渡を約束するのは避けてください。
保証については、M&A当事者間の約束と、金融機関による解除・変更の判断を分けます。譲渡契約に保証の扱いを書いても、それだけで金融機関との保証契約が消えるわけではありません。
確認すべき内容は具体的です。
- 譲渡契約を結ぶ権限のある人
- 相続した保証債務の対象範囲
- 金融機関の同意が必要な事項
- 解除や変更を確認する書類
- 予定どおり進まない場合の扱い
保証解除の実施が金融機関等の判断による点は、中小企業庁「中小M&Aガイドライン(第3版)」でも扱われています。出典:中小企業庁「中小M&Aガイドライン」
会社の出口を比較する際は、廃業とM&Aの比較|メリット・デメリットと判断基準を解説もご覧ください。
事業価値を調べる作業と、法的判断の役割を分ける
債務超過でも、引継ぎ先が評価する事業が残っている場合があります。帳簿上の純資産だけでは、譲渡の可能性までは判断しきれません。
あさひ国際会計株式会社が支援して成約した案件には、売上1億円前後の規模で、債務超過が5,000万円規模、借入が8,000万円規模の会社があります。当社の成約資料に基づく事実です。ただし、相続発生後の案件として示す事例ではありません。
家族が経営を続けられない場合でも、事業の引継ぎを検討する余地はあります。その際は、売却価格だけで判断せず、引継ぎまでの資金と、残る債務の整理まで見通します。詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
当社の役割は、事業と財務の資料整備、事業価値の説明資料の作成、M&Aの条件設計を通じた後方支援です。金融機関との交渉は、権限を持つ経営者ご本人と、必要に応じて依頼する弁護士等が担います。相続した保証の法律問題について、当社が代理交渉するものではありません。
ご相談は無料で、着手金はなく、成功報酬のみです。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円となります。成功報酬自体が無料という意味ではなく、別途依頼する専門家の費用は区別して確認してください。
よくある質問
父の会社に関わっていなかった子どもにも請求が来ますか?
会社に関わっていなかったことだけでは、相続した保証債務への請求を否定できません。父個人が保証していたか、どのように相続を扱ったかで確認事項が変わります。会社の借入残高を聞いただけで支払いを約束せず、契約書と請求の根拠を照合してください。父が保証しておらず、自分自身にも保証などの負担がなければ、子どもという理由だけで法人の借金を負う関係には通常なりません。
会社の株式を相続すると、借金も同額で引き継ぎますか?
株式会社の株式を相続することだけを理由に、法人の借入が同額の個人債務になるわけではありません。ただし、故人が別に連帯保証をしていた場合は、その保証債務の相続を確認する必要があります。株式と保証を別々に調べたうえで、財産と負債を含む相続全体の判断をおこないます。「株式の価値が低いから保証も軽い」とは判断できません。
借金を後から知った場合、相続放棄はもう難しいですか?
経過した日数だけで可否を決めることはできません。相続が始まったことを知った時期に加え、財産や債務をどう認識していたか、これまで何をしたかの確認が必要です。請求書が届いた日と、それまでの経緯を記録してください。「請求を知ってから新たに期限が始まる」と自己判断せず、期限の扱いを弁護士等に確認する場面です。
相続放棄をすると、会社そのものも廃業になりますか?
株式会社では、株主である経営者の相続を放棄したことだけで、会社が自動的に廃業するわけではありません。ただし、株式を誰が引き継ぐか、誰が意思決定を担うかは整理が必要です。会社の預金があっても、取引権限の問題で支払いが滞る可能性もあります。家族個人の相続判断と、会社の運営体制の確保を並行して進めてください。
まとめ
借入契約書の借主・保証人の欄と、届いた請求の宛名を確認し、相続の判断期限を書き留めてください。事業の引継ぎも考えたい場合は、未確認の項目を残したままでも、その資料を持って無料相談へお進みください。
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全20ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)
あわせて読みたい
- 親の会社の借金と相続、継ぐ・譲る・畳むを家族で選ぶための判断ノート
- 保証債務と相続放棄、家族の財産と会社の行方を分けて考える相続発生後の選択
- 連帯保証人の相続放棄はどこまでできるか――家族が負う責任と受け継げない財産
- 「会社の借金誰が払う」の答えは契約にある、社長と家族が負う責任の境界線
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月28日