


目次
この記事の対象と結論
フランチャイズを解約するときの違約金は、契約書の計算方法と終了条件を確かめて見積もります。本部への違約金と、店を閉めるための支払総額は分けて考えてください。
借入の連帯保証を抱え、90日以内の撤退を考えている。けれど、いくら用意すれば店をやめられるのか分からない。そんな段階では、解約日を決めるより先に、契約ごとの支払額と期限を並べる作業が役立ちます。
違約金が下がっても、営業を続ける間の資金不足が増える場合があります。閉店しても、借入や個人の保証まで消えるわけではありません。
撤退や保証の悩みを相談する経営者は珍しくありません。資料がそろっていないことを、恥じる必要もないのです。請求額が未確定でも、満了まで続ける場合と途中で終える場合を比べる準備は進められます。
違約金の金額は、終了理由と計算条項から読み解く
フランチャイズの違約金を見積もるには、契約をいつ、どの理由で終えるのかをそろえる必要があります。同じ店舗でも、中途解約と期間満了では確認する条項が変わります。
「解約」「満了」「本部からの解除」を区別する
まず、希望する閉店が契約上どの終了方法に当たるかを確認してください。経営者が途中でやめる場合と、更新せず満了を迎える場合では、費用の根拠が異なる可能性があります。
本部から契約違反を理由に終了を求められているなら、その通知も確認対象です。経営者の希望による中途解約と同じ計算で済むとは限りません。
契約書では、次の項目を探します。
- 契約期間と現在の満了日
- 更新の条件と通知期限
- 加盟店からの中途解約条項
- 本部からの解除に関する条項
- 終了後にも残る義務
店舗の営業最終日と、加盟契約の終了日も別に記録しましょう。先に店を閉めても、契約が続く期間の費用を請求される可能性があるためです。
「閉店した日から支払いが止まる」という前提を置かず、いつまで何が発生するかを本部の精算資料で確かめます。
定額か、ロイヤリティに連動するかを確認する
違約金の条項に金額が書かれていれば、その金額が何を条件に適用されるかを読みます。金額だけを抜き出すと、別の費用や例外条件を落としかねません。
ロイヤリティなどを基準に算定する条項なら、計算の土台を確認してください。対象が売上なのか、実際のロイヤリティなのかで結果が変わります。
確認する内容は次のとおりです。
- 計算の基準となる金額
- 平均額を求める対象期間
- 掛け合わせる期間や倍率
- 最低額や上限額の有無
- 別途請求とされる費用
自分で計算した額と本部の提示額が違う場合は、途中の計算を照合します。直近の支払額だけで計算していたところ、契約では別の期間を使っていた、という食い違いも考えられます。
請求額への同意と、計算根拠の照会は分けて進めると整理しやすくなります。
金額の幅は、自分の契約に当てはめて出す
提示された確定資料には、フランチャイズ違約金の全国的な相場を示す数値がありません。そのため、根拠のない「数十万円から数百万円」といった金額帯を、自社の予算に使うのは避けてください。
代わりに、契約条件に沿って見積りの幅を作ります。下限側は適用が確認できた負担軽減だけを反映し、上限側には契約上発生しうる未確定費用を加えます。
→ 横にスクロールできます
| 見積りの区分 | 入れる金額 | 扱い方 |
|---|---|---|
| 確認できた額 | 計算根拠のある請求 | 基準額にする |
| 下限側の見込み | 確認済みの減額など | 条件を併記する |
| 上限側の見込み | 未確定の追加負担 | 根拠を分けて置く |
| 金額不明 | 見積り待ちの費用 | 空欄のまま管理 |
まだ認められていない減額を、下限側に織り込まないこと。契約に上限がない費用を、独自の判断で上限額として固定しないことも必要です。
金額不明をゼロ扱いしないだけでも、撤退後の資金不足を見つけやすくなります。
高額な請求は、条項と実際の経緯を照合する
本部が提示した請求額について、計算が合っているかと、法的に負担すべきかは別の確認です。金額が大きいという事情だけで、無効や減額を前提にすることはできません。
反対に、請求書に書かれているからという理由だけで、内容を確かめず承諾するのも避けたいところです。
契約締結時の説明と実際の運営に食い違いがあるなら、記憶だけで整理せず、残っている資料を保存します。
- 加盟時に受け取った説明資料
- 契約書と変更合意書
- 本部とのメールや通知
- 支援内容と実施状況の記録
- 請求書と支払明細
違約金の有効性や争う余地の判断は、依頼する弁護士が担う領域です。経営者側では、何がいつ起きたかを時系列にしておくと、検討の土台になります。

無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
撤退総額には、違約金以外の支払いも積み上げる
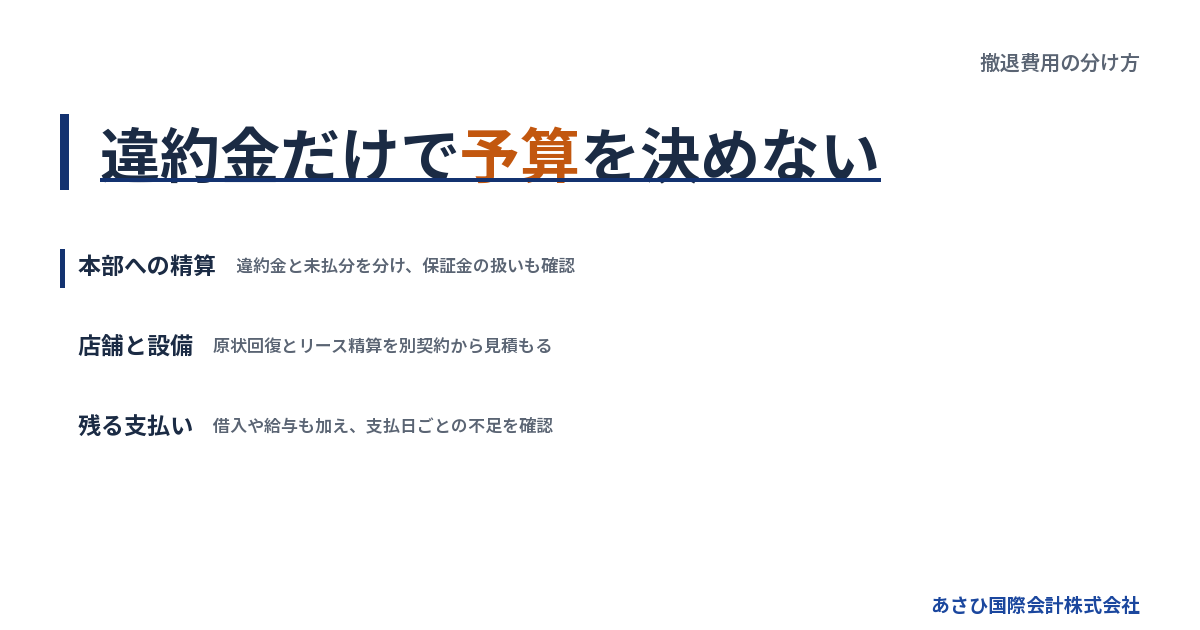
撤退に必要な資金は、本部への精算額に、店舗や設備の終了費用を加えて見積もります。借入返済と閉店までの運転資金も、同じ支払予定表で確認してください。
本部への支払いは、違約金と未精算分を分ける
本部からの見積書が総額だけなら、内訳を確認します。違約金のほかに未払ロイヤリティや仕入代金が含まれていると、ほかの帳簿から重ねて計上するおそれがあります。
本部に預けている保証金がある場合も、全額がすぐ返る前提では組まない方が安全です。返還条件や控除内容を確認する必要があります。
精算書では、次の点を対応させてください。
- 支払項目と対象期間
- 違約金の計算根拠
- 保証金からの控除額
- 追加請求の有無と条件
- 最終支払日と返還予定日
保証金を差し引いた請求額を載せるなら、返還予定額をもう一度入金欄に書かないようにします。見かけの資金余力が増える原因になるためです。
また、加盟金が戻るかどうかも契約に沿って確認します。開業時に支払ったお金を、撤退時の回収財源と決めつけないでください。
原状回復と賃貸借の終了日は別に見積もる
加盟契約を終えても、店舗の賃貸借契約まで同時に終わるとは限りません。本部と貸主が異なるなら、契約先ごとに終了条件を確認することになります。
原状回復とは、契約で求められる状態へ店舗を戻す作業です。看板を外すだけなのか、設備や内装も撤去するのかで、必要な工事は変わります。
見積りを取る際は、作業範囲をそろえます。
- 本部の看板や表示の撤去
- 内装と造作の撤去範囲
- 設備の搬出と処分
- 工事中に発生する賃料
- 貸主による明渡し確認
工事費が安くても、明渡しが遅れて賃料が増える場合があります。工事の金額と日程を一緒に見てください。
敷金などの返還も、退去後の精算になる可能性があります。退去費用を先に払う必要があるなら、後日の返還額だけで賄えるとは限りません。
リース残債は、返却費用と分けて確認する
リース設備は、返せば残りの支払いも終わるとは限りません。中途終了の条件と、返却時に負担する費用を契約先へ照会します。
帳簿の残高と、解約時に請求される精算額が一致するかも確認対象です。単に月額の支払額へ残月数を掛けただけでは、実際の精算を再現できない場合があります。
設備ごとに、次の情報をまとめましょう。
- 所有者と契約名義
- 中途終了時の精算額
- 返却場所と搬出費用
- 引継ぎの可否と承諾条件
- 保証人の有無
買い手が設備を使いたいと言っても、経営者が自由に譲れるとは限りません。リース会社の承諾が必要かを先に確認します。
店舗をそのまま引き継ぐ案でも、設備の所有者が混在すると費用が変わります。自社所有品と借りている物を分ける作業が、見積りの出発点です。
借入・従業員への支払い・税負担を落とさない
閉店の費用だけを計算すると、会社に残る借入を見落としやすくなります。借入残高は、違約金や撤去費とは別の行に置いてください。
ただし、残高の全額が閉店日に支払期日を迎えるかどうかは、契約や金融機関との確認が必要です。資金繰り表には、残高と直近の支払予定額を分けて載せます。
従業員については、最終営業日までの給与だけで判断しないようにします。雇用契約や就業規則に基づく支払いも確認対象です。
- 最終給与と未払分
- 退職に伴う支払項目
- 未納の税金や社会保険料
- 閉店後に届く請求
- 決算や申告にかかる費用
労働基準法24条は、賃金について「その全額を」支払うことを定めています。撤退予算でも、従業員への支払いを先送りした数字にしないでください。条文は提供資料で2026年8月19日に確認された内容です。出典:e-Gov法令検索「労働基準法」。
解約時期は、違約金の差額と待つ間の資金で選ぶ
解約の時期は、違約金が減る額と、待つ間に必要な資金を比べて判断します。終了時の費用が安くても、その日まで給与や仕入代金を払えなければ実行が難しくなります。
満了まで続けるなら、追加の現金負担を計算する
期間満了で終えれば中途解約の違約金を避けられる契約でも、待つ間の支出は残ります。満了時の費用だけを見て、継続の方が安いと決めないでください。
比較に使うのは、帳簿上の赤字だけではありません。実際の入金と支払いの差を確認します。借入の返済や設備代の支払いで、損益より早く現金が減ることがあるためです。
並べる項目は次のとおりです。
- 満了までに見込める入金
- 営業を続けるための支出
- 借入などの返済予定
- 満了時にも残る撤退費用
- 更新を止める通知期限
過去に投入した開業資金は、今から選ぶ案の支払額とは分けて扱います。「ここまで使ったから続ける」と考えると、これから増える負担を見失いがちです。
判断対象は、今日以降にどれだけ現金が必要か。その視点で計算し直してみてください。
合意して終了する案は、負担と条件をセットで見る
契約に書かれた中途解約のほか、本部と合意して終了条件を定められるかを検討する余地もあります。ただし、減額や分割払いに応じるかは相手方の判断を伴います。
本部へ伝える材料には、閉店希望日だけでなく、資金の状況や残る業務の整理も含めます。実行できる案かどうかを判断してもらうためです。
条件を比較する際は、次の点を確認します。
- 精算する金額と支払期日
- 営業終了までの義務
- 店舗や設備の扱い
- 終了後に残る制限
- 個人保証の扱い
違約金が減っても、新たな個人保証や履行が難しい条件が加われば、負担が軽くなったとは判断できません。
協議の主体は経営者本人です。法的な主張や合意書の確認が必要な場面では、依頼した弁護士が担当します。
同じ条件で比較し、足りない日を探す
中途解約と満了を比べる表は、計算の対象期間をそろえて作ります。片方だけ閉店後の費用を外すと、見積りが安く見えてしまいます。
→ 横にスクロールできます
| 比較項目 | 中途解約 | 満了で終了 |
|---|---|---|
| 本部への精算 | 解約条件で計算 | 満了条件で計算 |
| 営業中の資金 | 終了日まで計算 | 満了日まで計算 |
| 店舗の撤退費 | 賃貸借から確認 | 賃貸借から確認 |
| 借入と保証 | 別途整理 | 別途整理 |
次に、費用がいつ発生するかを並べます。保証金の返還予定より前に、違約金や工事代の支払日が来るなら、その間の資金が必要です。
撤退総額を払えるかと、支払日に現金があるかは別の問題です。 合計では足りても、途中で資金が尽きる案は修正が必要になります。
営業終了の候補日を変えるときも、金額だけを直さず、入出金の日付まで更新しましょう。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
違約金を払えないときは、会社と個人の責任を分ける
違約金を払えない場合は、請求を受ける契約名義と、個人保証の範囲を先に確かめます。会社への請求だけで終わるのか、経営者本人への請求も考える必要があるのかで、その後の整理が変わります。
払えない事情だけで、請求が消えるとは考えない
支払資金が足りないという事情だけで、違約金の請求がなくなるとは限りません。未払いが続くと、契約に応じた遅延損害金や、法的な請求に進む可能性があります。
ただし、請求書が届いたことと、その金額が争いなく確定していることは区別してください。金額の根拠と支払能力は、別々に検討する問題です。
通知を受けたら、次の情報を残します。
- 通知を受け取った日
- 請求されている金額
- 支払期限や回答期限
- 請求の根拠とされる条項
- すでに返答した内容
支払えないまま連絡を放置すると、条件を整理する時間が減ります。一方、見通しのない入金を当てにして、支払日だけ約束するのも避けたいところです。
裁判所から書類が届いている場合は、通常の見積り作業と区別します。書面に記載された期限を確認し、法的対応を担う弁護士による確認が必要です。
加盟契約と借入の連帯保証は別々に確かめる
法人で加盟していても、経営者が個人として本部への債務を保証している可能性があります。銀行借入の保証だけ確認して、個人の負担が分かったと考えないでください。
加盟契約と保証書を対応させ、違約金が保証対象に含まれるかを確認します。店舗の賃貸借やリースにも、別の保証契約があるかもしれません。
民法446条は、保証契約について「書面でしなければ、その効力を生じない。」と定めています。電磁的記録も扱いが定められているため、紙の契約書に加えて電子契約も確認対象です。出典:e-Gov法令検索「民法」。
連帯保証人には、民法454条により、催告の抗弁と検索の抗弁が認められていません。「まず会社から回収してほしい」と求めて請求を拒める立場とは異なります。保証の条文は提供資料で2026年8月18日に原文確認された内容です。
会社を閉めることだけで個人保証まで整理されるとは考えず、契約ごとに確認を進めます。詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
分割払いは、残る営業収入まで含めて検討する
分割払いについて合意できれば、当面の支出をならせる可能性があります。ただし、総額が減るのか、時期だけが変わるのかを分けて確認してください。
閉店後に会社の収入がなくなるなら、毎月何から払うかが課題です。経営者の生活費を残さず組んだ計画では、再び支払いが止まるおそれがあります。
検討する材料は次のとおりです。
- 継続して見込める入金
- 会社に残る支払義務
- 経営者の生活に必要な支出
- 分割が遅れた場合の条件
- 新たに求められる保証
売上の予想を強気に置いて合意するより、入金の裏付けを示す方が計画を確かめやすくなります。
すでに複数の支払いが難しい場合は、本部への返済案だけで決めないこと。債務全体の扱いについて、弁護士による検討が必要になる場面です。
法的整理も含め、追加費用を比較する
事業を残す見込みが乏しく、支払いを続けられない状況では、法的整理が適切な場合もあります。違約金を払えないことだけで自己破産が決まるわけではありませんが、検討を先送りする理由にもなりません。
破産手続きを選ぶ場合も、費用の準備が課題になります。会社の手続きと経営者個人の手続きは、分けて見積もる必要があります。
弁護士費用には全国一律の報酬基準がありません。裁判所へ納める費用も別に必要で、事案によって変わります。費用を聞く際は、次の範囲を明らかにしてください。
- 会社の手続きに必要な費用
- 個人の手続きに必要な費用
- 依頼時に用意する金額
- 追加費用が生じる条件
- 店舗や設備の処理費用
本部との契約問題を扱う仕事と、会社全体の債務整理を扱う仕事では、検討範囲が異なります。依頼内容をそろえず費用だけ比較すると、必要な業務が見積りから抜けることがあります。
店舗を譲る案でも、本部の承諾と保証の整理が残る
店舗や会社の譲渡は、撤去費用を抑えたり、事業を残したりする選択肢になります。ただし、買い手が見つかることと、加盟契約や連帯保証を整理できることは別に確認します。
加盟契約を引き継げるか、終了扱いになるか
店舗の設備や従業員を引き継ぐ相手がいても、フランチャイズの加盟資格まで自由に渡せるとは限りません。本部の承諾や、新しい契約が必要かを確かめます。
事業を別の会社へ譲る場合は、加盟契約をどう扱うかが費用に直結します。今の契約を終了するなら、その終了費用が残る可能性もあるためです。
会社の株式を譲る場合は、法人格が変わらず、会社の借入などは会社に残ります。ただし、株主や代表者の変更について、本部への通知や承諾が必要かを確認してください。
承継の可否を調べる項目は次のとおりです。
- 加盟契約の譲渡に関する条項
- 株主や代表者変更の条件
- 買い手に求められる審査
- 店舗賃貸借の承諾条件
- 引継ぎ時の精算費用
買い手との話だけを先に進めると、あとから契約上の制約が見つかることがあります。違約金の見積りと並行して確認する方が、判断を戻しやすくなります。
譲渡代金と、経営者の手取りを混同しない
譲渡価格が付いても、その全額を違約金に使えるとは限りません。会社の事業を売る場合と、経営者が持つ株式を売る場合では、代金を受け取る主体が異なります。
会社に入るお金を、経営者個人の支払いへ自由に回せる前提では計算しないでください。税負担や債務の扱いも確認が必要です。
比較表には、次の金額を分けて載せます。
- 譲渡代金の受取先と金額
- 成約に伴う報酬や実費
- 想定される税負担
- 会社に残る債務の支払額
- 経営者個人に残る負担
また、代金が入る前に撤去費用や違約金を払う案なら、その資金をどう用意するかが残ります。成約を見込んでいるだけの段階では、入金済みのお金と同じ扱いにしないことです。
比較するのは売値だけでなく、費用を引いた後に誰の手元へ何が残るか。その順序で見積もります。
買い手との合意だけで連帯保証は外れない
会社の譲渡契約に保証解除について書いても、金融機関との保証契約が自動的になくなるわけではありません。経営者保証の解除には、金融機関等の同意と手続きの確認が必要です。
中小企業庁「中小M&Aガイドライン(第3版)」でも、保証の解除や引継ぎは最終契約で取り決める項目とされています。解除などの実施は金融機関等の判断によるため、当事者間の約束と分けて確認します。
同資料は2024年8月公表で、該当内容は提供資料で2026年8月18日に確認されています。出典:中小企業庁「中小M&Aガイドライン」。
フランチャイズでは、本部への保証と銀行借入の保証が併存する場合があります。解除の対象を「経営者の保証」とひとまとめにせず、契約先ごとに特定してください。
確認には、相手方の正式な書面や手続き状況を使います。買い手からの口頭説明だけで完了と判断しない方が、保証が残る行き違いを減らせます。
再生型M&Aでは、譲った後の債務も設計する
資金繰りが厳しい会社のM&Aでは、事業を誰に引き継ぐかに加え、残る債務をどう扱うかも検討します。価値のある設備や顧客があるだけで、取引全体が成立するとは限りません。
事業譲渡で引継ぎ対象を選ぶ場合も、残る債権者を害する取引には法的な問題が生じえます。資産を安く別会社へ移せば借入から離れられる、と考えないでください。
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。飲食店についても、株式譲渡・事業譲渡・再生型の形で扱った経験があります。
役割は、事業価値や資金の資料を整え、M&Aの条件を設計する後方支援です。金融機関や本部との債務に関する協議は、経営者本人と、必要に応じて依頼する弁護士等が担います。
成約の可能性と、成約まで営業を続けられるかは別に検討します。詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
90日以内の撤退は、通知期限から逆算して準備する
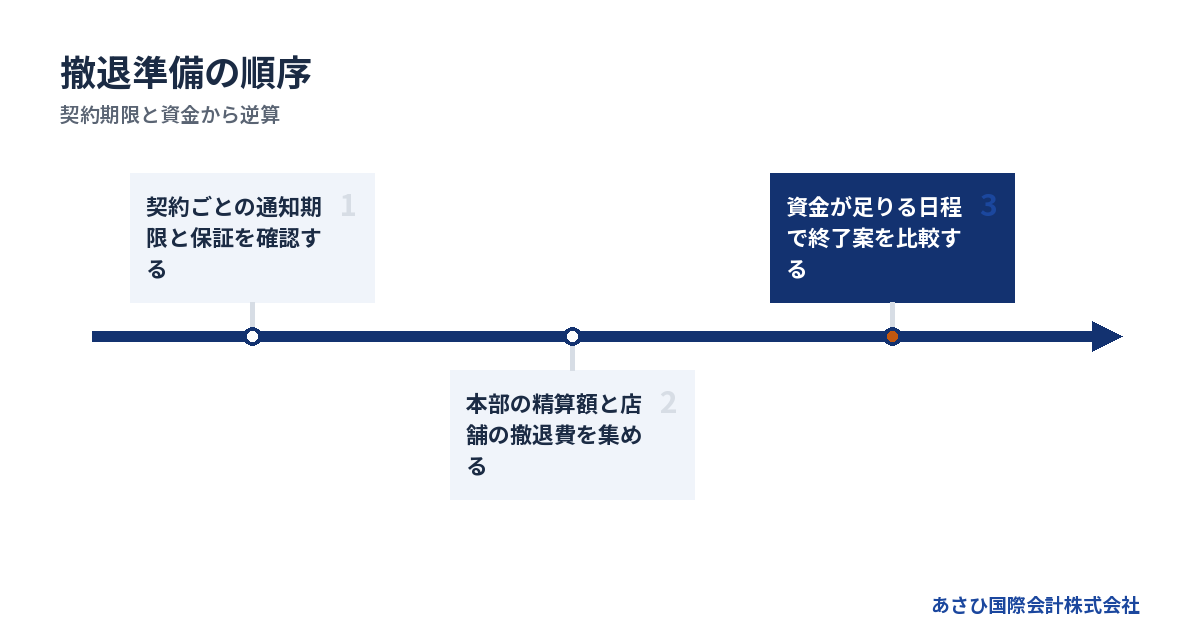
90日以内の撤退を考えるなら、最初に確認するのは契約上の通知期限と現金が足りなくなる日です。希望する日までに終了できるかは、契約条件と相手方の対応によって変わります。
最初に、契約と支払期限を一覧にする
書類を完全にそろえてから動こうとすると、通知期限が先に来ることがあります。手元にある契約から、終了日と支払いの情報を抜き出してください。
一覧にする対象は次のとおりです。
- 本部との加盟契約
- 店舗の賃貸借契約
- 設備のリース契約
- 金融機関の借入契約
- 経営者個人の保証契約
各行に「確認済み」「資料待ち」「相手方へ照会中」と記載します。金額が不明でも、次に誰へ何を確かめるかが分かれば作業は進みます。
解約通知を出す際には、送付方法や到達の条件も確認が必要です。ひな形に希望日を書くだけで済ませず、その通知がどのような効果を持つかを確かめましょう。
すでに支払期限を過ぎている項目があれば、通常の撤退準備より先に、通知内容と対応期限を整理します。
本部への照会は、金額と条件を分けて残す
本部へ見積りを求める段階では、希望する終了方法と候補日を示します。その条件でいくら発生するか、内訳が分かる形で回答を受けると比較しやすくなります。
聞いておきたい内容は次のとおりです。
- 希望日で終了できるか
- 違約金の計算式と内訳
- 未精算費用の対象期間
- 保証金の返還条件と時期
- 譲渡を検討する場合の条件
口頭で回答を受けたら、日付と担当者、説明内容を記録してください。正式な通知と事前照会の区別も、相手に伝わる形にします。
本部から提案が届いた際は、金額が下がった部分だけを見ず、追加された条件も読みます。合意書への署名を求められているなら、法的な内容の確認を済ませてから判断する段取りです。
営業を続ける期限は、資金繰りから決める
撤退準備に使える時間は、希望する閉店日だけでは決まりません。給与や仕入代金を払える期間が、実際の準備期間を制約します。
入金予定には、回収の見込みがあるものを載せます。買い手候補との面談予定や、未承認の借入を、確定した入金として数えないでください。
見直す項目は次のとおりです。
- 現在使える預金と現金
- 回収を見込める売掛金
- 直近の給与と仕入代金
- 本部や貸主への支払日
- 撤退に先立つ支出
営業継続案でも譲渡案でも、途中で残高が不足するなら条件を変える必要があります。相手方の返答待ちを理由に、資金の確認まで止めないようにします。
資金が尽きる見込みが早まった場合は、当初の予定に固執せず、債務整理を含む判断へ切り替える時点を検討してください。
初回相談には、未完成の見積りを持ち込める
違約金の金額がまだ出ていなくても、当社への相談は可能です。分かっている債務と、確認できていない条件を分けるところから始められます。
手元にある範囲で、次の資料をご用意ください。
- 加盟契約書と本部からの通知
- 直近の決算書や試算表
- 借入残高が分かる資料
- リースと賃貸借の契約書
- 直近の支払予定
あさひ国際会計株式会社への相談は無料で、着手金はありません。M&A仲介の報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。これは仲介報酬の支払方法であり、本部への違約金や撤退費用まで無料になる意味ではありません。
違約金を争う法的判断は弁護士が担当し、当社は財務整理や事業価値の説明資料、M&Aの条件設計を担います。状況によっては法的整理が適切な場合もあるため、譲渡だけを結論に据えず検討します。
よくある質問
フランチャイズ解約の費用で迷いやすいのは、違約金がない場合の支出と、支払えない場合の個人責任です。契約の終了方法と保証の内容を分けると、確認すべき範囲が見えてきます。
期間満了なら違約金を払わずにやめられますか?
期間満了による終了が契約条件を満たしていれば、中途解約の違約金が発生しない可能性があります。ただし、更新を止める通知期限を過ぎていないかの確認が必要です。未払ロイヤリティや原状回復費などは、満了でも残る場合があります。「違約金なし」と「撤退費用なし」を分けて見積もってください。
赤字で続けられない場合、違約金を減らしてもらえますか?
赤字であることだけで減額が決まるわけではありません。契約条項や終了までの経緯を確かめ、本部が条件変更に応じるかを検討します。資金繰り表があれば、支払える額と時期を説明する材料になります。請求の有効性や法的な減額の余地については、依頼する弁護士が確認します。
違約金を払えなければ、社長も自己破産になりますか?
違約金を払えないことだけで、経営者個人の自己破産が決まるわけではありません。法人か個人かという加盟名義と、個人保証の有無が確認の出発点です。保証がある場合は、対象となる債務や負担額も調べます。個人の資産とほかの借入も含めて判断するため、本部からの請求額だけで結論を出さないでください。
店舗を売れば違約金と借入をまとめてなくせますか?
店舗の売却だけで、違約金や借入が消えるとは限りません。本部が契約の引継ぎを認めるか、代金で何を精算するかを確認します。借入と経営者保証についても、金融機関等の同意を伴う整理が必要です。譲渡代金から諸費用を引き、会社と個人に残る負担まで計算して比べてください。
まとめ
加盟契約の終了条項を開き、本部への精算額、店舗の撤退費、借入の支払予定を別々に書き出してください。金額が不明な項目は空欄で残し、直近の支払期限とともに当社へお伝えいただければ、費用整理と譲渡の検討に必要な準備を進められます。
あわせて読みたい
- フランチャイズ店舗の譲渡で撤退をめざす、本部承認から違約金・連帯保証の着地点まで
- フランチャイズ事業の譲渡で撤退をめざす社長へ、本部承認と借入・保証の出口
- フランチャイズの違約金の相場と撤退費用、契約から作る支払額の見積もり
- フランチャイズを解約したい社長の撤退準備帳|通知・違約金・借入を整理する順番
- フランチャイズの契約解除と違約金、撤退通知から精算まで迷わず進める実務ガイド
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月17日
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全20ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)