


目次
この記事の対象と結論
自社株をいくらで買うかは、買う人と引き継ぐ条件によって変わります。廃業を考えているなら、希望価格を決めるより先に、代金を払う人と支払後に残る借入を整理してください。
「会社のお金で自分の株を買い取れないか」「第三者ならいくら出してくれるか」。資金繰りが苦しいと、株の売却に生活の立て直しを託したくなるものです。ただ、株の代金、会社の借入、社長の連帯保証は別々に確認する必要があります。
会社が買う場合は、その支払いで事業資金が減ります。第三者が買う場合も、株を渡すだけで保証が外れるわけではありません。価格と同時に、資金の出所や保証解除の条件まで確認しましょう。廃業を考える段階で相談する経営者は珍しくありません。金額が分からないままでも、相談は始められます。
自社株をいくらで買うか、その前提は買い手によって違う
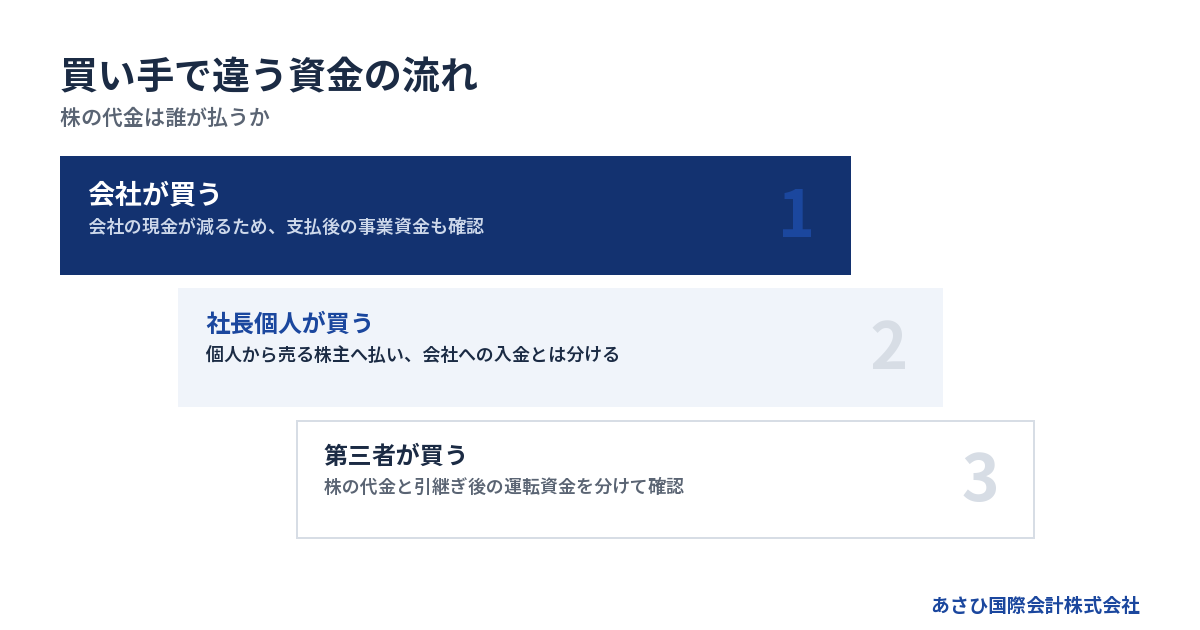
自社株の買い取りでは、会社自身が買うのか、社長個人が買うのか、第三者が買うのかを区別します。代金の出所と受取人が違うため、同じ価格でも資金繰りへの影響は変わります。
会社が株主から買うと、会社の現金が減る
会社が発行した株を、その会社自身が買い取る取引を自己株式の取得と呼びます。社長が持つ株を会社に売るなら、代金を受け取るのは社長です。その分、会社から現金が出ていきます。
廃業を考える局面では、口座残高だけで判断しないでください。残高の中には、近く支払う給与や仕入代金に充てるお金も含まれます。買い取り後に何を払えるかが先です。
確認したい資料は次のとおりです。
- 会社口座の残高が分かる資料
- 支払日ごとの支出予定
- 入金予定と回収の見込み
- 買い取り対象の株式の情報
会社による買い取りには、法務・税務の確認も要ります。株主同士が金額に合意しただけで支払える、と考えないようにしましょう。この記事だけで取得の可否は判定できません。
社長個人が買う場合、売買代金は会社に入らない
ほかの株主が持つ株を社長個人が買うなら、通常は社長からその株主へ代金が渡ります。会社への出資とは資金の流れが違います。
株をまとめれば話し合いを進めやすくなる場合はあります。ただし、それだけで会社の給与や借入返済の原資が増えるわけではありません。個人の手元資金を使った後、暮らしに必要なお金が残るかも確認してください。
廃業や第三者への譲渡を検討中なら、買い集める目的も言葉にしてみましょう。
- 譲渡に必要な株主の意向をそろえたい
- 経営から離れる株主の希望に応えたい
- 株主間で止まっている話を進めたい
目的によっては、買い取り以外の進め方も検討できます。個人資金を出す前に、株主構成と売却方針を整理する余地があります。
第三者が買うときは、事業を続ける条件も価格に入る
外部の買い手が社長の株を買う取引では、会社を引き継いだ後の経営が検討対象になります。提示額を見る際は、引継ぎ後に必要な資金も確認してください。
→ 横にスクロールできます
| 買い手 | 主な支払元 | 売買代金の受取人 |
|---|---|---|
| 発行会社 | 会社の資金 | 売る株主 |
| 社長個人 | 社長の個人資金 | 売る株主 |
| 外部の第三者 | 第三者の資金 | 売る株主 |
株の代金を受け取る人と、会社へ運転資金を入れる人は、分けて把握しましょう。買い手が株主へ代金を払っても、会社の資金不足が埋まるとは限りません。
また、会社法第127条は「株主は、その有する株式を譲渡することができる」と定めています。ただし、譲渡制限株式では会社の承認が要ります。価格の話と並行して、定款などの確認も進めてください。出典はe-Gov法令検索「会社法」です。
無料お役立ち資料
『会社をたたむのに、いくらかかるか』
破産・自主廃業・事業譲渡で、費用の中身と「誰の財布から出るか」がどう違うのか。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
買い手の提示額は、引継ぎ後に使える事業と必要資金で読む
第三者の提示価格を見極めるには、買い手が何を引き継ぎ、どの支出を見込んだかを確認します。売上や借入残高の数字だけでは、その価格にした理由を読み取れません。
決算書の残高を、そのまま使える財産と考えない
決算書に資産が載っていても、引継ぎ後に同じ金額で使えるとは限りません。売掛金なら回収の見込み、設備なら稼働状況が検討材料になります。
帳簿と現場の差を整理しましょう。買い手に聞かれてから調べるより、事情を説明できる形にしておくと価格の前提がそろいます。
- 回収が遅れている売掛金
- 売れ残っている在庫
- 修理や入替えが近い設備
- 利用していない資産
古い設備でも、現在の受注に役立っている場合があります。反対に、帳簿上の金額が残っていても使われていないものもあります。高く見せるための説明は避け、使い道と状態を伝えてください。
資料上の金額と、買い手が引き継ぎたい価値。その違いが分かれば、提示額への質問も具体的になります。
売上より、引継ぎ後に残る仕事を説明する
売上の規模だけを伝えても、買い手は引継ぎ後の姿を判断しにくいものです。継続が見込める仕事と、社長の個人的な関係に頼る仕事を整理してください。
たとえば、社長が離れた後も現場で受注・納品まで回せるか。担当者が残る意向か。取引継続に相手方の確認が要るか。こうした事情は、価格を検討する材料になります。
説明資料では次の項目をそろえます。
- 継続中の仕事と受注の見込み
- 現場を任せられる担当者
- 社長が担っている業務
- 引継ぎに相手の確認が要る契約
「取引は続くはず」という見込みと、相手に確認できている事実は分けましょう。退任後も社長の関与が必要なら、その期間や負担も条件の一部です。価格だけ決めてから役割を詰めると、認識の違いが残りやすくなります。
債務超過でも、株と事業の価値は分けて検討する
債務超過だから買い手がつかない、と決めつける必要はありません。一方で、事業に引継ぎ先が見つかることと、株主が高い代金を受け取れることは別です。
借入が重い会社では、買い手が引継ぎ後の資金負担を見込む場合があります。提示された株価が低いときは、何を差し引いて考えたのか確認しましょう。運転資金の不足を見ているのか、設備更新を見ているのかで、話し合う内容が違います。
当社が支援して成約した案件には、売上が1億円前後の会社もあります。債務超過は5,000万円規模、借入は8,000万円規模でした。これは当社の成約資料を2026年8月16日に確認した事実です。この事例から、別の会社の株価や成約可能性までは推定できません。
事業を残せるかと、株にいくら払えるかを分けると、価格への失望だけで検討を止めずに済みます。
希望価格には、生活上の事情と算定根拠を混ぜない
「この金額がないと生活を立て直せない」という希望は、相談時に伝えて構いません。ただ、その必要額がそのまま株の価値になるわけではありません。
希望の理由を隠す必要はありません。受取額への希望と、買い手に説明する事業の価値を別々に整理しましょう。条件を変えて実現できる余地を探しやすくなります。
提示価格を受け取ったら、次を尋ねてください。
- 何を評価して金額を決めたか
- どの支出を価格に織り込んだか
- どの資料で価格が変わりうるか
- 価格以外に引き受ける負担は何か
理由が見えないまま値下げに応じる必要はありません。追加資料で認識をそろえられるのか、条件の隔たりが大きいのかを確かめます。
価格と手取りの違いは、詳しくは自社株がいくらで売れるかを知るための価格と手取り、廃業時の連帯保証の見方をご覧ください。
株価の比較は、手取りと支払条件までそろえておこなう
高い提示価格でも、支払時期や差し引かれる費用によって使える金額は変わります。社長個人の受取額と、会社に残る資金を別々に計算してください。
株の代金と、会社への貸付金の返済を区別する
社長が会社に貸しているお金がある場合、株の売買代金と混ぜないようにしましょう。何に対する支払いなのかが曖昧だと、受取額の認識に差が生じます。
買い手から「全体でこの金額」と示された場合も、内訳を求めてください。会社への資金投入まで含めた説明なのか、株主への支払額なのかを確認するためです。
| 項目 | 確認する内容 |
|---|---|
| 株式の売買代金 | 株主が受け取る額 |
| 会社への貸付金 | 返済などの扱い |
| 会社への資金投入 | 事業に使える額 |
| 報酬・税金 | 受取後に出る額 |
貸付金を返せるかは、会社の資金や債務の状況にも関わります。株式譲渡の話が進んだという理由だけで、社長への返済を先に実行するのは避けてください。全体の支払いとの関係を確認してから判断する場面です。
税金は売買代金の全額に同じ率を掛ける話ではない
個人が株を売った場合、税金を検討する対象は売却による利益です。受取代金の全額をそのまま利益と考えると、手取りの見積りがずれる場合があります。
また、第三者への売却と、会社自身による買い取りでは、税務上の扱いを同じと決めないでください。買い取り方によって、配当所得として扱う部分の確認が必要になります。
国税庁は、自己株式の取得などの説明で「みなし配当の金額を除きます」としています。売買代金をすべて株式の譲渡収入として扱う前提ではありません。出典は国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合」です。
取得時の資料がない場合も、その事情を伝えてください。税額を決め打ちせず、取引の形と資料をもとに税理士へ確認する項目を整理します。
分割払いなら、未払いが残る間の条件まで読む
売買代金が分割払いの場合、契約時の総額と、その時点で使える現金は違います。生活費や納税資金を考える際は、入金予定日に沿って見積もってください。
支払期限だけでは足りません。買い手の支払いが遅れたときの扱いも、契約で確認する項目です。
- 各回の支払日と支払額
- 支払いの前提となる条件
- 未払いが生じた場合の扱い
- 代金支払いと株の移転の順序
買い手が将来払えるという説明だけで納得せず、その根拠を確認しましょう。株を渡した後に代金が残るなら、未払いのリスクを抱える期間があります。
廃業を考えるほど資金が厳しいと、総額の高さに気持ちが向きやすくなります。必要な時期に受け取れるか。その視点も価格比較に加えてください。
成約報酬と別の支出を混同しない
費用を比較するときは、支払先と支払時期を分けます。仲介報酬の説明だけで、取引に関係する支出をすべて把握したとは考えないようにしましょう。
あさひ国際会計株式会社の相談は無料です。着手金はなく、成功報酬のみとなります。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。これは当社の費用条件として2026年8月11日に確認された内容です。
成功報酬まで無料という意味ではありません。相談時には、報酬を差し引いた後に残る金額をご確認ください。
個別に依頼する専門家の費用や税金は、仲介報酬と分けて見積もる項目です。支払えるか不安な場合も先に伝え、契約範囲と負担を確認してください。未確認の支出を残したまま、手取り額を決めないようにします。
株を買ってもらっても、借入と連帯保証は別に残りうる
株式譲渡では会社の法人格が変わらず、借入は会社に残ります。社長個人の連帯保証を外すには、売買契約とは別に、金融機関等の判断を確認する必要があります。
株主の交代と、会社の借入返済を分ける
買い手が株を買っても、その代金で会社の借入が返済されるとは限りません。株主が受け取る代金と、借入の返済原資が別だからです。
中小企業庁「中小M&Aガイドライン」では、株式譲渡は法人格に変動がない手法と説明されています。会社の借入などの債務は、その会社に残る整理です。出典は中小企業庁「中小M&Aガイドライン」をご覧ください。
価格の合意と並行して、引継ぎ後の返済計画も確認しましょう。
- 借入ごとの残高と返済予定
- 引継ぎ後の運転資金
- 買い手が予定する資金投入
- 保証解除に関する確認状況
「借金も含めて買う」という言葉は曖昧です。会社に借入を残して経営を引き継ぐのか、返済する予定なのか。具体的な資金の流れに直して確認してください。
保証解除の約束だけで、金融機関の同意に代えない
買い手が「保証は外す」と約束しても、その約束だけで金融機関との保証契約が消えるわけではありません。最終契約の内容と、金融機関側の確認を分けて進めます。
民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。通常の保証人に認められる催告・検索の抗弁がない、という意味です。会社への請求や財産への執行を先に求められないため、社長へ直接請求が及ぶ場合があります。出典はe-Gov法令検索「民法」です。
「株を手放したから保証も終わった」と扱わないでください。 退任や株主変更の書類だけで、保証の終了を確認したことにはなりません。
借入先ごとに、解除の条件と確認書類を整理しましょう。廃業した場合の扱いは、詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
価格と一緒に、買い手が約束を実行する力を確かめる
提示額が高くても、買い手が引継ぎ後の資金を用意できるかは別の検討事項です。株の代金を払う余力だけで判断しないようにしましょう。
確認したいのは、引継ぎ後の経営まで含めた計画です。
- 株式取得資金の用意
- 事業を続けるための資金
- 借入と保証への対応方針
- 資金計画を裏付ける資料
中小M&Aガイドラインは、保証解除や引継ぎの扱いを最終契約の主要項目に位置づけています。ただし、当事者間で約束を置くことと、解除が実施されることには違いがあります。
確認すべき相手も異なります。買い手には実行計画を、金融機関には保証の取扱いを確認する流れです。どこまで確認できたかを記録しておけば、口頭の説明だけで進めるのを防ぎやすくなります。
協議をする人と、資料を整える人を明確にする
金融機関との協議は、経営者ご本人と、必要に応じて依頼する弁護士等の専門家が担います。仲介会社に頼む業務と混同しないようにしてください。
当社は後方支援として、借入状況の整理や事業価値の説明資料を作成します。M&Aの条件設計も通じて、経営者ご本人が協議に臨むための準備を支えます。当社が保証解除を決める立場ではありません。
これまで当社で成約に至った案件では、いずれも連帯保証の解除まで見届けています。2026年8月16日に確認された成約実績です。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談では、価格の見込みと保証の扱いを同時に整理します。保証契約書が見つからない場合も、その状態から確認事項を洗い出せます。
買い取り資金が足りないなら、株の移動より会社の出口を比較する
自社株の買い取り資金が足りない場合は、無理に買い取りを成立させる前に目的を見直します。廃業の準備なのか、事業を残すためなのかで、必要な取引は変わります。
廃業の準備として、株を買い集める必要性を確かめる
廃業を進めるために、社長がほかの株主の株を買わなければならないと思い込んでいる場合があります。株主の意向確認と、株を買い集めることは分けて検討してください。
手続きにどのような決議が要るかは、会社の状況に応じた確認事項です。株主構成も不明なまま、買い取り代金だけを約束しないようにしましょう。
最初に整理する内容は次のとおりです。
- 誰が株式を保有しているか
- 各株主が何を希望しているか
- 売買について合意済みか
- 廃業と譲渡のどちらを検討するか
すでに契約がある場合は、その内容を含めて弁護士等が確認する場面です。お金が足りないことを理由に、一方的に約束を変えてよいと判断しないでください。未契約なら、支払可能性を確かめてから条件を詰めます。
会社のお金を買い取りに使うと、残せる事業が縮む場合がある
会社から株主へ現金が出れば、営業に使える資金は減ります。廃業を考えていても、受注や従業員が残っている間は日々の支払いが続きます。
資金不足が深まると、取引継続や人材の定着に影響する場合があります。その結果、買い手に引き継げる仕事が減ることも考えられます。株価を決める話と、営業を支える資金の話を切り離さないでください。
家族の暮らしも気になるところです。会社へ出す個人資金と生活に必要な資金を混ぜず、いくら使うと何が払えなくなるかを書き出しましょう。
従業員や取引先への責任を感じて、社長だけで負担を増やす必要はありません。支払予定を明らかにして、続けられる範囲と引継ぎの可能性を検討することも、影響に向き合う行動です。
株式譲渡・事業譲渡・廃業を同じ条件で並べる
会社全体を引き継ぐ株式譲渡のほか、事業を選んで譲る事業譲渡も検討対象になります。譲れる範囲と、残る会社の処理を合わせて比較します。
→ 横にスクロールできます
| 選択肢 | 代金の主な受取人 | あわせて確認する点 |
|---|---|---|
| 株式譲渡 | 売る株主 | 会社債務と保証 |
| 事業譲渡 | 譲る会社 | 残る債務の処理 |
| 廃業・清算 | 状況による | 返済と終了費用 |
事業譲渡なら借入と無関係になる、と単純には扱えません。譲渡会社に残る債務のほか、商号を続けて使う場合などは買い手の責任も確認が必要です。代金が会社に入っても、それを社長が自由に受け取れる前提にはできません。
事業の継続が難しい場合や、債務の状況によっては、法的整理が適切な場合もあります。株の売却だけを目標にしない比較が必要です。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
金額の相談には、株主・事業・支払予定の資料をそろえる
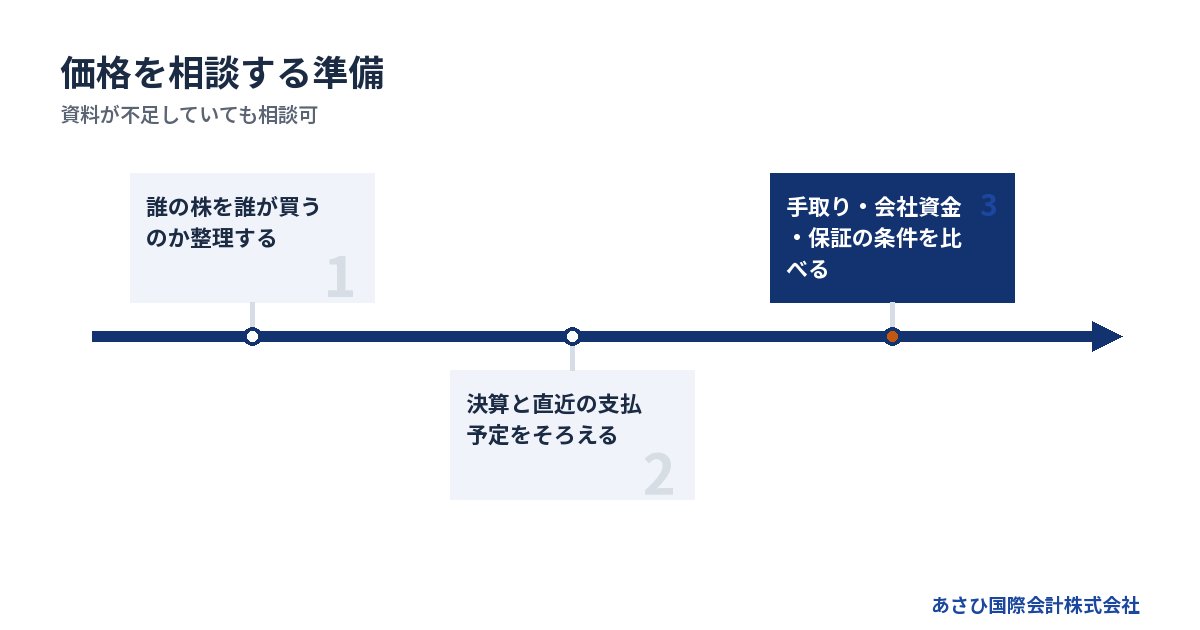
自社株の価格を相談するときは、株式の情報と足元の資金状況をそろえると話を進めやすくなります。資料が欠けている場合は、分かる範囲と未確認の範囲を区別して伝えてください。
株主と売買の対象をそろえる
価格の前に、誰のどの株を買うのかを明らかにします。株主の認識が食い違ったままでは、提示額が出ても取引条件を固めにくくなります。
確認する資料は次のとおりです。
- 株主名簿
- 定款
- 過去の株式売買に関する資料
- 株主ごとの売却意向
名簿と認識が違う場合は、推測で直さず事情を伝えましょう。家族が名義人になっているなど、権利関係の確認が必要なケースもあります。
買い手が求めている株の範囲も確認してください。社長の保有分だけを買う話なのか、ほかの株主の持分も対象なのかで、各人への支払額が変わります。「会社全体の価格」と「自分が受け取る価格」を同じと考えないための確認です。
決算と現在の支払予定を並べる
直近の決算があっても、その後の資金不足は読み取れません。最近の入出金を添えると、価格の検討と実行できる時期を合わせて考えられます。
用意したいものは次のとおりです。
- 決算書と直近の試算表
- 借入の返済予定が分かる資料
- 入金日と支払日の一覧
- 保証契約に関する書類
正確な表を作るために相談を遅らせる必要はありません。残高と次の支払予定だけでも、最初の整理には使えます。未払いがあれば、その事実も伝えてください。
買い手へ出す資料では、予想と確定した数字を分けます。受注見込みを売上実績のように扱うと、後の確認で価格の前提が崩れます。不足資料を明示したほうが、次に調べる内容を絞れます。
希望条件を伝え、提示額を同じ項目で比べる
初回相談では、希望価格だけでなく、何を残したいかも伝えてください。価格と条件を交換できる部分、譲れない部分を整理するためです。
- 従業員の雇用を続けたい
- 連帯保証の解除を見据えたい
- 家族の生活資金を確保したい
- 退任後の関与を限定したい
希望どおりになるかは、買い手や会社の状況次第です。それでも、最初に伝えておけば、価格だけが先行するのを避けやすくなります。
提示条件が出たら、支払日と手取りの見込みを確認します。さらに、会社へ入る資金と保証の扱いを並べてください。買い手ごとに同じ項目で比較すると、総額の差だけでは見えなかった負担が分かります。
当社への相談では、価格が未定でも構いません。廃業を考えていることと、直近の支払状況をお伝えいただければ、検討の出発点を整理できます。
よくある質問
自社株は、社長と相手が合意した金額で買えますか?
合意した価格で進める場合でも、買い手が誰かによって確認事項が変わります。会社自身が買う場合は、会社からの支払いに関する法務・税務の確認が要ります。第三者が買う場合も、譲渡制限の有無などを確かめてください。
希望価格を話し合う段階と、代金を支払って株を移す段階は分けましょう。契約前に、支払いの条件まで確認すると認識の差を減らせます。
債務超過の会社の株でも、買ってもらえる可能性はありますか?
事業の内容や引継ぎ後の負担によっては、検討される可能性があります。ただし、事業を引き継ぐ価値があることと、株主が受け取れる代金が大きいことは別です。借入や必要な運転資金を含め、提示額の理由を確認してください。
会社全体の株式譲渡が難しい場合でも、事業譲渡を検討できることがあります。その際は、譲渡後に残る会社と債務の処理も含めて判断します。
株を売ったお金で、会社の借入を返す必要がありますか?
株主が受け取る株の代金と、会社の借入は別の関係です。ただし、契約上の合意や社長個人の保証責任によって、確認すべき負担が変わります。売却代金をすべて生活費に使えると見込む前に、取引条件と保証の状況を確かめてください。
会社に貸したお金の返済が含まれる場合も、株価と区別します。受取額の内訳を明らかにしてから、税金や手取りを見積もりましょう。
自社株を買い取るお金も、相談費用も用意できない場合はどうすればよいですか?
株を買い取る目的を整理し、購入を前提としない進め方も検討してください。当社の相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。
これは仲介報酬の支払方法についての説明です。税金や個別の専門家費用まで不要になる意味ではありません。すでに売買を約束している場合は、その資料も含め、支払えない事情を相談時にお伝えください。
まとめ
「誰が自社株を買うのか」「代金はどこから出るのか」「借入と保証をどう扱うのか」を書き出し、分かる範囲の資料とともにご相談ください。希望価格が決まっていなくても、会社と暮らしに残る負担を整理するところから始められます。
▶ 関連資料:『会社をたたむのに、いくらかかるか』(全13ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『破産で変わること、変わらないこと』(全14ページ)(無料)
あわせて読みたい
- 経営者保証の事業者選択型で変わる借入条件と、廃業を考える社長に残る保証
- 自社株を売る税金と手取りの差|廃業を考える社長が押さえたい課税と連帯保証
- 自社株買いとは何かをお金の流れから理解する、廃業を考える社長の判断材料
- 自社株買いのメリットは社員にも届くか、給与・持ち株・雇用から考える廃業判断
- 自社株の配当金はいくら受け取れるか、廃業を考える経営者の金額計算と資金判断
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月1日