


目次
この記事の対象と結論
第二会社方式で事業を引き継いでも、経営者の自己破産を避けられるかは、連帯保証の扱いによって変わります。事業の承継、旧会社の債務整理、経営者個人の保証債務整理は、分けて検討する課題です。
借入の返済が重く、会社を閉じれば自宅や家族の暮らしまで失うのか。そうした不安から、第二会社方式を調べる経営者は珍しくありません。相談する段階で、会社を残すか閉じるかを決めておく必要はありません。
別会社で事業を続け、旧会社を破産などで整理する組み合わせも検討対象です。ただし、事業を移すだけで借金や保証が消えるわけではありません。資産を動かす前に、引継ぎ後の収支と債権者への説明、保証債務の整理方針をそろえるところから始めてください。
第二会社方式と自己破産は、対象が異なる
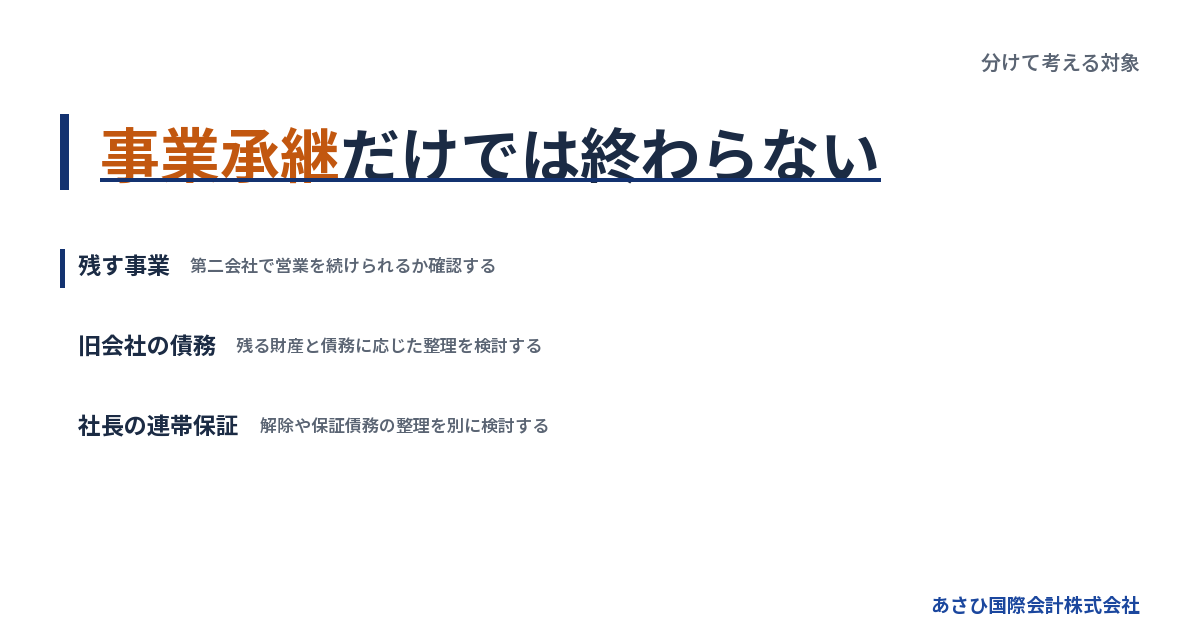
第二会社方式は事業を別会社へ移して再建を目指す手法です。一方、自己破産は債務者自身が申し立てる破産手続であり、会社についての話か、社長個人についての話かを区別する必要があります。
第二会社に移すのは、続けられる事業
従業員の仕事や取引先との関係を、別会社のもとで続けられないか。そのために事業を移し、承継先で再建を目指す実務上の呼び名が「第二会社方式」です。会社法に、この名称の独立した手続があるわけではありません。
事業譲渡等を用いる形があり、会社分割が選ばれる場合もあります。どの形を使うかで、契約や債務の引継ぎ方は変わります。新会社を設立しただけでは、取引や設備の利用まで整いません。
引継ぎの対象は、事業として動けるまとまりで考えます。
- 売上につながる取引や受注
- 仕事を担う従業員
- 営業に使う設備や在庫
- 事業に必要な契約や許認可
利益が出る部門だけを帳簿上で抜き出しても、人や設備が欠ければ営業を続けられないことがあります。移転後に仕事が回るかまで確かめる必要があるのです。
旧会社の破産と事業の継続は両立しうる
事業を第二会社へ移した後、旧会社に残る財産と債務を整理する段階が続きます。その整理に破産を用いる可能性もあります。事業の継続と旧会社の存続は、同じ意味ではありません。
中小企業庁「中小M&Aガイドライン第3版」は、第二会社で再建を目指す手法を説明しています。旧会社を特別清算などで整理するケースにも言及しています。第二会社方式を選べば、旧会社の整理が不要になるという説明ではありません。
破産を予定する場合は、その後の手続から見ても説明できる移転内容が求められます。価格の根拠や代金の使途が不明なままでは、事業の引継ぎ自体が問題になりかねません。
どの手続と組み合わせるかは、依頼する弁護士等と検討します。出典は中小企業庁「中小M&Aガイドライン」です。
社長個人の自己破産は別に判断する
会社に返済できない借入があり、社長が連帯保証している場合、個人への請求が問題になります。ただし、会社が破産することと、社長も自己破産することは、自動的につながるものではありません。
判断には、保証契約の内容に加えて、会社の整理による返済見込みが関わります。社長自身の財産や収入、ほかの借入も確認対象です。会社の負債総額だけでは判断しきれません。
たとえば、事業の譲渡代金で会社の債務を一部返済できても、残額への保証責任が課題になることがあります。反対に、保証債務の整理について合意を得られる余地もあります。
「会社を残せるか」と「個人で何を負うか」を同じ欄に書かないこと。相談時には、会社と個人の借入を分けた一覧が役立ちます。
自己破産を避ける可能性は、保証債務の整理で変わる
第二会社方式によって経営者の自己破産を回避できる可能性はあります。ただし、事業承継の成約だけでは判断できず、保証の解除や保証債務の整理について別途検討が必要です。
連帯保証は「会社から先に回収して」と求めにくい
保証人の責任について、民法第446条は「主たる債務者がその債務を履行しないとき」と定めています。連帯保証には、さらに注意が必要です。会社への回収が終わるまで、個人への請求を待ってもらえる仕組みではありません。
民法第454条では、連帯保証人は催告の抗弁と検索の抗弁を有しないとされています。会社に請求したり、会社の財産から回収したりするよう先に求める権利のことです。連帯保証人には、直接請求が及ぶ可能性があります。
社長を退任したことや、会社の事業を移したことだけで、契約上の責任が外れるとは限りません。まず確認するのは、借入の契約書と保証契約の記録です。
手元に写しが見当たらない場合も、契約が存在しないと判断しないでください。電磁的記録による契約も確認対象になります。出典はe-Gov法令検索「民法」です。
保証の解除と保証債務の整理を使い分ける
事業の引継ぎにあわせて、既存の保証から外れることを目指す場面があります。一方、会社の返済が難しくなった後、個人に残る保証債務をどう整理するかが中心になる場面もあります。検討する内容が違います。
前者では、金融機関等による保証の解除や移行の判断が関わります。後者では、会社の債務整理と個人の負担をあわせて検討します。「保証を外したい」という希望だけでは、必要な作業を特定できません。
相談時は、現在どの段階にあるかを伝えてください。
- 会社が約定どおり返済している
- 返済条件を変更している
- 支払期限を過ぎた借入がある
- 個人への請求書が届いている
借入先ごとに状態が違うこともあります。請求書や通知を日付順にそろえると、対応を急ぐ対象が見えやすくなります。
ガイドラインの利用には会社側の整理も関わる
保証債務の整理では、「経営者保証に関するガイドライン」の利用を検討できる場合があります。自己破産を経ずに整理する可能性を探る枠組みですが、資産を開示すれば利用できるというものではありません。
すでに負っている保証債務を整理する場面は、同ガイドライン第7項の要件で確認します。保証を付けない融資の要件と混同しないようにしてください。
- 保証契約が第3項の要件を満たすこと
- 会社側で所定の債務整理をおこなうこと
- 債権者にも経済的な合理性があること
- 所定の免責不許可事由等がないこと
会社側では、法的債務整理または準則型私的整理の申立てが関わります。利用と同時に申し立てる場合のほか、手続中や終結後も要件上の対象です。第二会社への事業移転だけで、この要件を満たすわけではありません。
経済的な合理性とは、破産による配当を上回る回収が見込める場合などです。また、破産法第252条第1項の免責不許可事由については、第10号を除く要件があります。詳細は依頼する弁護士等が確認します。
出典は全国銀行協会「経営者保証に関するガイドライン」です。要件を満たすかと、債権者の同意を得られるかは分けて検討します。
家族の暮らしは、残せる財産と収入から考える
自宅がどうなるかは、第二会社方式を使うかだけでは決まりません。所有者や担保の状況、保証債務の整理方法によって検討内容が変わります。「事業が残るなら自宅も残る」とは考えないほうが安全です。
経営者保証に関するガイドラインには、一定の生計費や華美でない自宅等を残す検討の枠組みがあります。ただし、債権者の回収見込額が増える範囲などの条件付きです。希望どおりの財産を残せる制度ではありません。
暮らしの見通しには、承継後の働き方も関わります。第二会社で働く予定があるなら、役割と報酬が合意されているかを確認してください。口頭の期待だけで家計を組むと、計画が崩れるおそれがあります。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
資産を移すだけの第二会社方式は、債権者から問題にされうる
旧会社の債権者を害する事業移転は、承継先への請求などにつながる可能性があります。新会社を作ることよりも、移転価格と資金の流れを説明できるかを先に確認してください。
親族の会社への移転でも、価格の根拠が要る
会社の機械や顧客との取引を、親族の会社へ安く移せば事業だけ残せる。そう考えて動くと、後の債務整理で問題になるおそれがあります。相手が身内であっても、価格の説明は省けません。
設備の帳簿価額だけで判断できない場合もあります。継続する受注や、従業員が一体となって生む収益も検討材料です。反対に、契約を引き継げず売上が落ちるなら、その事情も評価へ反映させます。
説明のために残す資料は、次のようなものです。
- 承継する資産と契約の一覧
- 移転価格を決めた根拠
- 引継ぎ後の収支見込み
- 代金の入金先と使途の記録
妥当な価格について意見が分かれることもあります。関係者が後から確認できる資料を用意し、実行前に法的な問題がないか検討する順序が必要です。
新設分割には「新会社は知らなかった」という例外がない
会社を新しく設け、事業に関する権利義務を承継させる方法を新設分割と呼びます。会社法第764条第4項では、残された債権者を害すると知っておこなった場合の責任が定められています。
その場合、債権者は新会社に対して請求できることがあります。条文の上限は「承継した財産の価額を限度として」です。新会社へ移した財産について、追及される余地が残ります。
既存会社に承継させる吸収分割には、承継会社が知らなかった場合のただし書があります。しかし、新設分割の同項にはそのただし書がありません。両者の説明を混ぜないようにしてください。
「新会社だから旧会社の借入とは無関係」とだけ説明されても、判断材料としては足りません。どの手法を使い、どの債権者にどう影響するかまで確認します。出典はe-Gov法令検索「会社法」第764条です。
事業譲渡にも、承継先が責任を負う場面がある
事業譲渡では、承継する財産を選ぶことができます。ただし、それを理由に「借金はすべて旧会社へ残せる」と理解するのは早計です。会社法上、譲受会社の責任が問題になる場面があります。
会社法第23条の2は、残された債権者を害すると知って事業を譲渡した場合を定めています。一定の条件で、譲受会社への請求が認められます。価格を不当に低くする移転などは、慎重な検討が必要です。
また、旧会社の商号を引き続き使う場合にも注意してください。会社法第22条には、事業によって生じた債務について譲受会社も責任を負う規定があります。責任を負わないための登記や通知にも、条件があります。
契約書に「債務を引き継がない」と書くだけで済むとは限りません。承継先が使う商号も含め、契約と実際の営業を照合します。出典はe-Gov法令検索「会社法」第22条・第23条の2です。
譲渡代金を社長個人のお金として扱わない
旧会社が事業を売った場合、譲渡代金は旧会社が受け取るお金です。社長個人が株式を売って代金を受け取る取引とは区別してください。受取人を取り違えると、生活費や債務返済の計画までずれます。
入金後の使途は、旧会社の整理計画とあわせて検討します。社長や親族にだけ先に返済したり、説明できない名目でお金を移したりすると、後の手続で問題になるおそれがあります。
現金の引出しや個人口座への送金を済ませてから、理由を整える進め方は避けてください。必要な支出がある場合は、内容と期限を弁護士等へ伝え、取扱いを確認します。
事業を残すための資金と、旧会社を整理する資金の両方が必要です。代金をどこへ配分するかは、売却価格と同時に考える課題になります。
第二会社方式を検討できるかは、事業と資金の両面で見る
第二会社方式の検討では、承継後に営業を続けられるかと、実行まで資金が持つかを確認します。債務超過額だけで可否を決めると、残せる事業や必要な準備を見落としかねません。
借入返済と営業の赤字を分けてみる
資金が減っている理由が、借入返済の負担にあるのか、日々の営業そのものにあるのかで検討内容が変わります。借入返済を除いても支出が売上を上回るなら、事業を移すだけでは不足が続くおそれがあります。
まず、承継後にも必要な支出を並べてください。
- 従業員の給与と関連する費用
- 仕入れや外注への支払い
- 店舗や工場の賃料
- 設備の維持や更新に使うお金
旧会社で払っていた支出が、承継先で減る場合もあります。一方、これまで社長が無報酬で担っていた仕事に人件費が必要になることもあります。希望的な削減だけを織り込まないことです。
買い手の設備や営業網を使えば改善が見込めるなら、その前提を示します。「買い手が何とかしてくれる」では、資金を出す側も判断できません。
取引と人が引き継げるかで、事業価値が変わる
売上実績があっても、主要な取引を引き継げなければ将来の収入は変わります。契約先が変わることへの承諾が必要か、賃貸借を続けられるかなどを、契約ごとに確認します。
従業員にも生活があります。雇用が続く見込みを説明する際は、勤務先や仕事内容、処遇について、決まったことと未決定のことを分けて伝えてください。承継方法によって必要な手続も異なります。
許認可が関わる業種では、営業を続けるための手続と日程を先に確認します。会社分割や事業譲渡という名前だけで、許認可までそのまま使えるとは判断できません。
人や取引先への説明を遅らせすぎると、退職や取引停止で承継条件が変わることがあります。誰にいつ説明するかは、交渉の進み具合と営業への影響を見て決めます。
買い手候補には、譲渡代金以外の資力も必要
買い手が譲渡代金を支払えることと、承継後の事業を維持できることは別の確認事項です。給与や仕入れに使う運転資金まで見なければ、引継ぎ直後に資金が足りなくなるおそれがあります。
購入意思を示す相手が見つかった段階で、判断を終えないでください。
- 譲渡代金の調達方法は説明されているか
- 承継後の運転資金を用意できるか
- 事業を運営する人員がいるか
- 保証の扱いを具体的に検討しているか
当社が支援して成約した案件には、売上が約1億円の製造業もあります。従業員数名の小規模な会社です。ただし、この実績を第二会社方式の事例として示すものではありません。規模だけで承継の可否は決められない、という参考情報です。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
事業を残す案と法的整理を、同じ条件で比べる
第二会社方式にこだわり、実行の見込みが立たないまま営業を続けると、未払いが増える場合があります。事業を引き継ぐ案と、営業を止めて整理する案を、同じ時点の資料で比べてください。
→ 横にスクロールできます
| 比べる点 | 第二会社で承継 | 営業を止めて整理 |
|---|---|---|
| 事業の継続 | 引継ぎ条件を確認 | 終了に向けて整理 |
| 必要な資金 | 承継までの運転資金 | 終了と手続の資金 |
| 債権者への返済 | 譲渡代金等を検討 | 財産の換価等を検討 |
| 社長の保証 | 別途整理を検討 | 別途整理を検討 |
従業員の仕事を残したいという希望は、判断に含めてよいものです。同時に、承継までの給与を払えるかも確認します。希望と資金の裏付けを並べて検討する必要があります。
状況によっては法的整理が適切な場合もあります。破産法第1条も「経済生活の再生の機会の確保」を目的に含めています。破産を選ぶことを、再出発を諦めることと結び付ける必要はありません。出典はe-Gov法令検索「破産法」です。
実行の順序は、資金確認から保証の完了確認までつなぐ
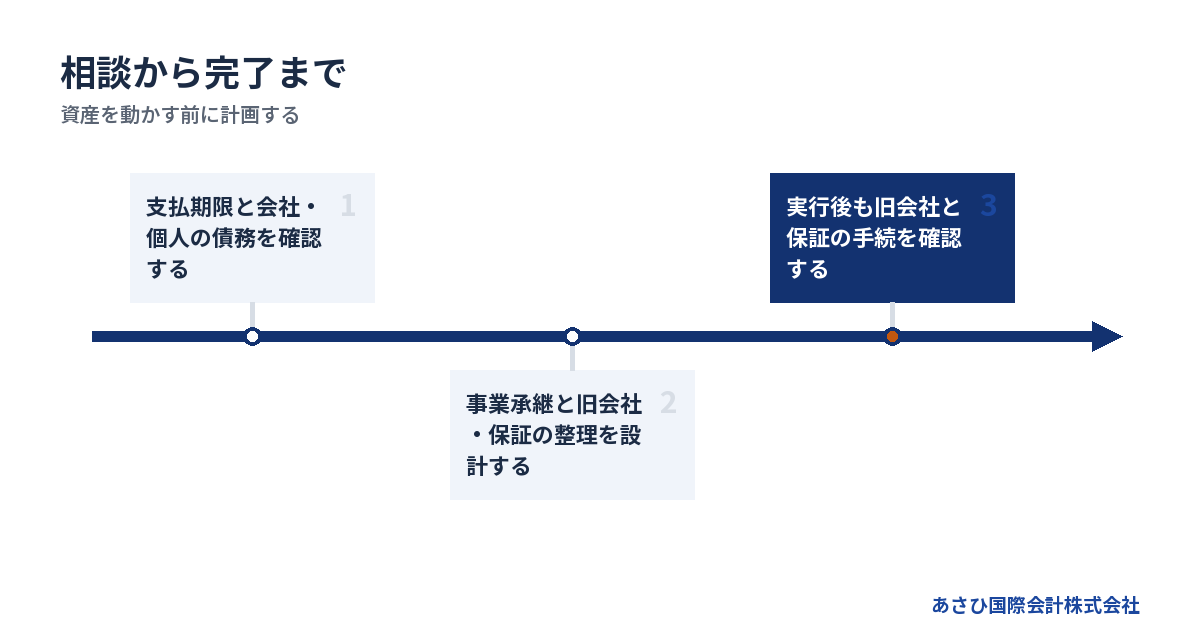
第二会社方式は、会社を作ってから残りを考える順序では進めにくい手法です。資金の期限を確認し、事業承継と旧会社の整理、保証債務の扱いを並行して設計します。
最初に、支払日と使えるお金をそろえる
相談の出発点は、直近の決算書だけではありません。いま使えるお金と、次の入金までに必要な支払いを確認します。決算時点で資産があっても、支払日に現金がなければ対応を急ぐ必要があります。
まず手元の資料で、次の内容をまとめてください。
1. 預金と現金の残高を確認する
2. 入金予定と支払予定を日付で並べる
3. 借入と保証の契約をひも付ける
4. 督促や請求の通知をそろえる
入金予定には、まだ請求していない仕事や回収が遅れている売掛金を混ぜないほうが判断しやすくなります。予定どおり入る根拠があるかを添えてください。
支払いが迫っている場合は、書類の完成を待たずに期限を伝えます。相談のための一覧作りに時間を使い切らないことです。すでに個人への請求が届いているなら、その点も最初に共有してください。
承継する範囲と旧会社に残る負担を対にする
承継する事業が決まったら、旧会社に何が残るかを同時に確認します。新会社側の収支だけを作っても、旧会社の整理に必要な資金が不足すれば計画はつながりません。
残る負担として、借入以外も拾います。
- 引き継がない取引の未払金
- 終了する契約の精算費用
- 税金や社会保険料の未払い
- 旧会社の整理にかかる費用
設備の所有者も確認対象です。会社で使っていても、リース物件や個人所有の設備なら、会社が自由に処分できるとは限りません。担保が付いている資産にも確認が必要です。
一覧にするときは、対象ごとに「所有者」「承継予定」「必要な同意」を記入すると整理できます。不明な項目を空欄で放置せず、誰が確認するかまで決めてください。
合意と実行条件を、契約書と日程に落とす
買い手との合意だけで、事業に関わるすべての条件が整うわけではありません。必要な承認や相手方の同意、許認可の手続などを確認し、どの条件が満たされたら実行するかを詰めます。
事業の全部や重要な一部を譲渡する場合には、会社法第467条などに基づく承認手続の検討も必要です。適用関係を弁護士等が確認し、社内の意思決定も日程へ組み込みます。
保証の解除を買い手の義務として契約に定めることと、金融機関が解除に同意することは別です。売り手と買い手の契約だけで、金融機関との保証契約が消えるわけではありません。
解除が実行日に完了しない見込みなら、その間の扱いも検討します。未完了の場合の対応を含め、経営者本人と依頼する弁護士等が確認する必要があります。
成約後も、旧会社と保証の手続を確認する
譲渡代金の入金と事業の引渡しが済んでも、旧会社の整理が続く場合があります。保証の解除や整理も、確認が完了しているかを別に追います。何をもって終了とするかを先に決めておくと、取り残しを減らせます。
完了時には、次の項目を照合してください。
- 契約どおりに代金が支払われたか
- 承継した資産と契約に漏れがないか
- 旧会社の整理を進める担当者は誰か
- 保証の解除等を書面で確認できるか
金融機関が複数あれば、確認も借入先ごとに必要です。一部の保証が外れても、すべての契約で同じ状態とは限りません。
保証に関する通知は、契約書とあわせて保管します。口頭で「終わりました」と伝えられた場合も、対象の契約と完了した内容を確認してください。
費用は、事業の承継と旧会社・個人の整理を分けて見積もる
第二会社方式の費用は、M&A仲介の報酬だけでは判断できません。承継までの運転資金に加え、旧会社や経営者個人の整理に必要な支出を分けて見積もります。
法人破産の裁判所費用と弁護士費用は別
東京地方裁判所の令和8年1月1日版の資料では、法人の自己破産の申立手数料は1,000円です。弁護士を代理人とする管財事件の予納金基準は、最低20万円に法人1件あたり16,264円が加わる形です。令和8年は2026年に当たります。
自己破産申立ての予納郵券は4,950円です。ただし、大型合議事件では異なります。これらは東京地方裁判所の公表基準で、事案に応じた変更があります。提示資料での確認日は2026年8月20日です。
本人申立ての管財事件には、負債総額に応じた別の基準があります。「会社の破産は20万円で済む」と受け取らないでください。弁護士費用も、この金額には含まれていません。
出典は東京地方裁判所「破産手続費用一覧」令和8年1月1日版です。個人も手続を要する場合は、その費用を別に確認します。
費用が払えない場合は、実行可能性から見直す
費用が足りないと分かったら、必要額と支払時期を明らかにします。弁護士報酬には全国一律の基準がないため、依頼範囲に応じた見積りが必要です。支払方法もあわせて確認してください。
事業の譲渡代金が入る予定でも、その全額を費用に使えるとは限りません。旧会社の資金の使途として適切かを確認し、整理計画へ反映させます。売却が成立する前から、入金を前提に支出を約束するのは慎重に判断します。
資金不足があるときは、次の項目を分けて検討します。
- 手続を始めるために必要な金額
- 入金までに支払う運転資金
- 譲渡代金から充てられる金額
- 不成立の場合に残る負担
不足額を新たな個人借入で埋める前に、事業を引き継げる見込みを確認してください。成立の見込みが乏しいまま借り増すと、個人の負担を広げるおそれがあります。費用不足も、最初の相談で伝えてよい事情です。
当社は資料整備とM&Aの条件設計を担う
あさひ国際会計株式会社では、事業の価値を説明する資料を整えます。金融機関等との協議に必要な資料の作成や、M&Aの条件設計を通じて、経営者ご本人を後方から支える役割です。
債権者との交渉や法的手続は、経営者本人と、必要に応じて依頼する弁護士等が担います。どこまでを誰に依頼するかを明らかにし、事業承継の検討と債務整理の判断をつなぎます。
ご相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、当社の仲介報酬について売り手の手元からの持ち出しは0円です。これは2026年8月11日に確認した当社の報酬方針です。
ただし、弁護士費用や裁判所費用まで無料になるという意味ではありません。第二会社の準備や旧会社の整理に別の支出が生じる場合は、それぞれの負担を確認します。
実績と、今回の見込みは分けて説明する
当社は再生型M&Aを専門とし、年間60件以上のM&A仲介の成約実績があります。2026年8月14日に確認した自社実績です。この件数は、第二会社方式だけの成約件数を示すものではありません。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
ご相談では、過去の結果をそのまま当てはめず、現在の保証契約や支払期限を確認します。事業を残す道を検討しつつ、状況によっては法的整理が適切な場合もあることをお伝えします。
選択肢全体を整理したい方は、詳しくは自己破産しないで会社をたたむ方法をご覧ください。第二会社方式を選ぶと決めていない段階でも、ご相談いただけます。
よくある質問
第二会社方式について寄せられる疑問は、事業を移した後の会社と個人の責任に集まります。移転の方法だけで答えを出さず、残る債務と必要な手続を確認してください。
旧会社が自己破産しても、第二会社で営業を続けられますか?
適切な事業承継を経て、別会社で営業を続ける形は検討できます。ただし、移転の内容や価格に問題がないか、契約や許認可を引き継げるかの確認が必要です。破産を予定する旧会社から先に資産を動かすのではなく、依頼する弁護士等と承継の順序を検討してください。旧会社の破産だけで、承継先の営業可否が決まるわけではありません。
第二会社の社長になれば、以前の連帯保証から外れますか?
第二会社の社長になることだけでは、旧会社の借入に付けた連帯保証が外れるとは限りません。旧会社の代表者を退任しても、保証契約の扱いは別に確認します。金融機関による解除の同意や、保証債務の整理について検討が必要です。肩書きが変わった事実と、契約上の責任が変わった事実を区別してください。
第二会社方式を使えば、従業員全員の雇用を残せますか?
承継する事業や買い手の方針によって、引き継ぐ雇用の範囲は変わります。全員の雇用が続くと先に約束することは避け、対象者や処遇を確認してください。旧会社で未払いの給与がある場合も、新会社で働く予定とは分けて整理します。誰が過去の未払いを負担するかが曖昧なままでは、従業員が生活の見通しを立てにくくなります。
すでに破産を勧められていても相談できますか?
破産を勧められた段階でも、事業の承継余地についてご相談いただけます。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。ただし、状況によっては法的整理が適切な場合もあります。依頼中の専門家には承継の検討を共有し、申立てなどの予定を自己判断で遅らせないようにしてください。
まとめ
借入と保証契約の資料をそろえ、次の支払期限と現在使える資金をメモしてください。第二会社方式の可否を決める前に、その資料をもとに、事業の承継と会社・個人の債務整理をあわせてご相談ください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月29日