


目次
この記事の対象と結論
債務超過とは、会社の資産の合計より、負債の合計が多い状態です。持っている財産を帳簿上の金額で比べると、借入などを払い切れない計算になります。
決算書を見て「会社をたたむしかない」と感じた方もいるはずです。連帯保証があれば、自宅や家族の暮らしまで心配になるのは自然なこと。ただ、債務超過という数字だけで、廃業や社長の自己破産が決まるわけではありません。
確認するのは、支払いを続けられる期間、事業の引継ぎの可能性、個人の保証契約です。それぞれ判断の材料が違います。
廃業を考えた段階で相談する経営者は珍しくありません。会社を続けると決めていなくても、相談はできます。まずは会社の財産と負債、直近の支払日、社長の保証を分けて整理してください。
債務超過の意味は、会社の財産より負債が多いこと
会社が債務超過かどうかは、資産と負債の差額で読み取れます。売上の多さや借入残高だけでは、判断できません。
貸借対照表では「純資産の合計」を見る
会社が持つ財産と、その資金の調達元をまとめた書類が貸借対照表です。決算書の中にあり、資産・負債・純資産に区分されています。
基本の関係は次のとおりです。
資産の合計 − 負債の合計 = 純資産の合計
差額がマイナスなら、帳簿上は債務超過の状態です。純資産の欄には複数の項目が並びますが、まず見るのは合計。資本金の金額だけを見ても判定できません。
過去の赤字が積み重なると、資本金が残っていても純資産全体はマイナスになりえます。反対に、その期に赤字を出していても、過去に蓄えた利益などで純資産がプラスの会社もあります。
確認する書類の日付にも注意してください。前回の決算後に損失が増えていれば、当時の数字と現在の状態は違います。直近の残高をまとめた試算表があれば、決算書と並べると変化をつかみやすくなります。
負債には銀行借入以外の未払いも含まれる
「銀行の借入は把握している」という方でも、負債全体は見えていないことがあります。返す相手が銀行かどうかで、負債に含める範囲が決まるわけではありません。
確認したい項目には、次のものがあります。
- 金融機関からの借入金
- 仕入先に対する買掛金
- 給与などの未払金
- 納付していない税金や社会保険料
- 社長が会社に貸したお金
社長からの借入も、会社から見れば返済すべきお金です。「自分には返さなくてよい」と考えているだけでは、帳簿の負債が消えるわけではありません。扱いを変える場合は、会計や税務への影響を確認する必要があります。
また、支払期限が先にある負債も計算に含めます。来月払う仕入代金と、長く返済を続ける借入は、資金繰りへの影響が違います。しかし、資産と負債を比べる際には、どちらも負債として捉えます。
帳簿の資産と、実際に回収できるお金は違う
貸借対照表に資産として載っていても、同じ金額で現金になるとは限りません。廃業を考えるなら、帳簿の残高と回収見込みを分けて確認します。
たとえば、売掛金には入金が遅れているものがあるかもしれません。在庫も、仕入れたときの金額で売れるとは限らないでしょう。設備は営業中には役立っていても、単体で売ると評価が変わることがあります。
見直す対象は、次のように整理できます。
| 資産の項目 | 帳簿と別に確認すること |
|---|---|
| 売掛金 | 回収の見込みと入金日 |
| 在庫 | 売れる量と処分費用 |
| 設備・車両 | 売却額と引渡し条件 |
| 敷金・保証金 | 返還条件と控除額 |
帳簿では純資産がプラスでも、資産の回収見込みを見直すと、負債を払い切れない場合があります。逆に、帳簿に十分表れていない事業の強みが、譲渡の検討材料になることもあります。
確認の目的を分けると、自社の状況に当てはめやすくなります。帳簿上の債務超過を知りたいなら簿価で比較し、廃業時に払い切れるかを知りたいなら売却・回収できる見込み額と費用で比較します。譲渡を考えるなら、買い手が引き継ぐ資産の範囲や、取引・雇用が続く条件も確認します。「金融機関は簿価だけ、買い手は時価だけ」と相手によって決めつけず、何を判断するための評価かを確かめてください。売掛金の入金が約束の日から遅れている場合は、その理由と次の入金見込みを確認し、帳簿残高とは別に整理します。
ただし、期待する売却額をそのまま資産に加えるのは避けたいところです。見積りや回収状況など、裏づけのある情報と希望額を区別してください。
詳しくは債務超過、どこを見るか|貸借対照表から廃業・M&Aを選ぶ読み方をご覧ください。
赤字・資金不足・倒産は、それぞれ見ているものが違う
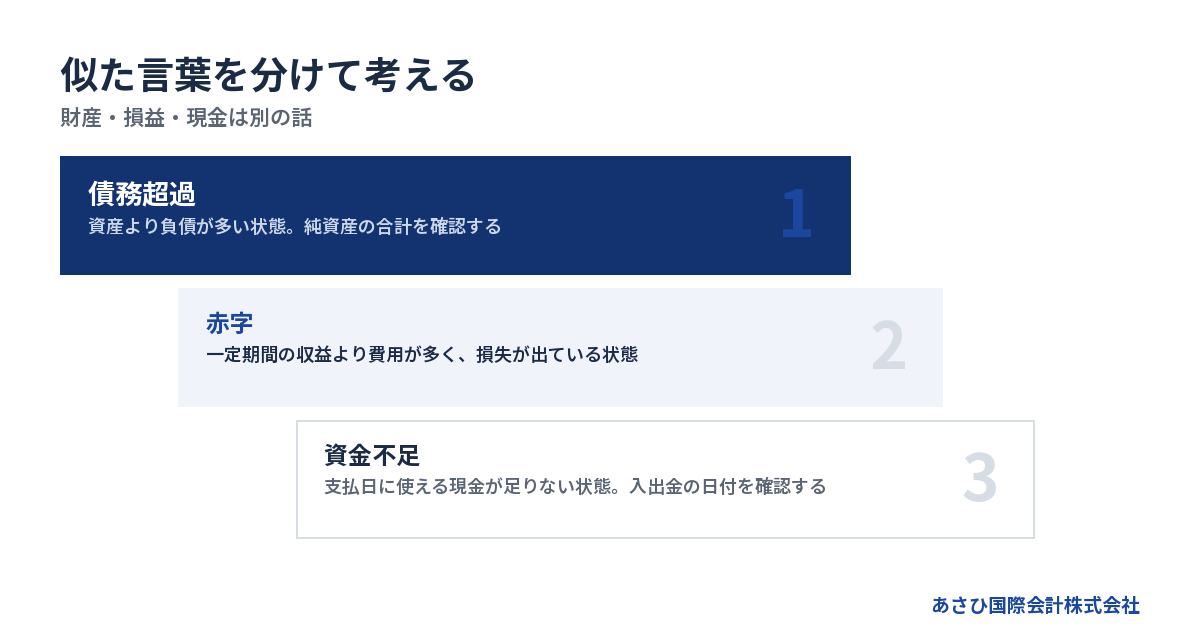
債務超過は財産と負債の関係、赤字は一定期間の損益、資金不足は支払いに使えるお金の問題です。廃業を判断する際は、これらを別々に確認します。
赤字は「期間の結果」、債務超過は「時点の状態」
売上などの収益より費用が多く、損失が出ている状態を赤字と呼びます。一定期間にどれだけ利益や損失が出たかを見る話です。
一方、債務超過は、ある時点で資産と負債を比べた状態を指します。赤字が続くと債務超過につながりやすくなりますが、両者は同じ意味ではありません。
→ 横にスクロールできます
| 言葉 | 何を比べるか | 主に見る資料 |
|---|---|---|
| 赤字 | 収益と費用 | 損益計算書 |
| 債務超過 | 資産と負債 | 貸借対照表 |
| 資金不足 | 入金と支払い | 資金繰り表 |
その期に黒字へ戻っても、過去の損失が残っていれば、債務超過は続くことがあります。「黒字になったから解消した」と思い込まず、純資産の合計まで確認してください。
逆に、赤字になった期でも、純資産に余裕がある会社はあります。ただし、赤字が続けば財産を減らしていくため、今後の損失の見通しは別に検討します。
手元に現金があっても債務超過にはなりうる
会社全体で負債が資産を上回っていても、預金が残っている場合があります。取引先からの入金が続き、支払いに間に合っていれば、営業を続けられることもあります。
ただし、預金残高だけで安心はできません。次の給与や仕入代金を払うと、残高が急に減るかもしれないからです。残高を見る日と、支払日をつなげて考える必要があります。
反対に、資産の合計が負債を上回っていても、支払いに困る会社はあります。不動産や設備を持っていても、支払日に使える現金になるとは限りません。
売上の増加が資金不足を招く場面にも注意が必要です。受注が増えて先に仕入代金が出ていき、売上の入金が後になると、その間のお金が足りなくなります。利益が見込める仕事でも、入金まで持ちこたえられるかを確かめてください。
「債務超過になった日」と「倒産する日」は同じではない
債務超過は、会社の財務状態を表す言葉です。倒産は、事業や支払いが行き詰まった状態などを指す日常語で、特定の手続きの名前ではありません。
したがって、純資産がマイナスになった時点で、営業が自動的に止まるわけではありません。一方で、支払いが難しくなっているのに「債務超過でも営業できる」とだけ考えるのは危うい判断です。
廃業を迷う際は、次の事実を確かめてください。
- 次の支払日に使える現預金
- 入金予定の確かさと遅延の有無
- 営業を続けた場合の資金の増減
- 事業を引き継ぐまでに必要なお金
期限を過ぎた支払いがあるなら、その事実が相談時の優先情報です。「債務超過額はいくらか」だけを伝えるより、いつ何の支払いが難しくなったかを伝えたほうが、対応の検討につながります。
数字の意味を理解することと、目の前の支払いに対応することは、並行して進める必要があります。
廃業を考えるときは、債務超過額より先に支払日を確認する
廃業を検討する会社では、今ある資金でいつまで対応できるかを先に確認します。事業を続ける場合も、譲る場合も、終える場合も、実行までの資金が要るためです。
債務超過額では分からない支払いの期限を、日付順に確認する
債務超過額は資産と負債の差額であり、いつ現金が足りなくなるかを示す数字ではありません。そのため、貸借対照表で分かった不足額と、支払日ごとの資金不足を分けて確認します。
最初から整った資金繰り表を作る必要はありません。通帳と請求書を使い、入金と支払いを日付順に並べてください。
手順は次のとおりです。
1. 現時点で使える現預金を確認する。
2. 入金予定を日付ごとに記入する。
3. 支払いを期限ごとに記入する。
4. 支払い後の残高を確かめる。
入金予定は、確定しているものと見込みのものを区別します。まだ契約していない売上や、実行が決まっていない融資を頼りにすると、不足に気づくのが遅れるためです。
支払期限を過ぎたものは、通常の予定と分けて記録してください。請求書がなくても、すでに発生した支払いがあるなら記載します。金額が未確定の場合は、未確定であることを残せば構いません。
家族から借りられそうなお金を、了承前に資金へ加えるのも避けたいところです。まず会社自身の資金で、どの日まで対応できるかを見えるようにします。追加資金の相談は、その不足を確認したうえで検討します。
帳簿上の債務超過額と、廃業時に不足するお金を分ける
帳簿上の債務超過額を、そのまま廃業時の不足額として使うことはできません。資産の回収額が帳簿と異なる場合に加え、営業終了にともなって必要になる費用もあるためです。
廃業すると、新たな仕入れや営業上の支出は減る可能性があります。それでも、営業をやめた日を境に、すべての支払いが終わるわけではありません。
終了にともなう支出には、次のようなものがあります。
- 従業員への給与などの精算
- 借りている物件の原状回復費用
- 設備や在庫の搬出・処分費用
- 契約終了にともなう精算金
- 専門家への報酬や手続き費用
金額は、契約内容や会社の状態で変わります。見積りを取れていない支出を抜いたまま「廃業すれば借入だけが残る」と計算すると、必要資金を少なく見積もってしまいます。
資産の売却代金も、売れる予定の日と、代金が入る日を分けてください。引渡しに費用がかかるなら、その支出も差し引きます。
見たいのは、最後に残る資金と、途中で不足する資金の両方です。最終的には資産を売って払える見込みでも、売却までの支払いができなければ、実行方法を見直す必要があります。
家族への説明と従業員への対応は、事実をそろえて進める
「従業員に申し訳ない」「家族には言えない」と抱え込む経営者もいます。責任を感じるほど、営業を続ける以外の選択が難しくなることがあります。
ただ、給与や取引代金の未払いが増えるなら、続けることの影響も確認する必要があります。罪悪感の強さと、事業を継続できる見込みは分けて考えたいところです。
説明の準備では、次の事項を整理します。
- すでに決まっている事実
- 現在検討している選択肢
- 次の判断をする時期
- 支払いへの影響が見込まれる範囲
まだ買い手が決まっていない段階で、雇用の継続を約束することは避けます。家族に対しても「会社を売れば保証は消える」と説明せず、確認中の条件として伝えてください。
取引先への連絡は、受注や納品に及ぼす影響も踏まえて検討します。説明の順序を決めずに広く伝えると、事業の継続や譲渡に影響する場合があります。守れない約束を増やさず、伝える内容と時期を整えることが、関係者への責任を果たす道筋になります。
これは廃業を選ぶことを前提とした説明ではありません。継続・譲渡を含めて検討し、状況によっては法的整理が適切な場合もあります。関係者への説明と、どの方法を選ぶかの判断は分けて進めてください。
債務超過だけでは、社長個人の返済義務は決まらない
会社の債務超過額と、社長が個人で負う支払いは、同じ数字ではありません。個人への影響は、連帯保証や担保の契約、会社の返済状況などを確認して判断します。
会社の借入と社長の保証を別の表にする
株式会社などの法人の借入は、まず会社が負う債務です。そのうえで、社長が連帯保証をしているなら、会社が返済できない際に、保証契約に基づく責任が問題になります。
社長という役職名だけで考えず、契約を確認してください。現在の借入残高が分かっても、保証の内容までは分からないことがあります。
整理する資料は次のとおりです。
- 借入先ごとの残高が分かる資料
- 借入契約書と返済予定表
- 連帯保証の内容が分かる契約書
- 担保に入っている財産の資料
- 返済条件を変更した際の書面
会社の財産と個人の財産も分けて記録します。自宅がある場合は、所有者や担保の設定を確認する必要があります。家族名義の財産まで、会社の返済に使えるものとして計算しないでください。
保証があることと、すぐに全額の支払いを求められることも、同じ話ではありません。請求の状況や契約条件を含め、個別に確かめることになります。
会社を閉じても、株式を譲っても、保証は別に確認する
営業をやめることと、借入や保証を整理することは別の課題です。廃業した事実だけで、返済義務が消えるわけではありません。
株式を買い手へ譲る場合も同様です。経営者が交代しても、旧経営者の連帯保証が自動的に外れるとは限りません。売り手と買い手の約束だけで、金融機関が持つ保証上の権利を変更することはできないためです。
譲渡を検討する際は、次の事項を確認します。
- 解除の対象となる保証契約
- 金融機関の同意の状況
- 解除に必要な条件と実施時期
- 解除を確認できる書面
- 条件が整わない場合の扱い
買い手の「引き受ける」という説明だけで、確認を終えないことです。譲渡後に誰が借入を返済し、旧経営者の保証をどう扱うかを、契約と金融機関の対応に分けて確認します。
債務超過企業のM&Aでは、譲渡価格だけでなく、この保証の扱いが経営者の再出発を左右します。
自己破産以外の可能性と、法的整理の必要性を並べて考える
連帯保証がある場合でも、会社が債務超過になっただけで、社長の自己破産が決まるわけではありません。会社の返済見込みや、保証債務を整理する枠組みの適用を検討する余地があります。
経営者保証に関するガイドラインは、その検討に使われる枠組みです。ただし、財産を開示すれば保証を外してもらえる、という制度ではありません。
既存の保証債務の整理を扱う箇所では、会社側の手続きも要件です。会社が法的債務整理か準則型私的整理を申し立てている、または申し立てる見込みであることなどが求められます。利用の可否は、他の要件も含めて確認します。
出典は、全国銀行協会「経営者保証に関するガイドライン」7.(1)(原文PDF)です。
状況によっては、法的整理である破産や清算が適切な場合もあります。破産法の目的には「債務者の財産等の適正かつ公平な清算」があります。また、「経済生活の再生の機会の確保」も掲げています。事業を終える判断には、生活を立て直す視点も含まれます。
続ける・譲る・たたむ判断は、事業の見込みと残り資金で変わる
債務超過への対応は、金額の大小だけでは選べません。今後の事業で資金を生み出せるか、実行までの資金があるか、借入と保証をどう扱うかで比較します。
自力で続けるなら、改善するまでの資金も計算する
本業で利益を出せる見込みがあるなら、営業を続けながら財務の改善を目指す考え方があります。ただし、黒字化の計画と、債務超過を解消する計画は分けて考えます。
利益が出始めても、過去の損失を埋めるには時間がかかる場合があります。借入の返済も続くなら、その間の手元資金が足りるかを確認してください。
計画には、売上目標だけでなく、改善の根拠を置きます。
- 値上げが受け入れられる見込み
- 不採算の仕事を減らせる範囲
- 固定費を減らすために要る支出
- 改善が遅れた場合の資金不足
借入を増やせば、目先の支払いに使える現金は増えます。しかし、同時に負債も増えるため、借入そのものが純資産の改善になるわけではありません。
返済時期の変更も、資金繰りへの対応と、負債額の減少を混同しないようにします。資金不足を先送りするだけになっていないか、改善計画と一緒に点検してください。
詳しくは債務超過の解消方法を比較する|利益改善・資本支援・M&Aの選び方をご覧ください。
事業を譲るなら、買い手が引き継ぐ価値を整理する
債務超過でも、買い手が事業の継続に価値を見いだす場合があります。財務の負担があることと、顧客や人材に価値があることは、両立しうるためです。
当社への相談では、まず直近3期分の決算書と借入の一覧を用意してください。会社全体の財務状態と返済先を把握する入口になります。そのうえで、今期の試算表や資産の一覧で決算後の変化と回収見込みを整理し、従業員・取引先・設備など、引き継ぐ事業の情報を具体化します。連帯保証の契約と金融機関の同意状況は、価格が決まるまで待たずに別途確認します。事業に買い手がつくかどうかと、個人の保証が解除されるかどうかは、判断が別だからです。資料がそろっていなくても相談でき、支払いが迫っている場合は、その期限を先に伝えてください。
買い手が検討する材料としては、次のものがあります。
- 継続が見込める顧客との取引
- 現場を担う従業員の技術や経験
- 引き継いで使える設備や拠点
- 買い手の事業と組み合わせる効果
ただし、「価値があるはず」という説明だけでは進みません。取引が続く条件や、人材が残る見込みを確かめ、資料で説明できる形にします。許認可や契約についても、希望する形で引き継げるかの確認が必要です。
当社が支援して成約した案件には、運送業で売上が約1億円台の会社があります。債務超過は約3,000万円規模、従業員は10名前後でした。
この事例と同じ規模なら成約する、という意味ではありません。買い手の判断や資金の状況で結果は変わります。債務超過額だけを理由に、引継ぎの検討を終えなくてもよいという判断材料です。
詳しくは債務超過の会社は売却できるか。価格と進め方をご覧ください。
終える場合は、残る負債まで含めて手続きを選ぶ
廃業を選ぶ場合は、営業停止後に財産を換金し、負債をどう整理するかまで考えます。届出を出すだけで、会社の債務が片づくわけではありません。
→ 横にスクロールできます
| 選択肢 | 判断の軸 | 先に確認すること |
|---|---|---|
| 営業を続ける | 改善後の資金収支 | 改善までの運転資金 |
| 事業を譲る | 引き継げる事業価値 | 買い手と保証の条件 |
| 営業を終える | 終了後の返済見込み | 残債と終了費用 |
資産を売っても負債を払い切れない場合は、その不足を踏まえて整理方法を検討します。借入だけでなく、税金や未払いの給与なども確認対象です。
従業員に払う資金を残したい、家族から借りた分を先に返したい、と考えることもあるはずです。ただ、特定の相手への返済や財産の移転は、その後の手続きに影響しうる行為です。実行前に、法的な扱いを確認してください。
自力で続ける案が難しくても、譲渡が成立するとは限りません。譲渡の準備と並行して、成立しなかった場合の終了方法も検討しておくと、資金が尽きてから判断を迫られる事態を避けやすくなります。
相談には、決算書・支払予定・保証契約を持っていく
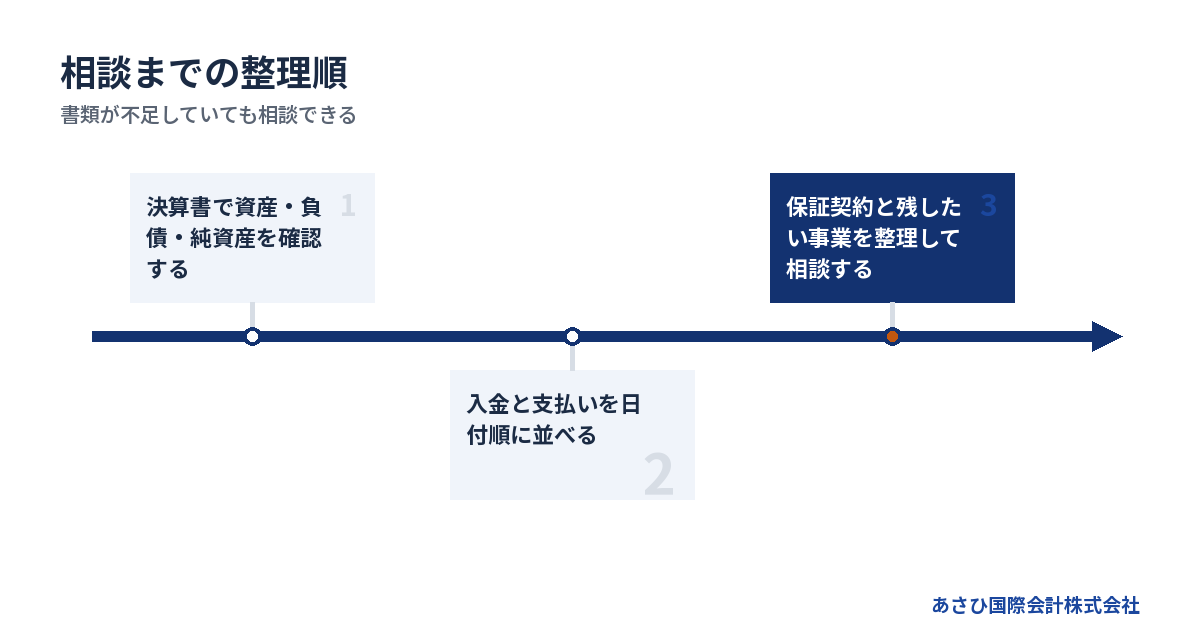
債務超過の相談では、会社の状態を示す資料に、支払いの期限と個人保証の情報を添えます。書類がそろっていなければ、分かる範囲と不足する資料を伝えるところから始められます。
資料は「財務」「支払い」「保証」に分けて用意する
資料を目的ごとに分けると、どこまで分かっていて、何が未確認かを伝えやすくなります。数字をきれいに整えるより、現在の事実を隠さず並べることを優先してください。
→ 横にスクロールできます
| 分け方 | 主な資料 | 分かること |
|---|---|---|
| 財務 | 決算書・直近の試算表 | 資産と負債の状態 |
| 支払い | 通帳・入出金予定 | 資金不足になる時期 |
| 保証 | 借入・保証の契約書 | 個人の責任の範囲 |
決算後に大きな変化があったなら、メモを添えます。主要な取引の終了や設備の故障など、帳簿だけでは伝わらない事情も判断材料です。
資料がない項目は、推測した金額で埋めないでください。「契約書を探している」「残高を確認中」と書けば、次に調べる対象が分かります。
相談時には、廃業の意思が固まっているかどうかも伝えます。「自分の経営は終えたいが、従業員の仕事は残したい」という希望でも構いません。会社を続けるかどうかと、経営者自身が続けるかどうかを分けると、検討しやすくなります。
会計・法律・M&Aの担当範囲を確認する
決算書の数字を確かめる作業と、保証債務を法的に整理する作業では、扱う専門領域が異なります。相談相手を選ぶ際は、誰がどこを担当するかまで確認してください。
会計や税務の確認は税理士などが扱います。債務整理や契約上の責任に関する法律判断は弁護士が担う領域です。M&Aの仲介では、買い手の探索や譲渡条件の整理などを進めます。
担当範囲を聞く際は、次の質問が使えます。
- 債務超過企業の譲渡を扱っているか。
- 保証契約の確認を誰が担当するか。
- 法律判断が必要なら誰が対応するか。
- 成約しない場合にどの費用が生じるか。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあるため、希望する結論だけを聞くより、難しい条件も説明してもらうほうが判断に役立ちます。
当社は再生型M&Aの仲介を担い、資料整備などの後方支援をおこないます。債権者との交渉の主体は経営者ご本人です。必要に応じて、依頼する弁護士等の専門家が対応します。
あさひ国際会計への相談では、費用と実行条件を確認できる
あさひ国際会計株式会社では、債務超過企業の譲渡と、連帯保証の解除を見据えたスキームをご提案します。事業価値の説明資料やM&Aの条件を整え、経営者ご本人の協議を後方から支える役割です。
ご相談は無料で、着手金はありません。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。当社の報酬体系として2026年8月11日に確認した内容であり、成功報酬まで無料という意味ではありません。
また、この説明は当社の仲介報酬の扱いです。税金や、別途依頼する専門家の費用などは、必要に応じて確認します。手元資金が乏しい場合は、相談時にそのままお伝えください。実行に必要な費用と、支払いの原資を分けて検討します。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。これは2026年8月16日に確認した当社の成約実績です。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
最初の連絡では、業種と資金の状況に加え、次の支払期限を伝えてください。廃業するか、事業を譲るかを決めてから連絡する必要はありません。
よくある質問
債務超過について多い疑問は、営業の継続、解消の方法、個人への影響です。判断には、純資産の数字以外の情報も使います。
債務超過額は、社長が個人で返す金額ですか?
債務超過額が、そのまま社長個人の返済額になるわけではありません。資産と負債の差額は会社の財務状態を示す数字です。個人の責任は、連帯保証の契約や担保、会社の返済状況などを踏まえて確認します。
会社の資産を帳簿どおりに回収できるかによっても、不足する金額は変わります。保証が付いている借入を契約ごとに整理し、債務超過額と混同しないようにしてください。
借入金を返済すれば、債務超過は解消しますか?
会社の預金を使って借入の元本を返す場合、資産と負債が同じ額だけ減ります。その返済だけでは、純資産の差額は変わりません。借入残高の減少と、債務超過の解消は分けて考えます。
一方で、利益を積み重ねることは純資産の改善につながります。ただし、利益が出ていても現金が不足する場合があるため、返済後の預金残高も確認してください。
債務超過でも、すぐに廃業しなくてよいのですか?
債務超過だけで廃業の時期が決まるわけではありません。支払いを続ける資金があり、改善や事業譲渡の見込みがある場合には、営業継続を含めて検討できます。ただし、個別の法的判断が必要になる場合もあります。
給与や取引代金の支払いが難しいなら、純資産の改善を待つ余裕があるかを確かめてください。期限を過ぎた支払いがある場合は、その内容を相談時に先に伝えます。
債務超過の会社に買い手がいても、連帯保証は残りますか?
買い手が見つかっただけでは、連帯保証の解除は決まりません。金融機関の同意や、解除のための条件を確認する必要があります。株式の譲渡と保証の解除が、同じ時点になるとも限りません。
中小企業庁「中小M&Aガイドライン(第3版)」p.51でも、経営者保証の解除・移行は最終的に金融機関等の判断によるものとされています。売り手と買い手が合意しても、保証契約が自動的に消えるわけではありません。出典:中小企業庁「中小M&Aガイドライン」。
提示された価格だけで合意を急がず、対象となる保証と解除時期を確認してください。買い手の約束に加え、金融機関側の手続きと書面まで見届ける必要があります。
まとめ
決算書の純資産を確認し、次の支払日と保証契約を別に整理してください。廃業を迷っている段階でも、その資料と「何を残したいか」をあさひ国際会計株式会社へお伝えいただければ、事業譲渡の可能性を含めて検討を始められます。
関連記事
- 債務超過がなぜ起こるかを決算書で読み解く|借入・資産・廃業を考える順序
- 債務超過と倒産の違いを知れば、廃業・事業承継・連帯保証を分けて考えられる
- 債務超過は貸借対照表のどこで分かる――純資産の読み方と廃業判断の分かれ道
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496