


目次
この記事の対象と結論
会社が破産しても、社長個人が自動的に自己破産するわけではありません。ただし、借入を連帯保証していれば、会社の整理とは別に保証債務への対応が必要です。会社の破産と、社長個人の借金・生活は分けて考えます。
返済日が近づくたびに、家や従業員の顔が浮かぶ。その状態では、会社を閉じる決断も、営業を続ける決断も苦しいはずです。資金繰りや保証について相談する経営者は珍しくありません。結論が出ていなくても相談はできます。
最初に確認したいのは、次の支払日と手元資金、保証契約の内容です。事業が動いているなら、引継ぎの可能性も検討対象になります。ただし、状況によっては法的整理が適切です。M&Aの見込みだけを頼りに、対応を先延ばしにしないでください。
会社が破産すると、財産と借金は裁判所の手続きで整理される
法人破産では、会社の財産を調べ、換金や債権の回収を進めます。その財産を法律上の扱いに沿って債権者へ分配するため、社長の判断だけで支払先を選ぶことはできなくなります。
営業停止と破産手続開始は別の出来事
店を閉めたり、受注を止めたりしただけでは、破産手続は始まりません。申立てを受けた裁判所が開始を決定する手続きです。営業を止めても、借入や契約への対応は残ります。
破産法では、期限の来た債務を一般的・継続的に払えない状態を「支払不能」と定めています。単に今月が赤字だった、という意味ではありません。入金予定や使える資金も含めた判断が必要です。
株式会社では、会社法471条が「破産手続開始の決定」を解散事由に挙げています。ただし、開始決定の日にすべての処理が終わるわけではありません。財産や債権の整理が続きます。条文の根拠は、2026年8月に確認されたe-Gov法令検索「会社法」です。
預金や売掛金も、会社の財産として確認する
処分の対象を考えるとき、建物や機械だけに目が向きがちです。しかし、まだ入金されていない売掛金も確認対象になります。決算書の金額と、実際に回収できる額が違うこともあります。
最初の整理では、次の区分が役立ちます。
- 預金と手元の現金
- 回収前の売掛金
- 在庫や設備などの資産
- 借りている物や預かっている物
とくに、リース品や顧客からの預かり品は、自社の所有物と混ぜないでください。社長が私費で買った物も、購入名義や経理処理を確認します。見た目や使用者だけでは所有関係を判断できません。
帳簿と現物の違いは、隠さず記録しておきます。紛失した物や回収困難な売掛金も、その経緯を説明できるようにしておくと、調査の材料になります。
借金の整理と、保証人への請求は並行しうる
会社の財産だけで借入を返しきれない場合があります。その不足分について、連帯保証人が請求を受ける可能性は残ります。法人の手続きが終わるまで、個人への請求も止まると考えるのは危険です。
また、金融機関以外の債務も整理対象です。取引先への買掛金や未払賃金を、帳簿から漏らさないようにします。請求書が未着でも、すでに発生している支払いがあれば記録してください。
会社のお金を経営者の生活費として取り分けたり、親族への返済を先に進めたりする判断にも注意が要ります。破産を視野に入れた後の支払いや資産移転は、法的な検討が必要です。理由と相手を記録し、委任する弁護士と扱いを確認します。
経営者には、資料の提出や経緯の説明が残る
申立てを依頼すれば、社長の役割がなくなるわけではありません。資金不足に至った経緯や、会社の取引を説明する場面があります。日々の入出金を把握している人の協力も必要です。
資料がそろわないからといって、帳簿を作り直して数字を合わせるのは避けてください。不明な点は不明なまま伝え、確認方法を相談します。メールや会計データも保存しておきます。
事業を止める日と、財産整理が終わる日は別です。破産後の予定を立てる際は、説明や書類確認に対応できる連絡手段を残してください。処理期間は財産や取引の状況で変わるため、全国共通の月数を前提に生活設計を組むのは適切ではありません。
無料お役立ち資料
『破産で変わること、変わらないこと』
選挙権、戸籍、年金、手元に残るお金。法律に書かれていることを、条文で確かめて並べました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
社長の連帯保証は、会社の破産だけでは解消しない
社長が連帯保証している借入は、会社の破産と別に対応を検討します。個人の支払能力や契約内容によって、返済、保証債務の整理、自己破産などの検討が分かれます。
「会社の財産から先に回収してほしい」とは主張できない
連帯保証人には、通常の保証人に認められる一定の権利がありません。債権者に対して、まず会社へ催告するよう求める権利などです。民法454条が、その扱いを定めています。
そのため、会社の財産整理が済むまで、社長への請求を待ってもらえるとは限りません。借入の返済が止まりそうなら、会社と個人の両方の資料を用意する必要があります。
「自分は社長だから払うしかない」と考える前に、保証した借入を特定してください。すべての会社債務を個人で引き受けているとは限らないからです。取引ごとに契約を確認します。根拠は、2026年8月確認の民法446条・454条です。条文はe-Gov法令検索で確認できます。
保証書の写しが手元になくても、責任が消えるわけではない
保証の確認は、借入残高だけでは足りません。契約書から、誰が何を保証しているかを読み取ります。社長交代の際に保証が残っていた、という場合もありえます。
確認する内容は次のとおりです。
- 保証人として記載された氏名
- 対象となる借入や取引
- 保証額や極度額の記載
- 契約後の変更や解除の書面
民法446条は、保証契約について書面を要件としています。電磁的記録も含まれます。ただし、本人の手元に写しがないことと、契約が存在しないことは別です。「書類を見つけられないから保証していない」と判断しないでください。
借入先ごとに契約を分けると、確認漏れを減らせます。詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
保証債務の整理には、会社側の手続きも関係する
一定の条件のもとで、自己破産によらない保証債務の整理を検討する枠組みがあります。「経営者保証に関するガイドライン」です。資産を開示すれば、それだけで保証が外れる制度ではありません。
すでにある保証債務の整理は、同ガイドライン7.(1)の要件に沿って検討します。2026年8月に確認された原文では、次の条件が示されています。
- 保証契約が第3項の要件を満たすこと
- 会社側に所定の債務整理手続があること
- 債権者にも経済的な合理性があること
- 所定の免責不許可事由がないこと
会社側では、法的債務整理か準則型私的整理の申立てが必要です。利用と同時に申し立てる場合のほか、手続中や終結済みの場合も含まれます。
経済的な合理性とは、破産による配当より多い回収が見込めることなどです。免責不許可事由の要件には、破産法252条1項のうち10号を除く、という指定もあります。資産・経理の分離を掲げる、新たな融資時の要件とは区別してください。出典は全国銀行協会「経営者保証に関するガイドライン」です。
自宅や家族への影響は、個人の保証と財産の持ち方で変わる
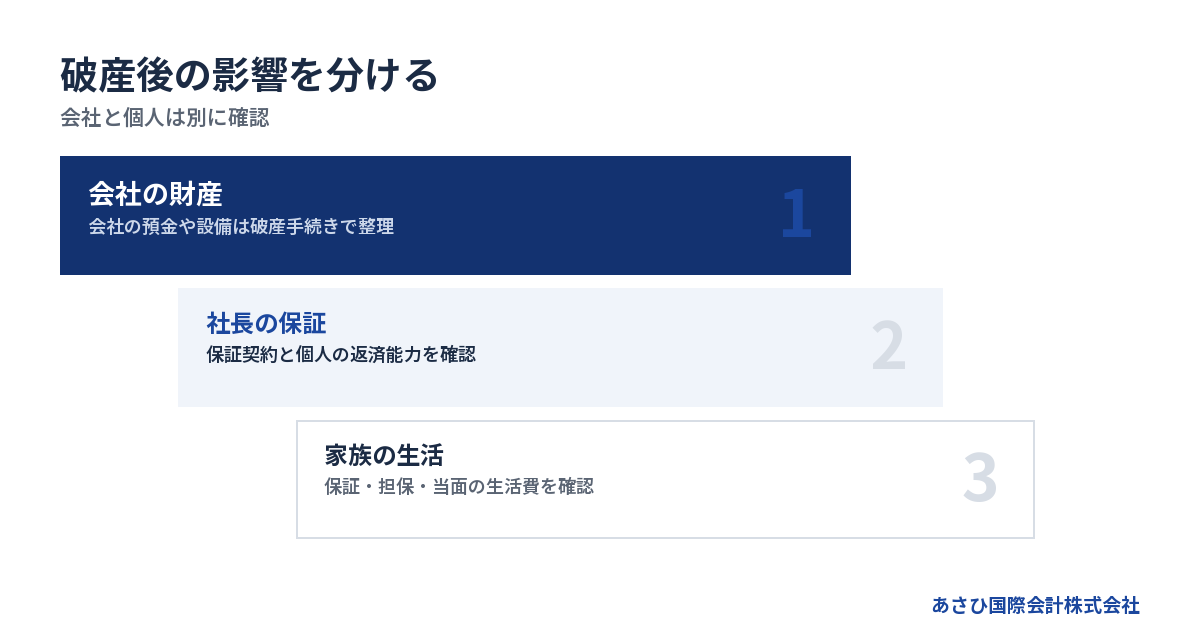
会社が破産したという理由だけで、家族の財産まで一律に処分されるわけではありません。誰が保証人か、自宅を誰が所有し、担保に入れているかによって確認事項が変わります。
自宅は名義と担保を確認してから考える
会社名義の不動産と、社長個人の自宅は扱いが異なります。さらに、個人名義でも会社の借入の担保に入れている場合があります。住宅ローンだけを見て判断できません。
家について調べるなら、次の情報から始めます。
- 所有者と共有者
- 住宅ローンの残高
- 会社の借入に関する担保
- 保証債務を含む個人の借入
個人でも自己破産する場合は、自宅の処分が問題になりえます。一方、経営者保証に関するガイドラインには、一定条件で自宅を残す検討もあります。
2026年8月確認の同ガイドライン5.(3)③では、「華美でない自宅等」に言及しています。早期の事業再生・清算による回収見込額の増加などが前提です。自宅なら対象になるという意味ではありません。条件は全国銀行協会のガイドラインに示されています。
配偶者や子どもも、契約上の立場を分けて確認する
家族だからという理由だけで、会社の借入の返済義務を負うわけではありません。ただし、配偶者が連帯保証人であれば、その契約への対応が必要です。家族名義の不動産を担保にしている場合も、別に検討します。
家族が役員に入っているときも、肩書きと保証契約を混同しないでください。保証責任と役員としての法的責任は、確認する根拠が異なります。
「家族に迷惑をかけたくない」と、急いで資産の名義を移すのは避けます。後から資産移転の理由を問われるおそれがあるためです。守りたい財産があるほど、移転する前に法的な扱いを確認してください。
家族には、確定している事実と未確認の点を分けて伝えます。会社の資金、個人の保証、当面の生活費を分けると、何が心配なのかを話し合いやすくなります。
個人も自己破産する場合、生活財産には別の扱いがある
個人の自己破産でも、生活に必要な財産をすべて失うわけではありません。破産手続の処分対象から外れる財産があります。これを自由財産と呼びます。
破産法34条などでは、99万円までの現金が対象です。これは現金の扱いであり、預貯金を含めた一律の限度額ではありません。根拠は2026年8月確認の破産法34条などです。
ただし、この金額を残すために預金を動かしてよい、という説明ではありません。手続前の出金も説明対象になりえます。手元のお金が生活費として必要なら、金額と使途をそのまま伝えて扱いを確認します。
会社のお金を、個人の自由財産にできるわけでもありません。会社の通帳と生活用の通帳を分け、それぞれの残高と入出金を把握しておいてください。
戸籍や仕事への影響を、生活全体の喪失と結びつけない
個人が破産手続開始決定を受けても、その事実は戸籍に記載されません。選挙権・被選挙権も失いません。2026年8月に確認された裁判所「破産(自己破産)の手続について」に記載があります。
一方、個人の破産は信用情報や一部の職業に影響します。新たな借入やクレジット契約の審査に関わるため、当面の生活を借入頼みにしない資金計画が必要です。
一部の資格・職業には、復権まで制限があります。該当する仕事に就いている場合は、個人の手続きを選ぶ段階で確認します。会社の破産だけで、すべての職業に就けなくなるという意味ではありません。
再就職を考えるなら、仕事そのものへの影響と、収入が途切れる期間を分けて整理してください。働く予定があっても、最初の給与までの生活費は別に見積もります。
従業員と取引先には、支払額と今後の予定を分けて伝える
事業を止めると、従業員の雇用や取引の継続に影響します。未払いの金額と、これからの営業・納品の予定を分けて把握すると、説明の行き違いを減らせます。
雇用と未払い給与は、別々の確認が必要
破産を考えている段階と、営業停止や解雇を決めた段階は異なります。従業員への説明は、法的手続きや資金の状況と合わせて準備します。支払える見込みのない給与を、払えると約束するのは避けてください。
給与の資料では、次を確認します。
- 支払済みの給与の範囲
- 未払い給与の対象期間
- 退職手当の定めと対象者
- 雇用契約と勤務の記録
労働基準法24条には、賃金を「通貨で、直接労働者に、その全額を」支払うという原則があります。2026年8月確認の条文です。資金難という事情だけで、未払いを解消した扱いにはできません。出典はe-Gov法令検索です。
説明時には、支払日が確定した分と未定の分を区別します。従業員も生活費を判断する必要があるからです。見込みが変わった際の連絡方法も決めておきます。
未払賃金立替払制度には対象と上限がある
会社の倒産で給与を受け取れず退職した人には、未払賃金立替払制度が適用される場合があります。ただし、未払いの全額を、すぐに受け取れる制度ではありません。
2026年8月確認の厚生労働省などの制度説明では、立替払は対象賃金の8割です。退職時の年齢に応じた上限があり、事業主の事業活動期間などにも要件があります。
対象となるのは、所定の期間に支払期日が来た定期賃金と退職手当です。賞与や解雇予告手当などは対象外。未払賃金総額が2万円未満の場合も対象になりません。
退職時期や請求期限の条件もあるため、「制度があるから給与の心配はない」と伝えるのは不適切です。会社側では、給与と退職に関する記録を残します。法律上の倒産では、破産管財人等による証明も手続きに関わります。
取引先への説明には、未納品と預かり品も含める
買掛金だけを並べても、取引先への影響は把握できません。前払いを受けた仕事や途中の案件があれば、納品や返金の扱いが問題になります。受注済みの仕事を引き受け続けるかも検討対象です。
取引先ごとに、次の情報を整理します。
- まだ払っていない金額
- まだ受け取っていない代金
- 納品前や作業途中の契約
- 相手から預かっている物
取引先から返却や支払いを求められても、その場で処理を約束しないでください。財産の所有関係や手続き上の扱いを確認する必要があります。担当者の善意で品物を引き渡すことも避けます。
誰に、いつ、何を伝えるかは、依頼する弁護士と整理します。従業員への説明と食い違うと、現場が対応に困るためです。確定した内容を共有し、質問の記録を残しておくと、説明の抜けを確認できます。
破産を検討する段階では、費用と支払日を同じ表に置く
法人破産には裁判所へ納める費用と、弁護士費用がかかります。手元資金をすべて日々の支払いに使ってしまうと、整理に必要な資金の確保も難しくなります。
裁判所費用だけで、破産の総額は判断できない
東京地方裁判所の令和8年1月1日版資料では、次の基準が示されています。2026年8月に確認された金額です。弁護士を代理人とする法人の自己破産申立てを考える際の基準で、本人申立て等には別表があります。
| 項目 | 法人の基準 |
|---|---|
| 申立手数料 | 1,000円 |
| 管財事件の予納金 | 最低20万円 |
| 法人1件ごとの加算 | 16,264円 |
| 予納郵券 | 4,950円 |
出典は東京地方裁判所「破産手続費用一覧」です。事案に応じて金額が変わる旨も記載されています。全国共通の総額ではありません。
弁護士費用は別途必要です。全国一律の報酬基準はなく、依頼先や事案によって変わります。社長個人も申し立てる場合は、その費用も分けて見積もります。退去や残置物の処理など、会社を止める実費の確認も必要です。
費用が払えないなら、残高が減る前に事情を伝える
費用不足は、何もせず会社を放置してよい理由にはなりません。まず、現在の残高と今後の入金を整理し、申立てまでの資金計画を検討します。足りない金額が分からなければ、対処の相談も進みません。
見積もりを確認する際は、次の区分を分けます。
- 申立ての準備に必要な費用
- 裁判所へ納める費用
- 事業停止にともなう実費
- 社長個人の手続きの費用
会社の売掛金や資産をどう扱うかは、法的な確認を伴います。費用をつくるためだからと、独断で設備を安く売るのは避けてください。換金してよい資産か、価格や代金の使途が適切かを検討します。
費用の調達方法が見つからない場合も、その事実を早く伝えます。依頼や納付の条件は事案ごとの確認事項です。支払える見通しがないまま、新たな借入で埋める判断を急がないでください。
支払日の近いものと、確定した入金を並べる
資金繰りの判断には、決算書より新しい情報が必要です。帳簿上の利益があっても、入金前に支払日が来ることがあります。売上予定と入金確定分は分けて扱います。
作業は次の順序で進めます。
1. 現在使える預金と現金を確認する
2. 支払先ごとの期限と金額を並べる
3. 入金日と回収の見込みを記入する
4. 資金が不足する日を明らかにする
返済期限を過ぎている場合は、その日付も省かず伝えてください。督促や差押えに関する書類があれば保管します。まだ開封していない郵便物も、判断材料になる可能性があります。
支払順序は、声の大きい相手や親しい相手から決めるものではありません。事業の継続や法的手続きに影響するため、専門家と確認します。現場には、経営者の確認を経ずに支払いや資産処分を約束しないよう伝えておきます。
書類がそろうまで相談を待たなくてよい
相談時に資料が不足していても、支払日と残高は伝えられます。把握できている事実から始め、不明な箇所を後で補います。きれいな説明資料を作ることが先ではありません。
手元にあれば用意したいのは、次の資料です。
- 直近の決算書や試算表
- 預金残高と入出金の明細
- 借入の返済予定表
- 保証契約や担保の書類
従業員の給与や税金などに未払いがあれば、その情報も加えます。言いにくい事情ほど、判断に影響することがあります。個人のお金を会社へ入れている場合も、その流れを伝えてください。
初回相談では、次に確認する資料と、急いで止めるべき判断を整理します。破産するか譲るかを、その場で決めることだけが相談の目的ではありません。
事業を残せるかは、借金の額と切り離して検討する
借金が多い会社でも、人材や顧客との取引に引継ぎの価値が残る場合があります。ただし、M&Aだけで借金や連帯保証が消えるわけではなく、会社と個人それぞれの処理が必要です。
破産と事業の引継ぎを、同じ基準で比べる
事業を止めれば、従業員や取引先が離れ、譲渡の条件が変わることがあります。一方、営業を続けるほど損失が増える状態もあります。引継ぎの可能性と、続けるための資金を一緒に検討します。
→ 横にスクロールできます
| 選択肢 | 会社・事業の方向 | 保証の確認 |
|---|---|---|
| 法人破産 | 財産を整理する | 個人で別途対応 |
| 民事再生 | 再建を目指す | 別途整理を検討 |
| M&A | 引継ぎを目指す | 金融機関等の判断 |
民事再生には、債権者の多数の同意と裁判所の認可が関わります。M&Aには、引き受ける買い手と条件面の合意が必要です。いずれも、経営者の希望だけで選べるものではありません。
比較するときは、成約の見込みだけでなく、成立しなかった場合の資金も確認します。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
株式譲渡と事業譲渡では、残る債務の見方が違う
株式譲渡では株主が変わっても、会社の法人格は続きます。借入金などの債務も会社に残るため、買い手は財務や契約を確認します。社長交代と保証解除は別の問題です。
事業譲渡では、引き継ぐ財産や契約を特定します。引継ぎの対象から外れた債務をどう整理するかも、売り手側の課題になります。事業を移しただけで、旧会社の処理が完了するわけではありません。
また、商号を続けて使う場合には、買い手にも債務の責任が生じる規定があります。不当に低い価格で事業を移すことにも、法的な問題が生じえます。「良い部分だけ移せば終わる」という設計は避けてください。
契約と保証の扱いは、中小企業庁の中小M&Aガイドライン第3版でも確認事項とされています。資料の内容は2026年8月に確認されています。
保証解除は買い手との約束だけで完了しない
M&Aの契約に保証解除を書いても、それだけで金融機関との保証契約は消えません。 解除や移行には、金融機関等の判断が関わります。買い手の資力と、実行までの条件を確認する必要があります。
経営者が確認したいのは、次の事項です。
- 解除の対象となる保証契約
- 買い手の資金と返済の計画
- 解除を確認する書面
- 解除されない場合の契約上の扱い
「買い手が対応する」と聞いただけで完了と判断しないでください。譲渡の成立と保証解除の確認を、それぞれ追う必要があります。
当社がこれまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。詳しくは自己破産しないで会社をたたむ方法をご覧ください。
当社は事業価値の整理とM&Aの条件設計を担う
あさひ国際会計株式会社では、残せる事業の価値を整理し、再生型M&Aの条件を検討します。金融機関へ説明するための資料整備も、後方支援の範囲です。
債権者との交渉は経営者ご本人と、必要に応じて委任する弁護士等の専門家が担います。当社が交渉の代理人になるものではありません。法的手続きの判断と、M&Aの検討を分担します。
当社が支援して成約した案件には、売上1億円前後、債務超過5,000万円規模の会社もあります。借入は8,000万円規模でした。ただし、この事例から個別の会社の成約可否は判断できません。受注や人材、必要な運転資金を確認します。
相談は無料、着手金なしの成功報酬です。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬そのものが無料という意味ではありません。税金や別途依頼する専門家の費用は、切り分けて確認します。
会社破産を考える社長が、生活の立て直しに向けて整理したいこと
会社破産が現実味を帯びると、社長は目の前の支払いに追われがちです。個人の保証を調べても、その後の暮らしまで考えられないこともあるでしょう。会社の整理に対応する予定と、生活を支える予定を並べると、相談の優先順位が見えやすくなります。
会社からの収入が途切れる場合を見積もる
会社の残高とは別に、家計の収支表を用意してみてください。役員報酬がこれまでどおり入る前提では、資金不足を見落とすおそれがあります。受け取れるか未確認の報酬は、確定した収入と分けて記載するのがよいでしょう。
支出は、次のように用途ごとに並べると確認しやすくなります。
- 住まいにかかる支払いを記入する。
- 食費や光熱費の見込みを出す。
- 医療費や教育費の予定を確認する。
- 求職活動に必要な費用を見積もる。
生活費が足りないと分かっても、会社のお金を移す判断は急がないでください。必要額と支払日を相談時に示せば、資金の扱いを具体的に確認しやすくなります。
社長個人と会社の間のお金も説明できるようにする
会社へ私費を入れてきた社長ほど、どちらのお金か分かりにくくなりがちです。通帳の名義だけでなく、入出金の理由もたどっておくと役立ちます。会社への貸付けと、会社から受け取ったお金は分けて記録してください。
たとえば、会社の経費を個人の口座から払った場合が考えられます。その際は、領収書と通帳の明細を対応させておくと、経緯を伝えやすいでしょう。帳簿と記憶が一致しない部分は、推測で埋めずに未確認と記します。
「以前立て替えた分だから」と、自分への返済を先に進めるのは避けたい判断です。生活に必要なお金の相談と、会社から返してもらう判断は分けて扱ってください。
再就職の予定と、会社の説明に対応する時間を並べる
破産後の仕事を考えるときは、採用の見込みと給与の入金予定を分けて整理します。仕事が決まっても、最初の入金まで家計の支払いが続く場合があるためです。未確定の収入を見込まずに、当面の不足額を把握しておくとよいでしょう。
あわせて、会社の取引を説明できる資料の保管先を確認してください。事務所を離れた後に、必要な記録を探せなくなるおそれもあります。仕事探しと並行して、書類の確認に対応できる連絡方法を考えておきます。
個人の自己破産も検討する場合は、希望する仕事への影響も確認事項です。会社の破産と個人の手続きを一括りにせず、該当する条件を確かめましょう。
相談では「会社をどうするか」と「自分がどう暮らすか」を伝える
相談の冒頭で、会社の残高だけでなく、個人の生活費への不安も伝えてください。「住まいの支払日が近い」など、具体的な事情が判断材料になります。家族にまだ説明できていない場合も、その状況を共有するとよいでしょう。
法的責任や手続きは、依頼する弁護士等の専門家に確認します。当社では、事業の引継ぎに向けた資料の整備や条件設計を支援します。金融機関などとの交渉は、経営者ご本人と、必要に応じて依頼する弁護士等が担います。当社は説明資料の作成を通じて、ご本人の協議を支える立場です。
状況によっては法的整理が適切な場合もあります。M&Aの検討中でも、生活費や手続きの資金が減っている事実は共有してください。会社の方針が決まるまで、暮らしの相談も待つ必要があるとは限りません。
よくある質問
会社が破産したら、社長も自己破産しなければなりませんか?
自動的に社長も自己破産するわけではありません。連帯保証の有無と個人の返済能力、保証債務の整理の可能性で判断が変わります。会社の借入残高だけで結論を出さず、保証契約と個人の資産・債務を合わせて確認してください。
会社が破産したことを、家族に知られずに進められますか?
家族への影響がある場合、知られずに進められるとは約束できません。自宅の担保や家族の保証、生活費への影響を先に確認します。家族名義の財産がある場合も、名義だけで扱いを判断せず、取得の経緯や資金の流れを説明できるようにします。
会社の破産費用がない場合、社長が個人で借りるべきですか?
個人の借入を増やす判断は急がないでください。会社の残高や入金予定と、申立て費用の見積もりを照らし合わせることが先です。返済の見通しがない借入は、個人側の問題を増やすおそれがあります。費用が足りない事情も含め、資金の扱いを検討します。
破産を勧められた後でも、M&Aを検討できますか?
事業の状態や手続きの進み具合によっては、検討の余地があります。すでに依頼している弁護士がいる場合は、M&Aの検討状況を共有し、独断で資産を移さないでください。状況によっては法的整理が適切です。買い手探しのために、必要な手続きを遅らせることは避けます。
会社破産を考えている社長は、生活費をどう準備すればよいですか?
まず、個人の手元資金と家計の支払日を整理してください。会社からの報酬や再就職後の給与は、入金が未確定なら分けて記載します。不足額が見えても、会社のお金を独断で生活用に移すのは避けましょう。必要な生活費とその使途を伝え、資金の扱いを相談するとよいでしょう。
まとめ
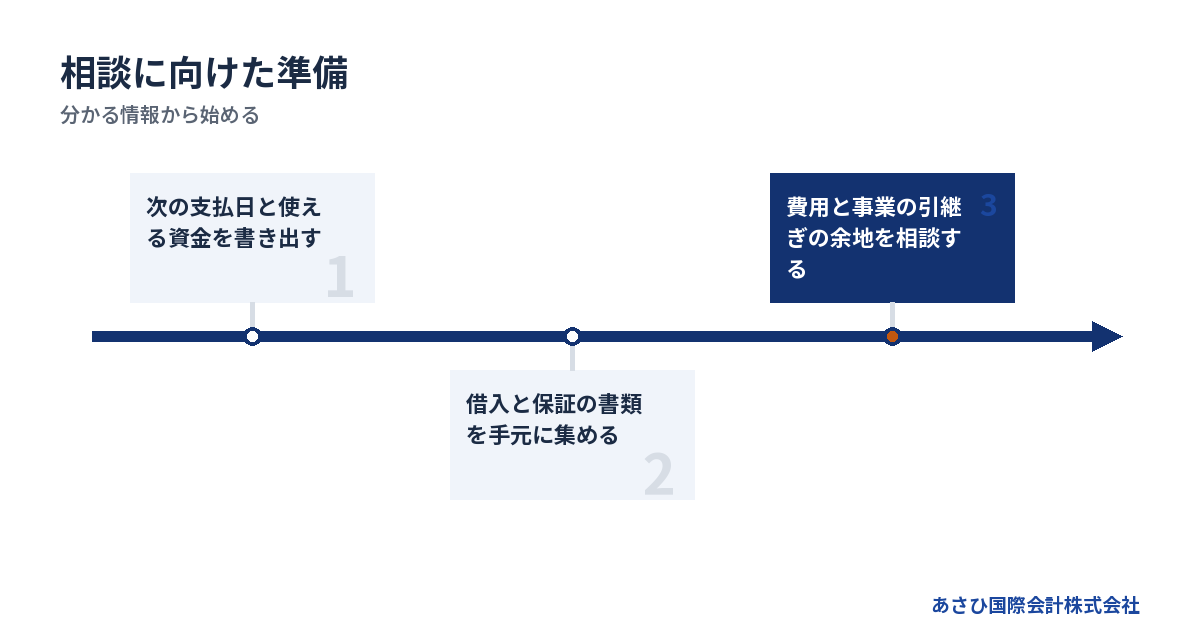
次の支払日、使える資金、連帯保証している借入を書き出し、不明な点はそのまま相談時に伝えてください。あさひ国際会計株式会社では、その情報をもとに事業の引継ぎの余地と、法的な確認が必要な事項を整理します。
▶ 関連資料:『破産で変わること、変わらないこと』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『連帯保証について、相談前に整理しておくこと』(全11ページ)(無料)
あわせて読みたい
- 会社が自己破産したらどうなる――社長の保証・家族の暮らし・従業員への影響
- 会社倒産したらどうなる|社長・従業員・借入・連帯保証に起きる変化
- 社長が自己破産した場合会社はどうなる|営業・持株・借入に及ぶ影響を整理
- 会社が破産したら社長はどうなる――自宅・仕事・連帯保証への影響を確かめる
- 会社倒産で社長の家族まで借金を負うのか、妻の財産と住まいをめぐる不安をほどく
- 会社が倒産したら社長はどうなる――借金・自宅・仕事と、その後の暮らし
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月1日