


目次
この記事の対象と結論
医療法人の資金繰りが厳しく、廃業と譲渡のどちらを選ぶか迷っている経営者を対象にしています。借入の連帯保証、職員の雇用、家族への影響が気になり、譲渡価格だけでも早く知りたい状況を想定しました。
医療法人の譲渡価格は、帳簿上の純資産だけでは決まりません。修正後の資産と負債、将来の収益力、診療体制、設備投資、借入、出資持分の有無などを重ねて検討します。
さらに、提示された譲渡価格と経営者の手取りは別です。借入や未払金への対応、税金、専門家報酬、連帯保証の扱いまで確認して、出口全体を判断する必要があります。
撤退を考えているなら、90日を価格確認の期間として使えます。まず資料をそろえ、譲渡対象と債務を分け、廃業時の負担とも比較してください。孤立した状態で相談に来る経営者は珍しくありません。結論が固まっていなくても、価値を把握する準備は始められます。
医療法人の譲渡価格を組み立てる4つの要素
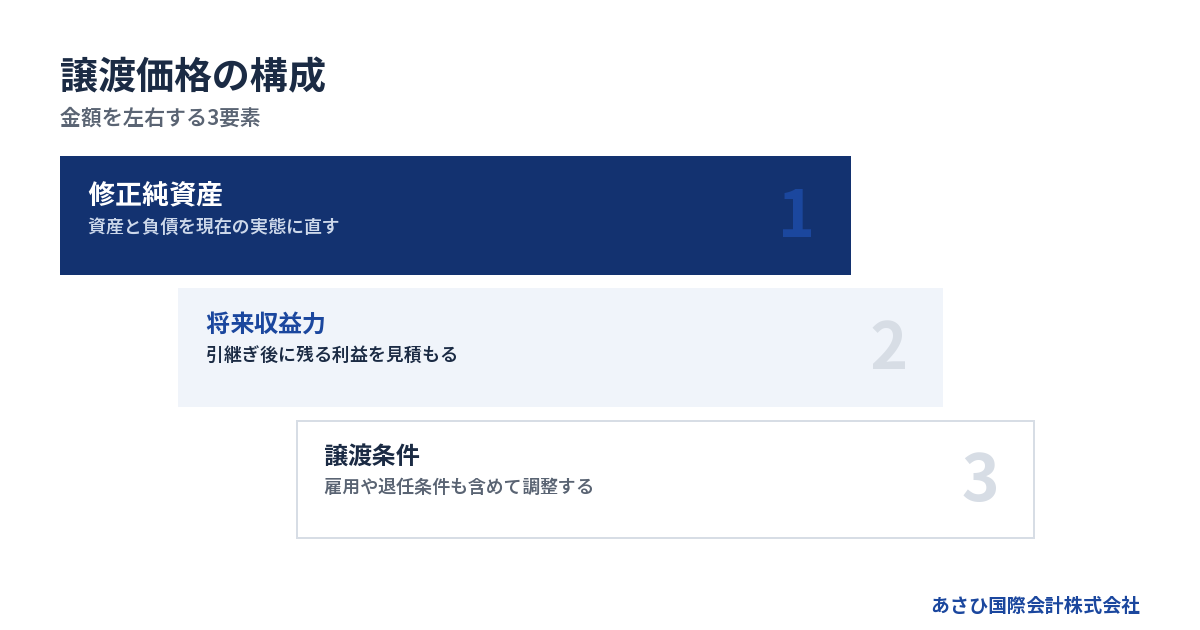
修正後の純資産が価格の土台になる
最初に確認するのは、貸借対照表に記載された資産と負債です。ただし、決算書の純資産をそのまま価格にするわけではありません。帳簿価額と現在の価値に差があるためです。
資産では、次のような項目を個別に見ます。
- 現金と預金
- 医業未収金
- 土地と建物
- 医療機器
- 敷金と保証金
- 保険積立金
- 回収が難しい債権
負債では、金融機関からの借入だけを見ても足りません。リース、未払金、未払給与、税金、社会保険料なども確認します。退職金に関する将来負担があれば、その扱いも価格に影響します。
たとえば、高額な医療機器が帳簿に残っていても、買い手が継続利用できなければ評価は下がりやすくなります。一方、償却が進んで帳簿価額が小さくても、診療に使える設備なら価値が認められることがあります。
このように資産と負債を現在の状態に直したものが、修正後の純資産です。価格交渉の出発点にはなりますが、最終価格そのものではありません。
将来の収益力が継続価値を左右する
買い手は、過去の利益だけでなく、引継ぎ後も収益を維持できるかを見ます。そのため、直近の損益が黒字でも、高い価格になるとは限りません。
確認されやすいのは、次の内容です。
- 診療収入の推移
- 一時的な収入や費用
- 役員報酬の水準
- 人件費と外注費
- 家賃や設備費
- 修繕と更新の予定
- 診療体制の継続性
経営者個人の働きに利益が強く依存している場合、退任後の収益を慎重に見られます。反対に、勤務医や職員による運営体制が整い、引継ぎ後も診療を続けやすい場合は、継続価値を説明しやすくなります。
赤字でも、すぐに価値がないとは判断できません。過大な役員報酬、一時的な採用費、設備更新などが赤字の原因なら、正常な収益力を再計算できる場合があります。
ただし、赤字の原因を取り除ける根拠が必要です。「買い手が経営すれば黒字になる」という期待だけでは、価格の裏付けとして弱くなります。
のれんは患者数だけで決まらない
修正後の純資産を超える価値は、一般に「のれん」と呼ばれます。医療法人では、患者基盤、地域での認知、職員、診療体制などが複合してのれんを形成します。
のれんの検討材料には、次のようなものがあります。
- 患者数の推移と安定性
- 診療科と地域需要
- 医師や職員の定着状況
- 施設の立地と賃貸条件
- 紹介関係の継続性
- 運営手順の整備状況
- 行政対応や契約の状況
患者数が多くても、院長の退任とともに減少する可能性が高ければ、評価は慎重になります。患者情報は法令や適切な手続に配慮して扱う必要があり、単純な「顧客名簿」として価格を付けるものでもありません。
医療法人の名称、立地、診療体制が一体となって継続できるか。この再現性が、のれんを考える中心です。
価格は評価結果ではなく条件交渉で決まる
評価は価格を考える材料です。実際の譲渡価格は、買い手の目的や条件との組み合わせで決まります。
同じ医療法人でも、次の条件によって提示額は変わります。
→ 横にスクロールできます
| 条件 | 価格への影響 | 確認事項 |
|---|---|---|
| 院長が一定期間残る | 継続性を見込みやすい | 期間と役割 |
| 職員が引き継がれる | 運営負担を抑えやすい | 雇用条件 |
| 設備更新が近い | 将来支出が増える | 更新見積り |
| 借入が多い | 条件設計が複雑になる | 残高と担保 |
| 賃貸条件が不安定 | 継続性が下がる | 承諾と契約 |
売り手にとって良い価格でも、退任後に長期間の勤務が求められる場合があります。反対に、価格が低めでも、連帯保証、職員雇用、退任時期が整理されるなら、出口全体では受け入れやすいこともあります。
「いくらで売れるか」だけでなく、「何を引き受けてもらえるか」を並べて判断してください。
3つの評価方法と医療法人での読み方
時価純資産法は資産と負債を現在価値に直す
時価純資産法は、資産と負債を現在の実態に近づけて差額を求める考え方です。設備や不動産を保有する医療法人では、価格の土台を把握するために使いやすい方法です。
計算の考え方は、次のように整理できます。
> 修正後の資産-修正後の負債=修正後の純資産
ただし、この方法だけでは、将来の収益や診療体制の価値が十分に反映されません。収益が安定している医療法人では、純資産にのれんを加える検討が必要です。
反対に、将来の設備更新や未計上の負担がある場合は、帳簿上の純資産より低くなる可能性もあります。評価前に資産査定と負債確認を分けておくと、価格差の理由を説明しやすくなります。
収益還元の考え方は将来利益を見る
収益還元の考え方では、医療法人が将来生み出す利益やキャッシュフローを基に価値を検討します。DCF法も、この収益力に着目する方法の一つです。
ここで課題になるのは、将来予測の確かさです。院長交代、勤務医の退職、診療科の変更、設備更新などにより、収益構造が変わる可能性があります。
予測を作る際は、少なくとも次を分けます。
1. 現体制のまま続けた場合
2. 現院長が退任した場合
3. 買い手が人員を補充した場合
4. 設備更新をおこなった場合
強気の事業計画だけを使うと、買い手との認識差が広がります。過去実績とのつながりがあり、人員や設備の条件を説明できる予測が必要です。
類似取引との比較には個別差が残る
類似する医療法人や施設の取引条件を参考にする考え方もあります。ただし、医療法人は立地、診療科、経営者への依存度、資産構成が異なります。
ネット上で見かけた売却相場や利益倍率を、そのまま自法人に当てはめるのは危険です。取引価格だけでは、借入の扱い、退職金、設備更新、引継ぎ勤務などの条件が分からないからです。
比較情報を使うなら、少なくとも次の条件をそろえて見ます。
- 譲渡対象の範囲
- 純資産の状態
- 収益の継続性
- 不動産の有無
- 経営者の残留条件
- 借入と連帯保証
条件が異なる取引を一つの倍率で比べると、価値を見誤りやすくなります。相場は答えではなく、算定結果を点検する材料です。
複数の方法で価格帯を確認する
一つの方法だけで価格を決めると、評価の偏りが大きくなります。純資産、収益力、類似取引を照らし合わせ、説明できる価格帯を作るのが現実的です。
→ 横にスクロールできます
| 評価の視点 | 主に見るもの | 注意点 |
|---|---|---|
| 純資産 | 資産と負債 | のれんを反映しにくい |
| 収益力 | 将来の利益 | 予測で差が出る |
| 類似取引 | 他案件の条件 | 個別差が大きい |
| 条件調整 | 雇用や残留 | 金額以外も含む |
高い評価額が出ても、その額で買い手が現れるとは限りません。一方、帳簿上の純資産が小さくても、継続性を具体的に示せれば評価される余地があります。
医療法人特有の事情が価格を動かす
出資持分の有無で確認範囲が変わる
医療法人には、出資持分のある法人と、持分のない法人があります。この違いは、譲渡の進め方や経済条件を考えるうえで無視できません。
株式会社の株式譲渡と同じ感覚で、「法人の価値がそのまま経営者に支払われる」と考えると、手取りを誤認するおそれがあります。
まず、定款、社員の構成、役員、出資に関する資料を確認します。そのうえで、何をどの形で引き継ぐのかを整理してください。
法的な手続や出資持分の扱いは、法人の形態や個別事情で異なります。弁護士、税理士など、それぞれの領域を扱う専門家による確認が欠かせません。
院長や医療従事者への依存度が問われる
買い手が見ているのは、現在の売上だけではありません。現在の院長が退任した後も、同じ場所で診療を続けられるかを見ています。
一人の医師に診療収入の多くが依存していると、引継ぎ後の収益変動が大きくなります。後任の確保に時間や費用がかかる場合、その負担は価格や条件に反映されます。
一方、業務分担が明確で、勤務医や職員が継続する見込みを説明できれば、運営の再現性が高まります。
確認したいのは、次の項目です。
- 院長の退任希望時期
- 勤務医の継続意思
- 職員の職種と配置
- 採用が難しい職種
- 引継ぎに必要な期間
- 経営者しか知らない業務
職員への説明は、時期と順序を誤ると退職を招くことがあります。初期段階では情報管理を徹底し、開示範囲を決めて進めます。
不動産と医療機器は切り分けて考える
診療所の土地や建物を経営者個人が所有し、医療法人へ貸していることがあります。この場合、不動産を譲渡対象に含めるか、賃貸を続けるかで条件が変わります。
賃貸を続けるなら、家賃、契約期間、更新条件、修繕負担を決める必要があります。買い手から見ると、長期的に利用できるかが焦点です。
医療機器も、単に帳簿残高を見るだけでは足りません。利用可能な期間、保守契約、リース残高、更新予定を確認します。
高額設備があることは、価格上昇の理由になる場合があります。しかし、更新や撤去の負担が近い設備は、むしろ将来支出として見られることもあります。
行政対応と契約の引継ぎが実行可能性を左右する
医療法人の譲渡では、経営権だけを移せば終わるとは限りません。法人の内部手続、役員体制、施設運営に関する行政対応などを確認する必要があります。
また、賃貸借、リース、保守、業務委託などの契約に承諾条項があれば、引継ぎの可否を調べます。
価格が高くても、実行できない条件では成約に進めません。早い段階で契約書と法人関係書類を確認し、障害になりそうな項目を洗い出します。
なお、あさひ国際会計株式会社は、現時点で医療・調剤分野の成約実績を掲げていません。本稿は、制度とM&A評価の一般的な考え方を整理したものです。個別の法務、医療行政、税務は、各分野の専門家による確認を前提としています。
譲渡価格と経営者の手取りが違う理由
借入を誰が負担するかで見え方が変わる
譲渡価格が高く見えても、借入の扱いによって手取りは変わります。法人に借入が残る形なのか、譲渡代金などで返済する形なのかを区別してください。
株式譲渡は、譲り渡し側の法人格が変わらないため、会社の借入などは法人に残ります。一方、事業譲渡は承継する資産や契約を選びます。医療法人で採用できる形や手続は、個別確認が必要です。
中小企業庁の中小M&Aガイドライン第3版でも、経営者保証の解除や引継ぎは、最終契約で取り決める共通の主要項目とされています。
ただし、売り手と買い手が合意しても、金融機関との保証契約が自動的に消えるわけではありません。正式な解除や移行は金融機関の判断によります。
連帯保証は譲渡価格と別に確認する
連帯保証人は、通常の保証人が持つ催告の抗弁と検索の抗弁を持ちません。これは民法454条に定められています。会社の返済が止まれば、経営者個人へ請求が及ぶ可能性があります。
そのため、「医療法人を譲渡できるか」と「連帯保証を外せるか」は別々に確認します。
確認手順は次のとおりです。
1. 保証書と金銭消費貸借契約を集める
2. 借入ごとの残高と担保を確認する
3. 買い手の引受条件を整理する
4. 最終契約の保証条項を確認する
5. 金融機関の正式な判断を確認する
M&A支援機関協会は、2025年1月1日施行の自主規制ルールで、最終契約書の草案作成時に、経営者保証の解除を譲受け事業者へ義務付ける条文案を盛り込むことを定めました。譲受け事業者の資力についての調査義務も定めています。
また、特定事業者リストは2024年10月1日に始まりました。M&A取引の実行日から60営業日以内に保証が解除されない場合、不適切な譲受け事業者として掲載対象になりうる仕組みです。
これらは売り手保護につながる業界ルールですが、金融機関の同意を置き換えるものではありません。契約文言、買い手の資力、解除確認の順番まで設計する必要があります。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
税金と報酬を差し引いて手取りを見る
経営者が知りたいのは、評価額より最終的な手取りではないでしょうか。手取りを把握するには、誰が対価を受け取り、何に課税されるかを確認します。
医療法人そのものが対価を受け取る場合と、経営者側が出資持分などの対価を受け取る場合では、税務上の扱いが同じとは限りません。
さらに、次の支出も確認します。
- 借入金の返済
- 未払金の精算
- 役職員への支払い
- 税金と社会保険料
- 専門家への報酬
- 設備や物件の原状回復
- 退任後の契約負担
譲渡価格だけを見て廃業より有利だと判断すると、後から資金不足が判明することがあります。「対価の受取人」「支払う債務」「税引後の残額」を一枚の表にしてください。
あさひ国際会計株式会社の報酬は、相談無料、着手金なし、成功報酬のみです。成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。
雇用や退任条件にも経済的な価値がある
金額に表れない条件も、経営者の出口に大きく影響します。
たとえば、職員の雇用が維持されるなら、閉院時の対応負担を抑えられる可能性があります。経営者が一定期間勤務する条件なら、報酬を得ながら段階的に退任する設計も考えられます。
一方、長期間の勤務義務、競業に関する制約、表明保証への責任などは、譲渡後の負担になります。
比較するときは、次の4項目を並べます。
→ 横にスクロールできます
| 判断項目 | 譲渡案A | 譲渡案B |
|---|---|---|
| 受取対価 | 金額を記載 | 金額を記載 |
| 保証の扱い | 条件を記載 | 条件を記載 |
| 雇用の扱い | 対象を記載 | 対象を記載 |
| 退任条件 | 期間を記載 | 期間を記載 |
価格が低い案でも、保証や退任条件まで含めると有利な場合があります。比較の単位を「譲渡価格」から「譲渡後に残るもの」へ変えることが大切です。
90日以内に価格と出口を見極める進め方
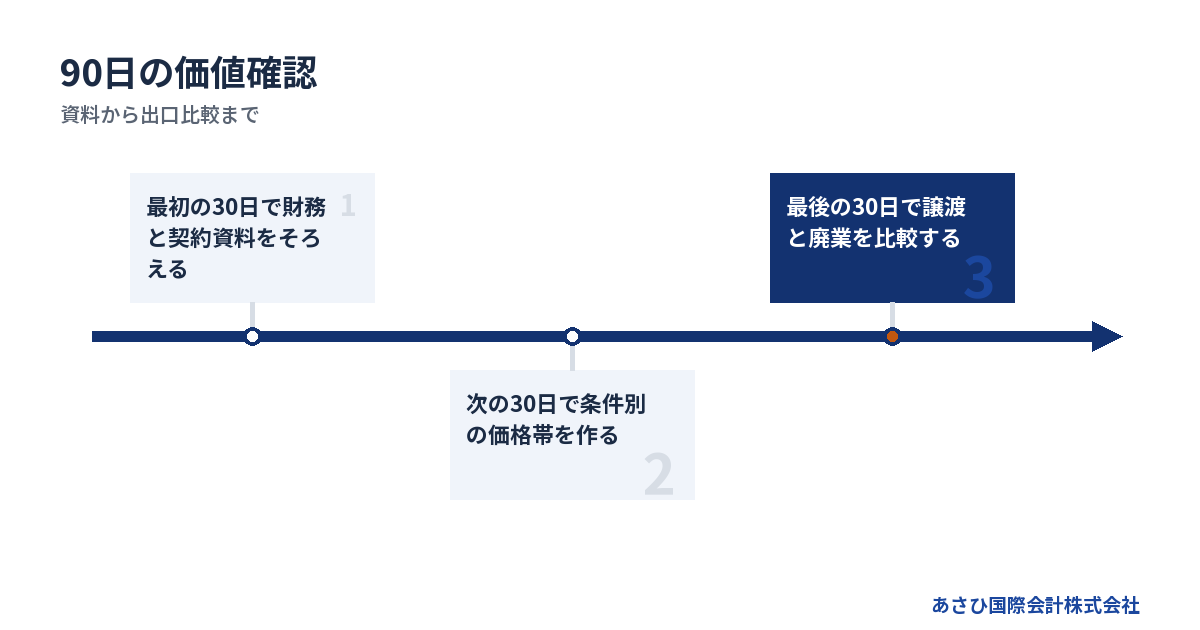
最初の30日で資料と事実をそろえる
最初から買い手探しを始めるより、価格の根拠となる資料を先に整理します。数字と契約の不一致が後で見つかると、価格の引下げや日程延期につながりやすいためです。
まず、次の資料をそろえます。
- 直近の決算書
- 最新の試算表
- 資金繰り表
- 借入金の返済予定表
- 保証契約書
- 定款と法人関係書類
- 賃貸借契約書
- リースと保守の契約書
- 職員構成が分かる資料
- 医療機器の一覧
帳簿と実態が違う項目には、理由を付けます。回収困難な医業未収金、使っていない設備、経営者との貸し借りなどは、早めに整理してください。
資金繰りが90日より先まで持たない場合は、価格算定と同時に資金の期限を明示します。時間が短いほど、買い手候補や条件の選択肢は狭まりやすくなります。
次の30日で価格帯と譲渡条件を作る
資料がそろったら、修正後の純資産と正常な収益力を計算します。楽観的な価格だけでなく、条件ごとの幅を作ることがポイントです。
たとえば、次のように分けます。
1. 現院長が一定期間残るケース
2. 早期退任するケース
3. 不動産を譲渡するケース
4. 不動産を賃貸するケース
5. 設備更新を売り手が負担するケース
6. 買い手が更新するケース
同時に、譲れない条件を決めます。連帯保証、職員の雇用、退任時期、家族所有の不動産などです。
希望価格だけを先に固定すると、条件交渉が行き詰まることがあります。「価格を優先する条件」と「保証や雇用を優先する条件」を分けておくと、判断しやすくなります。
最後の30日で譲渡と廃業を比較する
譲渡の可能性が見えても、廃業との比較は残してください。状況によっては、法的整理や清算が適切な場合もあります。
比較する項目は、次のとおりです。
→ 横にスクロールできます
| 比較項目 | 医療法人の譲渡 | 廃業・清算 |
|---|---|---|
| 事業 | 継続の余地 | 原則終了 |
| 職員 | 引継ぎを検討 | 退職対応 |
| 資産 | 一体価値も評価 | 個別に換価 |
| 借入 | 条件設計が必要 | 返済・整理 |
| 連帯保証 | 解除を確認 | 原則残る |
廃業では、医療機器や不動産を個別に処分するため、一体としての事業価値が失われることがあります。譲渡なら、診療体制や職員を含む継続価値が評価される可能性があります。
一方、買い手が見つからない、診療継続が難しい、債務整理を優先すべきといった事情もありえます。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
相談時は価格より先に期限を伝える
専門家へ相談するときは、「いくらで売りたいか」だけでなく、資金がいつまで持つかを伝えてください。
初回相談で共有したい内容は、次のとおりです。
- 次の給与支払日
- 税金などの納期限
- 毎月の返済額
- 資金が不足する時期
- 連帯保証の対象
- 職員への説明状況
- 希望する退任時期
法的手続を主に扱う専門家と、事業を残す前提の再生型M&Aを扱う専門家では、得意分野が異なります。法的整理の可能性があるなら弁護士、税務判断は税理士、法人手続や医療行政は各領域の専門家による確認が必要です。
再生型M&Aの支援者には、赤字や債務超過を前提に、価格、買い手探索、連帯保証、雇用を一つの工程として整理できるかを確認します。
当社は、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。法的な交渉や手続が必要な場合は、経営者が依頼する弁護士などの専門家と役割を分けます。
債務超過がある場合の買い手探索は、債務超過の会社を買ってくれる会社の探し方も参考にしてください。
よくある質問
赤字の医療法人にも譲渡価格はつきますか
赤字だけで価格がなくなるわけではありません。資産の価値、赤字の原因、院長退任後の診療体制、職員の継続、買い手による改善可能性を確認します。一時的な費用や過大な役員報酬が原因なら、正常な収益力を再計算できる場合があります。ただし、将来赤字が解消する根拠が弱いと、価格は慎重に見られます。
借入が多いと医療法人は譲渡できませんか
借入が多くても、事業の収益力や資産、買い手の信用力によって検討の余地があります。ただし、譲渡価格より借入が大きい場合は、債務の扱いと連帯保証を先に設計する必要があります。買い手との合意だけで金融機関との保証契約が消えるわけではないため、正式な解除確認まで工程に入れます。
査定額がそのまま手元に残りますか
査定額と手取りは一致しないことがあります。借入返済、未払金、税金、社会保険料、職員への支払い、専門家報酬などを差し引く可能性があるためです。また、対価を医療法人が受け取るのか、経営者側が受け取るのかでも税務上の扱いが変わりえます。査定時には税引前の価格と、出口後の手取りを分けて確認してください。
他社で価格がつかないと言われたら廃業しかありませんか
一社の判断だけで廃業に決める必要はありません。純資産だけで評価したのか、収益力や引継ぎ条件まで見たのかを確認してください。再生型M&Aとして条件を組み直せる場合もあります。一方で、状況によっては法的整理や清算が適切な場合もあります。資金の期限を示し、M&Aと法的整理の両面から検討することが現実的です。
まとめ
医療法人の譲渡価格の決まり方は、単純な相場表では説明できません。修正後の純資産、将来の収益力、のれん、出資持分、診療体制、不動産、設備、借入を重ねて価格帯を作ります。
さらに、譲渡価格と経営者の手取りは別です。連帯保証、税金、未払債務、職員の雇用、退任条件まで含めて比較してください。
90日以内に価値を把握するなら、次の順序が現実的です。
1. 30日以内に資料をそろえる
2. 次の30日で価格帯を作る
3. 最後の30日で出口を比較する
4. 資金期限が短ければ同時進行する
高値を示すことより、その価格の根拠と実行条件を説明できることが大切です。連帯保証を抱えている場合は、成約だけを終点にせず、金融機関による正式な解除確認まで見通した計画を作ります。
あさひ国際会計株式会社は、再生型M&Aを専門とし、年間60件以上のM&A仲介の成約実績があります。これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。
ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談は無料です。平日の営業時間内のご連絡には最短当日に対応します。価格が分からず廃業を決めきれない段階でも、資料と期限の整理からご相談いただけます。
あわせて読みたい
- 赤字会社の売却相場はいくら?価格の決まり方と売却評価を高める準備
- 医療法人の譲渡手続きの全体像|撤退局面で守る借入・職員・診療の順序
- 自社株がいくらで売れるかを知るための価格と手取り、廃業時の連帯保証の見方
- クリニックの承継の相場を読み解く、借入返済まで見据えた譲渡条件の選び方
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月11日