


目次
この記事の対象と結論
会社が破産すると、会社の財産は裁判所の手続きの中で処理され、事業は原則として終了に向かいます。ただし、社長個人も同時に自己破産するとは限りません。連帯保証の有無と、個人で返済できる範囲によって判断が分かれます。
借入返済が重く、廃業したら家や仕事まで失うのかと不安な経営者もいるはずです。まず分けたいのは、会社の財産、社長の保証責任、従業員の生活。影響が及ぶ理由はそれぞれ違います。
会社の破産と社長個人の自己破産は、別の手続きです。 会社を整理しながら保証債務の整理を検討する道や、事業の引き継ぎを探る余地もあります。一方、損失の拡大を止めるため、法的整理が適切な場合もあります。残高と支払期限をもとに、会社と個人の出口を並べて考えましょう。
会社の破産で変わるのは、財産の扱いと事業の続け方
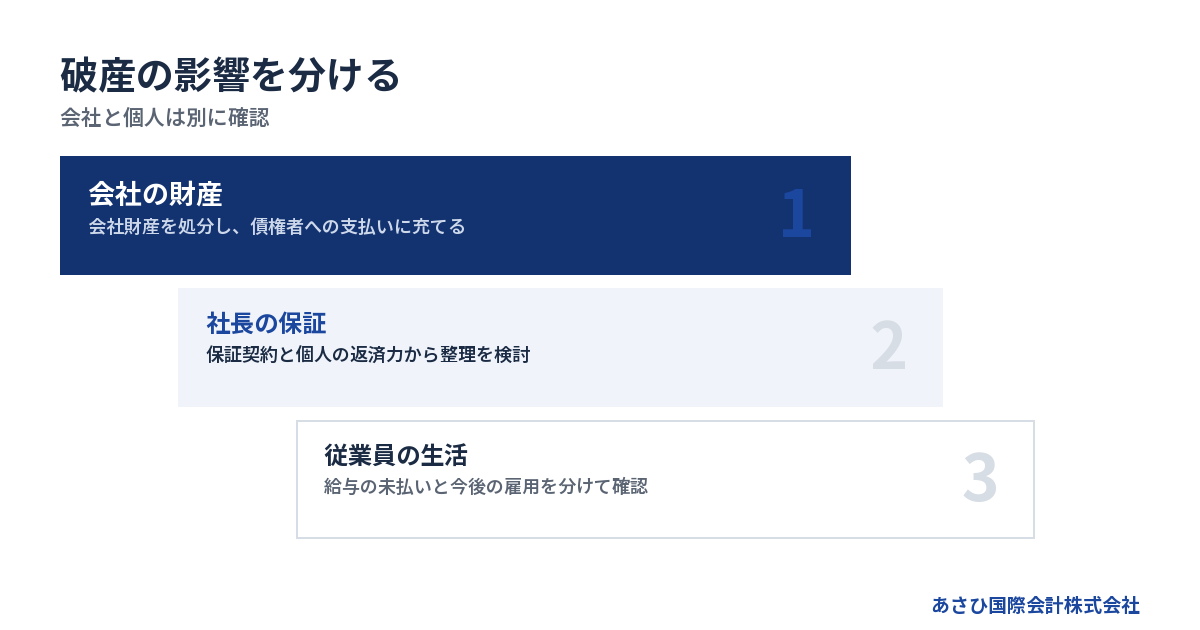
法人破産では、会社の財産を処分して債権者への支払いに充てる手続きが進みます。営業を止めることと、会社の後片づけが終わることは同じではありません。
申立てをした日と、会社が消える日は違う
破産は、裁判所への申立てを経て始まる手続きです。申立てをしただけで、契約や借金がその場で消えるわけではありません。
株式会社では、破産手続開始の決定が解散の事由にあたります。会社法第471条は、その事由として「破産手続開始の決定」を挙げています。通常の営業を続ける会社から、財産と債務を処理する段階へ移る、と捉えるとわかりやすくなります。
その後にも、財産の調査や売掛金の回収などが残ります。裁判所から求められる説明や資料の提出も必要です。廃業を告げたら経営者の仕事が終わる、という流れではありません。
なお、破産手続で解散した会社は、その手続きの中で財産などを処理します。株主総会で解散を決め、通常の清算を進める場合とは区別してください。
預金・売掛金・在庫は会社の財産として調べられる
会社名義の預金や設備は、社長が自由に持ち帰れる財産ではありません。会社が取引先に請求できる売掛金も、処理の対象になります。
帳簿にある金額と、実際に回収・売却できる金額は別です。長く回収できていない売掛金や、使い道の限られる設備は、内容の確認が必要になります。
手元では、次の区分で資料を残してください。
- 預金と現金の残高
- 売掛金の相手先と回収見込み
- 在庫や設備の所有者と保管場所
- 担保やリース契約の有無
事務所にある物でも、リース品や預かり品は会社の所有物とは限りません。反対に、社長が普段使う車でも会社所有なら区別が必要です。誰の物かが曖昧なまま処分すると、後から説明しにくくなります。
社長の判断だけで財産を動かせなくなる
破産手続開始後は、破産管財人が会社財産の管理や処分を担うのが基本です。社長が以前と同じように売却や返済を決める場面ではなくなります。
開始前でも、処理の経緯は確認されます。親族への返済や、特定の取引先だけへの支払いが問題になることもあります。付き合いの長さだけで支払先を決めるのは避けたいところです。
「従業員のためだから」「預けたままだと困るから」という事情も、記録を残して伝えてください。支払いの必要性と、手続き上の扱いは分けて確認します。
すでに資産を売った場合も、事実を伏せないでください。売却額、相手先、入金先を説明できる資料があれば、経緯をたどりやすくなります。帳簿や通帳の記録を消すと、確認そのものが難しくなります。
営業停止後にも、契約と借金の処理が残る
店を閉めたり受注を止めたりしても、会社の債務は整理を待つ状態です。賃貸借やリースなどの契約も、営業停止だけで一括して片づくわけではありません。
特に確認したいのは、未完成の仕事と前受金です。代金を受け取ったのに提供できていないサービスがあれば、顧客への説明も必要になります。
→ 横にスクロールできます
| 対象 | 先に確認すること | 主な影響 |
|---|---|---|
| 会社の財産 | 所有者と処分状況 | 換価や回収の対象 |
| 会社の借金 | 債権者と残高 | 手続き内で整理 |
| 社長の保証 | 保証契約の内容 | 個人への請求 |
| 進行中の契約 | 未履行の内容 | 終了や引継ぎを検討 |
会社への支払いと、保証人への請求は扱いが異なります。「会社に財産がないから、社長への請求も終わる」と受け止めないようにしてください。
無料お役立ち資料
『破産で変わること、変わらないこと』
選挙権、戸籍、年金、手元に残るお金。法律に書かれていることを、条文で確かめて並べました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
社長の自宅や生活への影響は、連帯保証から確認する
会社の破産だけを理由に、社長の財産が一括して会社のものになるわけではありません。個人への影響は、保証契約や担保、本人の借入などを確認して判断します。
連帯保証があると、会社の処理が終わる前でも請求されうる
連帯保証をしている場合、債権者から個人へ請求が届く可能性があります。会社の財産をすべて処分するまで待ってもらえる、とは考えないでください。
民法第454条では、連帯保証人は「前二条の権利を有しない」とされています。会社へ先に請求することや、一定の場合に会社財産へ先に執行することを求める権利がない、という意味です。
まず借入ごとに、保証書の写しを確認します。保証の相手先が複数なら、それぞれの内容を整理してください。
- 保証人として記載された人
- 保証の対象となる借入
- 契約の締結日と変更履歴
- 根保証の場合の極度額
手元に書面がないことと、契約自体がないことは別です。電磁的記録で締結されている場合もあります。記憶だけで判断せず、契約内容を確かめる段階から始めます。
出典:e-Gov法令検索「民法」第446条・第452条〜第454条
個人の自己破産が必要かは、保証債務と返済力で分かれる
保証の請求を受けても、その事実だけで個人の自己破産が決まるわけではありません。請求額に対し、個人資産や今後の収入でどこまで対応できるかを確認します。
会社の借入残高を、そのまま個人の最終負担額と思い込む必要もありません。会社からの回収や担保の処分などを踏まえ、保証債務の扱いを検討することになります。
個人側では、生活に必要な支出も書き出してください。会社へ資金を入れ続けて、家賃や食費まで足りなくなっていないか。家族に説明できていない借入がないか。会社の資金繰り表と分けると、見落としに気づきやすくなります。
家族であるという理由だけで、同じ保証責任を負うわけではありません。ただし、家族自身が保証人になっていたり、担保を提供していたりする場合は確認が必要です。名義と契約から整理してください。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
自宅と生活費は、名義だけで残せるかを判断しない
自宅への影響は、所有者や担保の設定、個人側の整理の進め方で変わります。会社の破産と同時に退去が決まるとは限りませんが、持ち家を残せると約束することもできません。
配偶者との共有なら、持分やローンの契約内容も確認します。残したいからと名義を移したり、財産を家族へ渡したりする前に、法的な扱いを確かめてください。
本人が自己破産する場合でも、生活のために残される財産の仕組みがあります。破産法第34条などでは、99万円までの現金が自由財産の範囲に含まれます。ただし、これは現金の規定であり、預貯金を同じように扱うものではありません。
この金額は、e-Gov法令検索の破産法などで確認された内容です。確認日は2026年8月18日です。手元に残る財産全体は、財産の種類や個別の判断も含めて確かめる必要があります。
自己破産しても、仕事や暮らしのすべてを失うわけではない
個人の自己破産では、新たな借入やクレジット契約に影響が及ぶことがあります。一方で、働くこと全般が禁止される制度ではありません。
資格や職種によっては、破産手続開始から復権まで制限があります。たとえば警備員などには、法律上の欠格事由が定められています。会社を離れた後の仕事を考えるなら、希望する職種について確認が必要です。
また、裁判所の説明資料では、破産の事実は戸籍に記載されず、選挙権も失わないとされています。借金の整理と、市民としての権利を混同しないでください。
不安なときほど、「もう何もできない」と考えがちです。実際に影響する契約や仕事を特定できれば、生活の立て直しに必要な準備も具体的になります。
会社破産後の社長の生活費は、収入が途切れる時点から考える
会社の破産を考えるとき、社長自身の生活費も早めに見通しておきたいところです。会社の支払いを優先するあまり、家計の確認が後回しになることもあります。
生活費の準備では、使えるお金と、次の収入までに必要な支出を分けて整理しましょう。 財産を残せるかという問題に加え、家賃などをいつ払うかも確認したい点です。
役員報酬が入らない場合の家計を書き出す
これまでの役員報酬を前提にすると、営業停止後の不足を見落としがちです。まず、会社からの入金が途切れた場合の家計を作ってみてください。未払いの報酬は、入金を確認するまで使えるお金に含めないほうがよいでしょう。
支出は月の合計だけでなく、支払日も添えて整理します。
- 家賃などの住居費を書き出す。
- 食費と日用品費を見積もる。
- 光熱費と通信費の支払日を確認する。
- 通院費や教育費の予定を確認する。
毎月の支出に加え、更新料などの臨時支出も確認したいところです。家族と共有するときは、削れる支出だけを話題にしないようにしましょう。通院や通学など、続ける必要のある支出から確認すると話しやすくなります。
会社のお金を生活費として先取りしない
生活が心配でも、会社の残高をそのまま家計の予算に入れるのは避けてください。会社と個人のお金を混ぜると、後から使途を説明しにくくなります。「生活費」という名目だけで、取り扱いを判断しないことが大切です。
社長が会社へ貸しているお金についても、返してもらう前提で家計を組まないほうがよいでしょう。返済を受けられるかと、生活に必要な額は分けて確認します。
すでに会社から個人へ資金を移しているなら、経緯を整理してください。振込記録と使途のわかる資料をそろえると、相談時に説明しやすくなります。生活費が不足する事情も、資金移動の記録とあわせて伝えましょう。
再就職は、初回の給与が入る日まで見通す
次の仕事を探すときは、勤務開始日と初回の給与支払日を分けて確認したいところです。働き始めても、すぐに生活費の入金があるとは限りません。給与が入るまでの家計も見積もっておきましょう。
採用が未定の仕事や、条件を相談中の収入は、確定した収入と分けて記載します。家族からの援助も、金額や時期を確認できた範囲で考えてください。
手元のお金だけでなく、働き始めるための支出も見落としやすい項目です。通勤費などを含めて考えると、最初の給与までに不足する額をつかみやすくなります。就職先を決める際には、前節で触れた職種ごとの制限も確認しましょう。
相談では、生活費が不足する日を具体的に伝える
「暮らしていけない」という不安は、支払日と不足額に分けると伝えやすくなります。個人側の整理も検討するなら、生活費の表を会社の資金繰り表と一緒に用意しましょう。
- 個人の現金と預金を分けて記録する。
- 次の収入の予定日を記載する。
- 直近の生活費と支払日を並べる。
- 家計が不足する時点を示す。
この表は、記載した財産をそのまま残せると判断するものではありません。使える範囲を確認し、生活の見通しを相談するための材料です。食費や住居費がすでに足りない場合は、その事情を最初に伝えてください。手続きの終了を待たず、当面の暮らしをどうつなぐかも並行して考えましょう。
従業員と取引先には、未払いと今後の予定を分けて説明する
従業員には給与と雇用、取引先には未払いと契約の履行が主な問題になります。経営者の気持ちだけで支払いを約束せず、確認できた事実を伝える準備が必要です。
従業員への説明は、給与と働く予定を分ける
営業を止める場合、従業員は「次の給与が入るか」と「いつまで働くか」を知る必要があります。破産を考えているという説明だけでは、生活の予定を立てられません。
説明の前に、雇用関係の資料をそろえます。口頭で聞いた金額に頼ると、未払額や勤務実績が食い違いやすくなります。
- 賃金台帳と給与の支払記録
- 勤怠記録と未精算の残業
- 雇用契約書と就業規則
- 退職金の規定と対象者
給与の支払いと、解雇・退職に関する対応は別の論点です。破産の申立てだけで、雇用に関する説明や書類が不要になるわけではありません。
今後の予定が決まっていないなら、その状態を伝えます。そのうえで、次の説明時点と連絡方法を整理してください。「買い手が決まれば全員残れる」といった未確定の話を、決定事項として伝えないことも必要です。
未払賃金立替払制度は、給与全額を埋める仕組みではない
会社が倒産して給与を払えない場合、条件を満たす従業員には、未払いの一部を立て替える仕組みがあります。未払賃金立替払制度です。
対象額は未払賃金の8割で、退職時の年齢による上限もあります。根拠は労働者健康安全機構の制度概要で、2026年8月19日に確認された内容です。給与の全額や、あらゆる未払いが対象になるわけではありません。
対象は一定の定期賃金と退職手当です。賞与や解雇予告手当などは含まれません。また、事業主の要件に加え、退職した時期や請求期限にも条件があります。
会社側でできる準備は、給与と勤務の記録を保全することです。破産の場合は、破産管財人等が未払賃金額などの証明に関わります。退職した人に連絡できるよう、連絡先の管理も必要になります。
制度で支払われる見込みを、会社からの支払約束に置き換えないでください。
取引先ごとに、未払いと預かり物を確認する
取引先への影響は、買掛金だけではありません。商品を預かっている、前払いを受けている、途中まで作業しているなど、関係によって対応が変わります。
一覧には、金額と合わせて契約の進み具合を書いてください。特に顧客の所有物は、自社在庫と分けて管理します。
- 未払いの請求書と支払期日
- 前受金と未提供の仕事
- 預かり品の所有者と保管場所
- 納品途中の案件と作業状況
お世話になった相手へ先に返したい、という気持ちは自然です。ただし、個別の返済が後の手続きに影響することがあります。説明の順序と支払いの判断は、切り離して扱います。
借入だけを一覧にすると、営業を終える費用が抜け落ちます。賃料やリースの未払いも含め、会社が何を約束しているかを確認してください。
税金や社会保険料の通知も、借入と同じ資料に埋めない
税金や社会保険料の滞納があるなら、通知書を独立して整理します。銀行借入と同じように返済条件を考えればよい、とは限りません。
確認するのは、未納額だけではありません。通知の種類や期限、すでに受けている処分などで、必要な対応が変わります。
- 税目や保険料の種類
- 未納額と対象となる期間
- 督促状などの通知内容
- 指定された期限と対応履歴
会社の資金をどこへ充てるかは、法的な優先関係も踏まえた判断です。給与が心配だから、税金が怖いからという理由だけで順番を決めないでください。
通知を開けずに保管していた場合も、そのまま資料に含めて構いません。都合の悪い書類を除くより、現状を一緒に確認できる状態にするほうが、次の判断につながります。
法人破産の費用と期間は、会社の後片づけの内容で変わる
法人破産には、裁判所へ納める費用と弁護士費用などが必要です。手続きの期間も、財産や契約の調査に何が残っているかで変わります。
裁判所費用だけで破産の総額を考えない
東京地方裁判所の費用一覧では、法人管財事件の予納金基準が示されています。弁護士を代理人とする自己破産申立てでは、最低20万円に、法人の件数ごとの加算額が必要となる区分です。
以下は同裁判所の令和8年1月1日版による金額で、2026年8月20日に確認された内容です。全国の裁判所で同じ金額になるという説明ではありません。
→ 横にスクロールできます
| 項目 | 金額 | 対象・補足 |
|---|---|---|
| 申立手数料 | 1,000円 | 法人の自己破産 |
| 予納金の基準額 | 最低20万円 | 上記の管財事件 |
| 法人ごとの加算 | 16,264円 | 法人1件につき |
| 予納郵券 | 4,950円 | 大型合議事件を除く |
本人申立てなどには別の基準があります。また、事案によって金額が変わることも資料に明記されています。「最低20万円」の部分だけで、必要な資金を決めないでください。
ここに弁護士費用は含まれません。弁護士報酬には全国一律の基準がないため、依頼内容と費用の内訳を確認する必要があります。
会社と社長を一緒に整理するなら、個人側の費用も確認する
連帯保証のために社長個人の手続きも検討する場合、会社分だけの見積もりでは足りません。法人と個人で、必要な申立てや資料が異なるためです。
費用を聞くときは、どこまで含まれているかを確認します。「破産の費用」という言葉だけで合意すると、後から対象の違いに気づくことがあります。
- 法人の申立てに関する報酬
- 社長個人の手続きに関する報酬
- 裁判所への納付分と支払時期
- その他の実費と追加費用の条件
事務所の明け渡しなど、会社を終えるための支出もあります。法的手続きの費用と、営業停止に伴う支出を分けて見積もると、資金の不足が見えやすくなります。
同時に処理するほうがよいか、個人側に別の整理方法があるかは、法的判断を伴います。会社の破産だけを先に決め、保証の話を後回しにしないようにしてください。
費用が足りないときほど、支払いを続ける前に全体を確認する
手元資金が乏しくても、相談の準備を止める必要はありません。残高と入金見込みを伝えれば、何の費用が不足するかを具体的に確認できます。
ただし、資金がない状態で申立てが自動的に進むわけではありません。必要な費用をどう用意するかは、手続きの設計に含まれます。
確認に使うのは、決算書だけでは足りません。
- 現時点の預金と現金
- 入金予定日と回収の見込み
- 期限が迫る支払い
- 売却可能性のある会社資産
会社のお金が底をつくまで通常どおり支払い続けると、整理に使う資金まで失うおそれがあります。一方、独断で支払いを止めることにも影響があります。支払先を選ぶ前に、依頼する弁護士等の専門家と法的な扱いを確認する場面です。
終了までの期間より、営業と生活の節目を把握する
法人破産が終わるまでの期間を、一律に示すのは適切ではありません。売掛金の回収に争いがある場合や、財産の処分に時間がかかる場合もあります。
「終わるのはいつか」と合わせて、生活や仕事に関わる節目を確認してください。
- 営業を止める時点
- 従業員へ説明する時点
- 申立てに必要な資料がそろう時点
- 会社財産や契約を引き渡す時点
裁判所の手続きが終わる日と、社長が次の仕事を始められる時点は同じとは限りません。住居費や生活費の見通しも、手続きの終了待ちにしないことです。
破産法第1条は、目的に「経済生活の再生の機会の確保」も掲げています。財産の処理と、その後の生活を立て直す準備を並行して考える根拠になる言葉です。
会社を整理しても、事業や個人の再出発を残せる場合がある
会社の破産を検討する段階でも、事業の引き継ぎや保証債務の整理を別々に検討できる場合があります。ただし、検討を長引かせて損失を増やすことは避ける必要があります。
事業を続ける価値と、資金が続く期間を一緒に見る
借金が多いことと、事業に引き継ぐ価値がないことは同じではありません。取引関係や従業員の技能を、買い手が評価する場合もあります。
ただし、買い手が現れるまでの資金が続くかは別の問題です。受注があっても、仕入れや給与を払えなければ、その受注を実行できません。
判断には、次の材料を並べます。
- 継続して注文が入る仕事
- 仕事を担う従業員の状況
- 営業を続けるための支出
- 引き継ぎまでに使える資金
当社が支援して成約した案件には、売上が1億円前後で、債務超過が5,000万円規模の会社もあります。借入は8,000万円規模でした。これは、2026年8月16日に集計した成約案件の資料に基づく実績です。
同じ財務状態なら譲れる、という意味ではありません。引き継ぐ事業の内容と、債務・保証を整理する条件がそろうかを確かめます。
株式譲渡と事業譲渡では、残る会社と債務が違う
株式譲渡では、株主が変わっても会社の法人格は続きます。借入などは会社に残るため、買い手は財務の内容も引き受ける前提で調べます。
事業譲渡では、引き継ぐ財産や事業の範囲を定めます。売り手の会社自体は残るため、譲渡後の債務処理まで考える必要があります。
→ 横にスクロールできます
| 選択肢 | 会社・事業の方向 | 保証の確認 |
|---|---|---|
| 法人破産 | 財産を処分して整理 | 個人側で別途検討 |
| 株式譲渡 | 会社の運営を引継ぎ | 金融機関等の判断 |
| 事業譲渡 | 対象事業を引継ぎ | 残る債務と併せ検討 |
事業譲渡なら借金を切り離せる、と単純には扱えません。商号を続けて使う場合の責任や、債権者を害する譲渡への規定があります。資産を安く別会社へ移して借金を残す行為は、別の問題につながりえます。
手法の名称より、譲渡後にどの債務がどこへ残るかを確認してください。
出典:中小企業庁「中小M&Aガイドライン」、e-Gov法令検索「会社法」第22条・第23条の2
M&Aの契約だけで、金融機関との保証契約は消えない
会社を譲って代表者を退いても、その事実だけで連帯保証が解除されるわけではありません。売り手と買い手の約束と、金融機関等との保証契約は別です。
会社の譲渡と連帯保証の解除は、それぞれの完了を確認します。 買い手が引き受けると約束した段階で、確認を終えないでください。
契約の検討では、次の内容を具体化します。
- 対象となる保証契約の範囲
- 買い手が果たす義務
- 解除までに必要な手続き
- 解除されない場合の対応
解除や移行は、最終的に金融機関等の判断によります。買い手の信用力や資金計画も確認の対象です。
あさひ国際会計株式会社では、これまで成約に至った案件で、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
会社の法的整理と、保証人の整理を組み合わせる道もある
会社の整理を進めながら、経営者個人の保証債務を整理する枠組みもあります。経営者保証に関するガイドラインです。
保証債務を整理する場面では、ガイドラインの第7項の要件を確認します。新たな融資で保証を求めない場面の要件とは区別が必要です。
主な確認内容は次のとおりです。
- 保証契約が対象要件を満たすこと
- 会社側に対象となる整理手続きがあること
- 債権者に経済的な合理性があること
- 所定の免責不許可事由がないこと
会社側では、法的債務整理か準則型私的整理の申立てが要件になります。利用と同時の申立てのほか、手続きが継続中・終結済みの場合も含まれます。また、破産より多い回収が見込めることなどを検討します。
免責不許可事由については、破産法第252条第1項のうち第10号を除く事由が対象です。該当する事由がなく、そのおそれもないことが求められます。
財産を開示すれば保証が外れる、という仕組みではありません。条件と対象債権者の合意を確認しながら進めます。
相談の準備は、次の支払いと保証書を出すところから
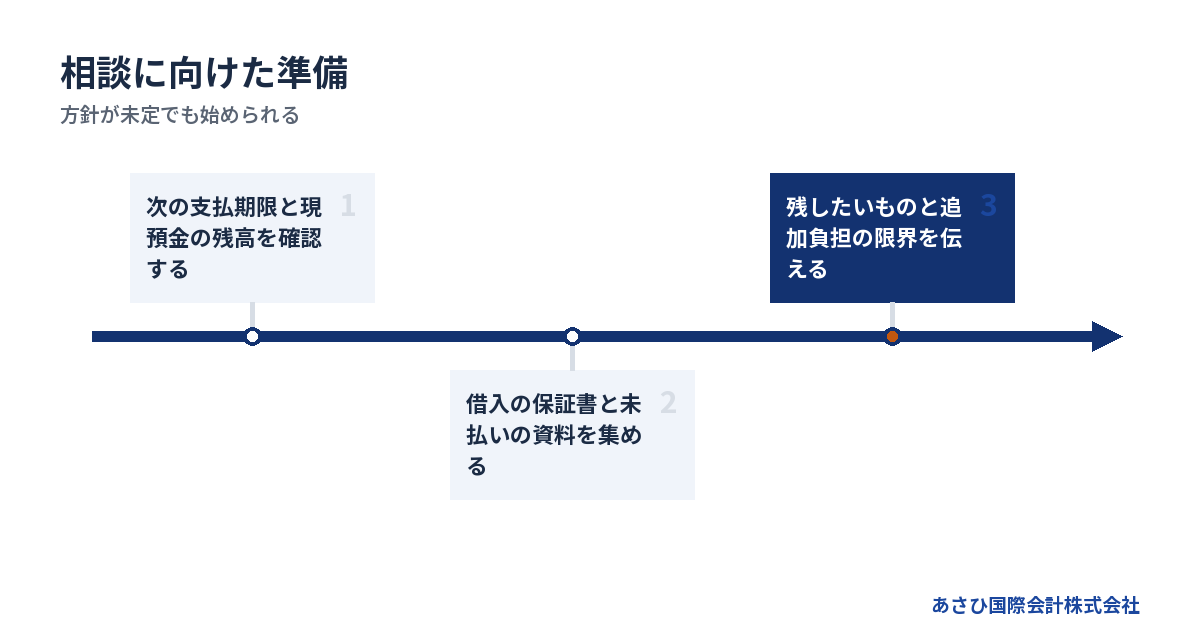
破産かM&Aかを決めてから相談する必要はありません。次の支払期日と借入の保証内容がわかれば、検討を始める材料になります。
資料が全部そろうまで待たない
資金繰りに悩み、破産や廃業を相談する経営者は珍しくありません。数字をうまく説明できないことを理由に、相談を遅らせなくて大丈夫です。
最初は、手元にある資料で現状を伝えます。
- 直近の決算書と試算表
- 預金残高と入出金の予定
- 借入返済予定表と保証書
- 未払いと期限がわかる通知
最新の試算表がなくても、そのことを伝えてください。資料がない部分と、現状を把握していない部分を区別できれば、追加で確認する内容が定まります。
「今月が厳しい」という説明に、次の支払日を添えるだけでも違います。確定した入金と、期待しているだけの入金は分けて伝えましょう。
法的判断と、事業の引き継ぎの検討を分担する
破産の申立てや保証債務の法的整理は、依頼者が委任する弁護士等の専門家が担います。事業を残す検討では、引き継ぐ対象や買い手の条件を具体化します。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。どちらかの考え方だけで決めるより、会社の状態に合う整理が必要です。状況によっては、法的整理が適切な場合もあります。
当社の役割は、再生型M&Aの仲介と、経営者の判断を支える後方支援です。金融機関へ示す資料や事業価値の説明資料を整え、M&Aの条件を設計します。
債権者との協議の主体は経営者ご本人です。必要に応じて、依頼する弁護士等の専門家が担います。当社が債権者との交渉を引き受けるという意味ではありません。
残したいものと、追加で負担できないものを伝える
相談時には、希望と限界の両方を伝えてください。雇用を残したい、自宅への影響を確認したいという希望は、検討する条件になります。
一方で、個人資金をこれ以上入れられない、体力的に営業を続けられないといった事情も必要な情報です。数字に表れない制約を伏せると、続けられない計画を検討することになります。
- 雇用や取引で残したい範囲
- 社長が働き続けられる期間
- 個人から追加できる資金の限界
- 家族の生活に必要な支出
あさひ国際会計株式会社の相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬そのものが無料という意味ではありません。
詳しくは自己破産しないで会社をたたむ方法をご覧ください。会社を終える場合と、譲る場合を並べて検討できます。
よくある質問
会社が破産すると、社長も自動的に自己破産しますか?
会社の破産だけで、社長個人の自己破産が決まるわけではありません。連帯保証の有無、請求額、個人資産や収入を確認して判断します。保証がある場合は会社の整理と並行して検討し、個人への請求を後回しにしないようにしてください。
社長を辞めたり会社を売ったりすれば、連帯保証は外れますか?
代表者の退任や株式の譲渡だけでは、保証契約の解除にはつながりません。金融機関等の同意と必要な手続きを確認します。買い手が解除を約束した場合も、その約束と実際の解除を分けて確かめる必要があります。
会社の破産で、従業員の未払い給与は全額支払われますか?
全額が支払われると見込むことはできません。会社に残る財産や手続き上の扱いで変わります。未払賃金立替払制度を利用できる場合も、対象となる賃金や上限、退職時期などの条件があります。給与と勤怠の記録を残し、支払いが確認できていない金額を約束しないでください。
破産を決めていなくても、再生型M&Aを相談できますか?
破産や譲渡の方針が決まっていない段階でも相談できます。営業を続ける資金と、引き継ぐ事業の内容から検討します。ただし、M&Aの成立を待つことで未払いや損失が増える状態なら、法的整理を優先する判断もありえます。支払期限と残高を最初に伝えてください。
会社破産後の社長の生活費は、どう準備すればよいですか?
まず、会社からの報酬が入らない場合の家計を作りましょう。個人の資金と次の収入予定を、生活費の支払日と照らし合わせます。会社の残高や未払いの報酬を、自由に使えるお金と見込むのは避けてください。再就職を考える場合も、初回の給与までの不足額を相談時に伝えるとよいでしょう。
まとめ
次の支払期限、会社の残高、借入の保証書を手元に置き、会社と個人それぞれの負担を確認してください。あさひ国際会計株式会社の無料相談では、その資料をもとに、事業の引き継ぎと連帯保証の解除を見据えた検討を始められます。
▶ 関連資料:『破産で変わること、変わらないこと』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『連帯保証について、相談前に整理しておくこと』(全11ページ)(無料)
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月27日