


目次
この記事の対象と結論
会社をたたむ費用は、手続き代に加え、営業終了までの支出と残った債務から考えます。株式会社の解散・清算にかかる登録免許税は、所定の登記を合計して4万1千円。ただし、これは廃業費用の総額ではありません。
借入の連帯保証があり、資金繰りも厳しいなら、会社と社長個人の負担を分けてください。閉めるための費用を払っても、保証債務の整理が残る場合があるためです。
最初に確かめるのは、借金を返し切れるか、いつ資金が足りなくなるかです。 返済が難しい場合は、法人破産と個人の保証債務の整理を検討します。事業に引継ぎの余地があれば、再生型M&Aも比較の対象です。費用を用意できない段階で相談する経営者も珍しくありません。
会社をたたむ費用は、選ぶ出口によって変わる
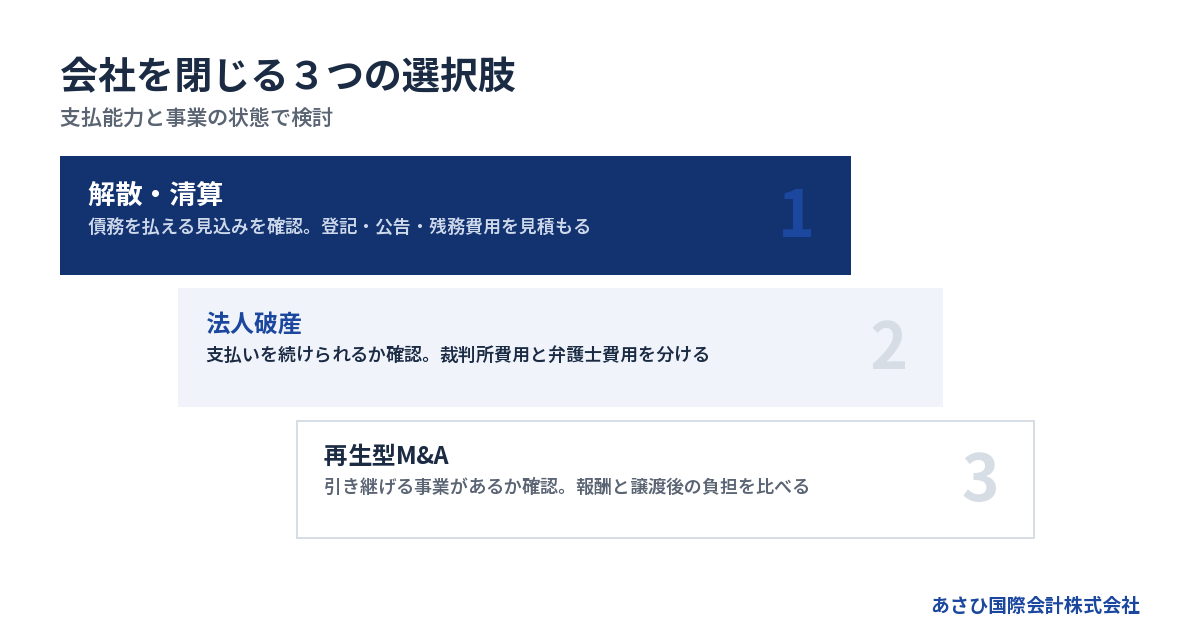
借金を返して閉じる場合と、返せない場合を分ける
預金と資産の売却代金で、借入や未払いを支払える見込みがある。その場合は、解散して残務を整理する進め方が検討対象です。事業を終えるため、会社の財産と債務を整理する作業を清算と呼びます。
一方、売れる資産を見込んでも支払いが足りないなら、同じ予算では考えられません。債務をどう整理するかによって、必要な手続きも費用も変わるからです。
→ 横にスクロールできます
| 選択肢 | 主な確認事項 | 費用の見方 |
|---|---|---|
| 解散・清算 | 債務を支払えるか | 登記・公告・残務費用 |
| 法人破産 | 支払いを続けられるか | 裁判所費用と弁護士費用 |
| 再生型M&A | 引き継げる事業があるか | 報酬と譲渡後の負担 |
費用の安さだけでは選べません。支払能力と事業の状態によって、検討できる道が変わります。登記代を払えるとしても、債務を払えなければ通常の清算で終えられるか再検討が必要です。
会社法471条は、破産手続開始の決定も解散事由に含めています。株主総会の決議による解散と、破産による解散では、その後の処理が異なります。出典はe-Gov法令検索「会社法」です。
手続き代と借金の返済額を混ぜない
「廃業にいくらかかるか」という質問には、違う性質のお金が含まれています。登記の税金は手続きのための支出。借入の返済は、もともと負っている債務の支払いです。
帳簿上の費用かどうかにかかわらず、資金計画では両方を確認します。口座から出ていくお金だからです。
整理するときは、次の区分で書き出してください。
- 手続きを進めるための実費・報酬
- 営業終了までに発生する支出
- 借入や未払いなど既存の債務
- 社長個人の保証債務と生活費
区分ができると、専門家の見積書に含まれる範囲も見えてきます。報酬が低くても、撤去費や税金が別なら、用意する総額は増える可能性があります。
借入残高を、そのまま手続き費用に足して結論を出すのも早計です。返済可能額と不足額を整理し、どの手続きで扱うかを検討します。会社と個人の欄を分ければ、同じ保証対象の借入を重複して数える誤りも防げます。
公的な金額の下限を、そのまま予算にしない
解散・清算の登記には法定の税額があります。法人破産にも、裁判所が示す予納金の基準額があります。ただし、どちらも会社を閉じるまでの総額ではありません。
手元の資金が基準額を超えていても、足りるとは限らないのです。反対に、現金だけでは足りなくても、売掛金の回収などを含めて確認する余地があります。
総額に幅が出る主な理由は、次のとおりです。
- 店舗や工場の撤去範囲が違う
- 残っている契約と従業員数が違う
- 債権者数や資料の整理状況が違う
- 個人の保証債務も整理するかが違う
全国共通の総額として、根拠のない相場を当てはめることはできません。公的な基準額を土台にし、個別見積もりで金額の幅を埋めます。
未確定の支出がある間は、費用の上限も未確定です。「最低額なら払える」という判断で契約や解散を進めず、どの費目が増える可能性を残しているか確認してください。
無料お役立ち資料
『会社をたたむのに、いくらかかるか』
破産・自主廃業・事業譲渡で、費用の中身と「誰の財布から出るか」がどう違うのか。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
解散・清算の登記代は4万1千円、実際の支出はその先にある
登録免許税のほかに公告と専門家報酬がかかる
株式会社の解散・清算に関係する登録免許税は、次のとおりです。登記の申請に際して納める税金を指します。
| 登記の種類 | 登録免許税 |
|---|---|
| 解散の登記 | 3万円 |
| 清算人等の登記 | 9千円 |
| 清算結了の登記 | 2千円 |
| 合計 | 4万1千円 |
出典はe-Gov法令検索「登録免許税法」別表第一第24号です。この合計に、官報公告の実費や司法書士報酬は含まれていません。
債権者に債権の申出を求める公告も必要になります。会社法499条では、官報への公告に加え、判明している債権者への個別の催告を定めています。登記だけで終わる手続きではないのです。
見積もりでは、登記申請の報酬と実費を分けてもらいます。税務申告や残務整理まで含むのかも確認してください。「解散の登記だけ」の料金と、「清算結了まで」の料金では、扱う範囲が違います。
会社の資産や契約が少なくても、公告や申告の確認を省けるとは限りません。会社が小さいことと、必要な手続きが少ないことは分けて考えます。
清算が終わるまでの家賃や管理費も予算に入れる
店を閉めた日から、すべての支払いが止まるわけではありません。物件の引渡しまで家賃がかかる場合があります。残務のために通信契約を残すこともあるはずです。
契約ごとに終了条件を確認してください。最終営業日と、契約上の支払終了日を並べると、営業停止後の負担をつかみやすくなります。
確認する対象は、たとえば次の項目です。
- 物件を明け渡すまでの家賃
- 残務に使う通信・システムの料金
- 設備や在庫の保管にかかる費用
- 清算中の会計・税務の報酬
会社法499条の債権申出期間は、2か月を下回れません。これは債権者に申出を求める期間の下限です。清算全体が2か月で終わるという意味ではありません。
入金の遅れや資産売却の難航があれば、残務が延びる場合もあります。終了日を楽観的に置くと、その間の維持費が予算から抜けます。契約終了の条件が未確認なら、見積表には「確認中」と残しておきましょう。
債務超過が疑われるなら、清算の進め方を見直す
帳簿の資産合計が借入より多くても、返済できるとは限りません。回収できない売掛金や、帳簿価格では売れない設備が含まれる場合があるためです。
清算の判断では、売却や回収によって実際に使える金額を見ます。売却代金から処分費を差し引く確認も必要です。借入以外の未払いまで含めて、支払えるかを調べます。
次のような状態なら、登記の準備だけを進めず、法的な整理方法も検討します。
- 売掛金の回収見込みが立たない
- 資産を売っても返済額に届かない
- 未払いが増えて全体を把握できない
会社法510条は、清算株式会社に債務超過の疑いがある場合などの特別清算を定めています。同法511条では、債務超過の疑いがあるときの清算人の申立義務も規定しています。
特別清算は、解散して清算中の株式会社について裁判所が関与する手続きです。単に登記費用を追加すれば選べるものとして扱わず、適用の判断を弁護士等に確認します。
費用を抑えようと通常の清算にこだわると、途中で進め方を見直す可能性もあります。最初の資産評価が、その後の予算にも関わるのです。
法人破産の費用は、裁判所に納める分と依頼費用を分ける
東京地裁の基準では最低20万円に加算額などがある
法人破産では、裁判所に納める費用と、依頼する弁護士の報酬を分けて確認します。公表額だけで総予算を決めないためです。
東京地方裁判所の令和8年1月1日版の資料には、次の基準があります。下表は、弁護士を代理人とする法人の自己破産申立てについての記載です。
| 費目 | 公表されている金額 |
|---|---|
| 申立手数料 | 1,000円 |
| 予納金の基準額 | 最低20万円 |
| 法人1件あたりの加算 | 16,264円 |
| 予納郵券 | 4,950円 |
出典は東京地方裁判所「破産手続費用一覧」令和8年1月1日版です。納付方法などによる違いも、原資料に記載されています。
最低20万円という表示は、弁護士費用を含む総額ではありません。 事案に応じて金額が変更される旨も明記されています。東京地裁の基準を、全国どの裁判所でも同じ金額と考えないでください。
また、この表は会社の債務を全額支払うためのお金を示すものでもありません。裁判所の手続きを進める費用と、債権者への弁済原資は区別して扱います。
本人申立てなら予納金が安くなる、とは考えない
弁護士に依頼せず申立てをすれば、その報酬を省ける。そう考えたくなるかもしれません。しかし、裁判所費用の基準も変わる場合があります。
同じ東京地裁の資料には、債権者申立てと本人申立ての管財事件について、別表があります。負債総額に応じた基準で、法人は負債5,000万円未満でも70万円からです。法人1件あたりの加算額なども別にあります。
最低20万円の欄だけでは、本人申立ての予算を組めません。参照する表が違うためです。
比較するなら、次の条件をそろえてください。
- どの裁判所に申し立てるか
- 弁護士を代理人として依頼するか
- どの予納金基準が適用されるか
- 追加の納付を見込む必要があるか
法人の予納金には、申立ての形だけでもこれだけ差があります。さらに負債総額や事案の内容によって変わるため、上限を一律には置けません。
個人向けの手続きの金額も、法人の見積もりに流用しないでください。法人は原則として、財産の管理・処分を進める管財事件になります。
弁護士費用は依頼範囲と支払時期をそろえて確認する
弁護士費用は、各事務所が料金体系を定めています。料金表を公表している事務所もありますが、全国一律の報酬基準はありません。依頼範囲をそろえた見積もりで判断します。
同じ法人破産でも、債権者への対応や資料整理の量は違います。会社と社長個人の手続きを一緒に検討する場合には、個人分が含まれるかも確認が必要です。
見積書では、次を分けて説明してもらうと整理しやすくなります。
- 法人の申立てに関する報酬
- 個人の保証債務に関する報酬
- 裁判所へ納める費用
- 追加費用が生じる条件
提示額が手元資金を上回ったら、支払時期や準備方法を確認します。分割払い等に対応するかは、依頼先と事案によります。利用できると決めつけて資金計画に組み込むのは避けてください。
会社に残る預金や回収予定を示せば、費用の準備を検討する材料になります。ただし、その資金を何に使えるかは個別判断です。先に自分の口座へ移すような対応は控えます。
破産法1条は、公平な清算とともに、経済生活の再生の機会の確保も目的に含めています。法的整理を選ぶことを、経営者としての評価に結びつける必要はありません。
総額を左右するのは、撤去・雇用・税金と最後の入金

原状回復費は、契約と現場をそろえて見積もる
店舗や工場がある会社では、原状回復や設備撤去が費用の振れ幅を広げます。面積だけでは決まりません。どこまで戻す契約なのか、何を撤去するのかで変わります。
工事の見積もりを取る前に、賃貸借契約と現場の状態をそろえます。設備の所有者も確認してください。リース品など、会社が自由に処分できない物が混じっている場合があります。
見積もりの条件として整理するのは、次の内容です。
- 撤去する設備と残せる設備
- 原状回復を求められる範囲
- 物件の明渡し期限
- 廃棄・運搬を含む作業範囲
安い見積もりでも、廃棄や搬出が別料金なら比較できません。追加工事が必要になる条件も確認します。敷金から差し引かれる予定の費用は、別の支出として重複計上しないように整理してください。
設備ごと事業を引き継げる場合は、撤去範囲が変わる可能性があります。ただし、引継ぎ相手と貸主の条件確認が前提です。譲渡への期待だけで撤去費を予算から消すと、不成立のときに資金不足が生じます。
従業員への支払いは、退職日と規程から確認する
営業終了を決めたら、従業員への未払いと今後の支払いを確認します。給与だけでなく、退職金の規程や雇用契約の内容も対象です。
退職金は、すべての会社で同じ額が発生するものではありません。社内規程などに基づいて、対象と計算方法を調べます。過去の説明や約束がある場合も、資料として残してください。
資金表に反映するため、次をそろえます。
- 最終の給与計算期間と支払日
- すでに未払いとなっている賃金
- 退職金規程と対象者の情報
- 雇用終了に伴う費用の確認結果
労働基準法23条には、退職時の賃金等の支払期限に関する定めがあります。権利者から請求があった場合には、7日以内の支払いが必要です。争いがある場合も、異議のない部分は同じ期限の対象になります。
従業員への説明と、支払いの準備は並行して進めます。未確定の支払日を約束すると、後で説明を変える負担が生じます。確認済みの内容と調査中の部分を分けて伝えてください。
事業を譲る案がある場合も、雇用の引継ぎ条件が決まるまでは費用を残しておきます。引継ぎが成立する前提だけで、退職に伴う負担をゼロとは置けません。
税金と売掛金を、閉店日の残高から落とさない
営業を終えた日の預金残高を、そのまま使えるお金とは考えないでください。未納の税金や、今後の申告に伴う納税見込みが残っている場合があります。
資産を売る場合も、売却代金がそのまま手取りになるとは限りません。税務上の扱いを確認し、税金を見込む必要があります。申告にかかる報酬も別の支出です。
反対に、売掛金は帳簿にあるだけで現金にはなりません。回収額と入金日を分けて見積もります。支払日の後に入金されても、その時点の資金不足は埋められないためです。
→ 横にスクロールできます
| 確認するお金 | 金額の根拠 | 日付の根拠 |
|---|---|---|
| 売掛金の回収 | 請求書・入金状況 | 支払条件 |
| 資産の売却 | 査定・契約条件 | 決済予定 |
| 税金の支払い | 申告・試算資料 | 納期限 |
| 契約の精算 | 解約条件・見積書 | 精算予定 |
敷金等の返還を見込む場合も、控除される費用と返還時期を確認します。「戻るはずのお金」と「支払いに使える日」は別です。
回収の見込みが立たない売掛金は、確定した入金と分けて表示してください。帳簿の金額をそのまま並べると、実際より資金に余裕があるように見えてしまいます。
総額と支払日を組み合わせて不足を見つける
廃業費用の見積もりは、合計額だけでは完成しません。資金が出ていく順番まで並べて、初めて不足する時期を判断できます。
資産の売却で費用を賄う計画でも、売却前に撤去費が必要なら問題が残ります。金額が合っていても、日付が合わない。資金繰りでは、その違いが響きます。
資金表は、次の手順で作ります。
1. 現在使える会社の資金を確認する
2. 入金予定を確度と日付で並べる
3. 支払いを期限ごとに並べる
4. 資金不足になる日を見つける
未確定額を空欄にすると、支出がないように見えます。「未見積もり」「契約確認中」と記し、確認期限も付けてください。
費用の幅は、確定分だけの額と、未確定分を加えた見込みで示します。撤去業者の見積もりに幅があるなら、その理由も残します。作業範囲の違いなのか、追加工事の可能性なのかを区別するためです。
さらに、回収が予定どおり進まない場合も確認しておきます。入金を遅らせた表でも手続き費用を確保できるか。そこまで見れば、どの入金に計画が依存しているか分かります。
費用を払えないときは、会社の資金と社長の保証を別々に整理する
お金が足りなくても、契約や請求が止まるわけではない
廃業費用を払えないから事業を放置する。その状態では、家賃などの契約上の支払いが続くおそれがあります。営業停止の連絡だけで、法人の整理が終わるわけでもありません。
資金がないことを理由に、手続き費用が自動的に免除されるとは考えられません。必要額を準備できなければ、予定した手続きを進められない場合があります。費用不足そのものを、早い段階で伝える必要があります。
手元でまとめる情報は、次の内容です。
- 現預金と直近の入出金
- 期限を過ぎた支払い
- 次に到来する支払期限
- 回収・売却できそうな資産
「お金がない」だけで終えず、いつ、いくら不足するかを示してください。検討する手続きと緊急度を共有しやすくなります。
資料が完璧になるまで待つ必要はありません。不明な項目を残したまま相談に進めます。支払期限が迫っている場合は、その日付を最初に伝えてください。
個人のお金を入れる前に、その使い道を確かめる
家族の貯金を使えば、今月の支払いは越えられるかもしれない。そう考える場面もあるはずです。ただ、その入金で会社を閉じ切れるのかは別に検討します。
終了までの総額が分からないまま資金を入れると、途中で再び不足するおそれがあります。社長個人の生活資金まで減る可能性もあるためです。
追加の資金を入れる前に、次を確認してください。
- 資金投入後に残る会社の債務
- 手続きを終えるまでの不足額
- 個人に残る保証債務
- 家計に必要な生活資金
特定の相手だけへの返済や、親族への資産移転は、後の整理に影響する場合があります。費用づくりが目的でも、自己判断で進めないでください。支払いの可否や順番は、全体の状況を示して弁護士に確認する領域です。
支払期限の一覧と、法的な支払優先順位は同じではありません。資金表は判断材料として作ります。その表だけで、誰に先に返すかを決めるのは避けましょう。
会社を閉じても、連帯保証は別に確認が必要
借入の連帯保証をしている場合、会社の解散だけで保証契約が消えるわけではありません。会社の債務処理と、保証人としての責任を分けて考えます。
民法454条では、連帯保証人は催告・検索の抗弁を有しないとされています。会社への催告や、会社の財産への執行を先に求める権利がないという意味です。
そのため、「会社の処理が済むまで個人には請求が来ない」とは考えられません。確認の出発点は保証契約です。
- 保証している借入を確認する
- 保証契約書の写しをそろえる
- 保証の対象と上限の記載を調べる
- 個人の資産と債務を整理する
契約書が手元にないことと、保証契約が存在しないことは別です。記憶だけで判断せず、契約内容を確認してください。
保証人がほかにもいる場合は、その情報も整理します。自分の責任がどこまでかを、借入残高だけから判断しないためです。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。個人の手続きも必要なら、その費用は法人分と分けて見積もります。
保証債務の整理には、会社側の申立てなどの要件がある
会社が破産することと、社長個人が自己破産することは、別の判断です。保証債務を支払えるか、ほかに整理の枠組みを利用できるかを確認します。
「経営者保証に関するガイドライン」は、一定の要件で保証債務の整理を求める枠組みです。保証のある経営者すべてが、同じ扱いを受けられるものではありません。
同ガイドライン7.(1)は、次の要件をすべて満たすことを求めています。
- 保証契約が第3項の要件を満たしている
- 会社が所定の債務整理を申し立てている
- 対象債権者に経済的な合理性が見込める
- 所定の免責不許可事由やそのおそれがない
会社側には、法的整理または準則型私的整理の申立てが必要です。ガイドラインの利用と同時に申し立てる場合が含まれます。申立て後の手続きが進行中、またはすでに終結している場合も対象です。
法的整理には、破産や特別清算などがあります。準則型私的整理は、定められた準則に沿って進める整理です。返済について銀行に相談しただけで、この申立要件を満たすとは扱えません。
経済的な合理性も確認されます。会社と保証人の資産・債務を踏まえ、破産時の配当より多く回収できる見込みがあることなどです。
免責不許可事由については、破産法252条1項のうち10号を除く事由が対象です。その事由が生じておらず、生じるおそれもないことが求められます。
これらは、保証を求めない融資の要件とは異なります。出典は全国銀行協会「経営者保証に関するガイドライン」7.(1)です。
個別の適用と費用は、依頼する弁護士等による確認が必要です。状況によっては法的整理が適切な場合もあります。自己破産を避けることだけを目標にせず、その後の生活まで含めて判断してください。
事業を譲る場合は、報酬・残る費用・保証解除を一緒に比べる
廃業費用が減っても、譲渡後の負担は確認する
従業員や設備を引き継ぐ相手が見つかれば、撤去などの支出を抑えられる可能性があります。営業を続けられる状態に、引継ぎの価値がある場合です。
ただし、M&Aが成立すれば廃業関連費用がすべてなくなる、とは考えられません。何を譲り、どの会社に債務が残るかで、成約後の負担が変わります。
株式譲渡では法人格が変わらず、会社の借入等は会社に残ります。事業譲渡では引継ぎ対象を選べますが、譲渡した側の会社の整理が別途必要になる場合があります。
比較の際には、次を確認してください。
- 譲渡代金を受け取るのは誰か
- 手数料と税金はいくら見込むか
- 譲渡後に残る債務と契約は何か
- 元の会社の整理費用が残るか
事業譲渡の代金を、社長個人が自由に使えるお金と見込まないでください。受取人と使途を分け、会社に残る債務の扱いも検討します。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。譲渡代金の額だけでは、手元に残る負担を比較できません。
債務超過でも事業の引継ぎを検討できる場合がある
会社全体の財産より債務が多くても、事業の引継ぎが成立する場合があります。買い手は過去の借入に加え、引継ぎ後に事業を続けられるかを検討します。
当社が支援して成約した案件には、売上1億円前後で、債務超過5,000万円規模の会社もあります。借入は8,000万円規模でした。個別の成約事例であり、同程度の債務なら成立するという基準ではありません。
検討に必要な情報は、次のようなものです。
- 継続している受注と取引の内容
- 従業員の体制と引継ぎの見込み
- 設備や拠点を使い続ける条件
- 営業継続に必要な運転資金
営業を続けるほど赤字が増える場合は、譲渡を待つ負担も比較します。買い手が決まる前の運転資金は、別途確認が必要です。
判断する期限も置いてください。入金見込みや候補先の検討状況が変われば、資金計画を更新します。引継ぎの見込みが立たず、営業資金も賄えない場合は、法的整理を含めて見直す必要があります。
持ち出し0円は、報酬を譲渡代金から精算する仕組み
あさひ国際会計株式会社の相談は無料で、着手金はありません。報酬は成功報酬のみです。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円となる仕組みです。
ここでいう持ち出し0円は、当社報酬の支払い方を指します。報酬自体が無料という意味ではありません。運転資金や税金、別途依頼する専門家の費用は分けて確認します。
依頼前には、次を確かめてください。
- 成功報酬の金額と計算方法
- 譲渡代金から精算する時期
- 売り手が別途負担する費用
- 成約しなかった場合の扱い
費用比較では、成約後に残る会社と個人の負担までそろえます。 手数料だけを比較しても、元の会社の整理費用や保証債務が抜ければ判断を誤ります。
費用の整理には、配布資料[会社をたたむのに、いくらかかるか](/download/kaisha-tatamu-hiyou/)も使えます。分かっている支出と未確認の支出を分け、相談時にお伝えください。
保証解除の判断と、資料づくりの役割を分ける
譲渡契約を結んだだけで、金融機関との保証契約が消えるわけではありません。保証解除には金融機関の同意が前提となります。売り手と買い手の約束だけで完了したと考えないでください。
金融機関との協議・交渉は、経営者本人が担います。必要に応じて依頼する弁護士等の専門家も、その主体です。当社は後方支援として、協議に必要な資料の整備を担当します。事業価値の説明資料の作成や、M&Aの条件設計もその範囲です。
費用の見積もりは、業務ごとの担当と対応させて確認します。
- 法的手続きや交渉は弁護士等
- 登記申請は司法書士
- 税務申告は税理士
- 仲介と事業価値の資料づくりは当社
担当分野だけでなく、依頼がどこで完了するかも確認してください。契約締結までか、成約までか、保証解除の確認も含むのかで、対応範囲は変わります。
これまで当社で成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
中小企業庁の「中小M&Aガイドライン」紹介ページからも、保証の扱いに関する説明を確認できます。詳しくは自己破産しないで会社をたたむ方法をご覧ください。
よくある質問
会社をたたむ費用は4万1千円で足りますか?
4万1千円は、株式会社の解散・清算に関係する所定の登記の登録免許税の合計です。官報公告の実費や専門家報酬は含みません。撤去費や未払いも別です。借入を返し切れない場合は、登記費用だけで予算を組まず、債務整理の方法から確認します。
費用が払えなければ、そのまま会社を放置してもよいですか?
放置すると、契約に基づく支払いや未整理の債務が残るおそれがあります。営業を止めることと、法人の整理を終えることは別です。現在の残高と支払期限をまとめ、費用不足も含めて相談してください。全額を用意してからでなければ相談できない、ということではありません。
法人破産と社長の自己破産の費用は一緒ですか?
会社と社長個人は別の手続きになるため、費用の対象も分けて確認します。法人分の見積もりに個人分が含まれるとは限りません。会社が破産すると個人も自己破産になる、と自動的に決まるものでもありません。保証債務の額と個人の支払能力などから、整理方法を検討します。
相談では、最初に何を伝えればよいですか?
手元の資金と次の支払期限から伝えてください。借入と連帯保証の有無も判断材料です。すでに営業を止めている場合は、その状況を添えます。資料がそろわなければ、分かる範囲からで構いません。当社の相談は無料で、平日の営業時間内のご連絡には最短当日に対応しています。
まとめ
現在の預金残高に入金予定と支払期限を並べ、登記代以外の未見積もり費用を書き出してください。資金不足が見えたら、その表と保証契約の情報をもとに、解散・清算、法的整理、再生型M&Aのどこまで検討できるかをご相談ください。
あわせて読みたい
- 会社廃業費用は登記代だけでは足りない|清算・破産の実費と資金の備え方
- 会社を清算する方法を選ぶ判断地図――完済の見込みから登記・費用・連帯保証まで
- 休眠会社の廃業手続きは登記だけで終わらない―残った借入と連帯保証の整理
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”出口ごとの費用と条件”,”subtitle”:”手続き代と残る負担を確認”,”after”:”## 会社をたたむ費用は、選ぶ出口によって変わる”,
“items”:[[“1″,”解散・清算”,”債務を払える見込みを確認し、登記や公告の費用を積む”],[“2″,”法人破産”,”裁判所費用と弁護士費用を分けて見積もる”],[“3″,”再生型M&A”,”報酬に加え、譲渡後に残る債務や整理費用を確認する”]]},
{“type”:”steps”,”title”:”資金不足を見つける順番”,”subtitle”:”金額と支払日をそろえる”,”after”:”## 総額を左右するのは、撤去・雇用・税金と最後の入金”,
“items”:[“現在使える資金と、入金予定を確認する”,”撤去・雇用・税金の支出を期限順に並べる”,”不足する日と未見積もりの費用を共有する”]}
]
—END FIGURES—
最終更新日: 2026年9月18日
▶ 関連資料:『会社をたたむのに、いくらかかるか』(全13ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『破産で変わること、変わらないこと』(全14ページ)(無料)