


目次
この記事の対象と結論
会社が潰れるかもしれない状況でも、社長の自己破産まで決まったわけではありません。借入の連帯保証があり、次の支払いが心配なとき。会社の資金と個人の保証を分けて確認するところから始めてください。
最初に確かめるのは、支払資金が不足する日と、その時点の不足額です。 そのうえで、自力で続ける道、事業を譲る道、会社を整理する道を比べます。
資金繰りや連帯保証について相談する経営者は珍しくありません。廃業すると決めてから話す必要もないのです。従業員や家族への影響が気になるなら、その希望も相談の材料になります。
すでに支払期限を過ぎている場合は、未払いの内容を今日のうちに整理してください。資料がそろうのを待たず、期限と手元資金を伝えることから着手できます。
「会社が潰れるかも」を資金と事業の状態に置き換える
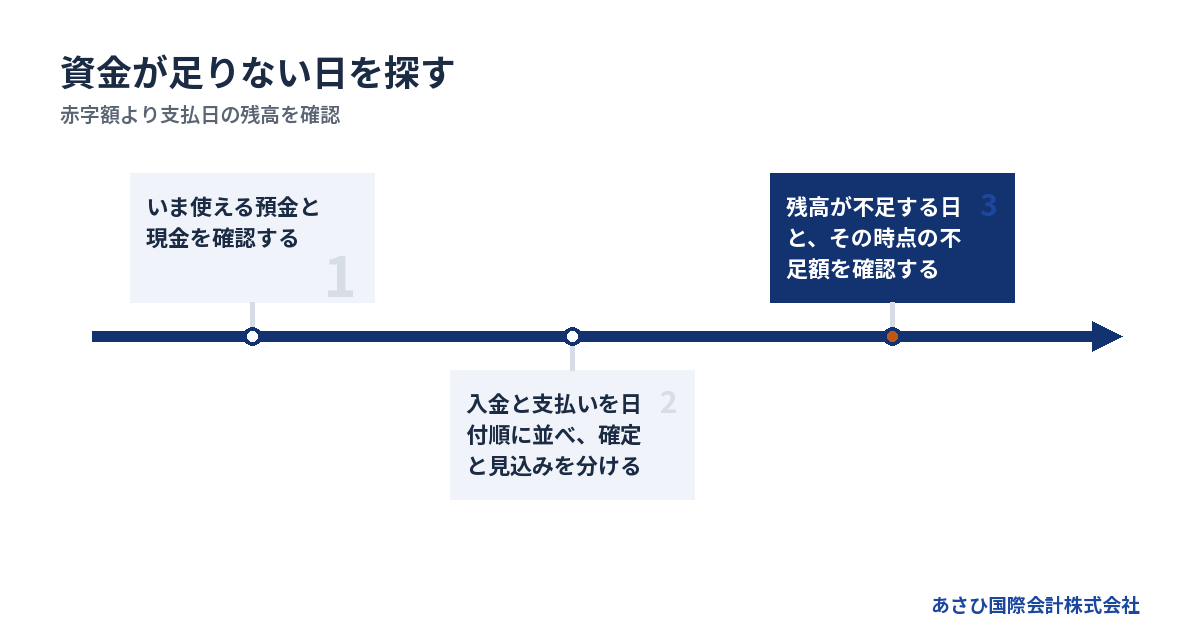
赤字額より先に、支払日の残高を見る
売上が落ちた。決算も赤字だった。それだけでは、会社がいつ支払えなくなるかは分かりません。利益と現金の動きにはずれがあるためです。
売上を計上していても、入金前に仕入れ代や給与の支払いが来ることがあります。反対に、赤字でも資金が残っていれば、立て直しを検討する時間を取れる場合もあります。通帳の残高だけでも不十分です。
確認するのは、今あるお金に入金を加え、期日の来る支払いを引いた残高です。
- いま使える預金と現金を確認する。
- 売掛金の入金予定日を並べる。
- 支払先ごとの期日と金額を並べる。
- 残高が足りなくなる日を探す。
入金予定は、確定しているものと見込みのものを分けて記載してください。「受注できそう」「融資が出るかもしれない」を確定収入として扱うと、判断が遅れかねません。
個人の預金を会社に入れる予定がある場合も、別欄にします。本業の入金だけで続けられる状態なのか。それとも個人の負担で支えているのか。資金の出どころを分けると、追加で負担するかを考えやすくなります。
債務超過と支払不能は、見る場所が違う
資産より負債が多い状態を、債務超過と呼びます。決算書の貸借対照表で確認する財務の状態です。一方、期限の来た債務を、一般的・継続的に払えない状態が支払不能に当たります。
破産法第2条第11項は、支払不能をこの趣旨で定義しています。単発の入金のずれと、支払いを続けられない状態を同じに扱わないための区別です。
→ 横にスクロールできます
| 確認する状態 | 見る資料 | 判断したいこと |
|---|---|---|
| 赤字 | 損益計算書 | 収益が費用を下回るか |
| 債務超過 | 貸借対照表 | 負債が資産を上回るか |
| 資金不足 | 資金繰り表 | いつ支払資金が足りないか |
| 支払不能の疑い | 支払状況と資金資料 | 支払いを続けられるか |
帳簿に資産が載っていても、すぐ売れるとは限りません。在庫が動かない、売掛金を回収できないといった事情も確認対象です。資産の帳簿額を、そのまま支払原資に置き換えないようにします。
法的な状態の判断は、資料をもとに弁護士等が検討する領域です。表だけを見て「まだ倒産ではない」と決めることは避けてください。支払期限を過ぎているなら、その事実も含めて判断する必要があります。
事業が動いているうちに、残せる仕事を確認する
資金の問題と、事業そのものの価値も分けて考えます。借入返済が重くても、継続する取引や現場の技術を必要とする買い手が見つかる可能性はあります。
見るのは会社全体の売上だけではありません。仕事を受けたあとにお金が残るか、引き継ぐ人がいるか。設備が使える状態かも、買い手が判断する材料になります。
- 継続受注が見込める仕事はどれか。
- 仕入れや外注費を引いて利益が残るか。
- 現場を動かす従業員が残れるか。
- 契約や許認可の確認が必要か。
取引が止まると、再開には相手方の判断も関わります。設備だけが残っていても、担当者の退職で同じ仕事を受けられなくなる場合もあるのです。
ただし、事業を残したい一心で赤字の受注を増やすと、必要資金が膨らむおそれがあります。仕事があることと、続けるほど資金が残ることは別です。引き継ぐ価値を調べながら、負担を広げない判断も並べて進めてください。

無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
会社が潰れるまでの期間は、何を基準に考えるか
「会社が潰れるまで、あとどれくらいあるのか」。そう考えても、赤字が続いた年数だけでは残された時間を見通せません。資金不足が起きる日と、営業を止める日が重なるとも限らないためです。
知りたい期限を分けると、いま確認すべきことが見えやすくなります。 手続きが終わるまでの時間を、営業を続けられる余裕と読み替えないようにしましょう。
資金の限界と、会社の整理が終わる日は分ける
「潰れる」という言葉で思い浮かべる場面は、人によって異なります。次の給与を払えない状態を指す人もいれば、会社がなくなるまでを考える人もいるでしょう。
まずは、どの時点について知りたいのかを整理してください。
- 支払資金が足りなくなる日を確認する。
- 営業を続けられる条件を確かめる。
- 整理手続きの終了時期は別に検討する。
資金繰り表で見積もる不足日は、現在の入出金予定にもとづくものです。その日に会社の整理まで終わるという意味ではありません。逆に、整理の完了まで時間があるとしても、目前の支払原資が増えるわけではないのです。
月平均の赤字から割り算するだけでは足りない
手元資金を毎月の資金減少額で割ると、大まかな見通しにはなります。ただし、月ごとの平均では、月中に生じる資金不足を見落とすおそれがあります。
月末に入金があっても、その前の給与日に残高が不足するかもしれません。まとまった支払いが重なる月は、過去の平均より資金が減る可能性もあるでしょう。
確認したいのは、各支払日の直前に使える資金です。未確定の融資や資産売却代金は、予定どおり入らない場合も比べてください。入金が後ろにずれたとき、どこから不足が生じるかを見ておきます。
また、延滞中の支払いを計算から外すと、残された時間を長く見積もりかねません。すでに払えていない分も別欄に残し、今後の支出とあわせて相談材料にしましょう。
会社が止まるまでの道筋は、一様とは限らない
売上減少から始まり、資金不足を経て営業停止に至る場合もあります。一方、大きな入金の遅れや取引条件の変更で、予定が急に崩れることも考えられます。
外から見える兆候だけで、「この会社はあと何か月」とは判断しにくいものです。仕入先への支払いが遅れているなら、次の仕入れが続く条件も確認してください。給与への不安が広がっている場合は、現場を維持できるかという問題も重なります。
入金予定に変化がなくても、仕事を続ける条件が変わる可能性はあります。資金の残高とともに、受注を履行できる見通しも見直すとよいでしょう。
資金が尽きる日より前に、判断を見直す時点を置く
不足が見込まれる日を、そのまま相談開始日にしないことが大切です。資料の確認や相手方の判断には時間がかかる場合があります。
「融資の回答が間に合わない」「予定した入金が遅れた」。こうした変化が起きたときに、継続の見通しを見直す準備をしておきましょう。M&Aを検討していても、成約までの支払いを別に確認する必要があります。
支払いが続けられない疑いがあれば、期限と不足額を弁護士等に伝えてください。状況によっては法的整理が適切な場合もあります。残された時間は、単に営業を延ばすためではなく、事業と生活の選択肢を比べるために使うと考えやすくなります。
今日から整える支払いと情報の順番
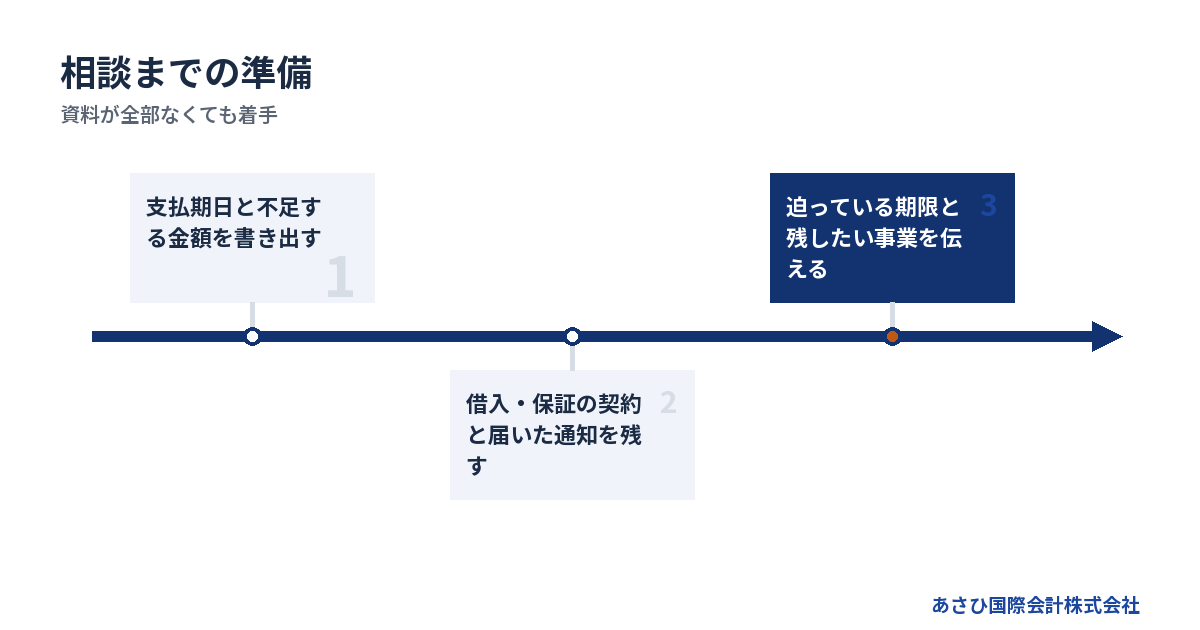
入金が遅れた場合の資金繰りも作る
予定どおり入金される計算だけでは、余裕を見誤ることがあります。主要な売掛金が遅れた場合にも、どの支払いが不足するかを確認してください。
資金繰り表は、最初からきれいに作る必要はありません。日付に沿ってお金の出入りを並べるだけでも、相談の出発点になります。経理担当者しか知らない支払いにも注意が必要です。
請求書が届いている支出に加え、契約上これから発生する支出も含めます。
- 給与と外注費の支払予定を確認する。
- 家賃とリース料の期日を確認する。
- 借入返済と税金の予定を確認する。
- 解約や撤退に伴う支出を調べる。
営業を止めた翌日から、すべての支出がなくなるわけではありません。片づけや契約終了まで費用が続く場合があります。廃業する案でも、止めたあとの支出を計算に入れてください。
見込みが変わったら表を更新し、前回との差が分かるように残します。「残高はいくらか」に加え、「どの入金に依存しているか」まで伝えるためです。入金が遅れた場合に判断を変える必要があるかも、確認しやすくなります。
払う順番や財産の移転を独断で決めない
手元のお金が少なくなると、付き合いの長い相手だけでも払いたくなるものです。家族から借りたお金を先に返したい気持ちもあるかもしれません。
ただし、会社の整理が視野に入っている場合は、支払先の選び方を慎重に扱う必要があります。個別の返済が、その後の手続きで問題になる可能性があるためです。ネット上の一般論だけで優先順位を決めないでください。
資産の売却も同様です。設備や車両を身近な人へ安く移し、営業だけを続ける案には、法的な問題が生じるおそれがあります。
会社法第23条の2は、残る債権者を害すると知った事業譲渡を規定しています。一定の場合、債権者は譲受会社にも債務の履行を請求できます。その限度は、承継した財産の価額です。ただし、譲受会社が効力発生時に債権者を害することを知らなかった場合は除かれます。
「譲れば借金から切り離せる」という理解では足りません。価格の根拠と、残る債務の扱いまで検討してください。すでに財産を売った場合も、契約書と代金の使途を隠さず伝える必要があります。
請求書や通知は、期限が分かる状態で残す
電話に出るのがつらくても、届いた通知を開けずに置くと、状況の把握が遅れます。まず差出人と期限を確認してください。内容を理解しきれなくても、原本を残せば検討に使えます。
給与の未払いと借入の返済遅れでは、関係する相手も対応も異なります。ひとまとめに「滞納」とせず、種類ごとに整理すると、確認漏れを減らせます。
- 未払いの請求書を支払先別に分ける。
- 督促状と届いた封筒を残す。
- 電話で伝えられた内容を記録する。
- 約束した支払日があれば書き出す。
返済の見通しがない段階で、「明日払う」と約束を重ねるのは避けたいところです。すでに約束している場合は、その内容も相談時に伝えてください。都合の悪い情報ほど、あとから判明すると対応を組み直す原因になります。
従業員や取引先への説明も、社内で内容をそろえる必要があります。担当者ごとに違う見通しを伝えると、訂正が難しくなります。確定した事実と、まだ検討中の事項を分けて共有する準備を進めましょう。
会社が潰れると、社長の連帯保証はどうなるか
会社の借金と個人の保証契約を別々に調べる
会社の借入契約と、社長個人の保証契約は別の契約です。営業を止めたり、社長を退任したりするだけで、保証の問題まで片づくわけではありません。
民法第446条では、保証人は主たる債務者が履行しないときに責任を負うとされています。保証契約には書面が必要で、電磁的記録も書面とみなされます。
手元に写しが見当たらないことと、契約がないことは違います。「昔の借入だから覚えていない」という場合も、記憶だけで判断しないでください。
整理する項目は、借入残高だけではありません。
- どの借入に保証を付けているか。
- 誰が保証人として記載されているか。
- 根保証なら極度額はいくらか。
- 変更や解除の書面があるか。
一定の範囲に属する不特定の債務を対象とする保証を、根保証と呼びます。個人根保証については、民法第465条の2が極度額の定めを求めています。極度額とは、保証責任の上限額です。
ただし、契約の有効性は締結時期や内容にも関わります。記載が見つからないことだけで、責任がないと判断しないようにしてください。借入の追加や条件変更に伴う書面も、元の契約とあわせて確認します。
連帯保証では「会社に先に請求して」が通らない
通常の保証には、まず主たる債務者に催告するよう求める権利があります。ただし、主たる債務者が破産手続開始の決定を受けた場合などは除かれます。条件を満たせば、その財産へ先に執行するよう求める権利もあります。
これらが、催告の抗弁と検索の抗弁です。民法第452条・第453条に定められています。
連帯保証人については、民法第454条がこれらの権利を認めていません。会社の財産をすべて処分し終えるまで、個人への請求が来ないという理解は危険です。
会社の整理が終わるのを待たず、個人の保証も同時に確認してください。 借入の返済状況と保証契約によって、請求の見通しは変わります。
家族への説明でも、「会社だけの問題だから大丈夫」と結論を急がないほうがよい場面です。家族が保証をしているか、自宅に担保が設定されているかも調べましょう。家族という関係だけで、保証契約の有無は判断できません。
出典:e-Gov法令検索「民法」第446条・第452条〜第454条・第465条の2
自己破産以外の整理には、会社側の申立ても要る
会社を整理しても、経営者個人が自己破産を避けられる場合があります。その検討に関わる枠組みが「経営者保証に関するガイドライン」です。希望するだけで保証がなくなる制度ではありません。
保証債務の整理を申し出るには、第7項(1)の要件をすべて満たす必要があります。会社が法的整理または準則型私的整理を申し立てていることも、その要件に含まれます。単に廃業を考えている段階とは区別してください。
要件は、次の内容です。
- 保証契約が第3項の要件を満たしている。
- 会社側が所定の整理手続を申し立てている。
- 対象債権者にも経済的な合理性が見込める。
- 所定の免責不許可事由がなく、そのおそれもない。
会社側の申立てには、破産や民事再生などの法的債務整理が含まれます。中小企業活性化協議会の再生支援スキームなど、準則型私的整理も対象です。ガイドラインの利用と同時に申し立てる場合のほか、手続が係属中、または終結済みの場合も含まれます。
経済的な合理性は、会社と保証人の資産・債務を踏まえて検討されます。破産手続による配当より多くの回収が見込めることなどが、その内容です。免責不許可事由は、破産法第252条第1項のうち第10号を除くものが対象となります。
保証を求めない融資のための要件と、保証債務を整理する要件は別です。会社と個人の経理を分けているだけで、整理の要件を満たすわけではありません。
早期に整理へ着手した場合などは、生計費に相当する額や華美でない自宅等を残す検討もあります。ただし、対象債権者の回収見込額の増加額の範囲内での検討です。自宅が残ることを前提に、資金計画を立てないでください。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
出典:全国銀行協会「経営者保証に関するガイドライン」第5項・第7項
続ける・譲る・整理する道は、残せる資金から比べる
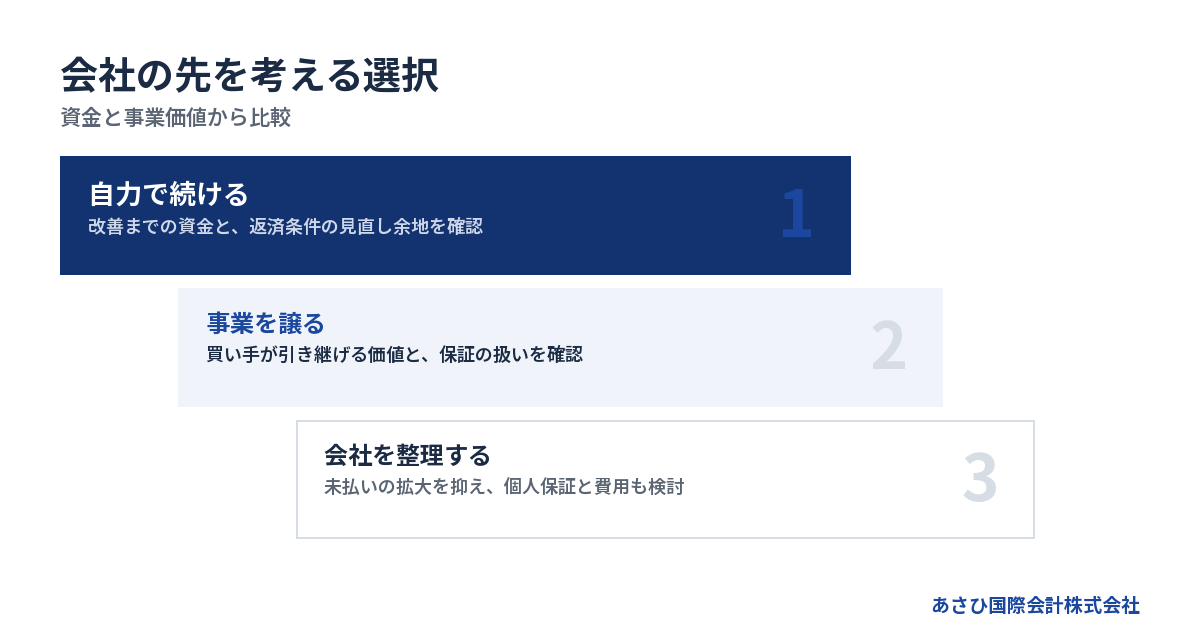
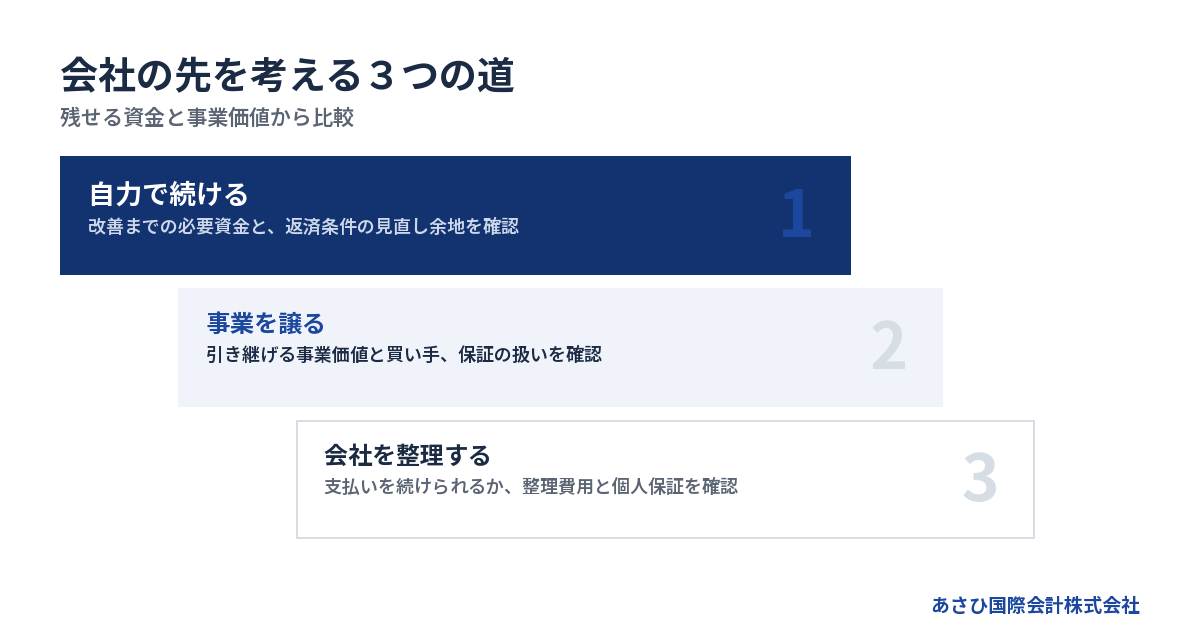
自力で続けるなら、返済を待つ間の改善を具体化する
本業で資金を生み出せる見込みがあり、返済負担が主な原因なら、返済条件の見直しを検討する余地があります。金融機関の判断が関わるため、希望どおりになるとは限りません。
返済を待ってもらう間に、何が変わるのか。その説明が必要です。売上が戻るという期待だけでは、再び同じ資金不足に陥りかねません。
改善案を考えるときは、実行時期と資金への効果を結び付けます。
- 値上げについて取引先の反応を確認する。
- 不採算の仕事を減らせるか調べる。
- 固定費を減らせる時期を確認する。
- 改善までの必要資金を計算する。
費用を下げるにも、契約変更や解約まで時間がかかる場合があります。すぐに効果が出る支出と、あとから変わる支出を分けてください。改善策を実行するための支出も、資金繰りに含めます。
協議の主体は経営者本人と、必要に応じて依頼する弁護士等です。資料には楽観的な計画だけでなく、計画が遅れた場合の不足額も示します。改善が間に合わないと分かったときに、譲渡や整理へ判断を切り替えられるようにするためです。
再生型M&Aでは、借入額と事業価値を分けて見る
他社に会社や事業を引き継いでもらい、事業の存続を目指す方法が再生型M&Aです。赤字や債務超過だけで、検討対象から外れるわけではありません。
当社が支援して成約した案件には、売上1億円台の運送業があります。債務超過は3,000万円規模で、従業員は10名前後でした。財務が厳しい会社でも、引継ぎに至った事例です。
ただし、似た規模なら同じ結果になるという意味ではありません。受注の継続性や買い手の体制によって、条件は変わります。必要な運転資金を買い手が用意できるかも確認対象です。
株主が株式を譲る株式譲渡では、法人格が変わらず、借入も会社に残ります。事業譲渡では、対象となる財産や契約を特定し、引継ぎに必要な対応を検討します。譲渡代金の受取人も、個人株主か会社かで異なります。
事業譲渡でも、商号を続けて使う場合などは債務の責任が問題になります。手法の名前だけで、債務を切り離せると考えないでください。
どちらの場合も、経営者保証は別途扱う必要があります。譲渡契約の当事者間で合意しただけでは、金融機関との保証契約は解除されません。解除に必要な条件と確認の時期を、成約前から整理します。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
出典:中小企業庁「中小M&Aガイドライン」、e-Gov法令検索「会社法」第22条
法的整理が適切な場合も、事業の扱いまで考える
引継ぎ先が見つからず、営業を続けるほど未払いが増える状況もあります。その場合は、法的整理を優先して検討する必要があるかもしれません。
破産手続きは、財産等を適正かつ公平に清算するための手続きです。破産法第1条には、経済生活の再生の機会を確保する目的も記されています。経営者の人格を評価するためのものではありません。
選択肢を比べる際は、残せるものと必要な資金を確認してください。
→ 横にスクロールできます
| 選択肢 | 検討の軸 | 別途確認すること |
|---|---|---|
| 自力で継続 | 改善後の資金収支 | 返済条件と運転資金 |
| 再生型M&A | 引継ぎ可能な事業価値 | 買い手と保証の扱い |
| 解散・清算 | 債務を整理できる資金 | 清算中の費用 |
| 破産 | 支払いを続けられるか | 個人保証と申立費用 |
解散を決めるだけで債務が消えるわけではありません。清算株式会社に債務超過の疑いがあるときは、清算人に特別清算開始の申立義務があります。会社法第511条第2項の定めです。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では得意分野が異なります。状況によっては法的整理が適切な場合もあります。M&Aの検討中でも、支払いが続けられない兆候を見過ごさないでください。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
出典:e-Gov法令検索「破産法」第1条、「会社法」第511条
従業員・家族・取引先への影響を小さくする準備
従業員には、給与と雇用を分けて説明する
事業を譲れる可能性があっても、雇用条件まで決まっているとは限りません。「買い手がいるから仕事は続く」と先に伝えると、条件が変わった際に混乱を招きます。
給与の支払いと、今後の雇用は分けて整理してください。労働基準法第24条は、賃金の全額払いを原則としています。毎月一定の期日に支払うことも定めています。資金不足を理由に、支払日を自由に変えられるわけではありません。
説明の準備として、次の内容を確認します。
- 支払済みと未払いの給与を分ける。
- 次の給与日に払える見込みを確認する。
- 雇用継続について決まった範囲を整理する。
- 未確定事項の次回説明時期を決める。
倒産に伴う未払賃金については、未払賃金立替払制度があります。ただし、対象となる事業主や退職時期などに条件があります。賞与は対象に含まれず、給与全額が補われる制度でもありません。
制度の利用見込みを、会社の支払約束の代わりにしないでください。賃金台帳や勤怠記録を残す作業も、従業員への対応につながります。記録が不十分な部分は、分かる範囲と確認中の範囲を分けておきます。
家族には、生活費と保証の範囲を示す
「心配をかけたくない」と、個人の預金を会社へ入れ続ける経営者もいます。その結果、生活費の見通しが立たなくなると、会社の問題と家庭の問題が重なります。
家族へ伝える際は、会社の借入総額だけを見せるより、生活への影響が分かる形にしてください。まだ結論が出ていないことも、そのまま説明して構いません。不明なことまで言い切る必要はないのです。
- 生活に使える資金を確認する。
- 家族名義の保証契約があるか調べる。
- 自宅の担保関係を確認する。
- 今後の収入見込みを整理する。
不安から自宅や預金の名義を動かす判断は避け、先に法的な影響を確認してください。残したい財産があることと、移してよいことは別の問題です。すでに名義を変えている場合も、その経緯を伝える必要があります。
仮に個人の自己破産を検討する場合でも、生活のすべてを失うという理解は正確ではありません。一方、自宅や預貯金の扱いを一律に約束もできません。会社の資料と分けて、個人の名義と担保の資料を確認するのが出発点です。
取引先には、履行できる範囲を確認してから伝える
受けている仕事をどこまで完了できるかは、取引先の事業にも影響します。資金が厳しいことだけを伝えても、相手は納品や工事の見通しを判断できません。
まず、受注済みの仕事に必要な仕入れと人員を確認します。その費用を払えない場合は、売上見込みがあっても履行が難しいかもしれません。受注残をそのまま将来の入金として数えないようにしてください。
引継ぎを検討している場合も、契約がどの条件で続けられるかの確認が必要です。事業譲渡では、相手方の同意や契約上の手続きが問題になることがあります。
確認事項をそろえたうえで、説明の順番を考えます。
- 納品済みと未完了の仕事を区分する。
- 預かり品や支給品の所在を確認する。
- 続行に必要な外注先を整理する。
- 契約変更や解約の条件を確認する。
取引先への説明時期は、事業の継続にも関わります。急いで一斉に伝えるか、何も伝えず受注を続けるか。その両極端にせず、履行見込みと専門家の助言を踏まえて決めてください。伝えた内容は記録し、見通しが変わった場合の説明にも使えるようにします。
費用が出せないときも、相談に必要な情報からそろえる
破産費用は、裁判所分と弁護士費用を分ける
会社を破産させる費用は、借入額だけでは決まりません。裁判所へ納める費用と、依頼する弁護士の費用を分けて見積もる必要があります。
東京地方裁判所の令和8年1月1日版資料では、法人の自己破産の申立手数料は1,000円です。弁護士を代理人とする自己破産申立ての管財事件では、予納金の基準は最低20万円です。さらに、法人1件につき16,264円が加わります。
自己破産申立ての予納郵券は4,950円ですが、大型合議事件は別額です。本人申立てには別の基準があるため、同じ金額で見積もれません。
掲載額は総費用ではありません。弁護士費用は別途必要となり、全国一律の報酬基準はありません。裁判所へ納める金額も事案によって変わるため、最低額だけで資金を確保しないようにしてください。
費用が足りない場合は、不足額に加え、会社の換価可能な資産も伝えます。支払方法や準備できる資金を検討する材料になります。資金不足によって、申立ての準備や進行に支障が出る可能性もあります。
費用を払えないからといって、会社や保証の問題が消えるわけではありません。残った資金を使い切る前に、手続きに回せる金額を確認してください。
再生型M&Aの報酬と、成約までの運転資金は別
あさひ国際会計株式会社の相談は無料です。報酬は成功報酬のみで、着手金はありません。
成約時に譲渡代金の中から報酬を精算するため、売り手の手元からの持ち出しは0円です。これは仲介報酬の支払方法を示しており、成功報酬が無料という意味ではありません。報酬の計算方法と精算後の金額は、契約内容で確認してください。
成約まで営業を続ける資金とは別です。給与や仕入れの支払いが迫っているなら、その原資も検討する必要があります。譲渡代金が入る予定だけで、目前の支払いを約束しないようにしましょう。
相談から最短5日でクロージングした実績があります。赤字・債務超過案件は、おおむね2〜4週間が目安です。ただし、資料の状況や買い手の調査によって日程は変わります。
資金繰りには、個別に確認できた日程を反映します。「最短」の実績を自社の入金予定日に置き換えると、間に合わないおそれがあります。譲渡が遅れた場合に営業を続けられるかも、あわせて検討してください。
初回は、決算書より先に期限を伝えてよい
資料が不足していても、現在の状況から相談を始められます。初回に伝えてほしいのは、困っている支払いと、いつまでに判断が必要かです。
「赤字なので会社が潰れるかもしれない」。その言葉からで構いません。確認できる数字を、あとから補っていきます。
- 次の支払日と不足見込み額を伝える。
- 借入残高と保証人を伝える。
- すでに発生した未払いを伝える。
- 残したい事業や雇用を伝える。
決算書や試算表があれば、あとから照合に使えます。保証契約書が見つからない場合は、そのことも伝えてください。ない資料を埋めるための推測は不要です。
あさひ国際会計株式会社は、再生型M&Aの条件設計を担います。事業価値の説明資料や、金融機関との協議に必要な資料も整えます。当社の役割は、経営者ご本人の協議を支える後方支援です。 交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家となります。
相談先を選ぶ際は、事業の譲渡を誰が扱い、法的判断を誰が担うのかを確認してください。担当範囲と費用の説明があれば、何を任せる契約かを判断しやすくなります。
平日の営業時間内のご連絡には最短当日に対応しています。支払期限が迫っている場合は、最初にその日付をお知らせください。
よくある質問
会社が潰れると、社長も自己破産することになりますか?
会社の破産と社長個人の自己破産は、別に検討します。連帯保証があれば個人への請求が問題になりますが、契約の内容や個人の資産状況によって扱いは変わります。経営者保証に関するガイドラインによる整理を検討できる場合もあります。ただし、会社側の所定の整理手続の申立てなど、本文で示した要件を満たす必要があります。
借入が多く、債務超過でも買い手は見つかりますか?
見つかる可能性はあります。借入額に加え、継続する取引や引継ぎ後の収益を買い手が検討するためです。ただし、譲渡価格や成約の可否は個別の条件によります。事業の引継ぎと、残る債務の整理が両立するかも確認が必要です。営業が止まり、人や取引が離れると検討条件が変わるため、稼働中の情報を整理しておくと役立ちます。
M&Aが成立すれば、連帯保証も外れますか?
M&Aの成立だけで連帯保証が解除されるわけではありません。当社がこれまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。保証の扱いは譲渡条件とあわせて確認し、解除の完了も書面等で確かめる必要があります。
破産を勧められたあとでも、事業を譲る相談はできますか?
相談は可能です。すでに受けた助言や手続きの進み具合を伝えたうえで、事業を引き継げる余地を検討します。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では得意分野が異なります。状況によっては法的整理が適切な場合もあります。依頼中の弁護士がいる場合は、その方針と食い違う約束を独断で進めないようにしてください。
会社が潰れるまで、あとどれくらいあるか分かりますか?
赤字額や債務超過額だけでは、残された期間を見通せません。入出金を日付順に並べると、支払資金が不足する時点を見積もりやすくなります。ただし、その日が営業停止や整理手続きの終了日になるとは限らないのです。入金の遅れも織り込み、不足が見込まれる日より前に相談を始めるとよいでしょう。
まとめ
次の支払日、不足する金額、連帯保証を付けた借入を書き出してください。あさひ国際会計株式会社への無料相談では、その情報をもとに、事業を引き継ぐ余地と判断までに使える時間を確認します。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月23日
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全20ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)