


目次
この記事の対象と結論
「連帯保証 解除」で調べると、賃貸物件の保証人や個人間の借金の保証人に関する情報も多く出てきます。この記事で扱うのは、それとは別の話です。会社が金融機関から融資を受ける際に、経営者個人が背負う「連帯保証(経営者保証)」を外す方法について、専門的な内容をできるだけかみ砕いてお伝えします。
先に結論からお伝えします。経営者保証を外す方法は、大きく分けて4つあります。
1. 事業を続けながら、ガイドラインに基づいて金融機関に申し入れる方法
2. 事業承継やM&Aのタイミングで見直す方法
3. 保証を必要としない融資へ借り換える方法
4. 廃業や再生の場面で保証債務を整理する方法
どの方法が使えるかは、会社の財務状況や今後の見通しによって変わります。「もう手遅れかもしれない」と感じている方もいるかもしれませんが、状況に応じた選択肢は必ずしも一つではありません。まずは全体像をつかんでいただければと思います。
前提知識:経営者保証ガイドラインとは
経営者保証ガイドラインは、中小企業・金融機関・保証協会などの関係団体が話し合ってまとめた自主的なルールです。全国銀行協会と日本商工会議所が事務局となり策定されたもので、法律ではありませんが、金融機関が融資の際に尊重することが期待されている準則とされています。
このガイドラインでは、経営者保証に頼らない融資や、既存の保証を解除する際の考え方が示されています。代表的なのが「法人と経営者個人の資産・経理の分離」「財務基盤の強化」「金融機関への適時適切な情報開示」という3つの要素です。この3つが整っているほど、保証を外す交渉の土台ができやすいとされています。

さらに2022年には「経営者保証改革プログラム」が国から示され、金融機関側が経営者保証を求める際にその理由を具体的に説明する義務が強化されました。以前と比べて、経営者保証に頼らない融資の姿勢が金融機関側にも求められるようになってきた流れがあります。ガイドラインの詳しい内容は、経営者保証ガイドラインのM&A活用法で取り上げています。
無料お役立ち資料
『連帯保証について、相談前に整理しておくこと』
ご自身の連帯保証の状況を書き出すための整理シートです。判定はしません。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
方法1:事業を続けながら外す
会社が今後も事業を継続していく前提で、経営者保証を外すことを目指す方法です。先ほど触れた3要素、資産分離・財務基盤・情報開示を整えたうえで、取引金融機関に申し入れる形が基本になります。ただし、この3つはガイドライン4.(1)が定める「保証を求めない融資」のための経営状況であって、これを満たせば既存の保証が外れると定めた条文があるわけではありません。事業を続けたまま外す場合は、あくまで金融機関との個別の話し合いになります。
資産分離とは、会社の資産と経営者個人の資産を明確に分けることです。たとえば会社の建物が経営者の個人名義になっている場合、それを整理していく作業が含まれます。財務基盤の強化は、赤字が続いていないか、借入に対して返済の見通しが立っているかといった点が見られます。情報開示は、決算書だけでなく試算表なども含めて、金融機関に定期的に会社の状況を伝えていく姿勢です。
これらは一朝一夕には整わないことも多く、専門家と一緒に数年単位で準備を進めるケースも見られます。「今すぐには難しそうだ」と感じても、方向性を決めて動き出すこと自体に意味があります。2022年の改革プログラム以降、金融機関側も保証に頼らない融資を検討する姿勢を強めているとされていますので、以前より相談しやすい環境になってきているといえるでしょう。
方法2:事業承継・M&Aのタイミングで外す
後継者への引き継ぎや、M&Aによる株式譲渡のタイミングは、経営者保証を見直す大きな機会になります。
事業承継の場面では、先代経営者の保証をそのまま後継者に引き継がせる「二重徴求」は、原則として行わないことがガイドラインの特則で示されています。後継者に安易に保証を背負わせない考え方が明確になっているのは、承継をためらう経営者にとって心強い材料です。
また、信用保証協会には「事業承継特別保証制度」があり、経営者保証を必要としない借換や新規融資を活用できる場合があります。M&Aで会社を第三者に譲渡する場合も、株式譲渡のタイミングで既存の保証契約自体を見直し、譲渡先の意向や金融機関との調整を経て、旧経営者の保証を解除できることがあります。
事業承継やM&Aは、経営者保証を整理する自然な区切りになりやすい場面です。将来的な承継を考えている場合は、早い段階から保証の扱いも一緒に検討しておくことをおすすめします。
M&Aで引き継ぐ手法の詳細は再生型M&Aとは?をご覧ください。
方法3:借換・制度融資の活用
既存の借入を、経営者保証を必要としない融資へ借り換えるという選択肢もあります。
金融機関によっては、財務状況や事業内容によって、保証不要の融資メニューを用意している場合があります。また信用保証協会の保証付き融資の中にも、経営者保証を求めない設計のものがあります。既存の借入をこうした融資に借り換えることで、結果的に連帯保証から外れる形になるケースです。
この方法は、会社の業績や担保の状況によって使えるかどうかが変わってきます。借換には審査があり、金利条件が変わる可能性もあるため、目先の保証解除だけでなく、資金繰り全体への影響も含めて検討する必要があります。一般論としては、財務内容が安定している会社ほど選択肢が広がりやすい傾向にあります。
方法4:廃業・再生の場面で整理する
事業の継続が難しく、廃業や再生を選ぶ場面でも、経営者保証を整理する道筋が用意されています。これは「廃業型」の保証債務整理と呼ばれるもので、ガイドラインには廃業時の考え方に関する特則があります。
ガイドライン7.(1)に基づく保証債務整理には、会社側の手続きについても前提条件があります。主たる債務者である会社が、法的債務整理手続または準則型私的整理手続の申立てを同時におこなっていることです。同時に申立てをおこなう見込みである場合も含まれます。会社側の手続きなしに、保証だけを別枠で整理できるという趣旨ではありません。この前提を含む要件を確認し、会社の債務整理とあわせて検討する必要があります。
各都道府県に設置されている「中小企業活性化協議会」は、収益力改善や事業再生に加えて、廃業・再チャレンジの場面でも相談窓口になっています。
ここで押さえておきたいのは、自己破産との違いです。自己破産は裁判所を通じて保証債務などを整理する法的整理であり、処分対象となる財産や生活への影響は個別の事情によって異なります。一方、ガイドラインに基づく廃業型の保証債務整理では、一定の生活費や自宅を残せる可能性が示されています。ただし、ガイドラインによる整理を利用できるかどうかは個別に検討され、状況によっては法的整理(破産・清算)が適切な場合もあります。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では得意分野が異なるため、選択肢を比較する際は弁護士等の専門家にも相談することが大切です。
廃業を含めた道筋は自己破産しないで会社をたたむ方法で整理しています。

4つの方法の比較表
→ 横にスクロールできます
| 方法 | 向いている状況 | 主な相手 | 難易度の目安 | 経営者に残るもの |
|---|---|---|---|---|
| ①事業継続+ガイドライン申し入れ | 黒字基調で財務体質を整えられる会社 | 取引金融機関 | 中〜高(準備に時間がかかりやすい) | 経営権・事業・生活基盤 |
| ②事業承継・M&Aで見直し | 後継者や譲渡先が決まっている会社 | 金融機関・後継者・譲渡先 | 中(タイミング調整が必要) | 事業の継続・後継者の安心 |
| ③借換・制度融資の活用 | 業績が比較的安定している会社 | 金融機関・信用保証協会 | 中(審査に依存) | 資金繰りの柔軟性 |
| ④廃業型の保証債務整理 | 事業継続が難しくなった会社 | 中小企業活性化協議会等 | 中(手続きに専門知識が必要) | 生活再建の基盤 |
いずれの方法も、会社の状況を専門家とともに正確に把握するところから始まります。表はあくまで一般論としての目安であり、実際にはいくつかの方法を組み合わせて検討することもあります。
保証協会付き融資の連帯保証を解除する手続き
信用保証協会の保証付き融資で経営者の連帯保証を外したい場合、最初に確認したいのは「信用保証協会の保証」と「経営者個人の連帯保証」は別の契約上の問題だという点です。信用保証協会が会社の債務を保証していても、経営者の連帯保証が自動的に解除されるわけではありません。反対に、経営者保証を見直す余地があるかどうかも、信用保証協会という名称だけで決まると言い切れるほど単純ではありません。会社の財務内容、借入条件、資金使途、担保、返済状況などを踏まえて個別に検討されます。
まず金融機関へ確認する
手続きの入口は、通常、融資を受けている金融機関への確認です。経営者本人が「対象となる借入について連帯保証の解除を検討してほしい」と伝え、どの資料が必要か、借換を伴うのか、現在の契約を変更する形が考えられるのかを確認します。信用保証協会との手続きが必要になる場合も、金融機関を通じて進めることが一般的です。口頭で希望を伝えるだけでなく、対象借入、希望する変更、会社の改善状況を整理した説明資料を用意すると、協議の論点を共有しやすくなります。
銀行との協議に向けて、現状把握と資料整備から準備を進めましょう。資料をそろえる予定と、解除が完了する時期は分けて考える必要があります。まず借入一覧、保証契約の資料、直近の決算書と試算表、資金繰りの見通し、会社と経営者個人の資産・経理が分かれていることを示す資料をそろえます。そのうえで、経営者保証ガイドラインの考え方に照らし、財務基盤、情報開示、法人と個人の分離について説明できる状態を目指します。資料が足りない場合でも、現時点で用意できるものと追加提出の予定を分けて伝える方法があります。解除までに要する期間は、審査や契約変更、借換の有無などによって異なります。
回答は書面で確認する
連帯保証の解除は、相談を申し入れた時点では完了していません。金融機関や信用保証協会による検討を経て、契約変更や借換などの手続きが必要になることがあります。解除が認められる場合は、対象となる債務、解除の効力が生じる時点、変更後の条件を書面で確認してください。「担当者から前向きな説明を受けた」という段階と、契約上の連帯保証が外れた段階は区別して管理する必要があります。
希望どおりの回答にならない場合は、理由と不足している条件を経営者本人から確認し、改善後の再検討、保証を求めない融資への借換、事業承継やM&Aに伴う見直しなどを比較します。あさひ国際会計株式会社は、資料の整備、条件設計、金融機関に示す説明資料の作成を通じて、ご本人の協議を支える立場です。契約内容や保証債務の法的判断が必要なときは、弁護士等の専門家への依頼も検討してください。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では得意分野が異なり、状況によっては法的整理(破産・清算)が適切な場合もあります。
制度の考え方は、全国信用保証協会連合会や中小企業庁の情報も確認できます。焦りがあるときほど、解除の希望だけでなく、資金繰りや今後の事業方針を含めて手続きの順序を整理することが大切です。
赤字・債務超過でも連帯保証を解除できた事例
赤字や債務超過を理由に、連帯保証の解除をあきらめていないでしょうか。当社が支援して成約した案件には、債務超過の会社も含まれます。ここでは、実際の成約案件をもとに匿名の事例を紹介します。
なお、赤字と債務超過は異なる状態です。以下は債務超過が確認できた事例であり、営業損益の赤字まで示すものではありません。また、個別案件でガイドラインをどう適用したかは、公表できる情報に含まれていません。ガイドラインだけで解除できた事例と受け取らないようにしてください。
事例1:債務超過3,000万円規模の運送業
当社が支援して成約した案件では、次の規模の運送会社がありました。
- 売上は1億円台でした。
- 債務超過は3,000万円規模でした。
- 従業員は10名前後でした。
この会社は、債務超過の状態からM&Aの成約に至った例です。経営者の連帯保証についても、解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
この例から分かるのは、債務超過という理由だけでは出口を決められないことです。一方で、同じ売上や従業員数なら同様に進むという意味でもありません。買い手の判断や保証契約の内容は、会社ごとに異なります。自社と比べる際は、規模の近さだけで結論を出さないことが大切です。
事例2:債務超過5,000万円規模の会社
別の成約案件には、次のような財務状況の会社もありました。個社が推測されるのを避けるため、業種は公表していません。
- 売上は1億円前後でした。
- 債務超過は5,000万円規模でした。
- 借入は8,000万円規模でした。
当社が支援して成約したこの案件でも、連帯保証の解除まで確認しています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
借入が大きい会社でも、M&Aと保証の見直しを検討できる場合があります。ただし、この事例は債務超過額が解除の基準になることを示すものではありません。債務超過額と借入残高は、それぞれ別の数字です。相談では両方を分けて伝え、返済の見通しもあわせて整理しましょう。
事例を自社の検討にどう生かすか
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
成約した案件の結果は、相談を受けた会社すべての結果とは異なります。また、上記の情報だけでは、解除の決め手や個別の契約条件までは分かりません。事例は「自社にも検討の余地があるか」を考える材料としてご覧ください。
当社は、会社の譲渡と連帯保証の解除を見据えた条件設計を支援します。資料の整備や説明資料の作成を通じて、ご本人の協議を支える立場です。まずは借入と保証の状況を整理し、会社の今後とあわせて検討していきます。
信用保証協会付き融資の保証人は保証時・期中時・事業承継時でどう違うか
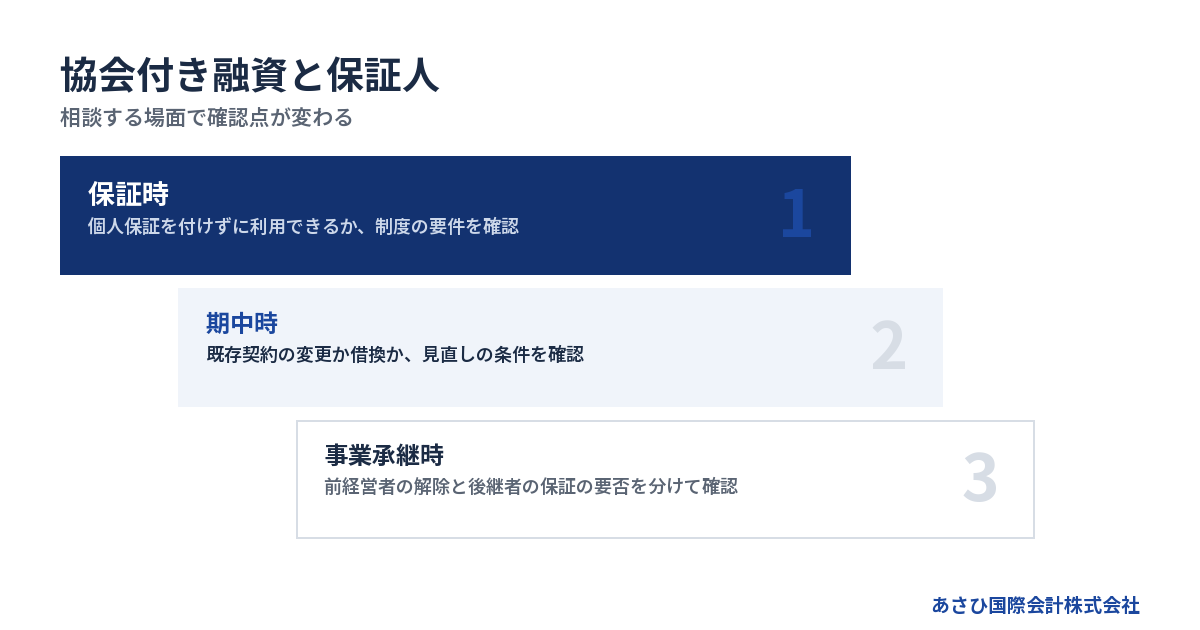
信用保証協会付き融資では、相談する場面を分けて考えることが大切です。新たに保証を受けるときと、返済中の保証を外すときでは、確認する基準が異なります。事業承継では、前経営者と後継者の保証を分けて検討する視点も必要です。
信用保証協会が付かないプロパー融資では、金融機関が保証の要否を判断します。協会付き融資は、金融機関に加えて信用保証協会の取り扱いも確認する必要があります。銀行から前向きな説明があっても、協会側の手続きまで済んだとは限りません。
保証時:これから個人保証を付けるかの判断
保証時は、新たな融資に信用保証協会の保証を付ける場面です。ここでは、経営者個人の保証を求めない取り扱いが可能かを確認します。
相談の土台になるのは、法人と個人の分離など、前述のガイドラインの考え方です。ただし、利用する保証制度によって要件が異なります。一般的な考え方を満たすことと、希望する制度を使えることは分けて確認してください。
経営者本人から金融機関へ、次の点を尋ねると論点が整理できます。
- 個人保証なしで検討できる制度はありますか。
- 利用要件と必要資料は何ですか。
- 保証料や融資条件はどう変わりますか。
新しい融資で個人保証が不要になっても、別の既存借入の保証まで消えるわけではありません。借入ごとに保証人の扱いを確認する必要があります。
期中時:返済中の保証を見直す判断
期中時は、すでに保証を付けて融資を受け、返済している場面です。新規融資の制度紹介を読んだだけでは、現在の保証を外せるかは判断できません。
確認したいのは、既存契約の変更として検討するのか、借換が必要なのかという点です。現在の財務内容に加え、融資を受けたときからの変化も整理します。法人と個人の分離を進めた場合は、その内容を説明できる資料を用意しましょう。
継続して返済していることだけで、解除が決まるわけではありません。どの基準で検討するのかを金融機関へ確認し、不足する条件を把握することが先決です。解除が難しい場合も、今後どのような改善が再検討につながるかを尋ねてみてください。
事業承継時:前経営者と後継者を分けて考える
事業承継では、前経営者の保証解除と、後継者の保証の要否を分けて確認します。代表者を変更しただけで、前経営者の保証が外れるとは限りません。また、後継者の保証が不要という回答だけでは、前経営者の解除を確認したことにはなりません。
関連する選択肢として、事業承継特別保証制度があります。ただし、承継の予定があるだけで利用できる制度ではありません。対象となる借入や会社の要件について、金融機関と信用保証協会に確認が必要です。
承継の準備では、引き継ぎの日程と保証の手続きをあわせて整理しましょう。誰の保証を、どの債務について見直すのかを明確にすると、確認漏れを防ぎやすくなります。
相談先には借入ごとの状況を伝える
まずは取引金融機関に、保証時・期中時・事業承継時のどの相談かを伝えてください。制度の取り扱いは、利用している信用保証協会にも確認できます。プロパー融資もある場合は、協会付き融資と分けて一覧にしておくと便利です。
制度の概要は、中小企業庁の経営者保証に関する情報も参考になります。一般的な制度説明を、自社の借入への適用可否と混同しないことが大切です。相談後は、対象の保証契約と必要な手続きを照らし合わせて確認しましょう。
よくある質問
保証人を外れるのに費用はかかりますか?
金融機関への申し入れ自体に手数料はかからないのが一般的です。ただし、財務状況の整理や交渉方針の検討を専門家に依頼する場合は、その分の費用が発生します。廃業型の整理など制度によっては、相談窓口が無料で利用できる場合もありますので、まずは無料相談などで状況を確認することをおすすめします。
金融機関に申し入れたら関係が悪くなりませんか?
経営者保証ガイドラインは、金融機関も尊重することが期待されている準則として位置づけられています。ガイドラインに沿った申し入れをすること自体が、関係悪化に直結するものではないとされています。とはいえ、伝え方や準備状況によって受け止められ方が変わることもあるため、専門家と一緒に進め方を整理してから申し入れる方が安心です。
どの方法が一番早いですか?
会社の財務状況や事業承継の有無によって変わるため、一概にはいえません。財務基盤が整っている会社は方法1や3が進めやすい一方、承継や譲渡の予定がある会社は方法2、事業継続が難しい会社は方法4が現実的な選択肢になりやすい傾向があります。どの方法が使えるかの見立ては、再生型M&Aと保証解除を専門とするあさひ国際会計の無料相談をご利用ください(秘密厳守)。
個人(賃貸・借金の保証人)の場合もこの方法が使えますか?
この記事で紹介した経営者保証ガイドラインは、あくまで会社の借入に対する経営者個人の保証を対象にしたものです。賃貸物件の保証人や、個人間の借金の連帯保証人については、対象となる制度や考え方が異なります。個人の保証に関するお悩みは、別の相談窓口や制度を確認する必要があります。
保証協会付き融資の連帯保証は、信用保証協会へ直接申し込めば解除できますか?
信用保証協会へ直接希望を伝えるだけで解除手続きが完了するとは限りません。まずは経営者本人が融資を受けている金融機関に対象借入と希望内容を伝え、必要書類や検討の流れを確認してください。解除の可否は会社の財務状況や契約条件などを踏まえて検討されるため、借入一覧、決算書、試算表、資金繰りの見通しなどを準備し、最終的な変更内容は書面で確認することが大切です。
債務超過で信用保証協会付き融資がある会社も、事例のように解除を目指せますか?
検討の余地はありますが、掲載事例の融資が協会付きかどうかは公表していません。そのため、事例だけで自社にも同じ方法が使えるとは判断できません。まずは借入ごとに協会保証の有無を整理してください。そのうえで、期中の見直しか事業承継に伴う相談かを金融機関に伝えます。解除には個別の検討が必要で、債務超過額が近い会社でも結論は異なります。
まとめ
連帯保証(経営者保証)を外す方法は、事業を続けながら整える方法、事業承継・M&Aで見直す方法、借換で切り替える方法、廃業・再生の場面で整理する方法の4つに大きく分けられます。どの方法が合っているかは、会社ごとの財務状況や今後の見通しによって変わるため、一人で判断せず専門家に相談しながら進めることをおすすめします。
あさひ国際会計株式会社は、赤字・債務超過企業の再生型M&Aと経営者保証(連帯保証)の解除支援を専門とし、年間60件以上のM&A仲介の成約実績があります。弁護士など専門家と連携し、経営者保証ガイドラインに基づく解除・整理を支援しています。相談は無料、秘密は厳守いたします。連帯保証のことで一人で悩まれている経営者の方は、まずはお電話でお気軽にお問い合わせください。
あさひ国際会計株式会社 03-5657-7496(平日9:00〜19:00)
他のM&A仲介会社に断られた案件や、「自己破産しかない」と言われた状況からのご相談も数多くお受けしています。メールでのご相談はお問い合わせフォームからどうぞ。
参考:全国銀行協会「経営者保証ガイドライン」(https://www.zenginkyo.or.jp/adr/sme/guideline/)、金融庁「経営者保証に依存しない融資慣行の確立に向けた施策等について」(https://www.fsa.go.jp/policy/hoshou_jirei/index.html)、全国信用保証協会連合会「事業承継をお考えの方」(https://www.zenshinhoren.or.jp/model-case/shokei/)、中小企業基盤整備機構「中小企業活性化協議会による支援」(https://www.chusho.meti.go.jp/keiei/saisei/index.html)
—
▶ 関連資料:『連帯保証について、相談前に整理しておくこと』(全11ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『破産で変わること、変わらないこと』(全14ページ)(無料)
▶ ほかの資料もあります:無料資料の一覧(全17冊)から、いまの状況に近いものを選べます。
次に読む
自社が対象になるかを知りたい方は、次にこちらをご覧ください。
あわせて読みたい
- 連帯保証人が精神的に辛いと感じたときに知っておきたい相談先
- 連帯保証の解除通知が届かないときの確認事項と経営者が取るべき対応
- 経営破綻とは何が起きた状態か|会社・事業・連帯保証を守る分岐点
- フランチャイズの違約金が払えない経営者へ|撤退・借入・連帯保証を整理
- 経営者連帯保証解除につなぐ契約確認と合意形成|借入が残っていても探れる道
あさひ国際会計株式会社は、中小企業庁の「M&A支援機関登録制度」に登録された支援機関です(登録支援機関による支援は、事業承継・M&A補助金(専門家活用枠)の補助対象とされています)。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
NHKスペシャル・週刊ダイヤモンドなどメディア掲載多数。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月14日