


目次
この記事の対象と結論
この記事は、会社借入の連帯保証人だった経営者が亡くなり、家族が保証責任を負うのか不安な方を対象にしています。
結論からいえば、連帯保証による債務は相続の対象になり得ます。ただし、「連帯保証人」という役職や肩書が、そのまま家族へ移るわけではありません。相続開始時点で存在する保証債務を中心に、相続人が責任を承継する可能性があるという意味です。
責任の有無や範囲は、保証契約の内容、借入残高、根保証の極度額、相続への対応によって変わります。会社の借入だけを見ても判断できません。
最初の30日は、資料を集めて専門家へ確認するための実務上の目安です。法的な期限ではありません。相続放棄や限定承認には、原則として相続の開始を知ったときから3か月という期間があります。早めに保証契約書と債務の全体像をそろえ、弁護士などの専門家へ確認することが先決です。
連帯保証人の地位はどのように相続されるのか
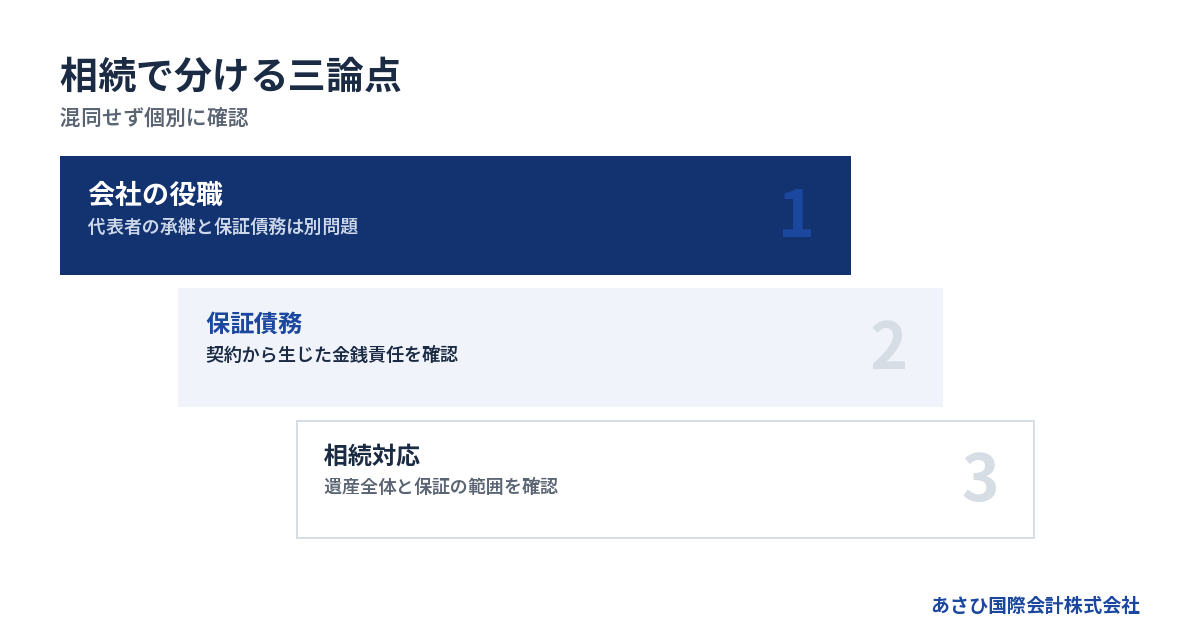
相続されるのは肩書ではなく金銭上の責任
「連帯保証人の地位が相続される」と聞くと、亡くなった経営者の代わりに、家族が新しい連帯保証人になるように感じるかもしれません。
実際に問題となるのは、連帯保証人という名称よりも、保証契約から生じた金銭上の責任です。亡くなった方が会社借入を連帯保証していた場合、その保証債務が相続財産の一部として扱われる可能性があります。
そのため、次の二つは分けて考える必要があります。
- 会社の代表者を誰が引き継ぐか
- 連帯保証債務を誰が相続するか
代表取締役に就任しなくても、相続への対応によっては保証債務を承継する可能性があります。反対に、会社の後継者になっただけで、亡くなった方の保証契約が自動的に書き換わるわけでもありません。
会社法上の役員の地位と、民法上の保証債務は別の問題です。最初にこの切り分けをおこなうと、家族内の役割分担も整理しやすくなります。
通常の保証と連帯保証では請求への対応が違う
民法446条では、保証人は主たる債務者が履行しないときに、履行する責任を負うとされています。保証契約は書面でなければ効力を生じません。電磁的記録も書面として扱われます。
通常の保証人には、一定の場合に次の権利があります。
- 先に会社へ請求するよう求める権利
- 先に会社財産へ執行するよう求める権利
前者が民法452条の催告の抗弁です。後者が民法453条の検索の抗弁にあたります。
一方、民法454条により、連帯保証人にはこれらの権利がありません。債権者は、主たる債務者である会社より先に、連帯保証人へ請求することもできます。
保証債務を相続した可能性がある家族に請求が届いたとき、「先に会社から回収してください」と伝えるだけでは足りないことがあります。通知を放置せず、契約と相続の両面から確認しなければなりません。
会社の借入が残っていれば請求の可能性も残る
会社の借入と連帯保証は、別々の契約関係です。会社が返済を続けている間は、相続人に直ちに支払いを求める動きがない場合もあります。
しかし、請求が来ていないことと、保証債務が存在しないことは同じではありません。会社の返済が止まった場合や、期限の利益に関する問題が生じた場合には、保証責任が現実化する可能性があります。
確認したいのは、相続発生日の借入残高だけではありません。
- 返済の遅れがあるか
- 今後の返済原資があるか
- 担保となっている資産があるか
- 保証協会付き融資か
- 複数の金融機関から借りているか
- 代表者個人の借入もあるか
会社が営業を続けていても、資金繰りが悪化しているなら、保証債務の問題を先送りしないほうが安全です。会社の事業価値が残っているうちに、廃業、法的整理、M&Aなどを比較する余地があります。
相続人の人数だけで責任範囲は決まらない
相続人が複数いる場合、誰が、どの債務を、どこまで負うのかが問題になります。家族間で「会社を継ぐ長男がすべて引き受ける」と話し合っても、その合意だけで債権者との関係まで整理できるとは限りません。
また、遺産の中に不動産や預貯金があっても、保証債務の額が分からなければ、相続全体の判断はできません。表面上は財産が多く見えても、会社借入の保証額がそれを上回る場合があります。
反対に、借入残高の全額を相続人が負担すると、その場で決まるわけでもありません。会社からの回収、担保の処分、保証契約の範囲などを確認する必要があるためです。
相続への対応には、単純承認だけでなく、相続放棄や限定承認という選択肢もあります。民法915条では、原則として、自己のために相続の開始があったことを知ったときから3か月以内に、承認または放棄を判断すると定められています。
どの選択肢が適するかは、遺産と保証債務の内容によって異なります。期間の数え方や必要な手続きも含め、弁護士へ早めに確認してください。
家族内の協議だけで結論を出さず、債権者との関係を含めて弁護士へ確認する必要があります。税務申告や財産評価については、税理士などとの連携も必要になります。
相続発生後の最初の30日を目安に確認したいこと
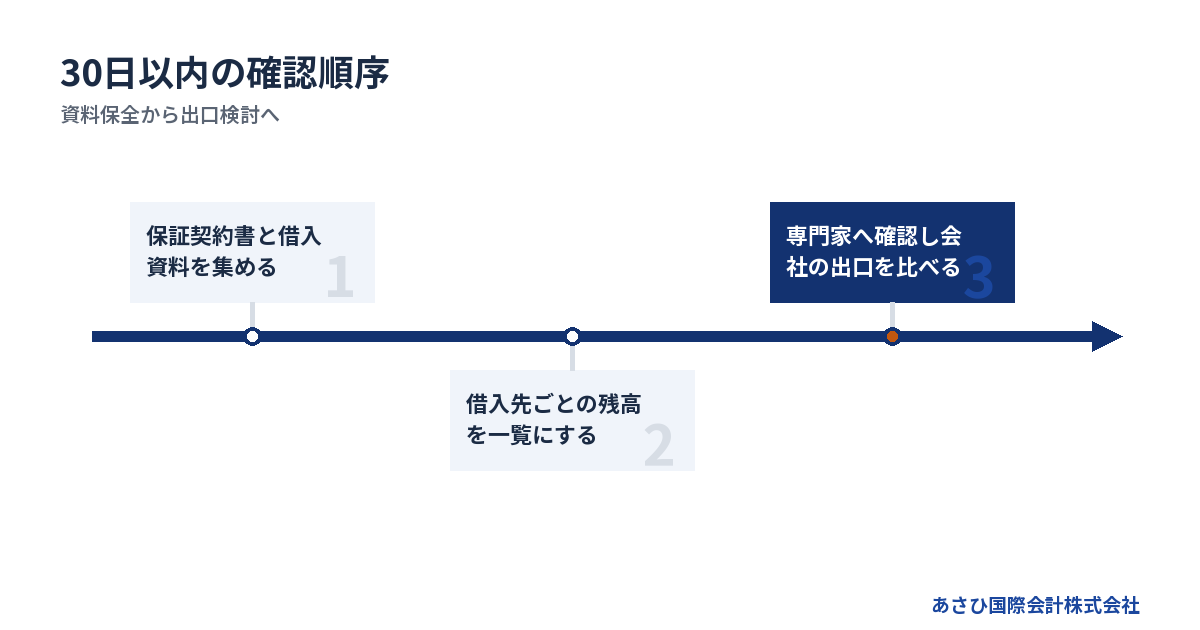
ここで示す30日は、法律上の期限ではありません。保証契約や会社の資金繰りを把握し、相続への対応を検討するための実務上の目安です。
相続放棄や限定承認については、民法915条の3か月という法定期間を別に意識する必要があります。30日を過ぎただけで、直ちに相続放棄ができなくなるという意味ではありません。
最初に保証契約書と借入資料を集める
保証契約は書面または電磁的記録が基本です。したがって、最初の作業は契約書の確認となります。
次の資料を探してください。
1. 金銭消費貸借契約書
2. 連帯保証契約書
3. 根保証契約書
4. 返済予定表
5. 借入残高が分かる通知
6. 担保設定に関する契約書
7. 直近の決算書と試算表
8. 会社の資金繰り表
契約書が見つからない場合は、その事実も専門家へ伝えます。「家に書類がないから保証もない」とは判断できません。会社、顧問税理士、金融機関側に資料が残っている可能性もあります。
亡くなった方の机や金庫だけでなく、会社の共有フォルダや会計資料も確認しましょう。電子契約を利用していた場合は、メールや契約サービスの記録も手がかりになります。
借入先ごとに一覧表を作る
借入が複数あると、家族は総額だけに目を向けがちです。しかし、保証の有無や契約内容は借入先ごとに異なる場合があります。
次のような表にすると、抜けを見つけやすくなります。
→ 横にスクロールできます
| 確認項目 | 借入A | 借入B | 借入C |
|---|---|---|---|
| 借入先 | 金融機関名 | 金融機関名 | 金融機関名 |
| 残高 | 資料で確認 | 資料で確認 | 資料で確認 |
| 保証形態 | 連帯保証 | 根保証 | 要確認 |
| 担保 | 不動産 | なし | 要確認 |
| 延滞 | あり・なし | あり・なし | 要確認 |
残高が不明なら、推測した数字を入れず「要確認」とします。個人名義のカード、事業用リース、親族間借入なども、会社借入とは分けて整理してください。
保証債務だけを見つけても、相続財産全体との比較ができなければ判断材料になりません。預貯金、不動産、株式、保険、未収金などの資産も同じ表で整理すると、弁護士への相談が進みやすくなります。
支払いや契約変更を急いで決めない
請求書や督促状が届くと、家族は不安から一部だけでも支払おうとすることがあります。会社を守るため、個人のお金を会社口座へ入れようと考える方もいます。
ただし、相続への対応を決める前の支払い、財産処分、契約変更には注意が必要です。どの行為が法的な判断へ影響するかは、個別事情によって異なります。
少なくとも、次の行動は専門家へ確認してから進めてください。
- 相続財産から借入を返す
- 遺産を売却して現金化する
- 新しい保証契約へ署名する
- 家族名義で会社へ貸し付ける
- 財産を親族間で移転する
- 届いた請求を無視する
何もしないことが安全という意味でもありません。期限がある手続きや回答が求められる通知もあるからです。
「払うか、放置するか」の二択にせず、資料を保全したうえで弁護士へ相談する。この順序が大切です。
会社の資金繰りも同時に確認する
連帯保証人の死亡は、相続だけの問題に見えます。しかし、亡くなった方が会社の代表者だった場合、会社運営にも大きな影響が出ます。
確認する対象は次のとおりです。
- 次回の給与支払日
- 借入金の返済日
- 税金や社会保険料の納期限
- 売掛金の入金予定
- 主要取引先との契約
- 代表者不在による決裁の停滞
会社の預金が減り続けているなら、相続の結論を待つ間にも選択肢が狭まります。新しい借入で時間を稼げるとは限りません。
事業を残せる可能性があるときは、後継者による継続だけでなく、第三者への承継も検討対象です。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
保証契約の種類で責任の範囲は変わる
個別保証では対象となる借入を特定する
特定の借入だけを保証する契約では、契約書に記載された主たる債務を確認します。借入日、金額、返済条件、保証人の表示などが主な確認項目です。
会社に複数の借入があっても、一つの保証契約がすべての借入を対象としているとは限りません。反対に、契約の更新や借換えにともない、別の保証書が作成されている場合もあります。
確認するときは、契約書を一枚だけ見て終わらせないことです。返済予定表や変更契約書と突き合わせ、現在の債務とのつながりを追います。
会社名や代表者名が旧表記のままでも、契約が失効していると即断はできません。契約変更の経緯を含め、弁護士に見てもらうのが適切です。
根保証では極度額を確認する
継続的な取引から生じる不特定の債務を保証する契約が根保証です。法人ではない個人が保証人となる根保証契約について、民法465条の2は極度額を定めるよう求めています。
極度額は、保証人が負う責任の上限を考えるうえで欠かせません。ただし、極度額と現在の請求額は同じとは限らないため、借入残高や契約上の対象債務も確認します。
契約書では、次の欄を見てください。
- 極度額
- 対象となる取引
- 契約日
- 元本確定期日
- 保証期間に関する記載
- 変更契約の有無
極度額の記載が見当たらない場合、その契約がどのように扱われるかは専門的な確認が必要です。家族だけで「無効だ」「全額を払う」と結論を出すのは避けましょう。
保証人の死亡で根保証の元本は確定する
民法465条の3は、個人貸金等根保証契約の元本確定期日について定めています。締結日から5年を超える元本確定期日の定めは効力を生じません。期日の定めがない場合は、締結日から3年を経過する日が元本確定期日です。
これに加えて、民法465条の4第1項3号は、保証人または主たる債務者が死亡したときを、個人貸金等根保証契約の元本確定事由としています。
亡くなった経営者がこの根保証の保証人だった場合、死亡によって元本が確定します。そのため、原則として、死亡日以降に会社が新たに負った借入まで相続人の保証責任に加わるわけではありません。
ただし、死亡前に発生していた対象債務についての保証責任は残る可能性があります。元本確定は、保証契約そのものが終了し、支払いの可能性もなくなるという意味ではないからです。
相続の場面では、次の点を区別します。
| 用語 | 確認する内容 |
|---|---|
| 極度額 | 保証責任の上限 |
| 借入残高 | 死亡時点の債務額 |
| 元本確定 | 対象債務の確定 |
| 保証解除 | 契約上の責任終了 |
「元本が確定したから支払いはない」と考えるのも、「極度額の全額を負う」と考えるのも早計です。死亡日、各借入の実行日、契約書、取引履歴を合わせて確認してください。
新たな保証契約への署名は別の判断になる
相続発生後、会社を引き継ぐ家族に対して、新しい保証契約の検討が示される場合があります。この契約は、亡くなった方の保証債務を相続する問題とは分けて考えなければなりません。
一度署名すると、新たな契約関係が生じる可能性があります。会社を継続したい気持ちが強くても、その場で署名する必要があるかは慎重に確認すべきです。
事業承継時の経営者保証については、全国銀行協会と日本商工会議所を共同事務局とする「経営者保証に関するガイドライン」の特則があります。特則では、前経営者と後継者の双方から二重に保証を求めないことが原則とされています。
ただし、前経営者の死亡後、相続が確定するまでの一時的な場合など、限定された例外も示されています。会社の財務状況や既存契約を踏まえ、個別に検討する必要があります。
会社を残すか整理するかで家族の負担も変わる
後継者が会社を続ける場合
会社に利益を生む事業があり、後継者もいるなら、事業継続を検討できます。ただし、会社を続ける意思だけで判断するのは危険です。
少なくとも、次の三つを確認します。
1. 本業から返済原資を生み出せるか
2. 後継者が経営を担えるか
3. 保証の扱いを整理できるか
会社の資金繰りが厳しい場合は、売上予測だけでなく、直近の入出金を基準にします。役員報酬を止めれば乗り切れるのか、借入返済を含めても現金が残るのかを見てください。
経営者保証に関するガイドラインは、経営者保証を求めない融資のための経営状況として、法人と経営者の関係の明確な区分・分離、財務基盤の強化、経営の透明性確保を挙げています。
相続発生後に後継者が会社を引き継ぐときも、会社と個人のお金を混ぜない体制が求められます。
廃業しても連帯保証が消えるわけではない
会社を解散すれば、保証責任もなくなると思われることがあります。しかし、会社の廃業と連帯保証の終了は別の問題です。
会社法471条では、株主総会の決議や破産手続開始の決定などが解散事由として定められています。通常の解散後は、会社法475条にもとづく清算へ進みます。
会社財産で債務を返しきれなければ、残った借入について連帯保証の問題が表面化する可能性があります。会社の登記を閉じるだけでは、保証契約まで消えるとは限りません。
廃業を検討するときは、次の金額を同じ表に置きます。
- 会社の現預金
- 売却できる資産
- 売掛金の回収見込み
- 退職金や解雇関連の支出
- 税金と社会保険料
- 金融機関への借入残高
- 個人保証の対象額
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
M&Aで事業と雇用を引き継ぐ場合
相続人が経営を継げなくても、会社に顧客、従業員、許認可、設備、技術が残っていれば、第三者承継を検討できる場合があります。
株式譲渡では法人格が変わらないため、会社の借入も会社に残ります。事業譲渡では、譲渡対象となる財産を選ぶことができます。ただし、どちらを選んでも連帯保証が自動的に外れるわけではありません。
中小M&Aガイドライン第3版では、経営者保証の解除または引継ぎを、最終契約で取り決める主要項目としています。正式な解除や移行は、金融機関等の判断が前提です。
当社が支援して成約した案件には、売上4,000万円規模の小規模な会社もあります。財務概要が残る9件では、およそ3分の2が債務超過でした。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
債務超過企業の譲渡については、債務超過の会社を買ってくれる会社の探し方も参考にしてください。
法的整理が適切な場合もある
事業価値が残っていない、資金繰りが止まっている、債務の全体像を管理できないといった場合には、法的整理が適切なこともあります。
破産法1条は、債務者の財産等の適正かつ公平な清算に加え、経済生活の再生の機会を確保することも目的に掲げています。破産は、経営者や家族を責めるための制度ではありません。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。どちらかを先に決めつけず、次の情報をもとに比較してください。
→ 横にスクロールできます
| 選択肢 | 主な判断材料 | 主な専門家 |
|---|---|---|
| 事業継続 | 収益・後継者 | 税理士等 |
| M&A | 事業価値・買い手 | M&A専門家 |
| 法的整理 | 資産・債務 | 弁護士 |
| 相続対応 | 遺産・保証債務 | 弁護士等 |
相続人個人の法的な判断は、弁護士などへ確認します。会社の財務や税務は税理士などが整理します。M&Aを検討するなら、赤字や債務超過、連帯保証を含む案件を扱う専門家へ相談する流れです。
家族と会社を守るための相談準備
相続と会社の資料を分けて持参する
相談時に資料が混ざっていると、個人の相続債務と会社債務を切り分けにくくなります。二つのファイルに分けてください。
相続関係のファイルには、次の資料を入れます。
- 遺言書に関する資料
- 相続人の関係が分かる資料
- 預貯金や不動産の資料
- 個人名義の借入資料
- 届いた請求書や通知
会社関係のファイルには、次の資料を入れます。
- 決算書と直近の試算表
- 借入契約書と保証契約書
- 借入返済予定表
- 資金繰り表
- 主要な契約書
- 株主と役員が分かる資料
すべてそろうまで相談を待つ必要はありません。不足資料を明記し、手元にある分から確認を始めます。
専門家ごとの役割を整理する
一人の専門家だけですべてを扱うとは限りません。相談内容に応じて役割を分けます。
弁護士は、保証債務の法的な範囲、相続への対応、債権者からの請求、法的整理などを扱います。税理士などは、相続財産や会社財務、税務上の整理を担います。
再生型M&Aの専門家は、会社に残る事業価値の把握、譲渡可能性の検討、買い手探索、条件設計などを扱います。
あさひ国際会計株式会社は、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人や相続人による協議を支えます。法的判断や代理交渉が必要な場面では、依頼者が委任する弁護士等との連携が前提です。
相談時に伝えるべき四つの事実
初回相談では、きれいな説明資料を作る必要はありません。次の四つを率直に伝えるほうが、状況を把握しやすくなります。
1. 連帯保証人が亡くなった日
2. 届いている請求や通知
3. 会社の預金と直近の支払予定
4. 家族が会社を継ぐ意思の有無
保証契約書が見つからない場合も、そのまま伝えてください。借入残高が分からないなら、不明と説明します。
家族の意見が割れているときも隠す必要はありません。「会社を残したい人」と「関わりたくない人」がいるなら、それぞれの立場を分けて整理します。
連帯保証と相続は、家族関係、会社経営、法的責任が重なる問題です。一つの結論を急ぐより、誰が何を判断するのかを決めることから始めましょう。
よくある質問
連帯保証人が死亡すると家族へすぐ請求が来ますか
すぐに請求が来るとは限りませんが、請求がないまま保証債務の問題が残る場合もあります。会社が返済を続けているか、保証契約がどの債務を対象としているかで状況は変わります。通知の有無だけで判断せず、契約書と借入残高を確認してください。
会社を継がない相続人にも保証責任が及びますか
会社を継ぐかどうかと、保証債務を相続するかどうかは別の問題です。役員や株主にならない家族にも、相続への対応によっては保証債務が関係する可能性があります。相続放棄や限定承認を含む選択肢には期間があるため、相続人の範囲、遺産の内容、保証契約をまとめ、弁護士へ個別に確認してください。
根保証の極度額まで全額を支払うことになりますか
極度額は保証責任の上限を示すものであり、その金額がそのまま請求額になるとは限りません。保証人の死亡により元本が確定するため、死亡後の新たな借入は原則として対象に加わりません。実際の借入残高、死亡前に生じた対象債務、会社や担保からの回収などを確認する必要があります。
M&Aをすれば相続した保証債務もなくなりますか
M&Aの成立だけで、保証債務が自動的になくなるわけではありません。経営者保証の解除や移行は、契約当事者間の取り決めに加え、金融機関等の判断が前提です。会社の事業価値、買い手の信用力、借入状況を踏まえた設計が求められます。
まとめ
連帯保証人が亡くなった場合、保証契約から生じた金銭上の責任は相続の対象になり得ます。ただし、亡くなった経営者の役職や肩書が、そのまま家族へ移るわけではありません。
個人貸金等根保証契約では、保証人または主たる債務者の死亡により元本が確定します。死亡後の新たな借入が保証対象へ加わるわけではありませんが、死亡前に生じていた保証債務は残る可能性があります。
相続発生後は、次の順序で進めてください。
1. 保証契約書と借入資料を保全する
2. 借入先ごとの残高と保証形態を整理する
3. 相続財産と会社財産を分けて把握する
4. 3か月の法定期間を意識して弁護士へ確認する
5. 会社の資金繰りと出口を検討する
会社を続ける、廃業する、M&Aで事業を引き継ぐ、法的整理を利用する。どの道が適しているかは、会社の事業価値と債務、相続人の意向によって異なります。
あさひ国際会計株式会社では、再生型M&Aと連帯保証の解除を見据えたスキームをご提案しています。相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。
平日の営業時間内にいただいたご連絡には、最短当日に対応します。相続と会社の問題が重なって整理できない段階でも、ご相談いただけます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”相続で分ける三論点”,”subtitle”:”混同せず個別に確認”,”after”:”## 連帯保証人の地位はどのように相続されるのか”,”items”:[[“1″,”会社の代表者”,”誰が経営を引き継ぐか確認”],[“2″,”保証債務”,”死亡時の責任範囲を確認”],[“3″,”相続への対応”,”放棄や限定承認も検討”]]},
{“type”:”steps”,”title”:”最初の確認順序”,”subtitle”:”3か月の期限も意識”,”after”:”## 相続発生後の最初の30日を目安に確認したいこと”,”items”:[“保証契約書と借入資料を集める”,”借入先ごとの保証内容を一覧化”,”支払い前に弁護士へ確認する”]}
]
—END FIGURES—
最終更新日: 2026年9月11日