


目次
この記事の対象と結論
「債務超過はどこを見るのか」と調べている方は、まず貸借対照表の「純資産の部」を確認してください。純資産合計がマイナスなら、帳簿上は債務超過です。
ただし、廃業するか、会社を譲るか、法的整理を検討するかは、純資産だけでは決められません。現預金がいつまで持つか、資産を現金化するといくらになるか、借入に連帯保証が付いているかを一緒に見ます。
30日以内に出口を考えるなら、確認する順番は次のとおりです。
1. 貸借対照表の純資産を見る
2. 現預金と直近の支払いを見る
3. 資産を現実の回収額に直す
4. 借入と連帯保証を対応させる
5. 廃業・法的整理・M&Aを比較する
債務超過は深刻なサインですが、それだけで自己破産に直結するわけではありません。事業に顧客、従業員、許認可、技術などの価値が残っていれば、譲渡を含む選択肢を検討できます。
債務超過は貸借対照表のどこを見るのか
最初に見るのは純資産合計
債務超過かどうかは、貸借対照表の右下にある「純資産合計」で確認します。
貸借対照表は、会社が持つ資産と、返済・支払いを要する負債を左右に並べたものです。基本的な関係は次のようになります。
> 純資産 = 資産合計 − 負債合計
資産合計より負債合計が多ければ、純資産はマイナスです。この状態が債務超過にあたります。
→ 横にスクロールできます
| 貸借対照表の状態 | 純資産 | 基本的な読み方 |
|---|---|---|
| 資産が負債より多い | プラス | 資産超過 |
| 資産と負債が同程度 | ほぼゼロ | 余力が小さい |
| 負債が資産より多い | マイナス | 債務超過 |
決算書の様式によっては、純資産合計の近くに「利益剰余金」や「繰越利益剰余金」があります。ここが大きなマイナスでも、資本金などを含めた純資産合計がプラスなら、帳簿上の債務超過ではありません。
反対に、利益剰余金だけを見て安心するのも危険です。最終的には純資産合計まで確認します。
債務超過の定義や赤字との違いは、債務超過とは?赤字との違い・判断方法と会社を残す選択肢を経営者向けに解説をご覧ください。
赤字と債務超過は同じではない
赤字は、一定期間の経営成績を示す損益計算書の問題です。債務超過は、決算日時点の財産状態を示す貸借対照表の問題です。
たとえば、今期が赤字でも、過去の利益が蓄積されていれば純資産はプラスのままです。一方、今期が黒字でも、過去の赤字が大きければ債務超過は残ります。
見る書類と意味を分けると、判断しやすくなります。
→ 横にスクロールできます
| 確認する書類 | 主に見る数字 | 分かること |
|---|---|---|
| 貸借対照表 | 純資産合計 | 債務超過か |
| 損益計算書 | 営業損益など | 稼ぐ力があるか |
| 資金繰り表 | 現預金残高 | 支払いが続くか |
この3つは、結論が異なることがあります。「債務超過だが営業は黒字」「資産超過だが現金がない」という状態もあり得るからです。
廃業を考えている経営者にとって、最も急ぐべき数字は現金です。債務超過額が小さくても、次の給与や返済ができなければ時間的な余裕は限られます。
仮払金や役員貸付金を含む資産の中身を見る
純資産合計を確認したら、貸借対照表の左側にある資産の中身を見ます。
帳簿に資産として載っていても、その金額で売却・回収できるとは限りません。とくに注意したい科目は次のとおりです。
- 長期間回収できていない売掛金
- 売れる見込みが低い在庫
- 使われていない機械や設備
- 回収が難しい役員貸付金
- 内容を説明できない仮払金
- 実質的な価値が下がった投資
仮払金や役員貸付金が多い会社では、帳簿上の純資産より実態が悪い場合があります。金融機関や買い手は、科目名だけでなく回収可能性まで確認します。
社長個人への貸付金があるなら、会社と個人の資金の流れも整理が必要です。連帯保証の問題を考える場面でも、法人と個人の財産がどこまで分かれているかが検討材料になります。
直近の試算表で現在地を確認する
前期決算の貸借対照表が資産超過でも、現在も同じとは限りません。決算後に赤字が続いていれば、すでに債務超過へ転じている可能性があります。
反対に、前期は債務超過でも、その後の利益で改善していることもあります。そのため、廃業やM&Aの判断では直近の試算表を使います。
月次試算表が作成されていない場合は、次の情報を集めて概算します。
- 現在の預金残高
- 未回収の売掛金
- 在庫と設備の概算価値
- 借入金の現在残高
- 未払いの税金や社会保険料
- 買掛金や未払給与
- 今後30日の入出金
決算書が古いこと自体を恥じる必要はありません。ただ、古い数字だけで会社の出口を決めると、資金が尽きる時期を読み違えるおそれがあります。
帳簿上の債務超過を実態に置き直す
売掛金は回収可能額と回収日を見る
売掛金は、請求書上の金額だけでなく、いつ、いくら回収できるかを確認します。
取引先が支払期日どおりに入金しているなら、現金に近い資産として考えやすくなります。一方、長期間動いていない売掛金や、相手先と争いがある売掛金は、額面どおりに扱いにくいでしょう。
確認する項目は次の3つです。
1. 請求先ごとの残高
2. 入金予定日
3. 回収遅延の有無
売掛金が多くても、給与日の後にしか入金されないなら、目先の支払いには使えません。債務超過の判定と資金繰りの判定を分ける理由がここにあります。
ファクタリングなどで早期に現金化している場合は、手数料だけでなく、その後の入金不足にも注意が必要です。翌月以降に入るはずだった売上代金を先に使うため、資金不足を先送りしている可能性があります。
在庫・設備・不動産は換金価値で考える
在庫や設備は、貸借対照表の金額と換金価値に差が出やすい資産です。
長く動いていない商品、型落ちした製品、特定の顧客向けにしか使えない材料は、帳簿価額を下回ることがあります。機械や車両も、簿価と中古市場の価格が一致するとは限りません。
一方、帳簿では価値が小さく見えても、事業の一部として引き継ぐなら評価されるものがあります。
- 継続受注のある取引関係
- 経験を持つ従業員
- 稼働中の設備や車両
- 事業に必要な許認可
- 立地や店舗の営業基盤
- 独自の技術や運営体制
廃業時の換金価値と、事業を続ける前提の価値は異なります。設備だけを個別に売るより、顧客や従業員と一体で譲るほうが、価値を説明しやすい場合もあります。
簿外債務と近い将来の支払いを加える
貸借対照表にまだ十分反映されていない支払いも確認します。
たとえば、未請求の外注費、退職にともなう支払い、解約に関連する費用、税金や社会保険料などです。訴訟や契約上の問題があれば、偶発債務として検討する必要もあります。
少なくとも、次の30日分は支払日ごとに並べます。
→ 横にスクロールできます
| 支払い項目 | 確認する内容 | 優先して見る点 |
|---|---|---|
| 給与 | 金額と支給日 | 遅延の有無 |
| 借入返済 | 元金と利息 | 約定返済日 |
| 税・社会保険 | 納期限 | 滞納状況 |
| 仕入・外注 | 支払サイト | 事業継続への影響 |
| 家賃・リース | 契約と支払日 | 解約条件 |
支払いの総額だけでは足りません。現預金が減る日と、売掛金が入る日を日付順に重ねることが大切です。
税金には、国税通則法46条の納税の猶予など、条件に応じた制度があります。申請や審査を経る制度であり、単に支払いを止めればよいものではありません。
実態純資産を概算する
資産と負債を現実的な金額に直したら、実態純資産を概算します。
> 実態純資産 = 回収・換金を見込む資産 − 実際に負担する負債
この計算は、精密な企業価値評価とは異なります。廃業した場合に何が残るかを早期に把握するための概算です。
たとえば、帳簿上は純資産がわずかにプラスでも、回収困難な売掛金や在庫を減額すると、実態では債務超過になることがあります。
逆に、帳簿上は債務超過でも、継続受注や人材を含む事業価値を買い手が評価すれば、M&Aの検討余地が残ります。
「純資産がマイナスだから価値がない」とは限りません。ただし、事業価値が負債をそのまま上回るとも限らないため、両者を分けて検討します。
資金繰りと連帯保証は別の表で確認する
現預金が尽きる日を計算する
廃業を考える段階では、債務超過額より先に、現預金がいつ尽きるかを確認します。
月末残高だけを見るのではなく、日ごとの入出金を並べてください。給与、借入返済、税金、社会保険料、大口仕入れの支払日が集中すると、月の途中で資金が不足する場合があります。
最低限、次の情報を資金繰り表に入れます。
1. 現在の預金残高
2. 入金予定と確度
3. 給与や仕入れの支払日
4. 借入返済日と返済額
5. 税金などの納期限
6. 一時的な支出の予定
資金が尽きる見込みが30日以内なら、月次決算の完成を待つより、概算で判断を始める必要があります。
新たな借入が見込める前提や、未確定の大型受注が入る前提だけで資金繰りを組むのは避けたいところです。「入金がなければどうなるか」という厳しいケースも作ります。
借入一覧と返済条件を一本化する
借入金は、貸借対照表の合計額だけでは判断できません。金融機関ごと、契約ごとに一覧へまとめます。
- 現在の借入残高
- 毎月の元金返済額
- 利息の支払額
- 最終返済日
- 担保の内容
- 保証協会の利用
- 経営者の連帯保証
- 返済条件の変更履歴
同じ借入残高でも、毎月の返済負担が大きい会社と、返済猶予を受けている会社では状況が違います。
借換えや追加融資を見込んでいる場合も、その実行が決まるまでは現金として扱わないほうが安全です。口頭での感触と、融資実行の確定は分けて考えます。
連帯保証は契約書の写しで確かめる
貸借対照表には、社長個人の連帯保証の範囲が表示されません。金銭消費貸借契約書、保証契約書、信用保証に関する書類などを確認します。
民法446条では、保証契約は書面でなければ効力を生じないとされています。電磁的記録も書面とみなされます。そのため、保証書類の写しをそろえることが出発点です。
また、通常の保証と連帯保証には違いがあります。連帯保証人には、民法452条の催告の抗弁と、453条の検索の抗弁がありません。会社より先に社長へ請求しないよう求められる仕組みではないのです。
確認したいのは、次の範囲です。
- どの債務を保証しているか
- 保証額の上限があるか
- 担保も提供しているか
- 配偶者などの保証があるか
- 変更契約が交わされているか
「会社を閉めれば保証も終わる」と考えるのは危険です。法人の借入と、経営者個人の保証責任は分けて整理します。
会社の資産と個人の資産を分ける
会社の預金、不動産、車両と、社長個人の財産を混ぜないようにします。
役員貸付金や役員借入金がある場合は、会社と社長のどちらが誰に支払う関係なのかを確認してください。社長が会社へ資金を入れているのか、会社から社長へ資金が流れているのかで意味が変わります。
個人資産については、次の資料を別にまとめます。
- 個人名義の預金
- 自宅などの不動産
- 住宅ローンの残高
- 保険の解約返戻金
- 個人名義の借入
- 保証契約の一覧
これは自己破産を前提にする作業ではありません。廃業、保証債務の整理、M&Aのどれを選ぶとしても、会社と個人の関係を把握するために使います。
廃業・法的整理・M&Aを数字で比較する
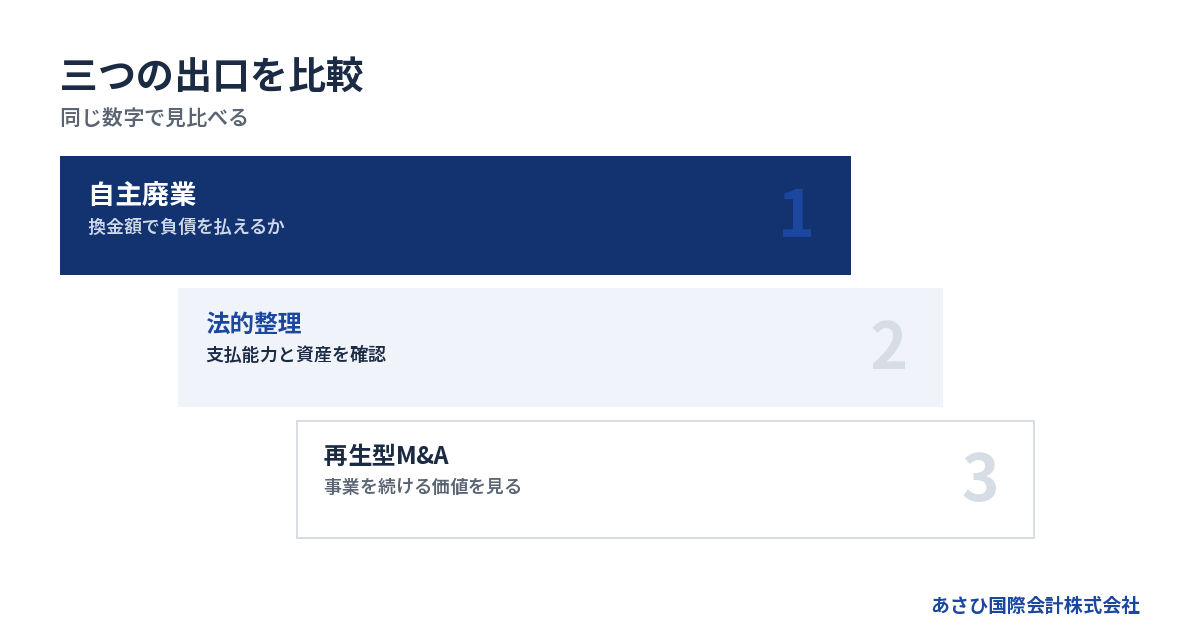
自主廃業は負債を払えるかが分岐点
自主廃業は、営業を止めれば終わる手続きではありません。会社を解散し、資産を換金し、債務を支払い、清算を進めます。
会社法471条では、株主総会の決議などが解散事由として定められています。解散後は、会社法475条に基づく清算が必要です。ただし、破産手続開始により解散した会社は、破産手続の中で処理されます。
自主廃業を検討しやすいのは、資産の換金や追加資金によって、負債と廃業費用をまかなえる見通しがある場合です。
見るべき数字は次のとおりです。
1. 資産の換金見込額
2. 借入・買掛金などの残高
3. 給与や退職に関する支払い
4. 税金・社会保険料
5. 解散・清算に必要な費用
6. 連帯保証が残る可能性
帳簿上は資産超過でも、換金すると不足することがあります。自主廃業の判断では、帳簿価額ではなく換金見込額が中心です。
法的整理は支払不能も含めて検討する
破産法15条では、債務者が支払不能にあるとき、裁判所が申立てにより破産手続開始を決定すると定めています。支払不能とは、弁済期にある債務を一般的・継続的に弁済できない状態です。
つまり、法人の破産は債務超過だけで決まるものではありません。純資産がプラスでも、現金がなく支払いを続けられない場合があります。
反対に、債務超過でも資金繰りが回り、改善計画に現実性があれば、直ちに破産へ進むとは限りません。
法的整理を検討する場面では、弁護士が申立てや法的判断を担います。会社の資産を一部だけ移したり、特定の相手だけに返済したりする前に、個別の助言を受けることが大切です。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあります。
再生型M&Aは事業価値を見る
M&Aでは、貸借対照表の純資産だけでなく、事業を続けた場合の価値が検討されます。
買い手が見る主な要素は、顧客基盤、従業員、技術、許認可、設備、営業地域、収益改善の余地などです。赤字や債務超過でも、買い手にとって取得する意味があれば検討対象になり得ます。
当社が支援して成約した案件のうち、財務概要が残る9件では、およそ3分の2が債務超過でした。債務超過額は3,000万円から6,000万円規模が中心です。
たとえば、運送業で売上1億円台、債務超過3,000万円規模、従業員10名前後の会社も含まれます。売上5億円規模に対して、借入が売上を上回る案件もありました。
これは、同じ条件なら成約するという意味ではありません。業種、取引先、従業員、資金繰り、買い手候補などによって結果は変わります。
売却価格や進め方は、債務超過の会社は売却できるか。価格と進め方をご覧ください。
3つの出口を同じ資料で比べる
廃業、法的整理、M&Aは、別々の資料で比較すると判断がぶれます。同じ資産・負債・資金繰りを基礎にして比べます。
→ 横にスクロールできます
| 選択肢 | 主に見る数字 | 残せる可能性 |
|---|---|---|
| 自主廃業 | 換金額と負債 | 残余財産 |
| 法的整理 | 支払能力と資産 | 生活再建の余地 |
| 再生型M&A | 事業価値と資金 | 雇用・取引・事業 |
自主廃業では、すべての負債を支払えるかが大きな分岐です。法的整理では、支払不能の状況や資産の扱いを確認します。M&Aでは、事業を引き継ぐ買い手がいるかを調べます。
選択肢を比べるときは、次の質問に答えられるようにしてください。
- 会社の現金はいつまで持つか
- 清算すると資産はいくらになるか
- 事業を続ければ何が残るか
- 従業員の雇用を引き継げるか
- 連帯保証はどう扱われるか
- 手続きに必要な資金を出せるか
債務超過の解消策を広く比べたい方は、債務超過の解消方法を比較する|利益改善・資本支援・M&Aの選び方もご覧ください。
連帯保証を残さないためにM&Aで見ること
株式譲渡でも保証は自動では外れない
株式譲渡では、会社の法人格が変わらないため、借入金などの債務は会社に残ります。株主や代表者が変わっても、金融機関との保証契約が自動的に消えるわけではありません。
中小企業庁「中小M&Aガイドライン第3版」では、経営者保証の解除や引継ぎを、株式譲渡・事業譲渡の双方で最終契約に取り決める主要項目としています。
ただし、正式な解除や移行は金融機関等の判断によります。M&A契約の当事者だけで決められるものではありません。
そのため、売買契約の金額だけでなく、次の事項を一体で確認します。
1. 誰が借入を引き継ぐか
2. 買い手に返済能力があるか
3. 保証解除をどう扱うか
4. 解除までの対応をどう定めるか
5. 解除されない場合をどう扱うか
経営者本人が金融機関と協議し、必要に応じて弁護士等の専門家へ依頼します。当社は、協議に必要な資料の整備や事業価値の説明資料の作成、M&Aの条件設計を担います。
事業譲渡でも債務の扱いは単純ではない
事業譲渡では、承継する資産や契約を選べます。会社に残る借入と、買い手へ移る事業を分けて設計できる点が特徴です。
ただし、「事業譲渡なら債務は移らない」と単純には考えられません。
会社法22条1項では、買い手が売り手の商号を引き続き使う場合、買い手も事業から生じた債務を弁済する責任を負うと定めています。同条2項には、責任を負わない旨の登記や通知に関する規定があります。
また、会社法23条の2には、残存債権者を害することを知って事業を譲渡した場合の規定があります。承継した財産の価額を限度に、買い手へ履行を請求できる場合があるのです。
債務を都合よく切り離せる仕組みではありません。売り手、買い手、金融機関などの関係を踏まえ、法務・税務・会計の確認が必要です。
買い手の信用力と契約条件を見る
連帯保証の解除を見据えるなら、買い手候補の提示価格だけで判断しないことが重要です。
M&A支援機関協会は、自主規制ルールを改正しました。2025年1月1日施行の広告・営業規程では、最終契約書の草案作成時に、経営者保証の解除を買い手へ義務付ける条文案を盛り込むことを定めています。買い手の資力についての調査義務も設けられました。
また、特定事業者リストは2024年10月1日に始まりました。M&A取引の実行日から60営業日以内に経営者保証が解除されない場合、買い手が掲載対象になり得る仕組みです。
制度が整備されても、個別案件の解除を約束するものではありません。買い手の財務内容、資金調達、過去の取引姿勢を確認し、契約と実行手順へ落とし込む必要があります。
成約と保証解除を別々のゴールにしない
M&Aのクロージングだけを急ぎ、保証の扱いを後回しにすると、元経営者に保証が残るおそれがあります。
これまで当社が支援して成約に至った案件では、いずれも連帯保証の解除まで見届けています。成約した案件で、保証が残ったままになった例はありません。
ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
連帯保証を含む案件では、次の完了条件を分けて管理します。
- 株式や事業の譲渡
- 譲渡代金の決済
- 代表者の変更
- 借入条件の確認
- 保証解除の正式手続き
- 担保や保証書類の確認
「会社が売れた」と「社長の保証が外れた」は、同じ意味ではありません。どの書類をもって完了とするかまで確認します。
30日以内に判断するための実務手順
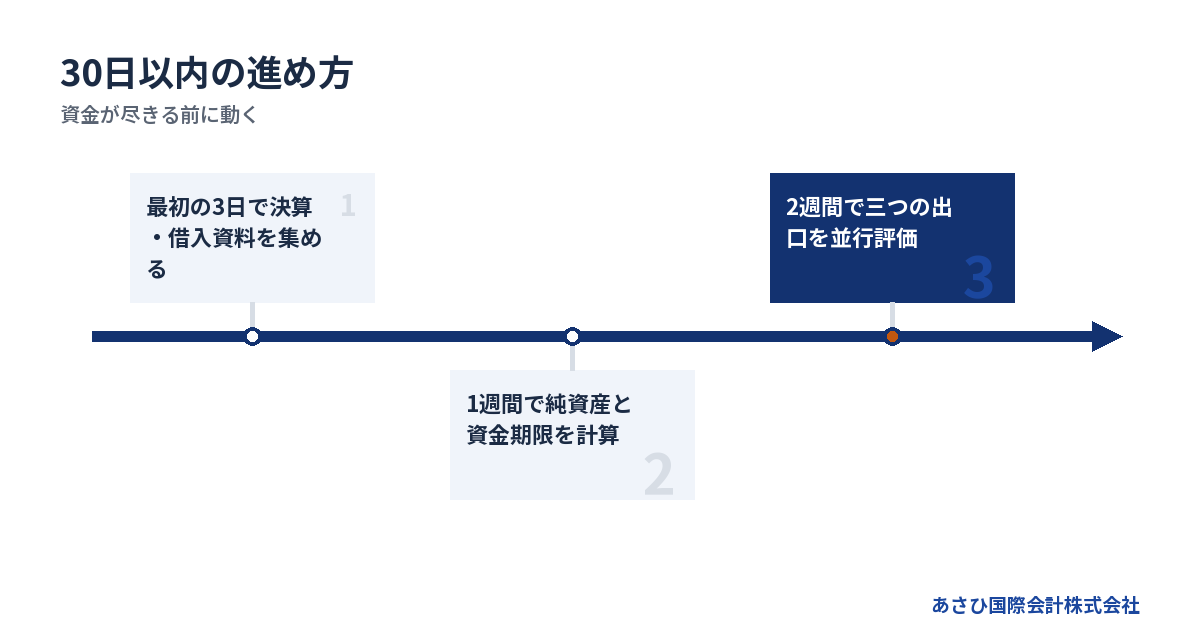
最初の3日で資料を集める
最初から整った資料を作る必要はありません。まず、会社の現状を再現できる資料を集めます。
- 直近3期の決算書
- 最新の試算表
- 預金通帳や入出金明細
- 借入金の返済予定表
- 金銭消費貸借契約書
- 保証契約書や担保資料
- 売掛金と買掛金の一覧
- 税・社会保険の納付状況
- 従業員と給与の一覧
- 主な契約と許認可資料
不足があっても、分かる範囲から着手できます。資料をそろえること自体が目的ではなく、現金が尽きる日と選択肢を見つけるための作業です。
代表者が一人で抱え込むと、通常業務と資料整理の両方が止まりやすくなります。経理担当者や顧問税理士に、必要な数字の抽出を依頼する方法もあります。
1週間以内に三つの数字を出す
資料が集まったら、次の三つを概算します。
1. 帳簿上の純資産
2. 資産を現実化した実態純資産
3. 現預金が不足する見込日
この三つが分かると、緊急度が見えてきます。
たとえば、実態純資産がマイナスでも、数か月分の資金があり、事業利益が改善しているなら、再建策を検討する時間があります。
一方、帳簿上は資産超過でも、次の給与が不足するなら、早い判断が必要です。債務超過額の大小だけで優先順位を決めないようにします。
数字は一つのケースに固定せず、次のように幅を持たせます。
- 売掛金を予定どおり回収できる場合
- 入金が遅れた場合
- 在庫や設備を低く評価した場合
- 事業譲渡の可能性を含める場合
見込みと事実を分けて記載すると、専門家や買い手へ説明しやすくなります。
2週間以内に選択肢を並行評価する
廃業だけを進めてからM&Aへ切り替えると、顧客や従業員が離れ、事業価値が下がることがあります。反対に、M&Aだけに期待して法的整理の準備が遅れることも避けたいところです。
そこで、初期段階では複数の出口を並行して評価します。
→ 横にスクロールできます
| 確認項目 | 廃業 | M&A |
|---|---|---|
| 資産評価 | 換金価値 | 継続価値 |
| 従業員 | 退職対応 | 雇用承継 |
| 取引先 | 契約終了 | 取引承継 |
| 連帯保証 | 残債を確認 | 解除を設計 |
法的整理については、弁護士が支払不能、資産処分、申立てなどを確認します。再生型M&Aでは、譲渡可能な事業、買い手候補、資金と時間を検討します。
どちらか一方へ早く決めるより、比較できる材料をそろえることが先です。ただし、資金が尽きる日が近いときは、検討期間を短く設定します。
30日を待たずに決断が必要な兆候
次の兆候がある場合は、30日かけて検討する前提を見直します。
- 給与の支払いが難しい
- 手形・小切手が不渡りになりそう
- 税や社会保険料の滞納が進んでいる
- 借入返済がすでに遅れている
- 主要取引先が契約終了を示した
- 経理資料や通帳を確認できない
- 重要な従業員が退職を予定している
支払いを独断で選別したり、会社資産を安く移したりする前に、専門家へ事実を伝えてください。資産処分の方法によっては、後の手続きに影響することがあります。
あさひ国際会計株式会社は、再生型M&Aの仲介と、連帯保証の解除を見据えたスキームのご提案をおこなっています。相談は無料で、着手金はありません。
報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。
赤字・債務超過案件は、おおむね2〜4週間で成約しています。相談から最短5日でクロージングした実績もあります。会社の状況や買い手候補によって期間は変わります。
平日の営業時間内のご連絡には、最短当日に対応します。まだ廃業かM&Aか決めていない段階でも、比較に必要な資料から整理できます。
よくある質問
純資産がマイナスなら会社は破産するのですか
純資産がマイナスでも、すぐに破産すると決まるわけではありません。債務超過は財産状態を示す数字であり、破産では支払不能の状況なども検討されます。現預金、今後の収益、資産の換金価値、事業価値を合わせて確認してください。
貸借対照表がない場合はどこを見ればよいですか
まず預金残高、売掛金、在庫、設備、借入残高、未払いの税・社会保険料を集めます。そこから資産と負債を概算できます。直近の返済予定や給与日も加え、現金が不足する時期を確認します。
債務超過でも買い手は見つかりますか
顧客、従業員、許認可、設備、技術などに継続価値があれば、買い手が検討する可能性があります。ただし、債務超過であれば同じ条件で売れるという意味ではありません。事業価値、資金繰り、引き継ぐ契約を個別に確認します。
M&Aをすれば連帯保証は外れますか
M&Aの成立だけで連帯保証が自動的に外れるわけではありません。金融機関の同意が前提となります。買い手の信用力、契約条件、金融機関へ示す資料、解除までの実行手順を一体で設計する必要があります。
まとめ
「債務超過はどこを見るのか」への最初の答えは、貸借対照表の純資産合計です。資産合計より負債合計が多く、純資産がマイナスなら帳簿上の債務超過です。
ただし、廃業・法的整理・M&Aの判断では、次の順番で確認します。
1. 直近の純資産合計
2. 資産の回収・換金可能額
3. 現預金が不足する時期
4. 借入と連帯保証の範囲
5. 事業を続けた場合の価値
6. 各選択肢で社長個人に残る負担
債務超過だけを見て廃業を決めると、残せた事業や雇用を失うことがあります。一方、M&Aの可能性だけに頼り、法的整理の検討を遅らせるのも適切とは限りません。
30日以内に判断するなら、数字を整えてから相談するのではなく、不足資料も含めて現在地を共有することが出発点です。資金が尽きる前であれば、比較できる選択肢を増やせる場合があります。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月2日