


目次
再生型M&Aとは、赤字でも会社と雇用を残すための選択肢です
資金繰りが厳しく、この先どうすればいいのか一人で抱え込んでいる経営者の方も多いのではないでしょうか。決算書の数字を見るたびに気が重くなる、そんな状態でも、会社を畳む以外の道は残っています。
再生型M&Aとは、赤字・債務超過など経営が厳しい状態にある会社の事業を、M&Aによって他の会社へ引き継ぎ、事業と雇用を残しながら会社と経営者の債務問題を整理していく手法です。買い手が現れるはずがないと思われがちですが、事業そのものに価値が残っていれば、赤字や債務超過であっても引き継ぎ先が見つかるケースは少なくありません。
この記事では、通常のM&Aとの違い、対象になりやすい会社の特徴、進め方、経営者保証(連帯保証)がどうなるのかまで、順番に見ていきます。

この記事は個別の論点です。M&Aの手順・税金・連帯保証の扱いはM&Aの総合ガイドで一覧にしています。
通常のM&Aとの違い
一般的にイメージされるM&Aは、黒字企業がより高く売却するために行うものです。再生型M&Aは出発点がまったく異なります。ここを混同すると検討自体が遅れてしまうため、まず違いを整理しておきます。
→ 横にスクロールできます
| 比較項目 | 通常のM&A | 再生型M&A |
|---|---|---|
| 対象企業の状態 | 黒字・安定経営が中心 | 赤字・債務超過を含む |
| 買い手が見る価値 | 収益性・成長性 | 許認可・技術・人材・取引先など事業の残存価値 |
| 価格の考え方 | 収益力に基づく企業価値評価 | 事業価値と債務整理のバランスで決まることが多い |
| 債務・連帯保証の扱い | 通常は大きな論点にならない | 債務と保証の扱いが重要な論点になる |
| 関係者調整の複雑さ | 売り手・買い手中心 | 金融機関・保証協会など関係者が多く複雑になりやすい |
このように、再生型M&Aでは「いくらで売れるか」よりも「事業と雇用をどう残すか」「経営者の債務をどう整理するか」が優先されるのが一般的です。
無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
どんな会社が対象になるか
「うちは赤字だから無理」と考える経営者は多いですが、事業そのものに価値が残っていれば対象になり得ます。実際に着目されやすいポイントは次のようなものです。
- 許認可:建設業・運送業・産業廃棄物処理業など、取得に時間と実績が必要な許認可を持っている
- 人材:特定の技能や資格を持つ従業員、長年の経験を積んだ職人などが在籍している
- 取引関係:既存の取引先・仕入先とのネットワークが構築されている
- 技術・ノウハウ:数字には表れにくい独自の製造技術や施工品質がある
これらは決算書の利益額だけでは測れない価値です。単年度の赤字や、資産より負債が多い債務超過の状態であっても、こうした事業の土台が残っていれば、買い手にとって引き継ぐ意味のある会社と映ることがあります。逆に、事業の中身がすでに立ち行かなくなっている場合は、M&Aより先に別の整理方法を検討したほうがよい場合もあります。
廃業を考えている経営者にとって再生型M&Aとは何か
廃業を考え始めると、会社を残すか、すべて終わらせるかの二択に見えがちです。しかし、会社の法人格をそのまま残せなくても、事業の一部を引き継げる場合があります。
再生型M&Aとは、会社の財務状態だけで判断する方法ではありません。買い手が活用できる事業価値を見つけ、承継の可能性を探る取り組みです。
廃業を決める前に分けて考えること
まず、「会社」と「事業」を分けて考えます。会社に過大な借入があっても、次のような資産は残っているかもしれません。
- 継続している取引
- 経験を積んだ従業員
- 事業に必要な設備
- 許認可や営業基盤
- 独自の技術やノウハウ
こうした価値を買い手が評価すれば、承継を検討できる余地があります。一方、資金繰りや事業の状態によっては、法的整理を含む別の方法が適する場合もあります。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理(破産・清算)が適切な場合もあるため、早い段階で選択肢を比較することが大切です。
法的な判断や手続きは、依頼した弁護士等の専門家が担います。当社は財務資料や説明資料を整え、条件設計をおこないます。そのうえで、経営者ご本人と専門家による協議を支えます。
再生型M&Aの事例から分かること
当社が支援して成約した再生型M&Aの事例には、債務超過の会社も含まれます。
たとえば、運送業で売上1億円台の会社です。債務超過は3,000万円規模で、従業員は10名前後でした。借入の大きさだけではなく、事業を動かす人材や営業基盤も含めて承継を検討しました。
製造業では、売上1億円規模で従業員数名という、小規模な会社の事例もあります。会社の規模だけで、再生型M&Aの可否が決まるわけではありません。
当社が支援して成約した案件でも、債務超過の会社は少なくありません。一方、純資産がプラスの会社も含まれます。債務超過は再生型M&Aの条件ではなく、検討を諦める理由とも言い切れません。
数ヶ月の余裕があるうちに確認したいこと
廃業まで数ヶ月を想定しているなら、決定前に資料をそろえておくと現状を把握しやすくなります。
- 直近の決算書と試算表
- 借入金と返済条件の一覧
- 資金繰りの見通し
- 経営者保証の契約書類
- 従業員と許認可の状況
- 主要な契約と取引の内容
買い手候補の探索や条件設計には時間がかかります。資金が尽きる直前では、比較できる方法が減るおそれがあります。
数ヶ月の支払いを賄える見通しがあれば、承継条件の比較に時間を使いやすくなります。買い手候補ごとに、雇用の方針や引継ぎの条件を確認しましょう。
一方、数週間以内の支払いに不足が見込まれるなら、直近の資金把握が優先です。手元資金と入金予定を、支払日ごとの必要額と照らし合わせてください。資料がすべてそろうのを待たず、不足額と期限を相談先へ共有しましょう。
何から手をつけるべきか分からないときは、まず資料の所在を確認してください。経営者が一人で結論を出す必要はありません。早めに状況を共有することで、M&Aと法的整理を含む出口を比較しやすくなります。
株式譲渡と事業譲渡の違い
再生型M&Aの手法は、大きく分けて株式譲渡と事業譲渡の2つがあります。

株式譲渡は、会社そのものの株式を買い手に引き継ぐ方法です。会社を丸ごと引き継ぐため、手続きは比較的シンプルですが、簿外債務など会社に付随するリスクも一緒に引き継がれる点に注意が必要です。
事業譲渡は、会社の中から事業(店舗・工場・契約・従業員など)だけを切り出して引き継ぐ方法です。不採算部門や過大な債務を会社側に残し、価値のある事業部分だけを買い手に引き継げるため、再生型M&Aでは事業譲渡が選ばれる場面も少なくありません。
当社では、法人格ごと承継する合理性があり、買い手が債務や契約関係を受け入れられる場合は、株式譲渡を検討します。一方、残したい事業を選び、承継しない債務や事業と切り分ける必要がある場合は、事業譲渡を検討します。
ただし、スキームは財務状態だけでは決められません。許認可や契約を引き継げるか、従業員の雇用をどう扱うかも確認します。税務や法務への影響を整理したうえで、個別の状況に合う方法を選びます。
いずれの方法でも、既存の借入がある金融機関との調整が伴うのが一般的です。この調整は当事者だけで進めるのは難しく、会計士や弁護士などの専門家と連携しながら進めていく流れになります。
経営者保証(連帯保証)はどうなるか
再生型M&Aを検討する経営者の多くが、最も気にかけているのがこの点ではないでしょうか。会社を引き継いでも、自分にかかっている連帯保証が消えなければ再出発は難しくなります。
この点については、全国銀行協会と日本商工会議所が共同事務局を務める「経営者保証に関するガイドライン」という枠組みが存在します。一定の要件を満たす場合、経営者保証の整理について金融機関との話し合いの土台として使えるとされています。金融庁からは、経営者保証に関する事例集が公表されています。
保証の扱いは、譲受側による保証の引継ぎなども含めて検討します。最終契約での取り決めだけで解除されるものではなく、金融機関等の判断が前提です。経営者本人が主体となり、必要に応じて依頼する弁護士等と協議を進めます。当社は資料の整備や条件設計で、ご本人の協議を支える立場です。
ガイドラインの活用も選択肢のひとつと考えられます。ただし、保証債務の整理には、会社側の法的整理か準則型私的整理の申立てなどの要件があります。適用の可否は、依頼する弁護士等の専門家と確認してください。状況によっては法的整理(破産・清算)が適切な場合もあります。
また、全国の都道府県には中小企業活性化協議会が設置されており、事業再生や廃業・再チャレンジに関わる公的機関として位置づけられています。信用保証協会でも、事業承継やM&Aの場面で経営者保証が不要になる保証制度が用意されている場合があります(全国信用保証協会連合会の事業承継支援参照)。
ガイドラインの活用方法は経営者保証ガイドラインのM&A活用法、廃業を含めた選択肢の比較は自己破産しないで会社をたたむ方法で詳しく解説しています。
保証がどこまで整理できるかは、会社の状況や金融機関との関係によって個別に変わってきます。早い段階で専門家に相談し、選択肢を確認しておくことが再出発への近道になります。
再生型M&Aを進める前に確認したい買い手と契約の条件
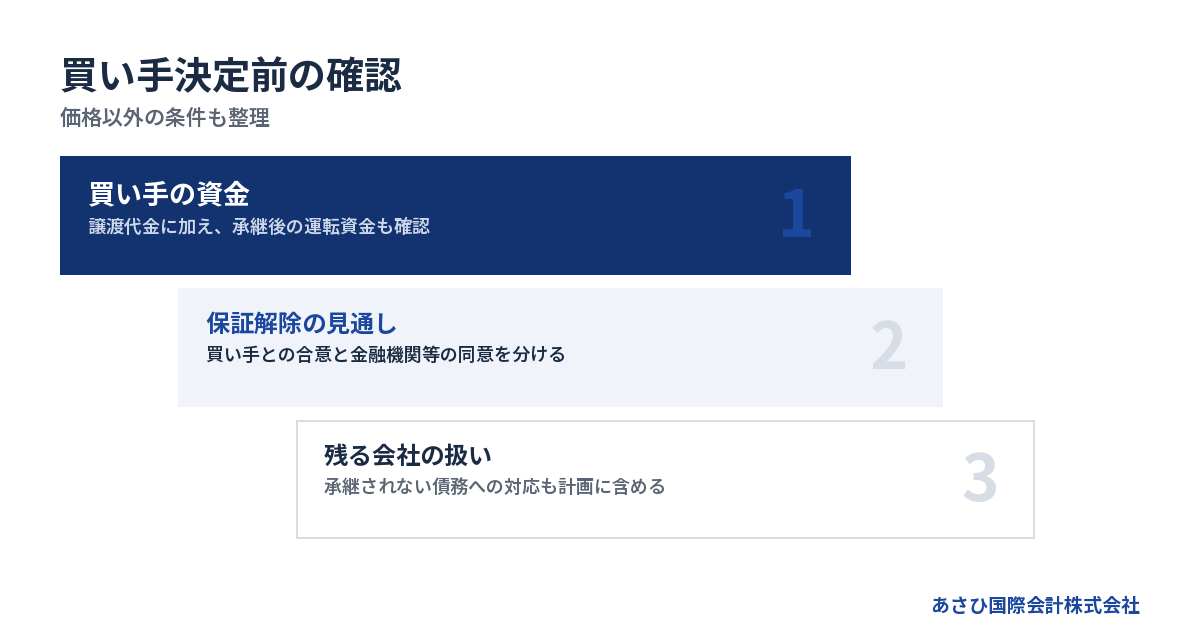
再生型M&Aでは、買い手候補が見つかった後の確認も大切です。譲渡価格だけで決めず、引き継いだ事業を続けられるかを見ていきましょう。会社の債務と経営者保証についても、別々に整理しておく必要があります。
買い手が事業を続けるための資金を確認する
買い手に確認したいのは、譲渡代金を支払う資力だけではありません。引き継いだ後の運転資金をどう用意するかも、検討したい点です。資金繰りが厳しい事業では、買収後の資金不足が承継の障害になりえます。
確認事項は、次のように分けると整理しやすくなります。
- 譲渡代金の支払原資を確認する。
- 承継後の運転資金の見通しを聞く。
- 雇用と取引を続ける方針を確認する。
- 事業を運営する責任者を確認する。
口頭で「引き継ぐ」と聞くだけでは、具体的な対応が見えにくいものです。買い手の説明と資金計画を照らし合わせ、契約条件の検討につなげましょう。売り手側も、資金不足の見込みを早めに共有することが望まれます。
譲渡契約の約束と保証解除の確認を分ける
再生型M&Aの契約で保証解除の対応を定めても、それだけで解除されるわけではありません。経営者保証の解除には、金融機関等の同意が前提となります。買い手との合意と、保証契約の扱いは分けて確認しましょう。
契約を検討する段階では、次の点が論点になります。
- 保証解除に向けた買い手の対応を定める。
- 対応の期限と進捗確認の方法を整理する。
- 解除に至らない場合の扱いを確認する。
資料は、まず保証契約書類と借入一覧を当社に共有してください。借入先ごとの保証の有無を整理するためです。次に買い手から資金計画などの資料を受け、支払原資と運転資金の裏付けを確認しましょう。その内容を踏まえ、当社が金融機関向けの説明資料を整えます。提出時期や内容は、経営者本人と依頼する専門家が確認する流れが考えられます。
契約内容の法的な確認は、依頼する弁護士等の専門家が担います。金融機関等との協議は、経営者本人が主体です。必要に応じて依頼する弁護士等が対応し、当社は説明資料の作成でご本人の協議を支えます。
状況によっては法的整理(破産・清算)が適切な場合もあります。保証の見通しが立たないときは、M&A以外の方法も含めた比較が必要でしょう。
事業譲渡では残る会社の扱いまで考える
事業譲渡を選ぶ場合は、承継する事業と残る会社の扱いを整理します。事業を譲っても、承継されない債務への対応が残ることがあります。譲渡代金の使い道も含め、譲渡後まで見通した計画が求められます。
また、事業譲渡だから買い手に債務の責任が及ばない、とも言い切れません。商号の継続使用などにより、買い手も責任を負う場合があります。債権者を害する譲渡も問題になりうるため、価格の根拠や手続きの確認が大切です。
事業を残す計画と、会社の債務を整理する計画を並べて検討しましょう。承継する範囲だけを先に決めると、残る課題を見落とすおそれがあります。
成約の速さと引継ぎの準備をあわせて見る
資金が限られる場面では、早く進めることにも意味があります。ただし、契約日だけを決めても、事業を引き継げるとは限りません。従業員への説明や主要契約の確認も、予定に含めておきましょう。
一般的なM&Aは半年以上かかると言われます。当社の赤字・債務超過案件では、おおむね2〜4週間が目安です。相談から最短5日でクロージングした実績もあります。ただし、資料の準備状況や関係者の判断により、期間は変わりえます。成約までの期間と保証解除の時期も、分けて確認してください。
当社は、財務資料の整備や条件設計を通じて検討を支えます。相談時には、直近の支払予定と手元資金を共有してください。残された時間を把握することで、買い手候補との検討事項を整理しやすくなります。
メリットと注意点
再生型M&Aには次のようなメリットがあるとされています。
- 事業を存続させることで、従業員の雇用を守れる可能性がある
- 取引先との関係を維持でき、地域経済への影響を抑えられる
- 経営者自身が過大な債務から離れ、再出発への道が開ける
一方で、注意しておきたい点もあります。
- 交渉や関係者調整にかかる期間は、案件によって大きく異なる
- 必ずしもすべての案件で買い手が見つかるとは限らない
- 事業譲渡・株式譲渡いずれの場合も、金融機関との調整が前提になる
いずれにしても、資金繰りに余力があるうちに動き出すほど、選べる手段は多くなります。この点は次のFAQでも触れます。
よくある質問
債務超過でも本当に売れますか?
事業そのものに許認可・人材・取引関係などの価値が残っていれば、債務超過であっても買い手が見つかるケースはあります。ただし価格は事業価値と債務の整理方針のバランスで決まることが多く、通常のM&Aのような高値売却を前提にしない点は理解しておく必要があります。
廃業や自己破産とどう違いますか?
廃業や自己破産は事業を終了させる選択肢ですが、再生型M&Aは事業自体を他社に引き継ぎ、存続させる点が大きく異なります。従業員の雇用や取引先との関係を維持できる可能性がある点も、廃業とは異なる特徴です。
従業員にはいつ伝えますか?
一般的に、M&Aの検討段階では秘密保持が徹底され、交渉がある程度まとまった段階で関係者に説明されることが多いとされています。早期に情報が広がると事業運営や取引先との関係に影響する場合があるため、専門家と相談しながら伝えるタイミングを見極めることが大切です。
どのタイミングで相談すべきですか?
資金繰りがまだ回っているうちに相談するほど、選べる手法や交渉の余地が広がります。資金がひっ迫してから動き出すと、時間的な制約で選択肢が狭まってしまう場合があります。再生型M&A専門のあさひ国際会計では「うちは売れるのかどうかだけ知りたい」という段階のご相談も無料で受け付けています。少しでも不安を感じた時点で、お気軽にご相談ください。
廃業を考えていても再生型M&Aを検討できますか?
廃業を決める前であれば、事業を引き継げる可能性を確認できます。赤字や債務超過だけで判断せず、人材や取引などの価値も整理します。ただし、状況によっては法的整理(破産・清算)が適切な場合もあります。弁護士等の専門家と役割を分け、複数の出口を比較することが大切です。
再生型M&Aで買い手が見つかったら、何を確認すべきですか?
譲渡代金の支払原資に加え、承継後の運転資金や雇用の方針を確認しましょう。経営者保証についても、買い手の対応と期限を整理することが大切です。買い手との合意だけで保証が解除されるわけではありません。金融機関等の同意を含め、実際の解除まで確認する必要があります。
まとめ
再生型M&Aは、赤字や債務超過であっても、事業と雇用を残しながら経営者自身の再出発を目指せる手法です。通常のM&Aとは前提が異なり、対象企業の状態も、価格の考え方も、関係者調整の複雑さも変わってきます。経営者保証は、最終契約での取り決めと金融機関等の判断を分けて確認します。ガイドラインの活用も選択肢のひとつですが、要件の確認が必要です。経営者本人と、必要に応じて依頼する弁護士等が協議を進めます。
あさひ国際会計株式会社は、赤字・債務超過企業の再生型M&Aと経営者保証(連帯保証)の解除支援を専門とする会計事務所です。年間60件以上のM&A仲介の成約実績があり、NHKスペシャルや週刊ダイヤモンド、物流ウィークリーなどのメディアにも取り上げられています。相談は無料で、秘密は厳守いたします。まずは現状を整理するところから、お気軽にお電話ください(03-5657-7496、平日9:00〜19:00)。
他のM&A仲介会社に断られた案件や、「自己破産しかない」と言われた状況からのご相談も数多くお受けしています。状況によっては法的整理(破産・清算)が適切な場合もありますので、まずは現状を伺ったうえで、その旨も率直にお伝えします。メールでのご相談はお問い合わせフォームからどうぞ。
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全20ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)
▶ ほかの資料もあります:無料資料の一覧(全17冊)から、いまの状況に近いものを選べます。
次に読む
自社が対象になるかを知りたい方は、次にこちらをご覧ください。
あわせて読みたい
- 再生型M&Aの費用相場|内訳と料金体系の考え方
- 事業再生とM&Aの違いとは?定義と比較でわかる選び方
- 債務超過の会社を買ってくれる会社の探し方
- 倒産とは、会社の支払いが続かなくなること|破産との違いと借入・保証の行方
- 倒産事例に学ぶ資金ショートの前兆と、大企業の破綻を自社の判断に生かす読み方
あさひ国際会計株式会社は、中小企業庁の「M&A支援機関登録制度」に登録された支援機関です(登録支援機関による支援は、事業承継・M&A補助金(専門家活用枠)の補助対象とされています)。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
NHKスペシャル・週刊ダイヤモンドなどメディア掲載多数。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月19日