


目次
この記事の対象と結論
会社をしばらく休眠させれば、廃業費用を避けられるのではないか。そう考えている一方で、借入や連帯保証、従業員、設備の扱いに迷っている経営者を対象にしています。
結論からいえば、会社の営業を止めても、支払いまで止まるとは限りません。税務申告、借入返済、社会保険、設備、契約の維持費などが残るためです。
休眠は、撤退までの時間を確保する選択肢にはなります。ただし、資金が減り続ける状態で先送りすると、廃業や事業譲渡に使えるお金まで失いかねません。まず90日分の資金を見える形にし、休眠、解散・清算、法的整理、M&Aを同じ表で比べる必要があります。
会社の休眠にかかる費用は何で決まるのか
「休眠」は会社を消す手続きではない
この記事では、経営者の意思で営業を止め、法人格を残す状態を「休眠」と呼びます。会社そのものがなくなるわけではありません。
会社法上の「休眠会社」は別の意味です。最後の登記から12年を経過した株式会社を指します。法務大臣の公告後、2か月以内に必要な届出や登記をしないと、解散したものとみなされることがあります。根拠は会社法472条です。
そのため、事業を止めておけば会社が自然に消える、という理解は適切ではありません。意図的な休業と、登記を長期間放置した休眠会社の整理は分けて考えます。
初期費用より毎月の固定費が問題になる
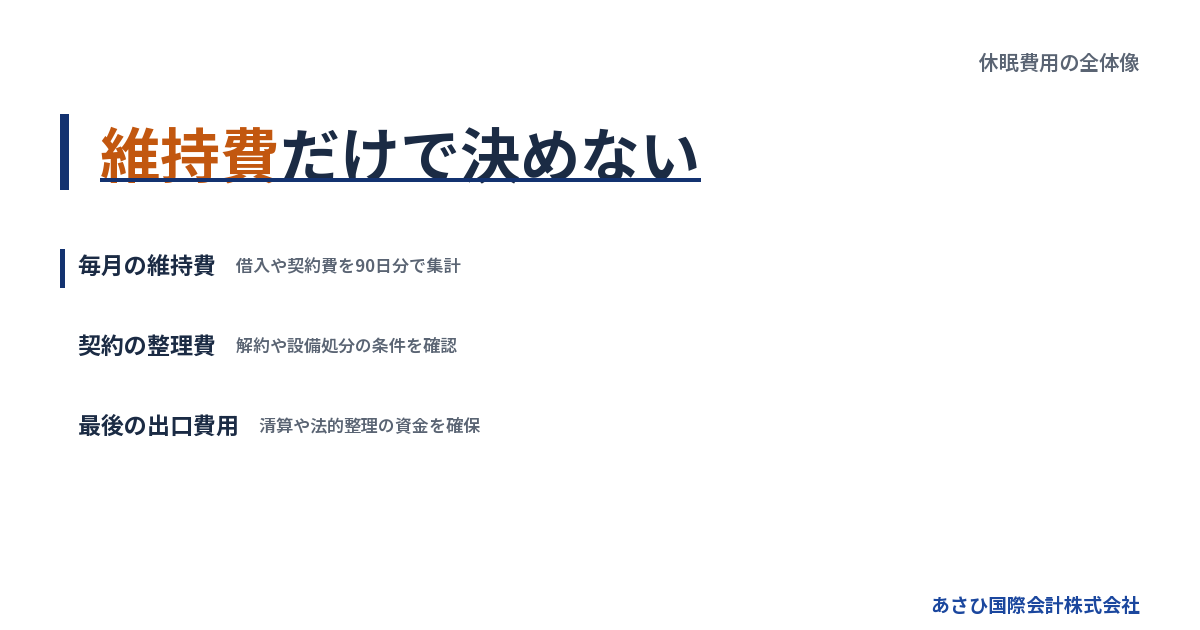
会社の休眠にかかる費用は、ひとつの手続料金で決まるものではありません。むしろ、営業停止後も残る固定費の合計が問題になります。
確認する費用は、次の5群です。
1. 税務申告や会計処理にかかる費用
2. 社会保険や従業員に関する支払い
3. 借入返済と連帯保証に関する負担
4. 賃料、リース、設備保管などの契約費
5. 将来の解散や破産に備える資金
売上が止まっても、これらが自動的に消えるわけではありません。月額だけを見るのではなく、90日間の累計額まで出してください。
休眠費用は「維持費+整理費」で見る
費用の見積りは、次の式で整理すると見落としを減らせます。
> 休眠に必要な資金
> = 休眠中の維持費 × 想定月数
> + 契約を止めるための費用
> + 従業員への支払い
> + 最終的な出口に必要な費用
たとえば設備を使わなくなっても、リース契約や保管場所が残れば支出は続きます。事務所を返す場合も、原状回復や残置物の処理条件を契約書で確認する必要があります。
休眠期間だけを見積もり、最後の解散・清算費用を残していないケースには注意が必要です。出口まで含めた資金表でなければ、実際の負担を把握できません。
まず作るべき費用一覧
次の表は、金額を入れる前の整理表です。各契約書や請求書を見ながら埋めてください。
→ 横にスクロールできます
| 費用区分 | 休眠後 | 確認資料 | 優先度 |
|---|---|---|---|
| 借入返済 | 残る可能性 | 返済予定表 | 高 |
| 給与・退職金 | 要整理 | 賃金台帳 | 高 |
| 社会保険 | 状況別 | 納付書 | 高 |
| 賃料・リース | 契約次第 | 契約書 | 高 |
| 税務申告 | 対応が必要 | 決算書 | 中 |
| 設備保管 | 状況次第 | 請求書 | 中 |
| 解散・清算 | 将来発生 | 登記資料 | 中 |
「使っていないから払わなくてよい」と考えず、契約が終了したかどうかで判定します。口頭の認識ではなく、書面を基準にしてください。
休眠しても残りやすい支払い
借入返済と連帯保証は別に残る
営業を止めても、会社の借入契約はそのまま残り得ます。返済予定日も、休眠を理由に当然には変更されません。
経営者が連帯保証人になっている場合、会社と個人を分けた確認が欠かせません。民法454条により、連帯保証人には催告の抗弁と検索の抗弁がありません。会社より先に請求しないでほしい、と当然に主張できる仕組みではないのです。
最初に、次の資料をそろえます。
- 金銭消費貸借契約書
- 保証契約書の写し
- 借入返済予定表
- 担保の設定資料
- 直近の返済状況
保証契約は書面でなければ効力を生じないと、民法446条に定められています。保証書の有無と内容の確認が出発点です。
休眠と連帯保証の関係は、詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
税務と会計の対応は消えない
売上がない会社でも、過去の取引や資産、負債は残ります。帳簿を閉じずに放置すると、会社の状態を説明する資料が失われていきます。
少なくとも、次の状態を区別してください。
- 営業を止めただけ
- 従業員がいなくなった
- 店舗や事務所を返した
- 資産を売却した
- 債務だけが残っている
- 解散を決議した
これらは同じではありません。休眠を選ぶとしても、預金残高、売掛金、在庫、設備、借入、未払金を継続して把握します。
税金を一時に納付できない場合には、制度上の選択肢があります。国税通則法46条2項には、事業の廃止・休止や著しい損失などを理由とする納税の猶予が定められています。申請に基づき、納付できないと認められる金額を限度として、1年以内の期間が対象です。
また、国税徴収法151条の2には換価の猶予があります。納期限から6か月以内の申請など、納税の猶予とは異なる要件があります。個別の適用は、税務を扱う専門家へ確認するのが安全です。
社会保険と従業員への支払いを先送りしない
従業員がいる会社は、休眠日だけを決めて終わりにはできません。給与、退職、社会保険、貸与品、未精算経費などを整理する必要があります。
賃金は、労働基準法24条により、通貨で労働者へ直接、その全額を支払うことが原則です。毎月1回以上、一定の期日を定めて支払うことも規定されています。
退職者から請求があった場合、労働基準法23条では7日以内の支払いが定められています。金額に争いがあっても、異議のない部分は対象です。
資金不足が見えているなら、給与支払日の直前まで待たないでください。従業員への説明時期や必要資金を、会社の出口と一緒に設計する必要があります。
未払賃金立替払制度もありますが、対象範囲と期間に条件があります。立替額は未払賃金総額の8割で、年齢別の上限も設けられています。賞与や解雇予告手当などは対象外です。会社側が制度の存在を理由に賃金原資を使い切ることは避けるべきです。
設備、物件、リースの費用は契約ごとに違う
工場、車両、店舗、事務所を抱える会社では、営業停止後も費用が残りやすくなります。
確認対象は次のとおりです。
- 不動産の賃貸借
- 車両や機械のリース
- 倉庫や駐車場
- 保守契約
- 通信やシステム
- 廃棄と原状回復
設備を売れば現金化できる場合もあります。ただし、担保設定や所有権留保があれば、会社だけの判断で処分できるとは限りません。
また、事業価値の中心が設備や許認可、人材にある会社では、急いで個別売却すると一体としての価値が失われることがあります。休眠前に、事業全体を引き継ぐ買い手がいるかを確認する意味は小さくありません。
休眠・廃業・法人破産・M&Aを費用で比べる
4つの選択肢は支払う目的が違う
費用の大小だけで選ぶと、連帯保証や従業員への影響を見落とします。それぞれ、何のためにお金を使うのかが違うからです。
→ 横にスクロールできます
| 選択肢 | 主な費用 | 法人格 | 借入の扱い |
|---|---|---|---|
| 休眠 | 維持費 | 残る | 残り得る |
| 解散・清算 | 登記・整理費 | 最終的に消滅 | 完済が前提 |
| 法人破産 | 裁判所・弁護士費 | 手続で処理 | 破産手続で処理 |
| M&A | 成約報酬 | 手法で異なる | 条件設計が必要 |
休眠は、費用を消す方法ではなく、判断を保留しながら法人を維持する選択です。売上再開の見込みがある場合には意味があります。
一方、再開の予定がなく、毎月赤字が増えるだけなら、休眠期間が長いほど選択肢が狭くなることがあります。
解散・清算には登記費用と債務完済が関わる
株式会社は、株主総会の特別決議により解散できます。解散後は清算に入り、債権者への公告や個別の催告などをおこないます。債権申出期間は2か月を下回れません。
登録免許税は、次の3つが法令で定められています。
- 解散の登記:3万円
- 清算人等の登記:9,000円
- 清算結了の登記:2,000円
合計は4万1,000円です。これとは別に、官報公告の実費や司法書士報酬などが生じます。
ただし、通常の清算は債務を支払える会社を前提とします。資産を売っても借入、未払金、税金などを払い切れないなら、登録免許税だけで廃業費用を見積もることはできません。
解散と清算の全体像は、廃業とM&Aの比較|メリット・デメリットと判断基準を解説もあわせてご覧ください。
法人破産は裁判所費用だけでは終わらない
法人が支払不能や債務超過にあり、任意の清算が難しい場合には、法人破産などの法的整理が検討対象になります。状況によっては法的整理が適切な場合もあります。
東京地方裁判所の令和8年1月1日版資料では、法人の自己破産の申立手数料は1,000円です。管財事件の自己破産申立事件では、予納金基準額が最低20万円で、法人1件あたり16,264円が加わります。予納郵券は4,950円です。
これは裁判所へ納める費用です。弁護士費用は別に必要となり、全国一律の報酬基準はありません。事案や依頼先により料金体系が変わります。
本人申立てや債権者申立てには別の基準があります。そのため、「法人破産は約20万円でできる」と一律に考えないでください。会社と経営者個人の手続きを両方検討する場合は、個人側の費用も分けて見積もります。
M&Aは廃業費用を事業価値に変えられる場合がある
休眠や廃業を考える会社でも、従業員、取引先、設備、許認可、技術などに価値が残っている場合があります。債務超過だけで譲渡の可能性がなくなるわけではありません。
当社が支援して成約した案件のうち、財務概要が残る9件では、およそ3分の2が債務超過でした。たとえば、運送業で売上1億円台、債務超過3,000万円規模、従業員10名前後の会社です。
売上4,000万円規模の小規模な会社も成約しています。会社の規模だけで判断せず、引き継げる事業価値があるかを確認します。
当社の報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。これは成功報酬が発生しないという意味ではなく、精算原資が譲渡代金であるという意味です。
債務超過企業の買い手探索については、債務超過の会社を買ってくれる会社の探し方をご覧ください。
90日以内に費用と出口を決める進め方
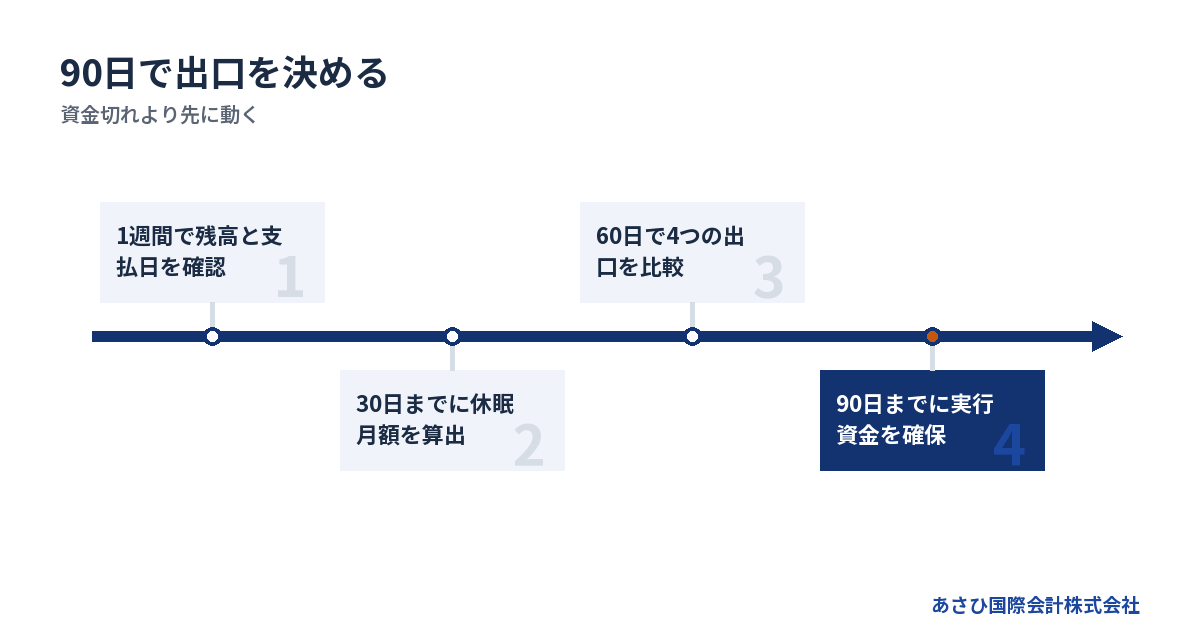
1〜7日目は現預金と支払日を並べる
最初の1週間では、精密な事業計画より資金の事実確認を優先します。
そろえる資料は次のとおりです。
1. すべての預金通帳
2. 90日分の支払予定
3. 借入返済予定表
4. 給与と社会保険の資料
5. 賃料とリースの契約書
6. 税金の納付書
7. 保証契約書
資金繰り表には、楽観的な売上予定を入れすぎないようにします。入金の確度が低いものは分けて表示してください。
この段階で見るのは、「いつ残高が足りなくなるか」です。支払先の優先順位を独断で変える前に、弁護士や税務を扱う専門家などへ確認する余地を残します。
8〜30日目は休眠中の月額を出す
次に、営業を止めた翌月から発生する費用を積み上げます。
月額費用は、次の3種類に分けると見やすくなります。
- 止められない費用
- 解約に時間がかかる費用
- すぐ止められる費用
解約違約金がある契約は、継続費との比較が必要です。すぐ解約する方が安いとは限りません。
同時に、休眠期間の上限も決めます。「資金がある間」では曖昧です。「3か月後に再開条件を満たさなければ、別の出口へ進む」といった判断日を置きます。
31〜60日目は4つの出口を同じ条件で比べる
休眠、解散・清算、法的整理、M&Aについて、それぞれの費用と影響を見積もります。
比較項目は次の6つです。
1. 90日後の現預金
2. 借入残高
3. 連帯保証の扱い
4. 従業員への影響
5. 設備と契約の処理
6. 経営者個人の必要資金
M&Aを比較に入れる場合、株式譲渡と事業譲渡の違いも確認します。株式譲渡では法人格が変わらず、会社の借入も会社に残ります。事業譲渡では対象資産を選べますが、許認可や契約の承継に個別対応が必要です。
どちらの手法でも、連帯保証が自動的に外れるわけではありません。最終的な解除や移行は金融機関等の判断によります。
61〜90日目は実行に必要な資金を残す
方針を決めても、実行費用が残っていなければ動けません。最後の30日では、次の資金を別枠で管理します。
- 従業員への支払い
- 専門家への費用
- 登記や裁判所への費用
- 設備や物件の整理費
- 経営者個人の当面の生活費
会社の口座残高をすべて通常返済に回した後で、廃業や破産の費用がないと気づくケースは避けたいところです。ただし、特定の支払先だけを優先してよいかは、個別事情によります。資金移動の前に法的な確認が必要です。
M&Aを選ぶ場合も、買い手候補との話があるだけでは完了ではありません。資料開示、条件調整、契約、クロージング、保証解除の確認までを工程に入れます。
連帯保証・従業員・設備を残したまま休眠しないために
連帯保証は会社の出口と同時に設計する
会社を休眠させても、経営者保証の問題は残り得ます。会社が返済を続けられなくなれば、経営者個人への請求につながる可能性があります。
M&Aでは、経営者保証の解除または移行の扱いを最終契約の主要項目として整理します。ただし、売り手と買い手の合意だけで保証契約が消えるものではありません。
M&A支援機関協会の自主規制ルールでは、2025年1月1日から、最終契約書の草案作成時に経営者保証の解除を譲受け事業者へ義務付ける条文案を盛り込むことが定められました。譲受け事業者の資力調査や、成立後のリスク説明も加えられています。
当社では、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。法的な対応が必要な場合は、依頼者が委任する弁護士等が担います。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
従業員への説明前に資金と工程を決める
従業員への説明が遅すぎると、給与や退職に必要な実務が間に合わなくなるおそれがあります。一方、方針が固まる前の説明は混乱につながることもあります。
先に整理する項目は次のとおりです。
- 給与の支払原資
- 退職時期の案
- 有給休暇の状況
- 貸与品と立替経費
- 事業承継時の雇用条件
M&Aで従業員の雇用を引き継ぐ場合も、手法や契約条件で扱いが変わります。「会社を売れば雇用もそのまま」と一括りにはできません。
従業員への責任を果たすためにも、現預金が尽きる前の判断が必要です。迷っている期間も、給与支払日は近づいてきます。
設備を売る前に事業全体の価値を確認する
資金を作るため、車両や機械を先に売りたいと考えることがあります。しかし、その設備が売上や許認可、人材と結びついているなら、事業全体の価値を下げる可能性があります。
次の順序で確認します。
1. 所有者と担保の有無を調べる
2. 単体の売却価格を把握する
3. 事業一体の価値を検討する
4. 維持費との比較をする
5. 売却後の事業継続性を見る
設備を残す費用と、売ることで失う事業価値を比べてください。休眠、清算、M&Aのどれを選ぶかで、適切な処分時期は変わります。
よくある質問
会社を休眠させれば費用はほとんどかかりませんか
営業を止めても、借入返済、税務申告、社会保険、賃料、リース、設備保管などが残る場合があります。休眠の届出だけで判断せず、90日分の維持費と、最終的な解散・清算などの整理費を合算してください。
休眠費用を払えない場合はどうなりますか
契約費用を払えなければ、滞納や契約解除につながる可能性があります。借入返済が止まれば、連帯保証人への請求も問題になります。税金や社会保険料には法令上の猶予等がありますが、要件や期限が異なります。資金が尽きてからではなく、支払予定を確認した段階で専門家へ相談することが大切です。
債務超過でも会社を休眠できますか
営業を止めることと、債務を整理できることは別問題です。債務超過の会社を休眠させても、借入や未払金は残り得ます。返済原資がなく、再開の見込みも乏しい場合は、法的整理やM&Aを含めて比較する必要があります。状況によっては法的整理が適切な場合もあります。
休眠とM&Aはどちらが安いですか
休眠は毎月の維持費が続く一方、M&Aは成約までの実務と成功報酬が関係します。当社では着手金を設けず、成約時に譲渡代金から成功報酬を精算するため、売り手の手元からの持ち出しは0円です。ただし、買い手が見つかるか、譲渡代金がいくらになるかは会社ごとに異なります。
まとめ
会社の休眠にかかる費用は、単発の手続料金では測れません。借入返済、税務、社会保険、従業員、物件、設備、契約を含む毎月の維持費が中心です。さらに、最後に解散・清算や法的整理へ進むなら、その実行資金も残す必要があります。
休眠が合いやすいのは、再開条件と期限が具体的で、その期間の維持費を確保できる場合です。再開の見込みが曖昧で、毎月資金が減る状態なら、休眠は問題の先送りになり得ます。
まず90日分の資金繰りを作り、次の4案を同じ条件で比べてください。
1. 法人格を残して休眠する
2. 債務を完済して解散・清算する
3. 法的整理で会社を処理する
4. M&Aで事業を引き継ぐ
借入の連帯保証がある場合は、会社だけでなく経営者個人の出口も同時に設計します。設備や従業員が残っているうちなら、事業として引き継げる余地も検討できます。
あさひ国際会計株式会社は、再生型M&Aと連帯保証の解除を見据えたスキームを扱っています。相談は無料で、平日の営業時間内のご連絡には最短当日に対応します。法人番号6010501044373は、国税庁の法人番号公表サイトでも確認できます。
あわせて読みたい
- 会社を畳む費用を分解|解散・清算・破産で変わる支出と払えない場合の出口
- 太陽光の廃棄費用積立制度を出口判断に生かす|撤去費と資金不足の見積り方
- フランチャイズ閉店にかかる違約金の全体像|払えない社長の費用試算と出口設計
- 債務超過とは何かを図解|貸借対照表の読み方と廃業・M&Aの分岐
- 太陽光の廃棄費用はいくらかを見積もる、撤去総額と借入が残る撤退の収支
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月15日