


目次
この記事の対象と結論
フランチャイズ店舗の閉店を考えているものの、違約金や借入、リース残債を合計すると支払えないかもしれない。さらに、経営者保証があるため、会社を閉じた後の生活まで不安になっている経営者に向けた記事です。
結論からいうと、違約金だけを見て閉店の可否を決めるのは早計です。まず契約書から請求項目を分解し、閉店日ごとの下限額と上限額を試算します。そのうえで、閉店、事業譲渡、株式譲渡、法的整理を同じ表に並べる必要があります。
本部から請求書が届いてからでは、選択肢が狭くなるおそれがあります。30日以内に資金が尽きそうなら、今週中に契約書と資金繰りを整理してください。こうした相談をする経営者は珍しくありません。恥ずかしさや孤立感を抱えたまま、一人で結論を出す必要はないのです。
フランチャイズ閉店にかかる違約金は何で決まるのか
最初に確認するのは中途解約条項
フランチャイズ閉店にかかる違約金は、業種名だけでは見積もれません。出発点になるのは、加盟時に締結した契約書です。
契約書では、次の箇所を探します。
- 契約期間と更新日
- 中途解約の条件
- 解約通知の期限
- 違約金の計算式
- 閉店後の義務
- 連帯保証人の責任
- 管轄裁判所などの条項
「閉店すれば契約も終わる」とは限りません。店舗の営業を止めても、契約上の解約手続きが終わっていなければ、ロイヤリティなどの請求が続く可能性があります。
反対に、契約期間が残っていても、契約書に定められた解約手続きを踏むことで終了できる場合があります。正確な判断には契約書の全文が必要です。
契約書だけでなく、覚書、更新合意書、メールで届いた条件変更も確認します。後から結んだ合意が、当初の契約内容を変更していることがあるためです。
違約金は固定額とは限らない
違約金の定め方には、いくつかの形があります。契約書に固定額が書かれている場合もあれば、残存期間やロイヤリティを基準に計算する場合もあります。
たとえば、次のような記載です。
- 契約書に定めた金額
- 残存期間分を基準に算定
- 月額ロイヤリティを基準に算定
- 研修費などの返還
- 値引き分などの返還
- 損害額を別途請求
同じブランドの加盟店でも、契約時期や個別の覚書により条件が異なることがあります。本部のウェブサイトや他店の経験談だけでは、自社の金額を確定できません。
契約書の文言が不明確な場合や、請求の根拠に疑問がある場合は、弁護士による法的な確認が必要です。契約の有効性や請求範囲を判断し、本部との交渉を担うのも弁護士の領域となります。
違約金以外の閉店費用が重なる
資金繰りを圧迫するのは、違約金だけではありません。閉店にともなう支出を一つの表に集めないと、必要資金を少なく見積もってしまいます。
→ 横にスクロールできます
| 費用区分 | 主な内容 | 確認資料 |
|---|---|---|
| 本部関連 | 違約金・精算金 | FC契約書 |
| 店舗関連 | 賃料・原状回復 | 賃貸借契約 |
| 設備関連 | リース残債 | リース契約 |
| 人員関連 | 給与・退職対応 | 賃金台帳 |
このほか、仕入代金、税金、社会保険料、借入返済も資金繰りに影響します。在庫を返品できるのか、指定設備を撤去するのかも確認事項です。
店舗物件については、フランチャイズ契約と賃貸借契約が別になっていることがあります。本部との契約が終わっても、貸主に対する賃料や原状回復義務が残るかもしれません。
リースも同様です。店を閉めたことだけを理由に、契約が消えるわけではありません。解約条件、残存期間、返却費用を契約ごとに整理します。
連帯保証の範囲は契約ごとに確認する
経営者が連帯保証人になっている契約は、一つとは限りません。
確認したい契約は次のとおりです。
1. フランチャイズ契約
2. 金融機関からの借入
3. 店舗の賃貸借契約
4. 設備などのリース契約
5. 仕入れや決済の契約
民法446条では、保証契約は書面でなければ効力を生じないとされています。電磁的記録も書面とみなされます。まず保証書や契約書の写しを集めることが出発点です。
さらに、連帯保証人には、通常の保証人に認められる催告の抗弁と検索の抗弁がありません。民法454条に定められた違いです。そのため、会社が支払えないときに経営者へ請求が及ぶ可能性があります。
「会社を閉めれば保証も終わる」と考えるのは危険です。詳しくは廃業したら連帯保証はどうなるのかをご覧ください。
無料お役立ち資料
『会社をたたむのに、いくらかかるか』
破産・自主廃業・事業譲渡で、費用の中身と「誰の財布から出るか」がどう違うのか。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
閉店費用を下限と上限で見積もる
一つの金額ではなく三つのケースを作る
この段階で必要なのは、きれいな一つの数字ではありません。支出の幅を見えるようにすることです。
次の三つに分けてください。
- 下限:確定済みの支出
- 基準:契約どおりの支出
- 上限:追加請求を含む支出
下限には、すでに請求書があり、支払義務に争いがないものを入れます。基準には、契約書の計算式による違約金や原状回復費の見込額を加えます。
上限では、在庫処分、設備撤去、専門家費用なども検討します。ただし、根拠のない金額を入れると判断を誤ります。未確定の項目は、金額と根拠を分けて記録してください。
違約金の免除や減額を前提にして資金を組むのも避けたいところです。法的な主張や交渉余地があっても、その結果が決まる前は、契約上の請求額を資金繰りに入れておくほうが安全です。
閉店日を変えた複数の試算を作る
閉店費用は、閉店日によって変わります。早く閉めれば営業赤字を止められる一方、解約予告期間の不足による支出が増えるかもしれません。
逆に、通知期限まで営業を続けると違約金が抑えられても、赤字や人件費が積み上がることがあります。比べるべきなのは、違約金の額だけではありません。
試算は次の式で整理できます。
> 閉店までの営業損失
> +フランチャイズ契約の精算額
> +物件・設備・雇用の終了費用
> +借入などの返済資金
> -在庫や設備の換価見込額
閉店日を複数置き、それぞれ同じ計算をします。いつ閉めると資金流出がもっとも抑えられるかが見えやすくなります。
売上が入っていても、現金が減り続ける店舗はあります。損益計算書だけでなく、日付入りの資金繰り表で確認してください。
本部からの預り金や未精算金も照合する
本部との間にある債権と債務を、両方向から確認します。経営者側が支払う項目だけを並べると、精算額を過大に見積もるおそれがあります。
確認する資料は次のとおりです。
- 加盟保証金の明細
- 売上送金の明細
- ロイヤリティの計算書
- 販促費などの精算書
- 商品返品の条件
- 本部からの貸与品一覧
保証金がどの条件で返還されるかは、契約書によります。未払いロイヤリティなどと相殺する定めが置かれている場合もあります。
売上金を本部が回収し、後日加盟店へ送金する仕組みなら、入金予定日も資金繰りに反映します。閉店後の精算時期が遅いと、手元資金が先に尽きることもあるためです。
個人の生活費を会社資金と分ける
経営者保証があると、会社の資金と個人の生活が一体に見えてしまいます。しかし、試算では分けて扱う必要があります。
一覧にするのは次の三つです。
1. 会社名義の現預金と資産
2. 経営者個人の資産と債務
3. 経営者が保証する会社債務
会社へ入れた経営者貸付金や、会社から借りている役員貸付金も確認します。家族名義の資産を当然に会社の支払いへ使えると考えず、所有関係を整理してください。
生活費まで店舗の赤字補填に使い続けると、閉店後の住居や再就職の準備が難しくなります。会社を守るための資金投入と、経営者本人の生活を守る資金は、同じ判断にしないことが重要です。
閉店と譲渡の費用差については、廃業とM&Aの比較も参考にしてください。
違約金を払えない場合に起こりうること
請求を放置すると会社と保証人に影響する
違約金を期日までに払えない場合でも、請求書を隠して営業を続けるだけでは状況は改善しません。契約に連帯保証があれば、経営者個人へ請求が及ぶ可能性もあります。
まず確認するのは、次の内容です。
- 請求者は誰か
- 請求の根拠条項は何か
- 計算過程が示されているか
- 支払期限はいつか
- 連帯保証の対象か
請求額に疑問があっても、経営者だけで「払わなくてよい」と結論づけるのは避けたいところです。契約の解釈や損害賠償の範囲は、弁護士へ確認する事項です。
一方、請求額が妥当でも、手元資金が足りないことはあります。その場合は法的な論点と資金不足を分けます。支払能力を示す資金繰り表がなければ、現実的な方針を立てにくくなるためです。
借入とリース残債は別に残りうる
本部との違約金を精算しても、金融機関の借入やリース契約が終わるとは限りません。債権者と契約がそれぞれ異なるからです。
とくに注意したいのは、閉店によって店舗売上がなくなるのに、毎月の返済だけが残る状態です。違約金を全額支払うことで現預金が減り、その後の借入返済が止まる可能性もあります。
支払いの優先順位を経営者だけで決めると、後の手続きに影響することがあります。資金が不足している場面では、弁護士や会計の専門家へ資料を見せたうえで判断してください。
また、新しい借入で違約金だけを払えば解決するとも限りません。閉店後に返済原資がないなら、債務全体の出口を同時に設計する必要があります。
税金や社会保険料も資金繰りに含める
閉店時には、税金や社会保険料が未払いになっていることがあります。これらを除外した資金計画では、実際の不足額を把握できません。
国税通則法46条2項には、事業の廃止や著しい損失などがあり、国税を一時に納付できないと認められる場合の納税の猶予が定められています。申請に基づき、納付できない金額を限度として1年以内の猶予が検討される制度です。
また、国税徴収法151条の2には、申請による換価の猶予があります。納期限から6月以内の申請など、定められた条件があります。納税の猶予とは別の制度です。
制度の適用は個別の状況で変わります。税金を後回しにするという意味ではありません。税理士や弁護士などと資料を確認し、手続きの要否を検討します。
従業員への給与を後回しにしない
従業員がいる店舗では、給与の支払いを閉店費用と同じ表へ入れます。労働基準法24条は、賃金を通貨で直接、全額支払うことを原則としています。毎月1回以上、一定の期日に支払うことも定めています。
退職者から請求があった場合は、労働基準法23条により、7日以内に賃金を支払う必要があります。争いがあるときでも、異議のない部分は対象です。
給与が払えなくなる時期が見えているなら、違約金の請求だけに対応している場合ではありません。従業員の生活と会社全体の手続きを含めた判断が求められます。
法的整理となった場合などには、未払賃金立替払制度が関係することもあります。ただし対象となる事業主、退職時期、対象賃金などに条件があります。従業員へ安易な見通しを伝えず、専門家と確認してください。
閉店以外に比較したい四つの出口
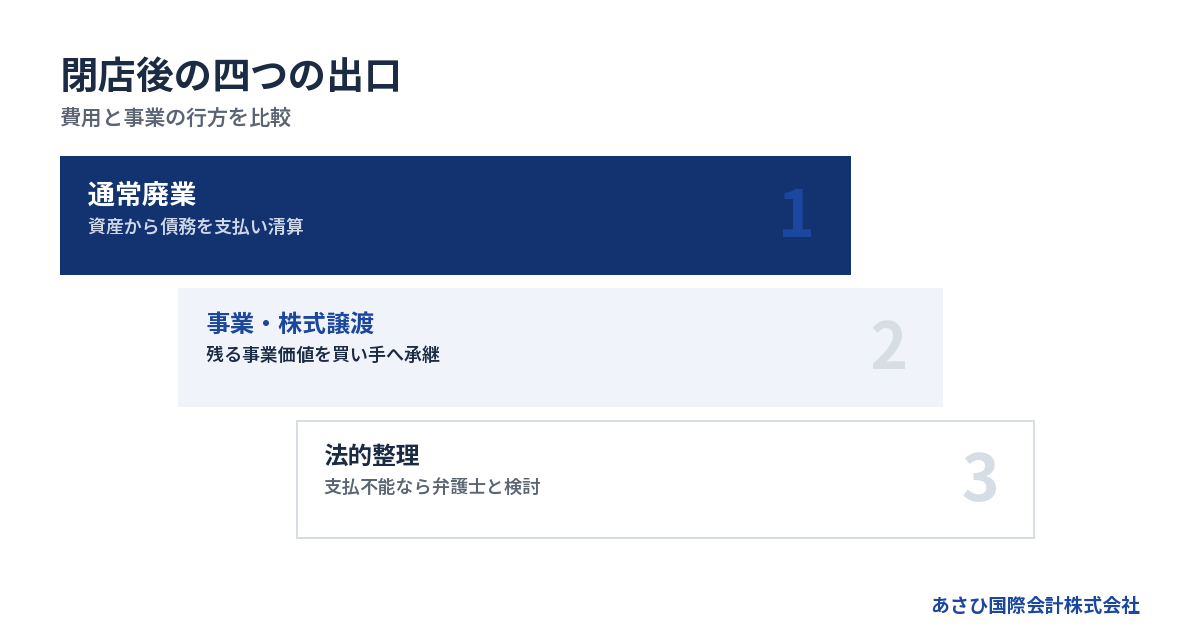
契約を終えて通常の廃業を進める
会社に違約金や借入を支払える資産があり、債務超過でもない場合は、契約を終了して廃業する案を検討できます。
株式会社を株主総会決議で解散する場合、会社法309条2項11号の特別決議が関係します。解散後は清算へ進みます。清算株式会社は、債権者へ申出を求める官報公告をし、判明している債権者には個別に催告します。
会社法499条1項では、この申出期間は2箇月を下回れないとされています。店舗を閉めた日に会社が消えるわけではありません。
任意の清算は、債務を支払えることが前提になる手続きです。違約金を含む債務が資産を上回る疑いがあるなら、通常清算だけで進められるかを弁護士へ確認する必要があります。
店舗や事業だけを譲る
店舗に顧客、立地、従業員、営業の仕組みが残っているなら、事業譲渡を検討できることがあります。買い手へ何を引き継ぐかを選べる点が特徴です。
ただし、フランチャイズ契約上の地位が自動的に買い手へ移るわけではありません。本部の承諾が必要か、契約書を確認します。店舗の賃貸借契約、許認可、従業員との関係も別に検討します。
会社法467条では、事業の全部または重要な一部を譲渡する場合、株主総会の承認が必要です。「重要な一部」には、譲渡資産の帳簿価額が総資産額の5分の1を超える場合が含まれます。
事業譲渡で受け取る代金を、違約金、リース残債、借入などの支払いへ充てられる可能性があります。ただし売却代金と債務の差額を事前に試算しなければ、譲渡後も不足が残ります。
会社ごと株式譲渡する
株式譲渡では、会社の法人格はそのまま残り、株主が変わります。借入などの債務も会社に残るため、買い手は簿外債務や偶発債務を詳しく確認する傾向があります。
フランチャイズ契約に、株主や経営権の変更について承諾を求める条項がないか確認してください。株式譲渡をすれば加盟契約上の問題がなくなる、と単純には考えられません。
また、株式の買い手と経営者の間で合意しても、金融機関との保証契約が自動的に消えるわけではありません。経営者保証の解除や移行は、金融機関等の判断が前提となります。
中小M&Aガイドライン第3版でも、経営者保証の扱いは最終契約で取り決める主要項目とされています。ただし当事者間の合意だけで、保証契約が消滅するものではありません。
詳しくは自己破産しないで会社をたたむ方法をご覧ください。
支払不能なら法的整理も除外しない
違約金、借入、リース残債などを会社資産で支払えず、返済原資も見込めない場合は、破産などの法的整理を検討することがあります。
破産法15条では、債務者が支払不能にあるとき、裁判所が申立てにより破産手続きを開始すると定めています。破産法上の支払不能とは、弁済期にある債務を一般的かつ継続的に弁済できない状態です。
法人の自己破産では、東京地方裁判所が公表する令和8年1月1日版の費用一覧で、申立手数料は1,000円です。管財事件の自己破産申立事件では、最低20万円に加え、法人1件あたり16,264円が必要とされています。予納郵券は4,950円です。
これは裁判所へ納める費用であり、弁護士費用は別です。弁護士報酬には全国一律の基準がありません。また、本人申立事件などでは別の基準が用いられます。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあります。M&Aだけを前提にせず、比較して決めることが大切です。
30日以内に進める確認と相談の順序
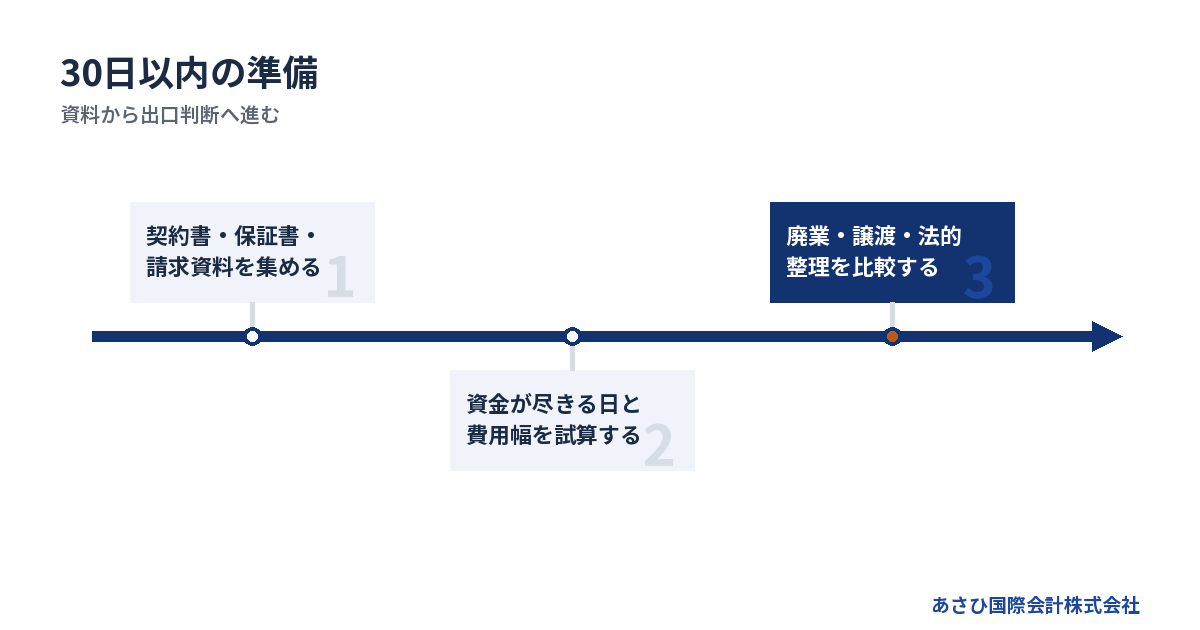
最初の数日で契約書を集める
最初に、契約と保証の全体像を一つのフォルダへ集めます。資料が欠けていても、手元にあるものから始めて構いません。
集めたいのは次の資料です。
1. フランチャイズ契約書と覚書
2. 賃貸借契約書
3. 借入契約書と保証書
4. リース契約書
5. 直近の決算書と試算表
6. 資金繰り表と預金明細
7. 本部との請求・精算資料
本部とのメールやチャットも保存します。閉店の意思を伝えた日、回答内容、請求の説明が後から必要になる場合があります。
契約書が見つからないときは、紛失したまま推測で動かず、保管場所や交付経路を確認してください。契約条件を確認する前に、閉店日を一方的に通知することには注意が必要です。
一週間以内に資金が尽きる日を出す
次に、現預金がいつ尽きるかを日付で出します。月単位では遅すぎることがあります。
資金繰り表には、次の支出を入れます。
- 給与と社会保険料
- 仕入代金
- 賃料と共益費
- ロイヤリティ
- 借入返済
- 税金
- リース料
- 閉店関連費
売上は希望的な予測ではなく、入金日と回収可能性を踏まえて置きます。クレジットカードや本部経由の売上は、実際の入金日を確認してください。
そのうえで、「営業継続」「早期閉店」「事業譲渡を検討」の三つを同じ期間で比較します。事業譲渡には相手が必要なので、売却代金を確定収入として扱わないことも大切です。
専門家ごとの役割を分ける
相談先は、何を判断してもらうかで分けます。すべてを一人へ任せるというより、論点に応じた役割分担が現実的です。
| 専門家 | 主に確認すること |
|---|---|
| 弁護士 | 契約・請求・法的整理 |
| 税理士等 | 税務・財務資料 |
| 社労士等 | 雇用・社会保険 |
| M&A専門家 | 譲渡可能性・条件設計 |
本部への法的な主張や交渉は、経営者本人と、必要に応じて依頼する弁護士がおこないます。
あさひ国際会計株式会社は、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。弁護士への委任が必要な事項は、役割を分けて進めます。
相談時には、良い情報だけでなく、未払い、保証、税金、従業員への支払いも伝えてください。後から重大な債務が判明すると、検討していた案を組み直すことになります。
本部へ伝える前に出口の比較表を作る
閉店の意思を本部へ伝える時期は、契約や資金状況で変わります。伝える前に、少なくとも次の四案を比較してください。
→ 横にスクロールできます
| 選択肢 | 事業 | 主な課題 |
|---|---|---|
| 通常廃業 | 終了 | 債務の完済 |
| 事業譲渡 | 一部承継 | 本部承諾など |
| 株式譲渡 | 会社を承継 | 買い手の調査 |
| 法的整理 | 終了等 | 裁判所手続 |
比較する項目は、必要現金、保証の残り方、従業員、所要期間、実行条件です。期間については、法人破産や特別清算の標準的な目安が裁判所から一律に公表されているわけではありません。
事業が赤字でも、顧客、立地、人材、許認可、取引関係などに価値が残ることがあります。当社が支援して成約した案件には、売上4,000万円規模の小規模な会社もあります。規模だけで譲渡の可否は決まりません。
当社の報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。ただし、成約しない場合や譲渡代金が得られない場合まで、閉店費用がなくなるという意味ではありません。
よくある質問
フランチャイズ閉店の違約金はいくらが相場ですか
一律の相場では判断できません。契約書の固定額、残存期間、ロイヤリティ、研修費などの返還条項により変わります。まず契約どおりの請求額を算出し、確定支出だけの下限と、追加費用を含む上限を作ってください。金額の根拠や条項に疑問がある場合は、弁護士による確認が必要です。
違約金を払えなければ自己破産しかありませんか
自己破産だけが選択肢とは限りません。会社資産による支払い、事業譲渡、株式譲渡、法的整理などを比較します。ただし、すでに支払不能で譲渡可能な事業も残っていない場合は、法的整理が適切なこともあります。違約金だけでなく、借入、税金、リース残債、経営者保証を合計して判断してください。
店舗を譲渡すれば違約金や連帯保証は消えますか
自動的に消えるとはいえません。事業譲渡では、フランチャイズ契約や賃貸借契約を引き継げるか、本部や貸主の承諾が必要かを確認します。経営者保証の解除には、金融機関等の同意が前提です。譲渡契約の当事者だけで保証契約を消滅させることはできません。
当社では、これまで成約に至った案件のいずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
本部へ閉店を伝える前に相談してもよいですか
契約書と資金繰りを整理した段階で相談できます。閉店通知を出した後では、通知の撤回や事業譲渡の検討が難しくなる場合があります。本部へ連絡する前に、解約通知期限、違約金、保証、賃貸借、リース残債を確認し、通常廃業と譲渡の費用差を比べると判断しやすくなります。
まとめ
フランチャイズ閉店にかかる違約金は、契約書に書かれた金額だけでは終わりません。物件の原状回復、リース残債、従業員への支払い、借入、税金まで含めて見積もる必要があります。
最初に進めたい作業は、次の三つです。
1. 契約書と保証書を集める
2. 閉店日別の費用を試算する
3. 廃業・譲渡・法的整理を比べる
違約金を払うと他の支払いが止まるなら、違約金だけを先に処理する段階ではありません。経営者個人の連帯保証と生活費も分けて確認してください。
店舗や会社に引き継げる価値が残っていれば、閉店以外の出口を検討できる場合があります。一方で、状況によっては法的整理が適切です。資金が尽きる日を確認し、選択肢が残っているうちに資料をそろえることが重要です。
あわせて読みたい
- 太陽光の廃棄費用積立制度を出口判断に生かす|撤去費と資金不足の見積り方
- フランチャイズ契約の連帯保証人はどうなるか|違約金・リース・借入の責任を分けて確認
- フランチャイズの違約金と自己破産|加盟店経営者が比べる4つの出口
- フランチャイズを解約するときの違約金と撤退総額を読み解く見積りの実務
- フランチャイズ店舗の譲渡で撤退をめざす、本部承認から違約金・連帯保証の着地点まで
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月12日
▶ 関連資料:『会社をたたむのに、いくらかかるか』(全13ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『破産で変わること、変わらないこと』(全14ページ)(無料)