


目次
この記事の対象と結論
会社をたたむには、手元資金と支払予定を確かめ、会社の借入と社長の連帯保証を分けて整理します。営業終了日や解散の登記だけを決めても、返済や従業員への支払いは片づきません。
借入の返済が重く、廃業や自己破産が頭から離れない。そんな状態で相談する経営者は珍しくありません。資料がそろっていなくても、相談のために結論を出しておくことはありません。
会社を閉じること、事業を残すこと、個人の保証を整理することは、別々に検討する課題です。 全額を払えるなら解散・清算を検討し、払えないなら法的整理も視野に入れます。引き継げる事業があれば、M&Aを比較する余地もあります。直近の支払いに不足がある場合は、その期限から先に伝えてください。
会社をたたむには、支払いと事業の現状を先に確かめる
通帳の残高より、支払日までに使えるお金を見る
決算書に利益が出ていても、支払日に現金がなければ資金は不足します。反対に、赤字という理由だけで直ちに閉じる判断にもなりません。まず日付で並べます。
確認したいのは、口座残高と入金の見込みです。売掛金があっても、入金予定が後ろにずれれば使える時期は変わります。未確定の売上は、確定した入金と分けてください。
- いま支払いに使える預金を確認する
- 入金予定日と回収の見込みを書く
- 支払先ごとに金額と期限を並べる
- 期限を過ぎた支払いに印を付ける
不足が出る日が分かれば、閉じる準備に使える時間も見えてきます。取引先の支払約束が口頭だけなら、その点も書き添えます。入金が遅れた場合の残高も確認してください。
支払いを先延ばしできると見込む場合は、相手との合意があるかを区別します。経営者の希望だけで日付を動かすと、実際より資金に余裕がある表になってしまいます。
財産を売っても借金が残るかを見積もる
帳簿の資産額が、そのまま売却代金になるとは限りません。在庫には売れ残りがあり、設備には撤去費がかかる場合もあります。売掛金も回収できる額で考えます。
借入と資産を比べる際は、閉じるための費用も差し引いてください。現状の借金だけを返せても、退去や専門家への費用が残れば資金は足りません。
→ 横にスクロールできます
| 確認するもの | 見る金額 | 見落としやすい点 |
|---|---|---|
| 売掛金 | 回収できる見込額 | 入金の遅れ |
| 在庫・設備 | 売却できる見込額 | 処分・撤去費 |
| 敷金など | 返還の見込額 | 原状回復との精算 |
| 借入・未払金 | 支払うべき金額 | 税金や未払給与 |
担保に入っている財産や、借りて使っている設備は別に記載します。売ったお金を自由に使えると考えると、返済計画が崩れかねません。処分の可否は契約から確かめます。
見積もりが取れていない資産は、そのまま「未確認」と残して構いません。希望する売却額と、相手から提示された金額を混ぜないこと。閉じる費用を払えるかは、この区別で変わります。
社長が引退しても、引き継げる仕事はあるか
「もう経営を続けられない」という気持ちと、事業の価値は別の話です。従業員が担う仕事や継続中の取引を、他の会社が引き継げる場合があります。
ただし、買い手が見つかるまで赤字を増やしてよいわけではありません。継続に使う資金と、引継ぎの見込みをあわせて判断します。
- 継続して受注している仕事はあるか
- 社長以外に業務を担える人がいるか
- 事業に使う設備を使い続けられるか
- 契約や許認可の引継ぎを検討できるか
仕事の多くが社長個人の関係で成り立つなら、引継ぎに協力できる期間も検討材料です。体調や家族の事情で難しい場合は、最初から伝えてください。
残せるものが見つからなければ、閉じる準備を進める判断もあります。比較のために事業を調べることは、廃業を撤回する約束ではありません。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。

無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
返済の見込みで、解散・清算と法的整理を分ける
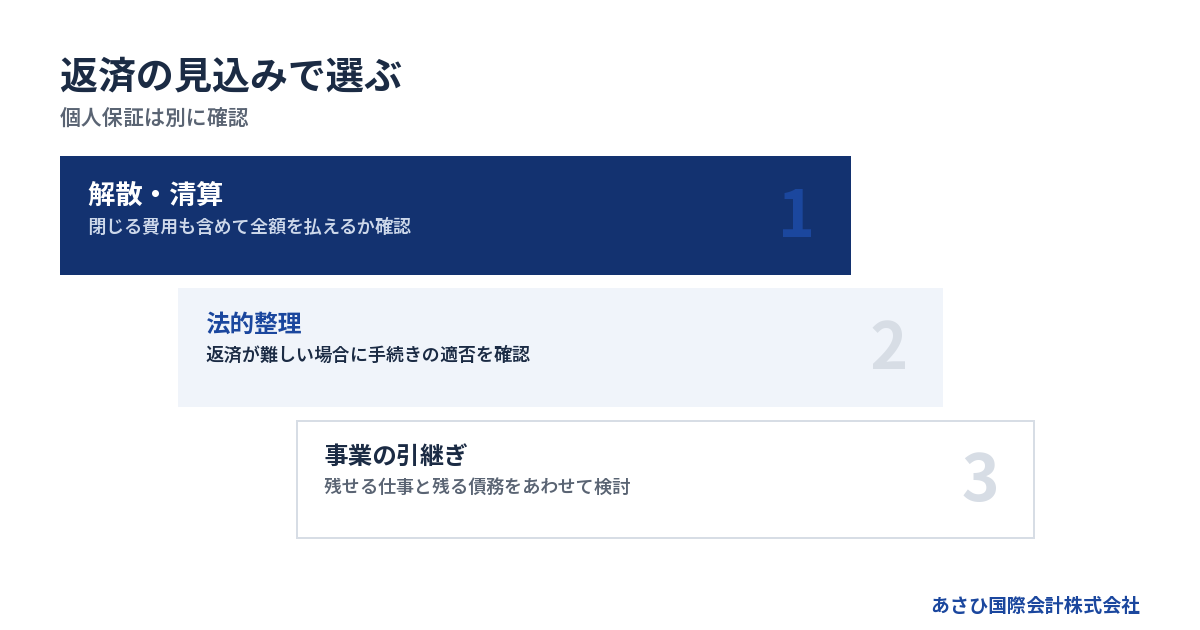
全額を払える会社は、解散後の清算を組み立てる
営業をやめることと、法人の後始末を終えることには時間差があります。株式会社では、株主総会の決議による解散が可能です。解散後は、財産と債務を整理する清算に進みます。
会社法471条が解散の事由を、475条が清算を定めています。借入や未払金を残したまま、登記だけで会社を片づける仕組みではありません。
株主総会で任意の解散を決める際は、原則として特別決議によります。社長と株主が別の場合もあるため、議決権の所在から確認します。定款などに別段の定めがなければ、解散時の取締役が清算人となる扱いです。
清算人は、残った財産や債務の整理を進める立場です。社長を辞める意思だけで、後始末の役割まで終わるわけではありません。誰が担当するかも決めます。
なお、破産手続開始の決定も解散事由に含まれます。その場合は、通常の清算と同じ順序をたどるのではなく、破産手続の中で処理されます。
出典:会社法471条・475条・478条(e-Gov法令検索)
払えない会社は、破産や特別清算の適否を確認する
資金が一時的に不足しているのか、返済を続けられない状態なのか。この違いによって、検討する手続きが変わります。債務超過もあわせて確認します。
期限の来た債務を、全般的かつ継続的に払えない状態を「支払不能」と呼びます。破産法は、支払不能などの状態にある債務者について、裁判所が関与する手続きを定めています。
特別清算は、すでに解散して清算中の株式会社を対象とする手続きです。清算を進めるうえで著しい支障がある場合などが開始原因になります。債務超過の疑いがある場合も、会社法510条に規定されています。
さらに同法511条は、債務超過の疑いがある場合の申立義務を清算人に定めています。「とりあえず解散し、払えない分は後で考える」という順序では、対応が遅れるおそれがあります。
状況によっては法的整理が適切な場合もあります。個別の手続きの選定と実行は、依頼者が委任する弁護士等の専門家が担います。
出典:破産法2条・15条(e-Gov法令検索)、会社法510条・511条
法人を閉じる道と、事業を残す道を比較する
選択肢を比べる際は、「社長が経営から離れる」という希望を具体化します。法人自体をなくしたいのか、経営の責任を引き継ぎたいのか。借金や雇用への影響は同じではありません。
→ 横にスクロールできます
| 選択肢 | 主に検討する状態 | 残る確認事項 |
|---|---|---|
| 解散・清算 | 全額返済を見込める | 費用と残務 |
| 破産・特別清算 | 返済が難しい | 個人保証の整理 |
| 株式譲渡 | 会社ごと引き継ぐ | 保証解除と買い手 |
| 事業譲渡 | 事業を引き継ぐ | 残る会社の債務 |
株式譲渡では、会社の持ち主が変わっても法人は存続します。事業譲渡では売り手の会社が残るため、その後の整理まで検討します。譲った時点で、会社の後始末が完了するとは限りません。
休業も借入を消す手段にはなりません。営業を止めた後に契約上の負担が続けば、支出が残ります。判断を保留するときも、何にいくらかかるかを書き出しておきます。
比較表に加えたいのは、希望する終了時期と使える資金です。事業に価値があっても、引継ぎまで資金がもたなければ進め方を変えることになります。
解散を選んだら、営業終了から清算結了までをつなぐ
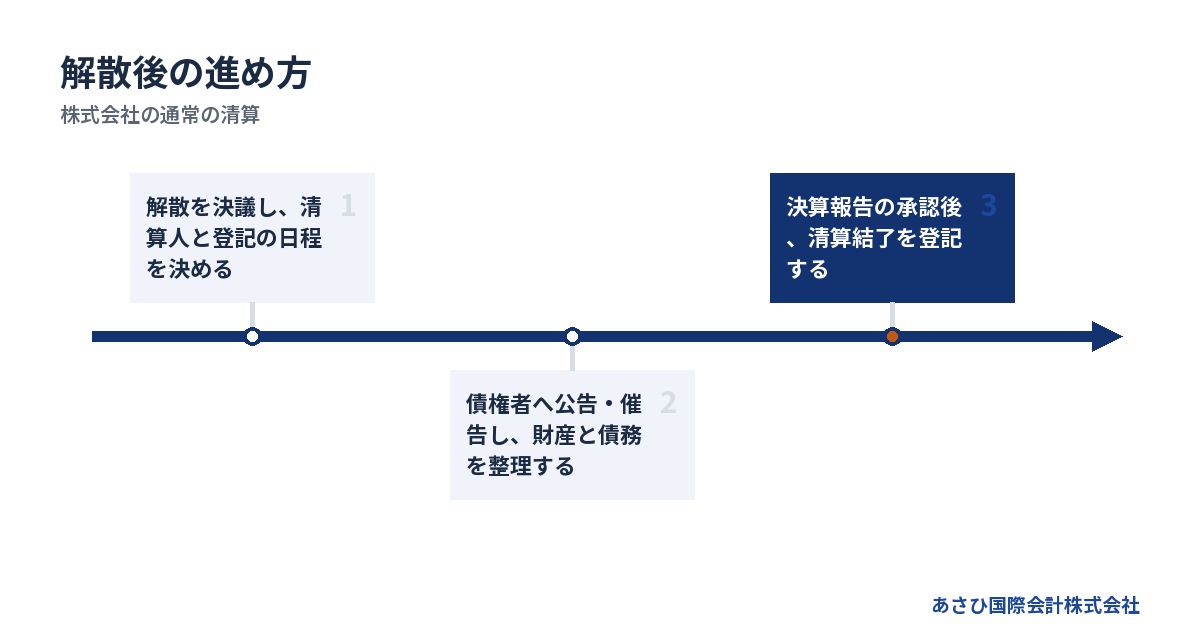
営業を止める日と、契約を終える日をすり合わせる
最後の営業日を決めても、事務所の賃貸借や設備のリースが同日に終わるとは限りません。契約ごとに解約条件が違うためです。先に契約書を集めます。
未完了の受注がある場合は、納品まで続けるのかを検討します。途中で止めたときの精算や返金も、資金表に反映してください。顧客から預かったお金や物の扱いも確認対象です。
1. 未完了の仕事と納期を一覧にする
2. 賃貸借やリースの解約条件を確認する
3. 撤去や原状回復の見積もりを取る
4. 営業終了後の入出金を資金表に加える
許認可がある業種では、廃止や承継の手続きも確認します。業種によって届出の時期や認可の条件が異なります。会社の登記だけで全業務が終わるとは考えず、担当する専門家と日程をすり合わせます。
取引先への説明では、終了する業務と最後まで履行する業務を明確にします。伝える内容が担当者ごとに違うと、回収や精算の行き違いにつながりかねません。
解散と清算人の登記には期限がある
株主総会の決議によって株式会社を解散する場合は、議事録などを準備します。登記の日程は、解散の予定が決まった段階で司法書士等の担当者と確認してください。
会社法926条では、解散の日から2週間以内の登記を定めています。清算人の登記も、原則として解散の日から2週間以内です。別途選任した場合は、その選任の日が起点になります。
期限から逆算します。株主が複数いる場合は、決議を取る準備も組み込みます。連絡がつかない株主がいるなどの事情は、日程を決める前に担当者へ伝えてください。
税務や社会保険の届出は、登記と別に確認する作業です。提出先と担当者を一覧にすると、誰かが進めていると思い込む行き違いを減らせます。
出典:会社法309条・926条・928条(e-Gov法令検索)
債権者への公告をして、財産と支払いを整理する
解散後は、債権者から債権を申し出てもらう手続きがあります。清算株式会社は官報で公告し、判明している債権者には個別に催告します。
申出期間は2か月以上です。会社法499条で定められているため、営業終了直後に清算結了まで済ませる予定は立てられません。この期間だけで、清算全体の終了日が決まるわけでもありません。
並行して、回収する財産や支払う債務を確かめます。請求の有無が争われている取引や、金額が固まらない費用も残さず伝えます。
- 回収できていない売掛金を確認する
- 売却や処分をおこなう財産を整理する
- 未払金と申出の内容を照合する
- 未確定の費用や紛争を担当者へ伝える
途中で債務超過の疑いが出た場合は、当初の予定を見直します。通常の清算を続けられるか、弁護士等による法的な確認を受ける場面です。
最後の登記まで、書類と連絡の担当を残す
清算に伴う税務の確認や決算報告が残っている間は、連絡を受ける体制も整えます。事務所を退去した後、書類が届かず対応が遅れることも考えられます。
決算報告について株主総会の承認を受けた後は、2週間以内に清算結了の登記をします。会社法929条に定められた期限です。承認日と登記の予定をあわせて管理してください。
口座や会計データも、整理の途中で使えなくならないよう確認します。入金が済んだと思っても、精算や返還が後から発生する場合があります。
- 郵便物と連絡の受取担当を決める
- 帳簿や契約書の保管場所を定める
- 最終の申告と精算の担当を確認する
- 登記が済んだことを資料で確認する
会社のメールや会計サービスの解約時期にも気を配ります。契約書や取引記録を取り出せるか確かめてから、終了の段取りをつけてください。
閉じる費用は、登記代と現場の支出を分けて用意する
解散・清算の登記費用だけでは足りない
株式会社の登記にかかる登録免許税は、法律で額が定められています。解散が3万円、清算人等が9千円、清算結了が2千円です。合計は4万1千円となります。
これは登記の税金の合計です。官報公告の実費や、依頼する司法書士の報酬は含みません。税務申告を依頼する場合の費用も、別に見積もります。
| 費用の区分 | 確認方法 |
|---|---|
| 登録免許税 | 法定額を確認 |
| 官報公告 | 掲載の実費を確認 |
| 登記・税務の報酬 | 依頼範囲で見積もり |
| 撤去・原状回復 | 現地確認で見積もり |
設備を多く処分する会社と、事務所中心の会社では支出が異なります。一律の総額を当てはめず、自社の契約と現場から積み上げてください。
見積書では、含まれる作業と追加料金が生じる条件を確認します。未確定の撤去費などは、見積もりの下限と上限を聞きます。その幅を資金表に残せば、追加支出に耐えられるか判断しやすくなります。
法人破産では裁判所への費用と弁護士費用がかかる
破産を検討する場合も、手続きに使う資金を確認します。東京地方裁判所の2026年1月1日版の資料では、法人の自己破産の申立手数料は1,000円です。
弁護士を代理人とする自己破産申立ての管財事件では、予納金の基準は最低20万円です。さらに法人1件につき16,264円が加わります。自己破産申立ての予納郵券は4,950円です。
これらは裁判所に納める費用で、弁護士費用は別途かかります。 金額は事案に応じて変わり、本人申立てなどには別の基準があります。全国共通の総額として使える数字ではありません。
弁護士報酬には全国一律の基準がありません。会社の規模や資料の状態、依頼範囲を伝えて見積もりを確認します。社長個人の手続きも検討するなら、その費用を会社分と分けて把握してください。
総額だけでなく、いつまでに用意するかも確認します。回収予定のお金があっても、費用の支払時期に間に合うかは別だからです。
出典:東京地方裁判所「破産手続費用一覧」2026年1月1日版
費用を払えないときは、資金の使い方から見直す
手続費用が足りない状態でも、会社を放置すれば整理が済むわけではありません。未払金や契約の負担が残り、使える資金がさらに減るおそれがあります。
相談時には、費用不足もそのまま伝えてください。費用を作ってから相談すると決めると、準備が遅れかねません。手元の現金と回収見込みをもとに、進められる方法を検討します。
親族への返済だけを急いだり、会社の設備を安く移したりする判断は慎重に扱います。後の手続きで、支払先や処分価格の説明を求められる可能性があるためです。財産を隠すような処理も避けてください。
相談までに整理する情報は、次のとおりです。
- 現金と預金の残高
- 近く回収できる売掛金
- 処分を検討している資産
- 支払期限と督促の状況
事業を譲る案でも、営業を続ける費用は別にかかります。成約の見込みが固まらない段階で、譲渡代金を入金予定に入れないようにします。資金不足が深まる場合は、法的整理の準備を優先する判断もあります。
会社の借入が残るなら、社長の連帯保証も同時に確認する
廃業しても保証契約が消えるわけではない
連帯保証は、会社の返済について経営者個人も責任を負う契約です。営業を終えたり、社長を退任したりしても、その事実だけで解除されるものではありません。
民法446条は、主たる債務者が履行しない場合の保証人の責任を定めています。454条によると、連帯保証人には催告と検索の抗弁がありません。会社への請求や財産への執行を先に求める権利が、通常の保証と異なります。
会社の財産をすべて処分するまで、個人への請求は来ないと思い込まないでください。まず契約を確認します。
- 保証契約書や電磁的記録
- 借入残高と返済予定
- 根保証の場合の極度額
- 担保に入っている財産
手元に契約書がないことと、保証契約が存在しないことは別です。写しが見つからない場合は、未確認として伝えます。家族も署名した記憶があるなら、その点も確認対象に加えてください。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
出典:民法446条・454条・465条の2(e-Gov法令検索)
会社の破産と社長個人の自己破産は分けて判断する
会社の借金を法人の手続きで整理しても、経営者の保証債務は別に検討します。逆に、会社が破産するから社長も同時に自己破産すると決まるわけではありません。
個人については、保証の範囲と返済できる見込みを確認します。会社以外の借入があるなら、それも含めて把握してください。家族の生活費は、会社の運転資金と区分して整理します。
会社へ貸しているお金がある場合、その金額も説明します。取り戻せると決めて生活費に組み込むと、見込みが変わったときに困ります。住まいについても、所有者と担保の有無を確認するところからです。
法的整理を選ぶことは、再出発を考えることとも両立します。破産法1条は、公平な清算とともに経済生活の再生の機会の確保を目的に含めています。無理に経営を続ける場合の負担も比較して、適否を確認します。
保証債務の整理には、会社側の申立てなどの要件がある
一定の条件を満たすと、保証債務の整理を申し出る枠組みがあります。「経営者保証に関するガイドライン」です。自己破産を避けられる可能性もありますが、対象債権者の同意などが前提となります。
同ガイドライン7.(1)の要件は、すべてを満たすか確認します。確認の柱は次のとおりです。
- 保証契約が第3項の要件を満たすこと
- 会社が所定の債務整理を申し立てていること
- 債権者に経済的な合理性が見込めること
- 所定の免責不許可事由やそのおそれがないこと
会社側については、法的整理または準則型私的整理の申立てが要件です。ガイドラインの利用と同時に申し立てる場合も含まれます。手続きが係属中、またはすでに終結している場合も対象となる枠組みです。
法的整理には、破産や民事再生、会社更生、特別清算が含まれます。準則型私的整理には、中小企業活性化協議会の再生支援スキームなどがあります。単なる営業停止や、返済について話し合っているだけの状態とは区別します。
経済的な合理性とは、破産手続による配当より多くの回収が見込めることなどです。会社と保証人の資産・債務の状況を踏まえて判断されます。
免責不許可事由は、破産法252条1項のうち10号を除くものが対象です。該当する事情がなく、そのおそれもないことが求められます。申立ての状況だけで、利用できると判断しないでください。
保証を付けない融資の条件と、保証債務を整理する条件も別です。生活のために残せる資産の範囲を含め、依頼する弁護士等が適用の可否を確認します。
出典:全国銀行協会「経営者保証に関するガイドライン」7.(1)
従業員への説明と事業の引継ぎは、実行できる条件を整えてから
給与と雇用の見通しを曖昧にしない
従業員に申し訳なくて、廃業の話を切り出せない。そう感じる場面もあるはずです。それでも、給与の支払い見込みと今後の雇用は、本人たちの生活に関わります。
説明の準備では、決まっていることと未定のことを分けます。M&Aの検討中でも、雇用の引継ぎが未合意なら、継続を約束する表現は避けてください。
- 支払済みと未払の給与を分ける
- 次の給与日に払える額を確認する
- 雇用継続について合意済みの範囲を整理する
- 説明担当と次の報告時期を決める
労働基準法24条は、一定の期日に賃金を支払う原則を定めています。同法23条では、退職時に権利者から請求があった場合の支払いも規定しています。原則として、請求があった場合には7日以内の支払いとなります。
廃業予定だから、給与を後回しにできるという扱いではありません。資金が足りない場合は、他の支払いとの関係も含めて専門家に確認します。
未払賃金立替払制度もありますが、対象者や賃金の範囲に条件があります。利用できると決めつけず、未払額と勤務の記録を残してください。説明が済んでも、記録の整理は続きます。
事業を譲るなら、残る会社の借金まで設計する
買い手が見つかる可能性は、決算の赤字だけでは判断できません。引き継げる顧客や人材、事業の継続性も検討材料になります。
当社が支援して成約した案件には、売上4,000万円規模の小規模な会社もあります。ただし、規模が近ければ同じ条件で譲れるという意味ではありません。買い手が求める事業と合うかを確認します。
株式譲渡では法人が存続し、会社の借入も残ります。事業譲渡では対象を選べますが、売り手に残る債務の処理を組み立てます。商号を引き続き使う場合などは、買い手にも責任が生じる規定があります。
また、債権者を害すると知りながら事業を移せば、買い手が請求を受ける場合もあります。会社法23条の2では、買い手がその事情を知らなかった場合の例外も定めています。借金を置いていけるという説明だけで進められる話ではありません。
譲渡価格の根拠と、代金の使い道を整理します。事業の引継ぎと残る法人の整理を、同じ計画の中に置いてください。
出典:中小企業庁「中小M&Aガイドライン」、会社法22条・23条の2
買い手の約束と金融機関の保証解除は別に確認する
「買い手が借金の面倒を見る」と言われても、それだけで社長の保証責任は終わりません。M&Aの当事者同士の約束と、金融機関との保証契約は別だからです。
保証解除は、譲渡契約の記載と金融機関の同意を分けて確認します。 誰が何をおこなうかに加え、解除されなかった場合の契約上の扱いも検討対象です。
中小M&Aガイドライン第3版でも、保証の解除や引継ぎは契約上の主要項目とされています。実施は最終的に金融機関等の判断によります。買い手の資力や履行能力も確認します。
譲渡の実行と正式な保証解除には、時間差が生じる場合があります。予定日だけを聞いて終えず、解除を確認する資料と、その確認を担当する人を明確にしてください。
当社では、これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
詳しくは自己破産しないで会社をたたむ方法をご覧ください。
初回相談では、資料の完成より直近の期限を伝える
相談相手を選ぶ際は、担当する仕事と費用の範囲を確認します。法的な判断や手続きは弁護士等、登記は司法書士、税務は税理士の領域です。M&A仲介では、買い手の探索や譲渡条件の設計を扱います。
あさひ国際会計株式会社は、再生型M&Aの仲介を専門としています。金融機関との協議に必要な資料や、事業価値の説明資料を整えます。M&Aの条件設計を通じて、経営者ご本人の協議を後方から支える役割です。
交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。当社の役割とは分けて進めます。
初回に伝える内容は、分かる範囲で構いません。
- 次に不足する支払いの期限と金額
- 借入残高と連帯保証の有無
- 営業を続けられる見込み
- 手元にある決算書や契約書
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬自体は発生し、営業継続費や別途依頼する専門家費用は区別します。
平日の営業時間内のご連絡には、最短当日に対応しています。資料を集め終えるまで待たず、支払期限と費用不足をそのままお伝えください。
事業閉鎖に伴う借金の整理方法を、相談から実行へつなぐ
事業閉鎖で借金を整理する方法を探すときは、手続きの名前だけで選ばないようにしましょう。返済に使える財産と、閉鎖後に残る支払いを照らし合わせることから始めます。相談で確認した方針を実行に移すには、金額の根拠と合意の状況も整理しておくと役立ちます。
借入先ごとに、残高と契約の情報をまとめる
借金の総額が分かっていても、契約ごとの条件が抜けている場合があります。同じ金融機関からの借入でも、保証人や担保が共通とは限りません。借入先単位の合計に加え、契約ごとの情報を残してください。
- 借主が会社か個人かを確認する
- 残高を確認した日付を記録する
- 次の返済日と返済額を記載する
- 保証人と担保の有無を添える
- 滞納や督促の書類をまとめる
決算書の残高と現在の請求額に差があれば、その理由も確認対象です。数字を合わせるために推測で直さず、双方の資料を用意しましょう。親族や社長から会社への貸付も、一覧から省かずに相談へ持参してください。
支払期限から、資料を見せる順番と相談先を決める
まず資金不足の日と金額、次に債務一覧、最後に契約書を見せる順でまとめましょう。資料が不足していても、直近の支払いが難しいなら弁護士への相談を先に検討します。状況によっては法的整理(破産・清算)が適切な場合もあります。
全額返済を見込めるなら、税理士に未確定の税負担を確認してください。その見込みを資金表に反映し、司法書士へ登記日程を相談する流れが考えられます。引き継げる仕事がある場合は、受注状況と資金表をM&A仲介にも示しましょう。譲渡検討と並行し、不足が出る日までに方針を再確認する予定を相談先と決めておきます。
返済条件の相談と、残る債務の整理を分ける
返済額や支払時期の見直しを相談する場合は、閉鎖後の返済原資も示します。営業収入が途絶える予定なら、従来と同じ返済計画では続かないおそれがあります。回収予定の売掛金についても、入金が遅れた場合を含めて考えましょう。
月々の返済負担を軽くする案と、払えない債務を整理する案は分けて比較します。 資産の売却後にも不足が残るなら、その不足額を示して相談してください。返済条件の変更だけで閉鎖後の問題まで解決できるとは限りません。
金融機関等との交渉は経営者本人がおこないます。必要に応じて、依頼する弁護士等が担う形も検討します。状況によっては法的整理(破産・清算)が適切な場合もあります。当社は資料の整備や条件設計を通じ、ご本人の協議を支える立場です。
合意前の見込みで、支払いや資産処分を進めない
相談中の案は、相手の同意が得られた内容と区別して管理しましょう。「返済を待ってもらえるはず」という見込みで資金を使うと、予定が崩れるおそれがあります。口頭で説明を受けた場合も、対象の契約と条件を書面で確認してください。
資産を売る案では、売却額だけでなく費用を引いた手取り額も比べます。事業譲渡を検討するなら、代金の入金日と残る会社の支払期限も照合が必要です。代金を受け取るまでに資金が不足する場合は、その点を先に伝えましょう。
支払いが難しいときほど、督促の強さだけで返済先を決めないよう注意してください。特定の相手への返済や安価な資産移転は、後の手続きに影響する可能性があります。実行前に弁護士等へ事情を伝え、扱いを確認することが大切です。
閉鎖後も、会社と個人それぞれの確認事項を残す
営業終了後は、会社の整理と個人保証の整理がどこまで進んだかを分けて記録します。会社側の手続きが進んだことだけで、個人の負担まで片づいたと考えないようにしましょう。
- 未確定の債務と確認先を記録する
- 合意した内容と期限を保存する
- 保証解除の確認資料を保管する
- 残る手続きの担当者を整理する
保証債務の相談先として、中小企業活性化協議会も候補になります。同協議会の再チャレンジ支援には、保証債務の整理・清算の支援が含まれます。自分の状況が対象になるかは、窓口で確認してください。
よくある質問
借入が残っていても会社をたたむことはできますか?
借入があっても、財産の売却などで全額を払えるなら解散・清算を検討できます。払えない場合は法的整理などを検討します。事業を譲る余地があっても、残る債務と個人保証は別に整理する課題です。借入残高だけで判断せず、回収見込みと閉じる費用をあわせて確認してください。
会社をたたむまで、どのくらいの期間がかかりますか?
株式会社の通常の清算では、債権者が申し出る期間を2か月以上設けます。その前後に、解散の準備や財産の処分などを進めます。回収できない売掛金や紛争があれば、終了時期は変わります。法定の申出期間を、そのまま廃業全体の所要期間とは考えないでください。
自社の目安は、次の日付を並べると見積もりやすくなります。
- 債権の申出期間が終わる日
- 売掛金の回収と資産売却が済む予定日
- 退去費用などの精算が済む予定日
最も遅い予定日を、残務の終了を見込むための起点にしましょう。その後の決算報告の承認と登記に必要な日程を担当者に確認します。並行できる作業もあるため、各期間を単純に足す方法は避けてください。未定の日付があれば、確認先と回答予定日を決めると見通しを更新しやすくなります。
家族にどのような影響がありますか?
家族への影響は、保証契約や財産の関係によって変わります。家族自身が保証人になっているか、住まいが担保に入っているかを確認してください。生活費の不足も別に見積もります。会社からの収入が途切れる時期を把握すると、家計の支出や次の働き方について話し合いやすくなります。
お金も資料も足りない状態で相談してよいですか?
分かる情報から相談できます。残高と次の支払期限、借入先だけでも状況を伝える材料です。不明な数字を推測で埋めず、分からないと伝えてください。あさひ国際会計株式会社では無料でご相談を承っています。費用不足を含めて現状を伺い、事業を引き継ぐ余地と確認事項を整理します。
事業閉鎖に伴う借金の整理方法は、何を基準に選べばよいですか?
閉鎖費用を差し引いた後、返済に使えるお金がどれだけ残るかを確認してください。全額返済を見込めるか、引き継げる事業があるかも比較材料です。返済時期の見直しだけで足りるとは限らず、個人保証も別に検討します。弁護士等に債務と資産の資料を示し、方法の適否を相談しましょう。状況によっては法的整理(破産・清算)が適切な場合もあります。
まとめ
手元資金と次の支払期限、保証契約の有無をメモにし、分からない項目は空欄のままご相談ください。あさひ国際会計株式会社では、その情報から事業を引き継ぐ余地と、会社・個人それぞれの整理に向けた確認を進めます。
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全20ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)
あわせて読みたい
- 会社のたたみ方廃業の教科書|資金が尽きる前に整える順番と選択肢
- 「会社閉める」の正しい言い方は?廃業・解散・清算の違いと手続
- 会社の休眠とは何を止めて何を残す選択か、借入がある社長のための比較ガイド
- 会社をたたむ借金の悩み、完済できないときに比べる清算・破産・事業譲渡
- 会社をたたむことを何というのか、廃業・解散・清算を使い分けるための言葉帳
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月19日