


目次
この記事の対象と結論
会社解散費用は、株式会社の登記にかかる登録免許税だけで合計4万1千円です。ただし、これは会社を閉じる総額ではありません。官報公告の実費や専門家報酬に加え、退去費用なども見込む必要があります。
借入の返済で手元資金が減り、「たたむお金まで足りない」と悩む経営者に必要なのは、支出の切り分けです。手続きに払う費用と、会社に残る債務。そして経営者個人の連帯保証を分けて考えます。
解散の登記をしても、借入や連帯保証の整理が済むわけではありません。 財産で債務と清算費用をまかなえなければ、法的整理や事業の譲渡も比較の対象です。費用を用意できない段階で相談する経営者も珍しくありません。見積もりがそろうまで、相談を待つ必要はないのです。
会社解散費用の出発点は登録免許税4万1千円
解散・清算人・清算結了の登記を合わせた金額
株主総会の決議によって株式会社を解散する場合、登記は解散時だけで終わりません。清算人の登記と、清算を終えた後の登記も予算に入れます。
登録免許税法に定められた金額は次のとおりです。
| 登記の種類 | 登録免許税 |
|---|---|
| 解散の登記 | 3万円 |
| 清算人等の登記 | 9千円 |
| 清算結了の登記 | 2千円 |
| 合計 | 4万1千円 |
この合計は、上記の登記にかかる税額です。書類の取得費用や司法書士の報酬まで含んだ料金ではありません。ほかの登記が必要なら、その分も確認してください。
「解散の登記は3万円」という情報だけで予算を組むと、後の支出が抜けます。依頼するときは、解散から清算結了まで、どこが見積もりの対象かをそろえること。最初の支払いだけで、費用全体を判断しないようにします。
官報公告の実費は登記費用と別に見込む
清算中の株式会社は、債権者に債権の申出を求める公告をします。会社法499条は官報への公告を定めています。判明している債権者への個別の催告も必要です。
取引先の一覧があるから、公告を省けるという扱いではありません。借入先だけを確認して終わりにしないでください。
官報公告の実費は、登録免許税4万1千円には含まれません。掲載内容と料金体系を確認して計上する項目です。公告の手配を専門家に依頼する場合は、実費と手配の報酬を分けると読みやすくなります。
すでに解散の見積書があるなら、公告費用が含まれているかを確認しましょう。「登記一式」と書かれていても、公告まで対象かは見積書によります。金額が未定なら、未確定の支出として予算に残しておきます。
専門家報酬は依頼する範囲をそろえて比較する
登記だけを依頼する場合と、清算中の会計整理まで頼む場合では、業務の範囲が違います。提示額を比較する前に、何を頼む金額なのかを確認してください。
おもな役割は次のように整理できます。
| 担い手 | おもな担当 |
|---|---|
| 司法書士 | 解散等の登記 |
| 税理士 | 税務申告・税額確認 |
| 弁護士 | 債務整理・法的手続き |
| M&A仲介会社 | 譲渡先探索・条件設計 |
登記の依頼だけでは、借入や保証の整理まで済むとは限りません。必要な仕事と担当を対応させると、見積もりから抜けている業務も見つかります。
確認する項目は、次のとおりです。
- 実費と報酬が区分されているか。
- 追加料金が生じる条件は何か。
- 清算中の対応が含まれているか。
- 支払時期はいつか。
未整理の帳簿があれば、その対応も対象かを聞いてください。見積書と現状が食い違うほど、後から費用が変わりやすくなります。
総額の幅は契約と見積書から作る
会社解散費用の全体には、共通の上限額を置けません。事務所の返却だけで済む会社と、設備の撤去が必要な会社では、支出の中身が異なるためです。
確定している登記の税額は合計4万1千円。そこへ公告や専門家報酬などが加わります。この数字を「これだけあれば終わる最低価格」と受け取らないでください。
総額の幅は、自社の見積書から作ります。退去工事なら、確定した作業の金額を下側に置きます。追加の撤去や補修が必要な場合の金額を、上側の見込みに加える形です。
根拠のない全国相場より、自社の契約が判断材料になります。未確定の項目を空欄のまま合計すると、不足を見落とします。金額が分からない支出には「要見積もり」と記し、予算が完成していないことを残してください。
無料お役立ち資料
『会社をたたむのに、いくらかかるか』
破産・自主廃業・事業譲渡で、費用の中身と「誰の財布から出るか」がどう違うのか。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
予算を左右するのは登記以外の支出と回収時期
借入返済は手続費用と分けて資金表に載せる
会社を解散するときの現金負担は、手続費用だけでは測れません。借入金や買掛金など、すでに負っている債務への対応も必要です。
ただし、借入残高をそのまま「解散手続きの費用」と呼ぶと、支出の性質が見えにくくなります。資金表では分けて記載してください。
- 登記や公告などの手続費用
- 借入や買掛金などの既存債務
- 退去や撤去に伴う支出
- 清算中に続く維持費
区分したうえで、支払時期を合わせて確認します。手続費用は払えても、借入を返せない会社はあります。反対に、債務を返せる見込みでも、入金前に費用が集中する場合もあるのです。
総額と時期は別の問題です。両方を確認すると、通常の清算を進められるかを判断しやすくなります。見積書の合計だけで資金が足りると決めないでください。
事務所・店舗・設備は契約の終了日まで確認する
事業を止めた日と、契約上の支払いが終わる日は一致しないことがあります。家賃やリース料が続けば、その分だけ必要資金は増えます。
確認する資料は次のとおりです。
- 事務所や店舗の賃貸借契約書
- 車両や設備のリース契約書
- 原状回復や撤去の見積書
- 継続課金サービスの契約内容
原状回復の範囲は、退去の直前まで曖昧にしないほうが予算を組みやすくなります。貸主の求める工事と契約上の負担を照合してください。争いがある部分は、法的な確認が必要です。
設備も、売却代金がそのまま残るとは限りません。搬出費用がかかるか、所有権に制約がないかを確かめます。会社の持ち物と思っていた機械が、リース物件だったという違いも支出を左右します。
解約を申し出る日も確認対象です。退去日だけを決めて、通知に必要な期間を見落とすと、予定より長く費用が続く可能性があります。
従業員への支払いと税務対応を後回しにしない
従業員がいる場合は、営業を止めた後も賃金などへの対応が残ります。退職金については、就業規則や契約上の定めを確認してください。対象になる人と金額を整理します。
説明の準備も資金計画と同時に進める仕事です。「会社を閉じる予定」という話だけでは、従業員は次の生活を決められません。雇用の終了時期や未払いの有無を、事実に沿って伝える準備が必要です。
家族や取引先への影響も気になるはずです。それでも、支払える見込みがない金額を約束すると、後の説明が難しくなります。未確定の支払いは、確定済みのものと分けてください。
税務申告や納税の見込みも別枠です。営業停止と、税務上の手続きの終了は同じではありません。未整理の帳簿や申告があれば、その対応範囲を税理士に確認します。
預金残高を見て「これだけ残る」と決める前に、金額が固まっていない支出を洗い出しましょう。退去費用だけが分かっていても、予算全体が完成したことにはなりません。
売掛金・在庫・敷金は使える日まで見る
貸借対照表の資産額と、清算に使える現金は異なります。売掛金には回収時期があり、在庫や設備には売れる価格の問題があるためです。
帳簿の金額で足りるように見えても、実際の換金額が下がると資金が不足します。敷金も、返還額が決まる前に全額を使える資金として扱うのは早計です。
資産ごとに、次の内容を記録してください。
- 現実に回収できそうな金額
- 入金が見込まれる日
- 売却や回収にかかる費用
- 担保や契約上の制約
必要資金は「いくら払うか」と「いつ入金するか」を合わせて見積もります。 回収予定日が支払日の後なら、総額が足りていても間に合いません。
回収に不安のある売掛金は、予定どおり入る場合と、遅れる場合を分けて考えます。不足が見えたからといって、すぐ経営者の預金を入れると決める必要はありません。会社と個人の資産を分けたまま、選択肢を検討します。
解散から清算結了まで、費用が生じる順序を押さえる
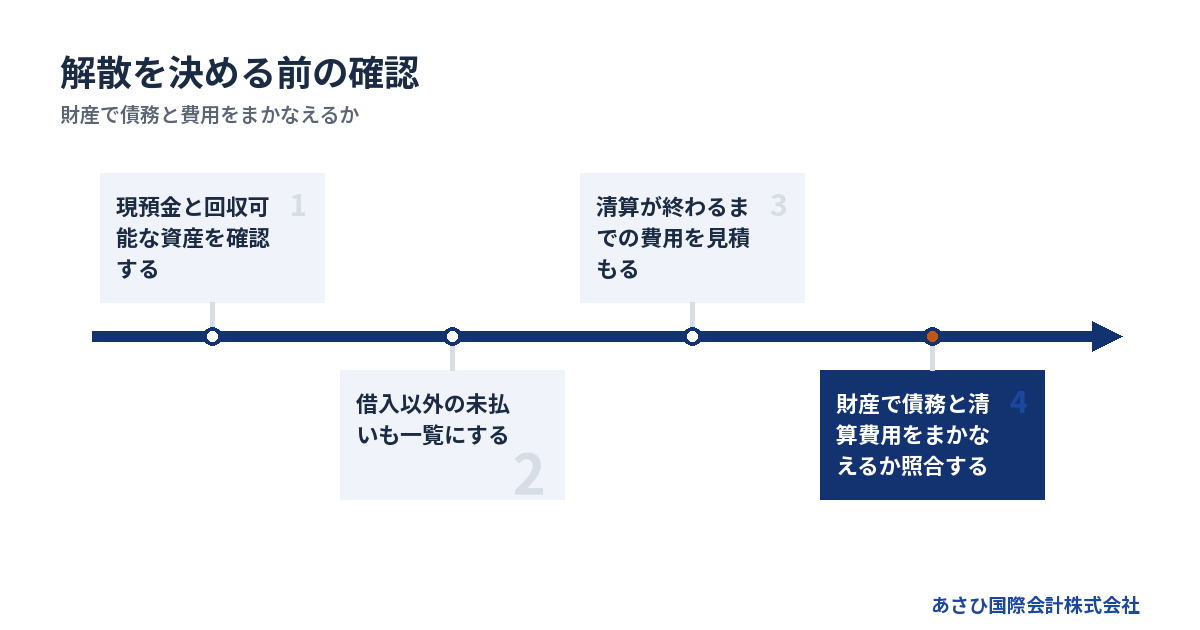
解散を決める前に債務と清算費用を確認する
株式会社は、株主総会の特別決議によって解散できます。会社法471条などに基づく手続きです。ただ、意思決定の前に資産と債務の現状をつかむ必要があります。
帳簿上の純資産だけを見て判断すると、清算時の支出を取りこぼします。設備の換金額が下がる一方で、撤去費用が増える場合もあるためです。
判断の材料を、次の順で並べてください。
1. 現預金と回収可能な資産を確認する。
2. 借入以外の未払いも一覧にする。
3. 清算が終わるまでの費用を見積もる。
4. 財産でまかなえるかを照合する。
債務を払い切れる見込みが薄いなら、登記の日程だけを先に決めないほうがよい場面です。通常の清算を前提に進めるか、法的整理を検討するかで対応が変わります。
解散する意思と、清算を終えられる見込みは別に確認します。費用を払った後に不足が判明する事態を避けるため、未払いも含めた全体像から着手してください。
公告期間があるため即日で終わる手続きではない
株主総会の決議で解散した株式会社は、清算へ進みます。清算人が財産や債務を整理する段階です。解散の登記だけで会社の後始末が完了するわけではありません。
会社法499条では、債権者の申出期間は2か月を下回れないとされています。会社を閉じる決議をした日に、すべてを終える予定は組めません。
その間に残る支出も確認します。
- 書類整理のために残す場所の費用
- 維持する通信やシステムの料金
- 清算業務を依頼する専門家の報酬
ただし、2か月は債権の申出期間に関する下限です。清算全体が2か月で終わるという意味ではありません。回収や財産の処分に時間がかかるなら、その事情を資金表に反映させます。
早く閉じたい気持ちがあっても、必要な期間は残ります。営業中と同じ固定費を維持する必要があるかも確認し、清算業務に要る支出を見積もってください。
清算結了までの登記と税務を予算から落とさない
解散や清算人の登記には期限があります。会社法では、原則として解散の日などから2週間以内に、本店所在地で登記することが定められています。
清算結了の登記は、決算報告について株主総会の承認を受けた日から2週間以内です。最初の登記とは、起算日も費用が出る時期も違います。
予算書では、完了までに残る仕事を見える形にします。
- 未回収の債権への対応
- 残った契約や債務の整理
- 決算報告と税務申告の確認
- 清算結了の登記
途中で手元資金を使い切ると、終盤の業務に充てるお金が足りなくなります。専門家の見積もりも、初回に払う額だけでは判断できません。清算中と終了時の請求まで、支払予定に置いてください。
担当者と完了の条件も記録します。依頼したつもりの仕事が残っていれば、費用だけでなく日程も変わるためです。
出典:e-Gov法令検索「会社法」第926条・第928条・第929条
会社解散費用を払えないときは、清算の前提を見直す
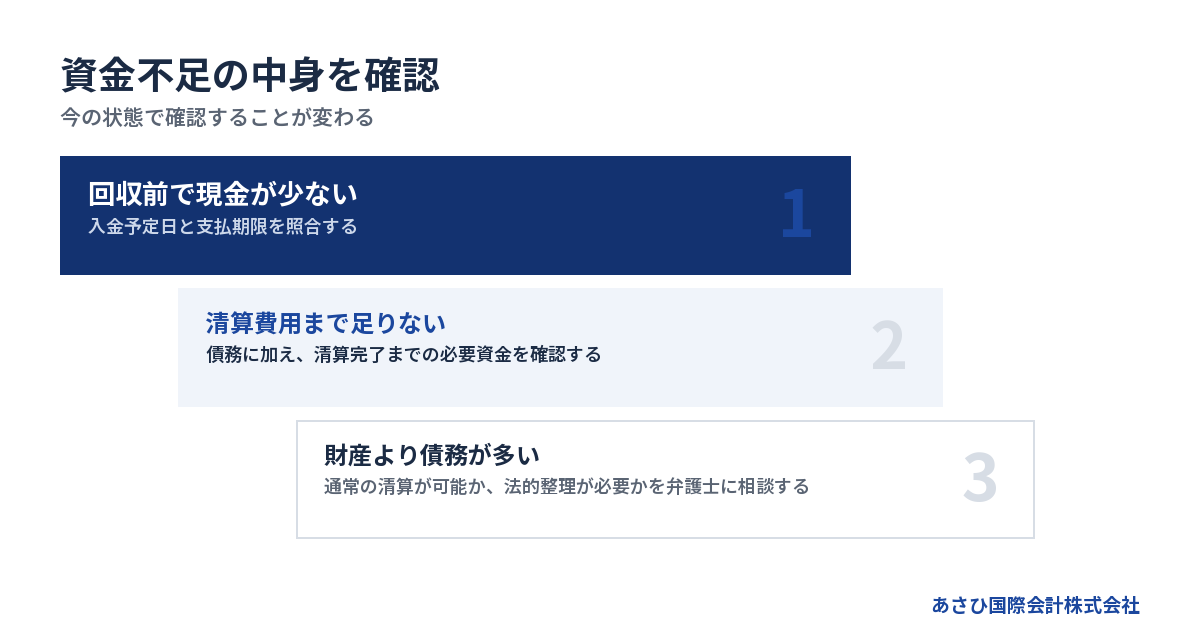
費用だけが不足する場合と債務も返せない場合を分ける
「解散費用がない」という言葉には、異なる状態が含まれます。資産はあるものの現金化が遅れている会社と、財産を売っても債務に届かない会社です。
前者では、回収予定と支払時期の確認が中心になります。後者では、通常の清算を続けられるかという法的な検討が必要です。見積もりを安くするだけで解決するとは限りません。
| 現在の状態 | 先に確かめること |
|---|---|
| 回収前で現金が少ない | 入金時期と支払期限 |
| 費用を含めると不足する | 清算資金の全体像 |
| 財産より債務が多い | 法的整理の必要性 |
| 引継ぎ可能な事業がある | 譲渡の実現性と資金 |
支払期限を過ぎた債務がある場合は、その内容も隠さず伝えてください。請求や督促の状況によっても、急ぐ対応が変わります。
会社法510条・511条は、清算株式会社に債務超過の疑いがある場合の扱いを定めています。この場合、清算人には特別清算開始の申立義務があります。どの法的手続きを進めるかは、委任する弁護士等による判断が必要です。
法人破産には裁判所費用と弁護士費用がある
債務や資金の状況によっては、法人破産が選択肢になります。会社の財産などを裁判所の手続きで清算する仕組みです。手続費用の不足だけで、検討から外すものではありません。
費用の参考になるのは、東京地方裁判所の公表資料です。令和8年1月1日版では、法人の自己破産について次の金額が示されています。
| 費目 | 公表額 |
|---|---|
| 申立手数料 | 1,000円 |
| 管財事件の予納金 | 最低20万円 |
| 法人1件の加算額 | 16,264円 |
| 予納郵券 | 4,950円 |
表の予納金は、弁護士を代理人とする自己破産申立てを想定した区分です。本人申立てや債権者申立てには、別表が設けられています。
本人申立て等では、負債5,000万円未満の法人について70万円からの基準です。申立ての方法によって、予納金の水準にも幅があります。どちらにも法人1件あたりの加算額があり、事案による変更もあります。
いずれも裁判所へ納める分です。弁護士費用は別途必要で、全国一律の報酬基準はありません。会社の状況を伝え、必要額と支払時期を確認することになります。
自分で手続きすれば負担が減るとは限らない
書類を自分で作ると、依頼する業務の報酬を抑えられる余地があります。しかし、登録免許税などの実費がなくなるわけではありません。
借入や連帯保証がある場合は、書類作成以外の判断も残ります。財産の処分や支払いが適切か、会社と個人の問題をどう扱うかという点です。
法人破産では、先ほどの裁判所資料のとおり、本人申立ての予納金基準が別に設けられています。「弁護士費用がかからない分だけ安い」とは計算できないのです。
費用を抑えたいときは、自分で進められる資料整理を先におこないます。帳簿と預金の差額や、未払いの相手が分かるだけでも、依頼する仕事の範囲を伝えやすくなります。
払えない事情自体も、初めに共有してください。会社の現預金や回収予定をもとに、費用をまかなえるかを検討します。必要資金が足りなければ、手続きの進め方も個別の確認が必要です。
放置や親族への返済を先に選ばない
費用が足りないまま営業を止めても、契約や債務の処理は残ります。通知を受け取らずにいると、対応期限や現在の請求額をつかみにくくなるおそれがあります。
親族に借りたお金を先に返したくなる気持ちもあるはずです。けれども、債務整理が必要な局面で特定の相手だけに返済すると、後の手続きで問題になる場合があります。
判断前に残しておく記録は、次のとおりです。
- 直近の入出金の明細
- 相手ごとの借入と返済の履歴
- 売却を予定する財産の内容
- 届いている請求書や督促状
資産を家族へ移すことや、個人で借りて補うことも、急いで決めないでください。会社の不足を個人が引き受けるほど、家族の生活資金にも影響が及びます。
支払いの順序は、請求の強さだけで決めないことです。状況によっては法的整理が適切な場合もあるため、財産を動かす前に法的な確認を進めます。
借入の連帯保証は会社解散費用と別に判断する
会社の解散で保証契約が消えるわけではない
会社を解散したら、経営者への請求も止まる。その前提で個人の家計を組むのは避けてください。会社の借入と、経営者が結んだ保証契約は分けて確認します。
民法446条では、保証人は主たる債務者が履行しないときに責任を負うとされています。連帯保証人には、通常の保証人に認められる催告・検索の抗弁がありません。
「先に会社へ請求してほしい」と求めて、請求を退けられる立場ではないのです。会社に財産があることだけで、個人への請求を止められると考えないようにしましょう。
確認の出発点は保証契約です。写しが見当たらない場合も、契約が存在しないと決めつけないでください。電子契約を含め、誰がどの債務を保証しているかを確かめます。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
法人破産と経営者個人の自己破産を分けて考える
会社が破産する場合でも、経営者個人について同じ結論が自動的に決まるわけではありません。個人が負う保証債務や、収入と財産の状況をもとに検討します。
法人破産の見積もりに個人の手続費用まで入っているかは、別の確認事項です。会社だけの金額を、家族を含む生活再建の総予算と取り違えないでください。
相談時には、会社と個人を分けて次の資料を整理します。
- 会社の借入先と残高
- 経営者が保証する契約の範囲
- 個人名義の借入と資産
- 家計に必要な毎月の支出
家族名義の財産も、名義だけで結論を出すことは避けます。取得の経緯などを確認する必要がある場合もあります。会社の資金難を相談することは、家族の財産を直ちに処分すると決めることではありません。
事業を閉じる費用と、その後の生活費。この両方が見えると、どこまで個人資金を使うかも慎重に判断できます。
保証債務の整理には会社の申立て状況などの要件がある
経営者保証に関するガイドラインには、一定の要件のもとで保証債務の整理を求める枠組みがあります。保証を求めない融資の要件と、整理を申し出る要件は別です。
第7項(1)では、次のすべてを満たすことが求められています。
- 保証契約が第3項の要件を満たすこと。
- 会社が所定の債務整理を申し立てていること。
- 債権者に経済的な合理性が期待できること。
- 所定の免責不許可事由等がないこと。
会社の申立てとは、法的整理または準則型私的整理を申し立てていることを指します。ガイドラインの利用と同時の申立ても含まれます。手続きが係属中の場合や、すでに終結している場合も対象となる要件です。廃業を考えているだけでは、この要件を満たしません。
法的整理には、破産や特別清算などが含まれます。準則型私的整理には、中小企業活性化協議会の再生支援スキームなどがあります。どの手続きも、任意に営業を止めることとは区別が必要です。
経済的な合理性は、会社と保証人の資産・債務から検討します。破産手続による配当より多くの回収が見込めることなどが判断材料です。
免責不許可事由については、破産法252条1項のうち10号を除いた事由が対象です。その事由が生じておらず、生じるおそれもないことが求められます。申出だけで保証が消える仕組みではなく、対象債権者の同意も前提です。
出典:全国銀行協会「経営者保証に関するガイドライン」第7項(1)
事業を譲る案は、譲渡後に残る費用まで含めて比べる
廃業とM&Aでは残すものと負担する費用が違う
事業の引継ぎ先が見つかれば、設備や雇用を継続できる可能性があります。その場合、すべてを止めて撤去する場合とは、費用の発生のしかたが変わります。
ただし、M&Aなら会社を閉じる費用がすべて不要になる、という関係ではありません。株式を譲るか、事業を譲るかで、残る会社と債務が異なります。
→ 横にスクロールできます
| 比較項目 | 解散・清算 | M&A |
|---|---|---|
| 事業の扱い | 終了を前提 | 引継ぎを検討 |
| 設備の扱い | 売却・撤去を検討 | 継続利用も検討 |
| 従業員の扱い | 退職等への対応 | 雇用継続を協議 |
| 連帯保証 | 別途整理が必要 | 解除等の確認が必要 |
比べる際は、現金負担と実現できる時期を確認します。買い手を探す間に資金が尽きる計画では、事業の維持が難しくなるためです。
引継ぎが難しい場合の費用も残して比較してください。譲渡の検討と、法的整理が必要かの判断を並行して進める場面もあります。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
株式譲渡と事業譲渡で代金の受取人を確認する
経営者個人が保有する株式を譲る場合、代金を受け取るのはその株主です。法人格は変わらず、会社の借入金などは会社に残ります。
一方、会社が事業を譲る場合は、会社が譲渡代金を受け取ります。譲渡後に残る会社について、債務や清算費用への対応を考える必要があります。事業の引継ぎと、会社の整理は別の工程です。
契約案では、次の点を確認します。
- 譲渡代金を受け取る人や会社
- 引き継ぐ資産や契約の範囲
- 譲渡後の会社に残る債務
- 報酬や税金を引いた後の資金
代金が入る先を取り違えると、会社の清算資金が不足するおそれがあります。会社と個人のどちらに、いくら残る見込みかを分けてください。
事業譲渡の債務も、契約だけを見て判断しないことです。商号を引き続き使う場合などには、譲受会社が弁済責任を負う規定があります。法的な確認を含めた条件設計が必要です。
債務超過でも検討できるが保証解除は別に確認する
借入が多いことだけで、譲渡の可能性がなくなるわけではありません。引継ぎ先が必要とする事業や人材があるかを確かめます。
当社が支援して成約した案件には、売上1億円台の運送業があります。債務超過は3,000万円規模、従業員は10名前後でした。ただし、この事例から個別の会社の価格や成約時期までは判断できません。
保証については、売買契約での約束と金融機関の同意を分けて確認します。買い手が解除を約束しても、その合意だけで保証契約が消えるわけではないためです。
確認対象は、買い手の資力や解除に向けた対応です。解除が未了の場合の契約上の扱いも詰めます。代表者が交代したことだけを、保証解除の証拠として扱わないでください。
譲渡代金だけで判断すると、経営者に残る負担を見落とします。会社の費用と個人の保証の双方について、実行後に何を確認するかまで決めておく必要があります。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
相談時は費用と手元資金をそのまま伝える
あさひ国際会計株式会社への相談は無料です。再生型M&Aの仲介は成功報酬のみで、着手金はありません。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
これは成功報酬まで無料という意味ではありません。会社の債務や税金、別途委任する専門家の費用まで不要になるという説明でもありません。初回相談では、その区別を含めて確認します。
伝えていただきたいのは、次の内容です。
- 現在の預金残高と直近の支払日
- 借入残高と連帯保証の有無
- 従業員数と事業の稼働状況
- すでに届いている費用の見積書
財務資料や事業価値の説明資料を整え、M&Aの条件設計を担うのが当社の役割です。金融機関との交渉は、経営者本人が主体となります。必要に応じて依頼する弁護士等の専門家も担います。
当社は、経営者ご本人の協議に必要な資料を整える後方支援の立場です。法的手続きの実行は、依頼者が委任する弁護士等の専門家が担当します。
譲渡を決めた後でなくても、ご相談いただけます。状況によっては法的整理が適切な場合もあることを踏まえ、手元資金と実行可能な選択肢を照らします。
よくある質問
会社解散費用は4万1千円だけ用意すれば足りますか?
4万1千円は、株式会社の解散・清算人等・清算結了の登記にかかる登録免許税の合計です。官報公告の実費や専門家報酬は含まれません。退去や撤去の費用、清算中の維持費も別に見積もります。借入返済に使う資金も分けて計上してください。
登記だけの見積書なら、清算が終わるまでに残る業務を追加で確認します。費用の項目がそろうまでは、会社の預金からいくら残るかを決めないほうがよいでしょう。
お金がないので会社を放置してもよいですか?
事業を止めたままにしても、借入や契約の整理が済むわけではありません。家賃などの支出が続く場合もあります。まず請求と入出金を把握し、費用だけが不足するのか、債務全体を返せないのかを分けてください。
会社解散費用を払えない状況も、そのまま相談の材料になります。予算が完成するまで待つ必要はありません。法的整理が必要な状態なら、費用の工面とあわせて、委任する弁護士等による法的判断を進めます。
会社を解散すると社長も自己破産することになりますか?
会社の解散だけで、社長個人の自己破産が決まるわけではありません。個人が負う連帯保証や借入、収入と財産を確認して判断します。会社の整理方法と保証債務の扱いは、分けて検討する必要があります。
個人名義の財産を売って会社へ入れる前に、会社と家計の資金表を分けてください。生活費まで使ってから相談するより、残っている資金と選択肢を照合しやすくなります。
M&Aを選べば解散費用や連帯保証をなくせますか?
譲渡の方法によって、清算費用が残る場合があります。連帯保証の解除も金融機関の同意が前提で、M&A当事者の合意だけでは決まりません。費用を比べる際は、譲渡後の会社に残る債務と支出まで確認します。
これまで当社で成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。譲渡の実現性と保証の扱いは、個別に確認します。
まとめ
現在の預金残高、次の支払日、借入と保証の内容をメモにし、届いている見積書と一緒に整理してください。会社解散費用が足りない場合も、その状態のままあさひ国際会計株式会社へご相談いただけます。
あわせて読みたい
- 会社を清算する方法を選ぶ判断地図――完済の見込みから登記・費用・連帯保証まで
- 廃業代行の「一式」に含まれる仕事と別に残る借入・連帯保証、費用の確かめ方
- 歯科医院の閉院費用を積み上げる見積書――設備撤去から借入・連帯保証まで
- 廃業費用の総額をつかむ見積もり帳――閉店から借入・連帯保証の整理まで
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”解散時のお金を分ける”,”subtitle”:”登記の税額は総費用の一部”,”after”:”## 会社解散費用の出発点は登録免許税4万1千円”,
“items”:[[“1″,”手続きの費用”,”登記の登録免許税は合計4万1千円。公告や報酬は別途”],[“2″,”会社に残る支払い”,”借入返済や退去費用、清算中の維持費も確認”],[“3″,”個人の連帯保証”,”会社の解散と分けて、保証契約と整理の可否を確認”]]},
{“type”:”steps”,”title”:”費用が足りないとき”,”subtitle”:”総額と支払日を合わせて判断”,”after”:”## 会社解散費用を払えないときは、清算の前提を見直す”,
“items”:[“預金残高と回収できる資産を確認する”,”債務と清算費用を支払日ごとに並べる”,”不足の内容から法的整理や事業譲渡を検討する”]}
]
—END FIGURES—
最終更新日: 2026年9月23日
▶ 関連資料:『会社をたたむのに、いくらかかるか』(全13ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『破産で変わること、変わらないこと』(全14ページ)(無料)