


目次
この記事の対象と結論
廃業とM&Aは、会社を閉じた後と譲った後に、借入と連帯保証がどうなるかで比較してください。資金繰りが厳しく、会社をたたむことが頭を離れない経営者ほど、売却価格だけでは判断しにくい状況にあります。
借金を返し切る見込みがあれば、解散・清算を検討できます。引き継ぐ価値のある事業が残っていれば、M&Aも候補です。支払いを続けられない場合には、法的整理の検討を並行させる必要があります。
事業をやめることと、経営者の連帯保証がなくなることは別です。 廃業を決めただけでも、譲渡契約を結んだだけでも、保証の問題は片づきません。
相談する経営者は珍しくありません。結論が出ていなくても、次の支払日と使える現金が分かれば、比較を始められます。
廃業とM&Aの比較は「何を終え、何を残すか」から
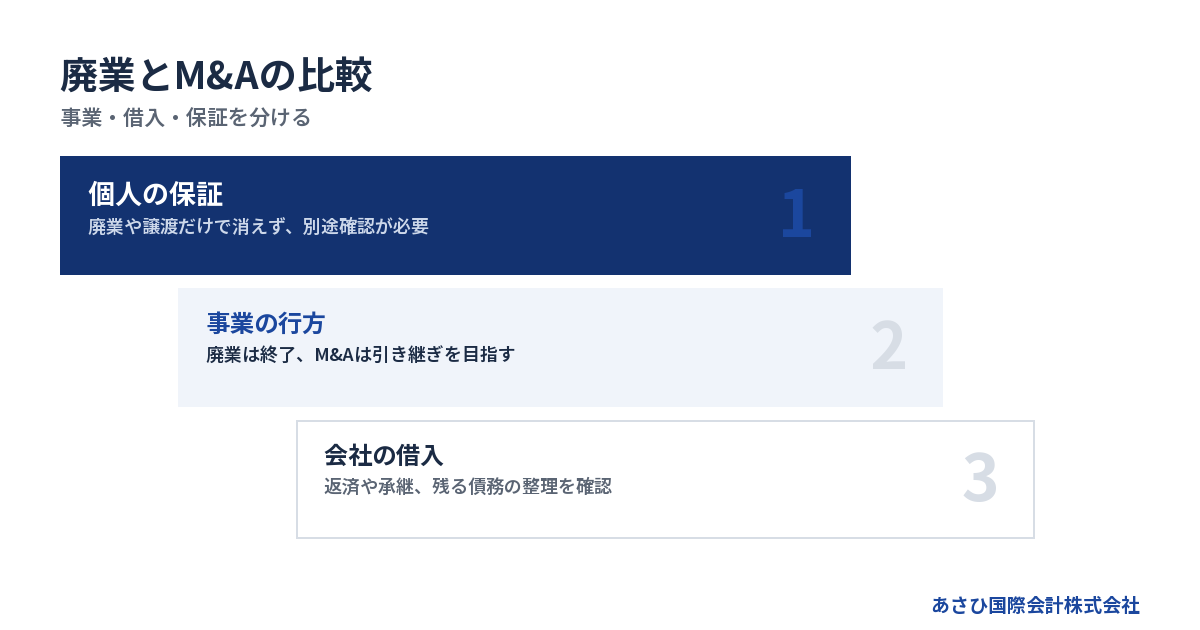
廃業は事業を終える選択で、M&Aは他の経営者や会社へ引き継ぐ選択です。ただし、事業を譲った後に元の会社を整理する場合もあり、両者を組み合わせる道もあります。
比較表には借入と保証を別々に置く
廃業を考える理由が借金の重さなら、「事業がなくなるか」だけを比べても答えは出ません。会社の支払いと個人の保証を分けて、出口までの負担を見ます。
→ 横にスクロールできます
| 比較項目 | 廃業・通常の清算 | M&A |
|---|---|---|
| 事業 | 終了する | 引き継ぎを目指す |
| 会社の借入 | 返済の見通しが必要 | 手法・合意で扱いが変わる |
| 経営者保証 | 廃業だけでは消えない | 金融機関の同意が前提 |
| 従業員 | 雇用終了への対応が必要 | 継続条件を確認する |
| 設備・在庫 | 売却や処分を検討 | 事業と一緒に譲る余地 |
| 手元資金 | 閉鎖費用を見込む | 譲渡までの資金も必要 |
| 相手方 | 債権者等との手続き | 買い手の選定も必要 |
この表の廃業は、借入などを返して終える通常の清算を想定しています。返済が難しい会社では、同じ手順をそのまま使えない場合があります。
一方、買い手が見つかっても、借入の扱いが決まらなければ比較は途中です。譲渡後の資金計画までそろえて、廃業案と並べてください。
解散を決めても、会社の支払いは残る
営業をやめる日と、会社の整理が終わる日は異なります。株式会社が株主総会の決議で解散した場合、その後に清算が必要です。残った財産を換金し、債権者への支払いなどを進めます。
会社法第499条は、債権者に「その債権を申し出るべき旨」を知らせる手続きを定めています。申出期間は2箇月を下回れません。これは清算全体の所要期間ではなく、債権者の申出を受ける期間です。
根拠は会社法第475条・第499条です。期間の記載は、提示された2026年7月23日時点の確認内容に基づきます。
閉店すれば家賃や管理費もすぐに終わる、と見込むのは危うい判断です。契約終了までの支出を調べ、営業をやめた後の現金も確保する必要があります。
M&Aと会社の整理が続けて必要になることもある
会社全体を引き継ぐ場合と、事業だけを譲る場合では、譲渡後の姿が違います。後者では、事業を残しながら元の会社の債務を整理する場合があります。
買い手にとって必要な設備や取引があっても、借入まで同じ条件で引き継げるとは限りません。事業の譲渡だけを先に決めると、元の会社に支払いが残るおそれがあります。
比べる対象は、契約の締結までではありません。
- 事業を引き継ぐまでの支出
- 元の会社に残る債務の扱い
- 経営者保証を整理する見通し
- 整理後に経営者が使える資金
会社を残す案と閉じる案の両方で、最後までの道筋を描きます。買い手探しだけが進み、残った会社の整理が未定という状態は避けたいところです。
費用は手続き代より「最後まで足りる現金」で比べる
廃業とM&Aの費用比較では、報酬や登記費用に加え、営業終了・引き継ぎまでの支出を計算します。譲渡代金が入る見込みと、目の前の支払いに使える現金は分けてください。
廃業費用は登記だけでは収まらない
通常の清算では、登記にかかる税金のほかにも費用が生じます。店舗や工場がある会社では、契約を終えるための負担も確認対象です。
株式会社の登録免許税は、解散登記が3万円です。清算人等の登記は9千円、清算結了登記は2千円とされています。出典は登録免許税法別表第一第24号。2026年7月23日時点の確認内容です。
ただし、これで廃業費用の全体を表せるわけではありません。次の支出を、契約書や見積書から拾います。
- 官報公告にかかる実費
- 依頼する専門家の報酬
- 店舗や事務所の原状回復費
- 設備・在庫の撤去処分費
- 契約終了までの賃料など
借入返済や未払いの給与も別に残ります。設備が売れる見込みでも、売却代金を受け取る前に撤去費を払うなら、そのつなぎ資金が必要です。
費用を並べるときは、金額の横に支払日を添えてください。同じ総額でも、先払いが多い案ほど資金繰りへの負担が重くなります。
法人破産の裁判所費用と弁護士費用は分ける
返済の見通しが立たない場合には、法人破産などの費用も比較に加えます。通常の清算と同じ費用表では判断できません。
東京地方裁判所の2026年1月1日版では、法人の自己破産の申立手数料は1,000円です。弁護士を代理人とする自己破産の管財事件では、予納金の基準は最低20万円。これに法人1件あたり16,264円が加わり、予納郵券は4,950円とされています。
出典は東京地方裁判所「破産手続の費用一覧」令和8年1月1日版です。2026年8月20日に確認された内容で、事案による金額変更も明記されています。
本人申立てには別の基準があります。上記を、申立方法を問わず使える一律の金額として扱わないでください。
さらに弁護士費用は別途必要です。全国一律の報酬基準はなく、依頼内容で変わります。費用を用意できない場合も、資産を処分して使い切る前に、その不足額を伝えて支払方法や進め方を確認します。
M&Aは手取りと成約までの支出を分けて見る
譲渡価格が高くても、その全額が経営者の生活資金になるとは限りません。受け取る主体や債務の扱いによって、お金の行き先が変わるためです。
あさひ国際会計株式会社は、相談無料・着手金なしの成功報酬制です。報酬は成約時に譲渡代金から精算するため、当社報酬について売り手の手元からの持ち出しは0円です。 成功報酬そのものが無料という意味ではありません。2026年8月11日確認の当社費用条件です。
会社の日々の支払いは別に考えます。給与や仕入れ代などは、譲渡代金を受け取るまで発生する可能性があります。別途依頼する専門家の費用も、報酬の範囲とともに確認してください。
→ 横にスクロールできます
| 確認するお金 | 廃業案 | M&A案 |
|---|---|---|
| 入ってくるお金 | 資産売却・債権回収 | 譲渡代金・営業入金 |
| 先に出るお金 | 閉鎖準備・手続き費用 | 引き継ぎまでの運転資金 |
| 後に残る支払い | 借入・未払い等 | 承継されない債務等 |
| 個人の資金 | 保証の扱いを踏まえる | 代金の受取主体を確認 |
金額が未確定なら、見積額と未確認額を分ければ十分です。空欄を都合よくゼロ扱いしないことが、比較の精度につながります。
借入と連帯保証は、譲渡の手法と金融機関の判断で確認する
M&Aで会社を譲っても、当事者間の契約だけで経営者保証が消えるわけではありません。借入がどこに残るかを整理し、保証については金融機関の同意と手続きの完了を確認します。
株式譲渡は会社の借入も含めて調べる
株主が変わっても、会社そのものは続きます。この形が株式譲渡です。法人格に変動がないため、会社の借入金なども会社に残ります。
会社に借金が残ることと、元の経営者が保証を負い続けることは別の論点です。買い手の返済計画と、売り手の保証をどう扱うかを並べて検討します。
買い手は、帳簿に表れていない債務がないかも調べます。こうした買収前の調査を、デュー・ディリジェンスと呼びます。未払いなどを隠すと、条件の見直しや手続きの中断につながりかねません。
資料にない支払いでも、分かる範囲でメモに残してください。調査で見つかってから説明するより、初めに開示したほうが条件を組み立てやすくなります。
根拠は中小企業庁「中小M&Aガイドライン第3版」です。2024年8月公表資料の内容を、2026年8月に確認した事実に基づきます。中小企業庁のガイドライン紹介ページで資料を確認できます。
事業譲渡では、元の会社に残る支払いを洗い出す
設備や契約など、引き継ぐ対象を選んで事業を譲る形が事業譲渡です。会社全体を引き継ぐ場合と違い、何を渡すかを個別に詰めます。
事業譲渡の対価は、基本的に事業を譲る会社が受け取ります。経営者個人の手取りと同じものではありません。会社に残る債務の整理まで計算して、出口が成り立つかを判断します。
検討時に確かめたいのは、次の項目です。
- 引き継ぐ資産と契約の範囲
- 借入や未払いの承継範囲
- 元の会社に残る費用
- 譲渡後の会社の整理方法
利益の出る事業だけを安く移し、借金を置き去りにする考え方には法的な問題が生じ得ます。会社法第23条の2は、残る債権者を害する事業譲渡について定めています。
価格が安いという事情だけで結論は出ませんが、債権者への影響を含む検証が必要です。条文の根拠は会社法第23条の2で、法的な評価は弁護士が担います。
保証の解除は契約の記載と完了確認を分ける
買い手が「保証を引き継ぐ」と約束した段階と、金融機関で手続きが完了した段階は異なります。売り手は、約束の内容だけで安心しないようにしてください。
最終契約では、保証解除などの義務や、履行されない場合の扱いを検討します。同時に、金融機関側の確認事項と手続きの日程も把握します。
- 対象となる借入と保証契約
- 買い手が負う義務と期限
- 金融機関が求める資料
- 解除を確認する書面
経営者保証に関するガイドラインには、一定の要件のもとで保証債務を整理する枠組みもあります。ただし、これから保証を付けない場面の要件と、すでにある保証債務を整理する要件は別です。
後者では、会社側の法的債務整理や準則型私的整理の申立て、またはその見込みなども関係します。「正直に資産を出せば保証が外れる」という単純な制度ではありません。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
従業員・取引先・家族への影響は、引き継ぎ条件で比べる
M&Aには雇用や取引を残せる可能性がありますが、継続する範囲は条件次第です。廃業する場合も、誰に何を伝え、残った約束をどう扱うかを具体化すると、周囲への影響を見積もれます。
雇用を残したいなら、人数だけで判断しない
「従業員を引き継ぐ」という説明だけでは、働き方まで分かりません。勤務場所や担当業務が変わる可能性も含めて、買い手の方針を確かめます。
→ 横にスクロールできます
| 確認項目 | 廃業の場合 | M&Aの場合 |
|---|---|---|
| 雇用の見通し | 終了に向けた対応 | 継続する範囲 |
| 給与 | 未払いの有無 | 譲渡後の条件 |
| 勤務場所 | 終業までの勤務 | 移転・配置の予定 |
| 従業員への説明 | 終了日と手続き | 引き継ぎ内容と時期 |
従業員の生活を心配して、説明を先延ばしにしたくなることもあります。ただ、説明が遅れれば、不安や退職につながる場合があります。
反対に、買い手も条件も未定のまま広く伝えると、事業が不安定になるおそれもあります。秘密保持と説明の必要性を踏まえ、内容と順序を考えてください。雇用に関する法的な対応は、専門家の確認も要る部分です。
取引先には引き継げる約束と残る約束がある
事業の価値には、設備だけでなく、顧客からの継続的な注文も含まれます。ただし、注文があることと、買い手が同じ条件で履行できることは別です。
たとえば、担当者の経験に依存する仕事なら、その人が残るかで引き継ぎの見通しが変わります。事業譲渡では、契約や許認可に必要な対応も調べます。
確認事項を、売上の一覧だけで済ませないでください。
- 未完了の仕事と納期
- 代金を受け取る予定日
- 前受金に対応する未履行業務
- 契約の引き継ぎ条件
- 顧客対応を担う従業員
廃業案では、どの仕事まで終えて閉じるかを決めます。M&A案では、どの時点から買い手が責任を負うかを詰めます。仕事の境目が曖昧だと、譲渡後も売り手に対応が残る可能性があります。
家族には会社の資金と生活費を分けて伝える
家族に心配をかけたくない気持ちから、会社の不足額を言い出せないこともあります。話す際は、事業の結論が出たかどうかより、現時点で分かっている範囲を分けると伝えやすくなります。
会社に必要な現金と、家族の生活に必要な現金を別々に整理してください。そのうえで、経営者本人や家族がどの契約に署名しているかを確認します。
説明に使えるのは、次のようなメモです。
- 会社の次の支払日と不足見込み
- 個人で負っている借入と保証
- 当面の生活費に使える資金
- 廃業案と譲渡案の未確定事項
「売れれば全部返せる」と先に約束するのは避けたいところです。譲渡代金の受取主体や保証の扱いが決まるまでは、生活の見通しも未確定です。
身近な人への返済を優先したり、財産の名義を急いで変えたりする判断にも注意が要ります。資金が足りない局面では、実行前に弁護士へ法的な扱いを確認してください。
M&Aを進める条件は、事業価値・資金の期限・買い手の質
事業を引き継ぐ意味があり、完了まで資金が持つ見通しがあるなら、M&Aを検討する余地があります。ただし、買い手が見つかることと、経営者が安心して退けることは同じではありません。
債務超過だけで候補から外さない
借入の重さと、事業そのものの価値は分けて見ます。自社だけでは続けにくくても、買い手の設備や販売先と組み合わせることで、継続を検討できる場合があります。
当社が支援して成約した案件には、売上1億円台の運送業があります。債務超過は3,000万円規模で、従業員は10名前後でした。2026年8月16日に確認した当社成約資料に基づく匿名事例です。
ただし、この事例だけで自社にも買い手がつくと判断はできません。具体的な検討には、財務以外の情報も必要になります。
- 継続する受注があるか
- 業務を担う人が残れるか
- 設備をそのまま使えるか
- 引き継ぎ後の収支が描けるか
社長だけが営業も現場も担っているなら、退任後に事業が回るかが論点になります。引き継ぎへの協力範囲も含めて、事業を説明できる形にしていきます。
支払いが持たない場合は整理の検討を並行する
M&Aに期待があっても、支払日を過ぎてよい理由にはなりません。交渉中の譲渡代金は、入金前には使えないお金です。
破産法は、弁済期の債務を一般的・継続的に払えない状態を「支払不能」と定義しています。支払いの遅れだけで経営者が法的な結論を出す必要はありませんが、現金不足を放置することは避けたいところです。
根拠は破産法第2条・第15条です。提示された2026年7月23日時点の確認内容に基づきます。
当社には、相談から最短5日でクロージングした実績があります。赤字・債務超過案件ではおおむね2〜4週間という対応実績もありますが、個別案件の日程を約束するものではありません。いずれも2026年8月11日確認の当社実績です。
資料の不足や買い手の調査、金融機関の判断で日程は変わります。支払期限が迫っている場合は、その日付を先に伝えてください。法的整理が適切な状況もあるため、譲渡だけに結論を固定しないで検討します。
買い手は価格だけでなく履行する力で選ぶ
高い価格を示す買い手でも、代金の支払いや事業継続に不安があれば、条件を慎重に確かめる必要があります。保証解除を約束する場合も同じです。
確認したいのは、資金の裏づけと、引き継いだ事業を運営する計画です。売り手が知らない相手だからこそ、説明の根拠を求めます。
- 譲渡代金を支払う資力
- 買収後の運転資金の計画
- 事業を運営する体制
- 保証解除に向けた対応内容
業界でも買い手の確認を強める動きがあります。M&A支援機関協会の自主規制ルールでは、買い手の資力調査などを定めています。最終契約の草案には、保証解除を買い手に義務付ける条文案を盛り込む扱いです。
これは2025年1月1日施行のルールについて、2026年8月14日に確認された内容です。業界のルールがあっても、個々の金融機関の判断に置き換わるものではありません。
詳しくは中小M&Aガイドライン第3版で確かめる、廃業を急ぐ社長の保証と買い手の条件をご覧ください。
相談では支払日を先に出し、廃業案と譲渡案を並べる
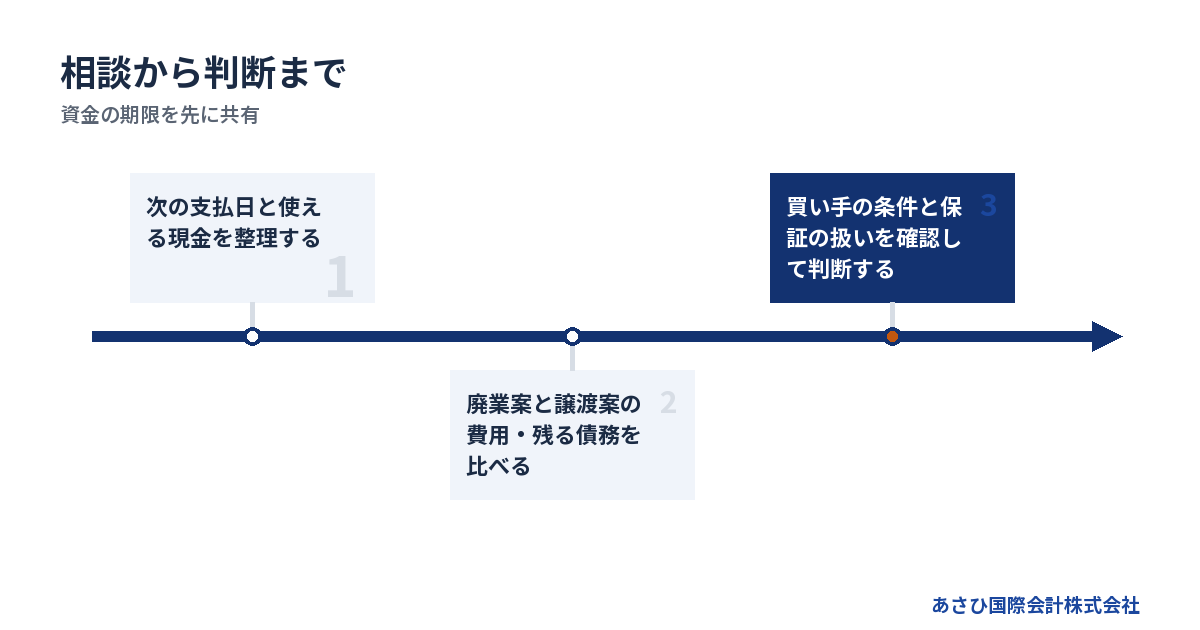
相談を始める段階で、廃業かM&Aかを決めておく必要はありません。現金の期限と残る債務を共有し、どちらの案なら完了まで進められるかを比べます。
資料は完璧にそろえるより、不足を見える形にする
決算書を見つけられない、最新の数字をまとめられていない。その状態でも、相談を先延ばしにする理由にはしなくて構いません。
まず手元で分かる事実を、短いメモにしてください。見積もりは見積もりと分かるように書き、未確認の数字を確定額に混ぜないようにします。
1. 次の支払日と支払額を書く。
2. 使える現預金と入金予定を分ける。
3. 借入先と残高を分かる範囲で記す。
4. 保証している人と契約を確認する。
5. 残したい事業や雇用を挙げる。
資料があれば、決算書や借入返済予定表を添えます。保証契約書が見つからなければ、その不足自体を伝えてください。
過去の業績が悪いことより、今後いつ現金が足りなくなるかが急ぎの判断に直結します。入金予定についても、確定しているものと、受注できた場合の見込みを分けておくと話が進みます。
仲介と法的対応の役割を区別する
M&Aの仲介は、買い手探しや条件の設計を担います。債務整理の法的判断や代理交渉は、必要に応じて依頼する弁護士が担う領域です。
税金や会計処理は税理士など、登記は司法書士など、担当する内容で専門家の役割が変わります。相談先を選ぶ際は、肩書きだけでなく、誰が何を担当するかを確かめてください。
確認に使える質問は次のとおりです。
- 廃業案との比較もできるか。
- 保証の確認を誰が担当するか。
- 成約しない場合の費用はあるか。
- 別途必要な専門家費用は何か。
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。金融機関との協議に必要な資料や、事業価値の説明資料を整えます。M&Aの条件設計も含め、経営者ご本人の協議を後方から支える役割です。
金融機関との協議・交渉の主体は、経営者本人です。必要に応じて依頼する弁護士等の専門家が対応します。当社が債権者との交渉を代理するという意味ではありません。
実行する前に、成約後までの確認表を作る
相談でM&Aの可能性が見えても、その場で廃業案を捨てる必要はありません。費用と日程が具体化した段階で、改めて比べます。
「譲れるか」に加え、「譲った後に何が残るか」まで確認してから進めます。 口頭の説明と契約書、金融機関側の手続きに食い違いがないかを確かめてください。
- 譲渡代金の受取人と入金日
- 成約までの運転資金
- 元の会社に残る支払い
- 保証解除の手順と完了確認
- 買い手が履行しない場合の扱い
当社では、これまで成約に至った案件で、いずれも連帯保証の解除まで見届けています。2026年8月16日確認の実績です。ただし金融機関の同意が前提で、すべての会社で同じ結果になると言い切れるほど単純ではありません。
過去の実績は、現在の案件の結果とは区別します。自社の保証契約について、何が確認済みで何が未確定かを見て判断してください。
詳しくはM&Aと廃業の分岐点|会社・従業員・連帯保証を守る実務ロードマップをご覧ください。
廃業とM&Aの比較には「成立しない場合」と判断期限も加える
廃業とM&Aを比較するときは、予定どおりに進む案だけでは判断が偏りがちです。買い手が見送った場合や、資産が想定額で売れない場合も並べてみてください。条件が変わったときの対応を考えると、検討を続けられる範囲が見えてきます。
成約しない場合にも使える比較表を作る
M&A案の資金計画を、譲渡代金が入る前提だけで組むのは避けたいところです。買い手の調査で条件が変わったり、入金が遅れたりする可能性があります。廃業案でも、設備の売却額や原状回復費は見込みとずれるかもしれません。
そこで、各案に「予定が変わった場合」の欄を設けます。比較表には、次のような確認項目が考えられます。
→ 横にスクロールできます
| 確認項目 | 廃業案 | M&A案 |
|---|---|---|
| 入金が遅れる場合 | 資産売却・回収の遅れ | 譲渡代金の入金延期 |
| 条件が変わる場合 | 売却額減・閉鎖費増 | 価格変更・承継範囲縮小 |
| 次に見直す内容 | 支払いと清算の見通し | 継続資金と代替案 |
値下がり率や遅延日数を、根拠なく設定する必要はありません。まずは「この入金がなければ、どの支払いが不足するか」を確認してください。不足が出る項目には、対応を相談する相手と確認日を添えると整理しやすくなります。
買い手を待つ期限は、資金計画から逆算する
「もう少し待てば売れるかもしれない」という期待だけでは、期限を決めにくいものです。営業を続ける支出に加え、譲渡が実現しなかった場合の整理費用も見込んでください。残高が尽きる日を、そのまま判断日とするのは避けたいところです。
判断期限は、売却を断念する日と決めつけず、方針を見直す日として設定できます。その日までに何が確認できれば検討を続けるかを、相談先と共有しておきましょう。
- 買い手の条件提示日を確認する。
- 入金までに必要な資金を計算する。
- 未確定の条件と回答予定日を記す。
- 遅れた場合の見直し日を決める。
期限を延ばす際は、入金予定や支出に変化がないかを再確認します。買い手の関心が続いていることだけでは、資金の裏づけになりにくいためです。
準備と実行を分け、選択肢を狭める行動を点検する
廃業費用の見積もりを取ることと、設備の処分を始めることは分けて考えられます。M&Aを検討中でも、閉鎖に必要な費用を調べる余地はあります。一方、設備を手放すと、買い手が想定する事業の形が変わるかもしれません。
賃貸借の解約や取引先への終了通知も、引き継ぎへの影響を確かめたい行動です。実行前の確認として、次の点をメモにしてみてください。
- 引き継ぐ予定の設備を処分しないか。
- 解約する契約が事業に必要ではないか。
- 通知内容が譲渡案と食い違わないか。
ただし、選択肢を残すために、必要な対応を先延ばしにしてよいとは限りません。支払いが難しい場合は、弁護士に法的な対応を確認してください。状況によっては法的整理が適切な場合もあるためです。
退任後に担う仕事も比較条件に含める
経営から早く離れたい場合は、譲渡後の協力内容も判断材料になります。引き継ぎのために、一定の業務への関与を求められる可能性があるからです。担当する仕事と期間を、契約前に確認しておくとよいでしょう。
廃業案でも、営業終了後の対応を誰が担うかを考えておきます。本人が対応できる範囲を伝えることは、出口を具体化する助けになります。価格や費用に加え、判断期限と終了後の役割まで並べると、自分が実行できる案を選びやすくなります。
よくある質問
赤字で借入が多くても、廃業とM&Aを比較してよいですか?
比較する余地はあります。買い手は借入残高だけで判断するわけではありません。続く受注や従業員の技術、引き継ぎ後の収支などを検討します。ただし、事業に価値があっても、債務や保証の整理が成り立つかは別途確認が必要です。
営業が止まると失われる価値もあります。休業や設備処分を決める際は、譲渡の可能性に与える影響も含めて検討してください。
会社を売る契約に署名すれば、連帯保証も外れますか?
売り手と買い手の契約に署名しただけでは、金融機関との保証契約が消えるわけではありません。保証の解除や移行には、金融機関等の判断が関係します。契約上の約束と、実際の解除手続きの完了を分けて確認してください。
対象の借入が複数ある場合は、確認漏れにも注意が要ります。ある借入の保証が解除されても、別の保証まで同じ扱いになったとは限りません。
廃業するお金もない場合、M&Aの相談はできますか?
相談できます。当社は相談無料・着手金なしです。当社報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。2026年8月11日確認の費用条件で、会社の運転資金や別途依頼する専門家費用まで不要になる意味ではありません。
譲渡代金が入るまで支払いが持たない場合は、その不足を先に共有してください。法的整理の必要性と費用も含めて、実行できる案を検討します。
M&Aの話を聞いたら、売却まで進めなければなりませんか?
初回の相談は、状況や選択肢を整理する段階です。相談と売却の決定を分けて考えて構いません。支援契約を結ぶ際は、業務の範囲や報酬の発生条件、契約を終える場合の扱いを確認してください。
買い手が見つかる見通しだけで決めず、保証や残る債務、従業員への影響を見ます。廃業案のほうが負担を抑えられる状況もあるため、比較する姿勢を保ってください。
廃業とM&Aを比較しながら、買い手をいつまで待てばよいですか?
一律の日数ではなく、支払予定と使える現金から見直し日を考えてください。譲渡が実現しない場合の整理費用も含め、資金が尽きる前に判断する余地を設けます。期限を延ばすときは、買い手の回答予定と資金計画を再確認しましょう。支払いが難しい場合は、弁護士への相談も並行して検討してください。状況によっては法的整理が適切な場合もあります。
まとめ
次の支払日、使える現金、会社の借入、個人の保証をメモにして、廃業した場合と譲った場合の残る負担を比べてください。結論が出ていなくても、そのメモをもとに、あさひ国際会計株式会社へ無料でご相談いただけます。
▶ 関連資料:『会社の終わり方をめぐる言葉を、使い分ける』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『自己破産しないで、会社をたたむ・事業を譲る方法』(全17ページ)(無料)
あわせて読みたい
- 廃業代行の「一式」に含まれる仕事と別に残る借入・連帯保証、費用の確かめ方
- 休眠会社の一覧から探る廃業の出口、掲載情報の限界と借入が残る会社の選択
- 休眠会社の再開手続きは登記の確認から、借入が残る会社の営業再開と資金準備
- 自社株のおすすめの譲り方は廃業の理由で変わる、借入と連帯保証から選ぶ道
- 事業承継の専門家を選ぶ基準|廃業を考える会社の借入と連帯保証まで相談する
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月26日