


目次
この記事の対象と結論
フランチャイズ事業の譲渡は、本部の承認条件と残る債務を確認しながら、閉店と比較できる撤退の選択肢です。借入や連帯保証があっても、譲渡の検討を始められる場合があります。
「店を続けるお金が厳しい。でも、やめる違約金も払えない」。その状態で、買い手さえ見つかれば解決すると考えるのは早計です。事業の引継ぎと、借入・連帯保証の整理は、別々に確認する必要があります。
撤退や保証について相談する経営者は珍しくありません。資料がそろわないことを恥じる必要もないのです。
90日以内の判断をめざすなら、加盟契約の確認と資金繰りの整理から着手してください。閉店費用と譲渡後に残る負担を比べれば、売却価格だけでは見えない出口を検討できます。
フランチャイズ事業の譲渡は、本部承認と契約のつながりから考える
加盟店の譲渡では、設備の売買だけで営業を引き継げるとは限りません。本部との契約に加え、物件や設備を引き続き使える条件を確認します。
本部の了承は、何についての了承かを分ける
本部から「譲渡を検討してよい」と言われても、買い手の加盟まで決まったとは限りません。候補者を探す了承と、その候補者が営業を始める承認は、分けて受け止めてください。
加盟契約では、次の記載を探します。
- 契約上の地位を譲る場合の条件
- 株主や代表者を変更する場合の条件
- 中途解約の通知期限と精算条件
- 買い手の審査や研修に関する条件
- 契約終了後の営業制限に関する条件
契約書だけでは分からない運用も、本部への確認事項にまとめます。口頭の説明を受けた場合は、誰がどの条件を説明したのかを記録してください。
「今の契約を引き継ぐ」のか、「現在の契約を終え、買い手が新たに契約する」のか。この違いで、必要な書類や費用が変わる可能性があります。買い手に提示する条件にも関わるため、価格の合意を急ぐ前に整理したい部分です。
加盟契約の名義と、借入の名義が同じとは限らない
店の看板が同じでも、契約の相手方は契約ごとに異なります。加盟契約は法人名義、設備の契約は個人名義という場合も考えられます。まず名義の確認です。
手元の契約書を、次の形で整理してください。
→ 横にスクロールできます
| 確認する契約 | 契約者 | 別に確かめること |
|---|---|---|
| 加盟契約 | 法人か個人か | 保証人と承継条件 |
| 店舗の賃貸借 | 法人か個人か | 貸主の承諾条件 |
| 設備のリース | 法人か個人か | 所有者と残債 |
| 金融機関の借入 | 法人か個人か | 担保と保証人 |
法人の店舗を譲るつもりでも、個人が借りた開業資金まで同じ契約で移るとは扱えません。加盟契約や賃貸借の保証人についても、銀行の連帯保証とは別に確認が必要です。
名義が分からない欄は、空欄のままで構いません。「すべて会社の契約だと思っていた」という思い込みを、原本や写しで確かめる作業が出発点になります。
設備が残っても、同じ店として続けられるとは限らない
厨房や内装を残すだけの取引と、加盟店の営業を引き継ぐ取引では、確認する範囲が異なります。ブランドを使えるかどうかも契約次第です。
たとえば、本部が買い手の加盟を認めても、貸主との条件がまとまらなければ、同じ場所での営業に支障が出る可能性があります。反対に、物件を使えても、本部がブランドの使用を認めるとは限りません。
引継ぎの対象は、設備以外にもあります。
- 店舗で働く従業員
- 商品の仕入れや配送の契約
- 予約や前受金への対応
- 顧客情報や業務システム
- 営業に必要な許認可
許認可は、業種と譲渡の形に応じて取得や変更の確認が要ります。申請そのものは、必要に応じて依頼する行政書士等の専門家が担う領域です。
各契約を別々に見たうえで、営業開始日に条件がそろうかを照合します。承認の取得日程が食い違うと、売上がない期間の負担まで考える必要が出てきます。
事業譲渡・株式譲渡・閉店は、撤退後に残る負担で比べる
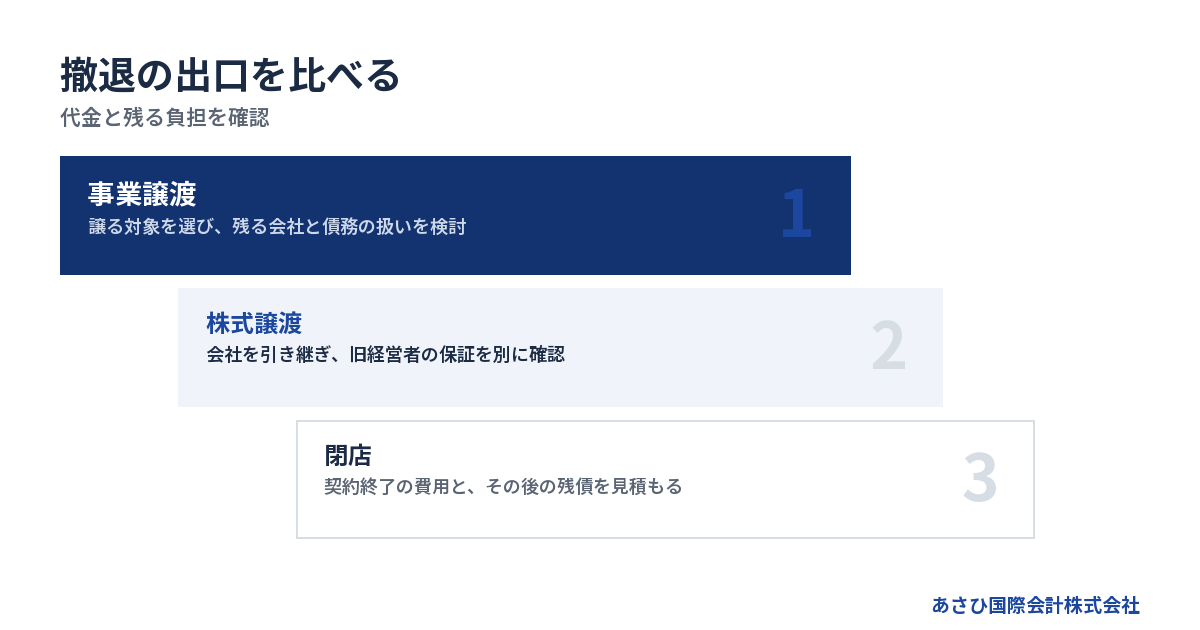
出口の比較では、受け取る代金と支払う費用に加え、撤退後の債務を並べます。会社を残すのか、店舗だけを引き継ぐのかでも、経営者の次の作業が変わります。
店舗を選んで譲るなら、残る会社の計画もつくる
設備や営業のまとまりを選んで譲る形が、事業譲渡です。複数の店舗や事業を営んでいる場合は、譲渡対象を絞って検討できます。
ただし、売った後の会社はどうするのか。この問いを残したままでは、経営者の撤退計画が途中で止まります。借入が残る場合は、その返済原資や整理の見通しも必要です。
売上を生む店舗だけを譲り、借入の返済義務が会社に残ると、従来の返済を続けられない可能性があります。代金が入ることと、残債を払えることは同じではありません。
譲渡対象を決める際は、次を対応させます。
- 買い手へ移す資産と契約
- 売り手に残す資産と契約
- 譲渡代金で支払う予定の費用
- 譲渡後も残る借入や未払い
- 残る会社を維持・整理する費用
対象財産を選べるという特徴は、中小企業庁の説明にもあります。契約の承継や許認可などの作業も伴います。出典は、同庁の「中小M&Aガイドライン」紹介ページです。
法人ごと引き継ぐ株式譲渡でも、保証は別に確かめる
会社の株式を買い手へ譲る場合、法人格は変わりません。会社が負っている借入などの債務も、その会社に残る形になります。
加盟店の運営主体を維持できる可能性がある一方、本部との契約確認は省けません。株主や代表者の変更について、事前承認や通知を求める条項があるかを調べます。
買い手は、店舗の収益だけでなく会社全体を確認します。帳簿に表れにくい未払いや、過去の契約に基づく負担も検討対象です。見せにくい問題ほど、早い段階で整理しておくほうが条件の食い違いを減らせます。
株式の代金を受け取るのは、原則として株式を譲る株主です。法人が事業を売る場合とは、お金を受け取る主体が異なります。代金をそのまま会社の借入返済に使える前提で計画しないようにしてください。
代表者から退いた後の連帯保証も、別の確認事項です。会社の新しい所有者が決まった事実だけで、金融機関との保証契約まで変更されたとは扱えません。
閉店は、違約金以外の支出も含めて比較する
閉店すれば営業を続ける負担は減らせる可能性があります。一方で、契約終了時の支出がまとまって生じることもあります。
比較の入り口は、次の表です。
→ 横にスクロールできます
| 選択肢 | 主な確認対象 | 撤退後の課題 |
|---|---|---|
| 事業譲渡 | 譲る対象と各承諾 | 残る会社と債務 |
| 株式譲渡 | 会社全体と変更条項 | 旧経営者の保証 |
| 閉店 | 解約条件と終了費用 | 残債と会社の整理 |
閉店では、本部への精算に加え、物件の原状回復や設備の返却も見積もります。従業員への支払いを含め、営業終了日までの支出も確認してください。
譲渡を選んでも、これらの費用がすべてなくなるとは限りません。買い手が引き受ける範囲と、売り手が払う範囲を具体化して比べます。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
支払いの見通しが立たない場合は、法的整理も比較に入れる
営業を続ける資金が足りず、買い手の検討も進まない場合は、譲渡を待ち続ける判断を見直す必要があります。状況によっては法的整理が適切な場合もあります。
M&Aと法的整理は、会社や事業の状態に応じて検討するものです。事業の引継ぎと、残る会社の整理を組み合わせる場合もあり、どちらかだけを先に選ぶとは限りません。
破産法は、目的に「経済生活の再生の機会の確保」も掲げています。経営者を責めるための手続きと捉える必要はありません。出典はe-Gov法令検索「破産法」第1条です。
法的な判断と手続きは、経営者が依頼する弁護士等の専門家が担います。事業を残せる可能性と、これ以上支払いを増やさない判断を、同じ資金繰り表の上で検討してください。
違約金・リース残債・借入は、相手方ごとに精算条件を出す
フランチャイズ事業の譲渡で減らせる負担は、契約と合意内容によって変わります。「店を引き継いでもらうから解約費用は不要」と決めず、相手方ごとの精算額を確認します。
違約金は、契約の終わり方で扱いを確認する
本部との契約を終了するのか、承継するのかで、違約金の検討が変わる可能性があります。買い手が同じ看板で営業を続ける予定でも、売り手の契約上の責任がどう扱われるかは別の話です。
契約書の金額だけを見て、撤退を諦めないでください。どの行為で請求が生じる条項なのか、計算の基礎は何かを確かめます。
確認事項は次のとおりです。
- 解約と譲渡で適用条項が違うか
- 通知時期によって負担が変わるか
- 未払ロイヤルティが別に残るか
- 保証金から差し引かれるものは何か
- 精算後も続く義務があるか
条項の有効性や、実際に支払う義務があるかは個別の法的判断です。請求書が届いている場合は、契約書と一緒に弁護士の確認対象にします。
支払える見込みがない段階で、精算合意書へ署名を急ぐのも避けたいところです。金額だけでなく支払日を確認し、譲渡の予定が崩れた場合にも履行できるかを検討します。
リース設備は、売れる資産と区別する
店舗に置いてある機器でも、売り手が所有しているとは限りません。リース会社などが所有する設備を、自社の資産と同じ扱いで売却対象に入れないようにします。
固定資産の一覧と、実際に使っている設備を照合してください。機器の名称が帳簿と契約書で異なる場合は、型番などで確認すると対応が分かりやすくなります。
リースについては、次の条件を整理します。
- 契約を引き継ぐ場合の審査
- 中途解約時に支払う金額
- 買取りの可否と見積額
- 返却時の撤去や運送の負担
- 経営者個人の保証の有無
月々の支払額の合計が、そのまま解約時の請求額になるとは限りません。契約に基づく見積りで確認する部分です。
買い手が「設備も使いたい」と希望していても、引継ぎの条件がまとまらなければ、代替設備を用意する必要が出ます。その負担は買い手の価格判断にも影響します。設備の状態と契約の状態を、同じ一覧で示してください。
家賃・保証金・原状回復は、本部の精算と分ける
本部との話がまとまっても、貸主との精算が残る場合があります。店舗の貸主が誰か、転貸の形になっているかも契約書で確かめます。
買い手が内装を使う予定なら、売り手の原状回復義務がどう扱われるかを確認してください。設備が残るという事実だけでは、売り手の負担がなくなる根拠にはなりません。
また、預けた保証金や敷金が全額返る前提で、運転資金を組まないようにします。未払家賃や契約上の控除があるかを調べ、返金時期も区別して記載します。
比較表には、少なくとも次の欄が必要です。
- 営業終了までの家賃
- 解約通知後に生じる家賃
- 原状回復や撤去の見積額
- 返還予定の保証金と返還時期
譲渡日と賃貸借の切替日がずれる場合、その間の家賃を誰が負担するかも決めます。「買い手が使い始めたから支払いも買い手」と考えず、契約と費用分担を一致させてください。
借入は、引き継ぐ約束と債権者の同意を分ける
買い手が借入を引き受けると約束しても、その約束だけで金融機関に対する売り手の責任がなくなるとは限りません。債務の扱いは、債権者を含めて確認する必要があります。
事業譲渡では、代金で返済する想定なのか、債務の承継を検討するのかを区別します。担保に入っている資産が譲渡対象にある場合は、その扱いも確認事項です。
借入の一覧には、残高だけでなく次を記載してください。
- 借入先と契約者
- 毎月の返済額と次の支払日
- 担保に入っている資産
- 保証人と保証契約
- 返済条件の変更状況
「借金を残して事業だけ移せばよい」とも扱えません。会社法には、債権者を害する事業譲渡について、買い手の責任を定める規定があります。譲渡価格の妥当性や代金の使途は、弁護士の確認を受ける対象です。
根拠はe-Gov法令検索「会社法」第23条の2です。事業を残す計画と、残る債権者への対応を合わせて設計します。
連帯保証は、借入先と本部などの契約ごとに解除を確認する
フランチャイズ事業の譲渡を終えても、連帯保証の確認は残ります。保証の相手方と対象債務を特定し、解除の条件や確認書類をそろえてください。
社長を辞めても、保証の確認は終わらない
代表者の退任と保証契約の終了は、別に確認する事項です。株式を売った後も、本人の保証について何の書面も受け取っていないなら、完了と扱わないようにします。
民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。会社への催告や財産への執行を先に求める権利がないという規定です。出典はe-Gov法令検索「民法」第454条です。
請求が来てから考えるには、負担の重い契約です。ただ、不安を理由にすぐ個人の自己破産へ結びつける必要もありません。会社の債務と本人の保証を整理したうえで、対応を検討します。
保証書の写しが手元にない場合は、その事実を一覧に残してください。写しを持っていないことと、契約が存在しないことは別です。記憶だけで保証の有無を判断しないようにします。
本部・貸主・リース会社への保証も一覧に入れる
「銀行の保証が外れれば終わり」と思い込むと、別の契約を見落とす可能性があります。本部への支払いについて、個人が保証しているかも確かめてください。
保証の一覧は、契約ごとに分けます。
→ 横にスクロールできます
| 保証の相手方 | 対象の確認 | 終了時の確認 |
|---|---|---|
| 金融機関 | 借入と保証契約 | 解除の条件と書面 |
| フランチャイズ本部 | 加盟契約の債務 | 精算と残る義務 |
| 店舗の貸主 | 賃貸借の債務 | 解約後の負担 |
| リース会社 | 設備契約の債務 | 承継後の保証 |
同じ相手方との契約でも、追加出店や更新時に書類が増えている場合は、その分も確認対象です。元の契約書だけでなく、変更契約や合意書も照合します。
残高がないと思っていた契約に、終了後の精算が残っていることも考えられます。何が終わり、何が残っているのかを、金額と書面の両方から確かめる作業です。
買い手の約束には、履行の条件と確認方法を添える
最終契約で保証解除に関する買い手の義務を定めることと、債権者が解除に同意することは区別します。買い手との契約だけで、金融機関との保証契約が消えるわけではありません。
中小M&Aガイドラインでも、経営者保証の解除や引継ぎは最終契約で取り決める主要項目とされています。そのうえで、実施は金融機関等の判断によると説明されています。
契約を確認する際は、次を具体化します。
- 解除に向けて買い手がおこなうこと
- 売り手が用意する書類
- 手続きの期限と進捗の確認方法
- 解除が進まない場合の対応
- 解除完了を確認する書類
条項の作成や法的な評価は、依頼する弁護士等の専門家が担います。仲介側では、買い手の資金の裏付けや条件の整合性を確認する役割もあります。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
譲渡価格より先に、撤退までのお金と残債を計算する
譲渡価格が高くても、入金までに資金が尽きる計画では進めにくくなります。価格と入金日をセットで扱い、営業継続の費用と譲渡後の支払いを見積もります。
赤字の理由を、店舗の収支まで下ろして示す
買い手が判断したいのは、引継ぎ後にどの費用が残るかです。会社全体の赤字だけで、店舗の価値を説明しきれるとは限りません。
まず、売上に対応する原価や人件費を整理します。本部へのロイヤルティや物件費用も、実際の契約に沿って示してください。
店舗の説明資料では、次を分けます。
- 店舗を動かすために続く費用
- 会社全体で負担している費用
- 借入返済による資金の支出
- 引継ぎに伴って新たに生じる費用
社長の働き方にも注意が要ります。経営者が長時間現場に入り、人件費を抑えている店舗なら、買い手が代わりの人を置く費用も考えなければなりません。
改善後の利益を見せる場合は、実績と仮定を区別します。本部の条件変更が必要な改善策なら、了承を得ていない段階で実行できる前提にしないこと。説明できる収支が、価格の検討材料になります。
譲渡代金から使えるお金を、支払先ごとに出す
法人が事業を売る場合、代金は法人に入ります。経営者個人が自由に使えるお金として計算すると、会社に残る支払いを見落としかねません。
資金の見通しでは、次を分けて記載します。
- 譲渡代金の入金額と入金予定日
- 成約時に精算する仲介報酬
- 本部や貸主への精算予定額
- リースなどの終了・承継費用
- 税金と残る会社の整理費用
税金は、売却するものや会社の状況によって扱いが変わります。譲渡額をそのまま手元資金とせず、税務面の確認を受けた見積りにしてください。
借入への返済分を引いた後も債務が残るなら、残額と支払期限を別に示します。「売れれば何とかなる」という見通しを、具体的な支払いの表へ置き換える作業です。
代金の分割払いを提案された場合は、未入金のリスクも検討します。全額入る前提で先に支払いを約束すると、買い手の支払いが遅れた際に資金不足が生じるおそれがあります。
譲渡を待つ費用が増えたら、条件と期限を見直す
高い価格を待つ間も、家賃や給与などの支払いは続きます。営業で手元資金が減っているなら、待つ期間の負担を価格差と比べてください。
判断には、希望価格とは別に「いつまで営業を維持できるか」が必要です。予定どおり売上が入らない場合も想定し、次の支払日に不足する金額を確認します。
見直しのきっかけは、次のような変化です。
- 本部の審査日程が延びた
- 買い手の資金準備が進まない
- 想定より退職希望者が増えた
- 設備の修繕費用が発生した
- 売上が計画を下回っている
変化が生じたら、価格を下げると即断する必要はありません。譲渡対象や引継ぎ日も含めて、条件を再検討します。
債務超過だけを理由に候補を絞りすぎない考え方は、債務超過の会社を買ってくれる会社の探し方をご覧ください。
90日以内の判断には、契約確認と買い手の検討を並行させる
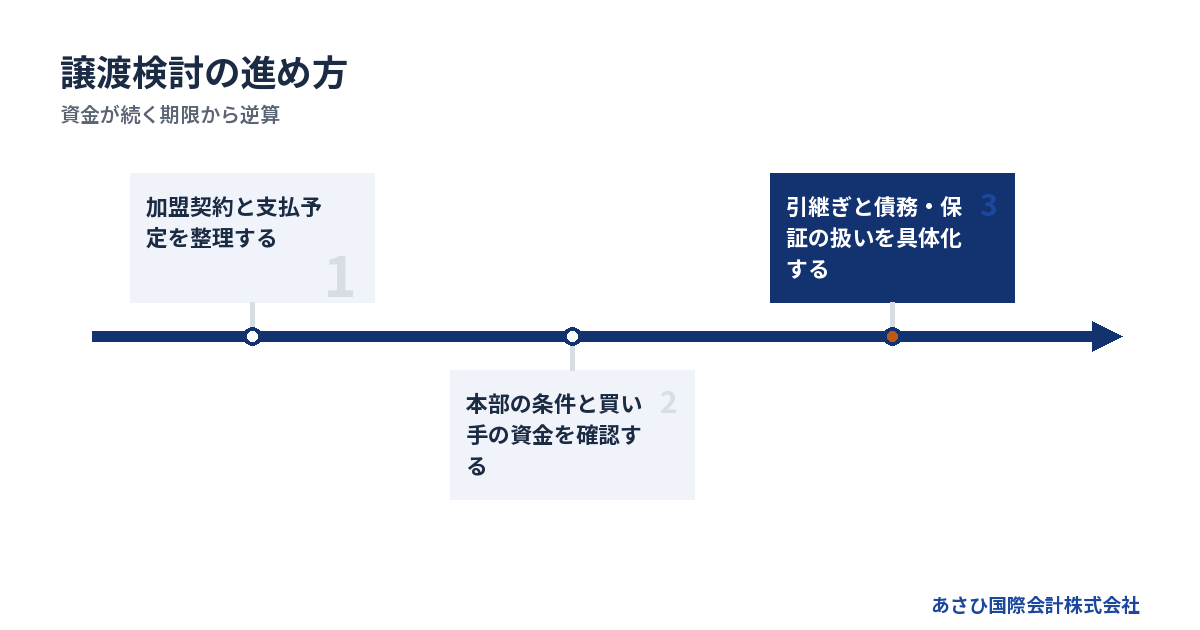
90日以内に出口を選ぶなら、資料整理が全部終わるまで相談を待つ必要はありません。資金が続く期限を共有し、本部の条件確認と買い手の検討を進めます。
着手時は、手元にある資料と不明点を出す
初回の相談で完成した計画書を用意する必要はありません。分かる範囲の情報があれば、何を追加確認するかを整理できます。
最初に探す資料は次のとおりです。
- 加盟契約書と変更合意書
- 店舗の賃貸借契約書
- リース契約書と設備の一覧
- 決算書と直近の店舗別収支
- 借入明細と保証関係の書類
- 手元資金と直近の支払い予定
本部から解約に関する連絡を受けている場合は、その内容も添えます。連絡の期限があるなら、資料の完成より先に伝えてください。
「借入額が正確に分からない」「本部にまだ話していない」という状態も、そのまま相談できます。不明点を隠して見通しをよく見せる必要はありません。確認の順番を決めるための情報です。
本部への説明と買い手への開示は、順序を設計する
本部への連絡時期は、契約の通知義務と候補者探しの進め方を踏まえて決めます。通知義務を見落として、匿名の買い手探しだけを先に進めないようにしてください。
一方、具体的な撤退日を伝える前には、その通知が契約上どんな意味を持つかも確認します。相談のつもりの連絡と、正式な解約通知を混同しないためです。
買い手への情報開示では、次を段階的に整理します。
1. 店舗の概要と譲渡条件をまとめる。
2. 秘密保持の条件を確認する。
3. 契約に沿って詳細資料を開示する。
4. 本部審査と資金の裏付けを確認する。
候補者が店舗を見学すると、従業員や周囲が変化に気づくこともあります。誰に何を説明するかまで含めて日程を組みます。
経営者だけで情報を抱え続ける必要はありません。ただし、未確定の条件を確定事項として伝えると、後から説明を変える負担が増えます。検討中の事項を区別して共有してください。
従業員の引継ぎと営業終了後の仕事まで決める
従業員の雇用は、事業譲渡と株式譲渡で確認の仕方が異なります。特に事業譲渡では、雇用の承継に必要な本人の同意や条件説明を整理します。
買い手が引継ぎを希望しても、従業員が同じ条件で働き続けたいとは限りません。就業場所や給与の条件を具体化し、伝える順番を検討してください。
引継ぎ表には、次も入れます。
- 売り手と買い手の給与負担の境目
- 未払給与や退職時の精算
- 予約済みサービスへの対応
- 前受金や返品の負担区分
- 引継ぎ後の問い合わせ先
- 経営者が引継ぎに関わる期間
営業を移した後も、売り手の会社に入出金や書類対応が残る場合があります。経営者の関与期間が曖昧だと、撤退したつもりでも無期限に対応を求められかねません。
何をもって引継ぎ完了とするかを決め、借入と保証の確認はその後も追える形にします。鍵や設備を渡す日だけを、すべての終了日と考えないようにしてください。
当社への相談では、譲渡の条件設計と資料整理から始める
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。連帯保証の解除を見据えたスキームの提案と、事業を引き継ぐ条件の設計を担います。
債権者との交渉主体は、経営者ご本人です。必要に応じて、依頼する弁護士等の専門家が担います。当社は、協議に必要な資料の整備や事業価値の説明資料を作成する後方支援の役割です。
費用の仕組みも、初回に確認してください。
- 相談は無料です。
- 着手金なしの成功報酬です。
- 報酬は成約時に譲渡代金から精算します。
仲介報酬は譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。 成功報酬まで無料という意味ではありません。本部への違約金やリース残債なども、この説明に含まれる費用ではありません。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
よくある質問
本部に譲渡を断られたら、閉店しかありませんか?
断られた理由によって、次の検討が変わります。候補者の条件が合わないのか、契約上の譲渡自体を認めないのかを分けて確認してください。別の候補者や取引の形を検討できる場合もあります。ただし、本部の承認を避ける目的で名義だけ変える進め方は避けます。契約内容と資金の残りを踏まえ、閉店も含めて比較します。
違約金を払えなくても、譲渡の相談はできますか?
支払いが難しい段階でも相談できます。まず、請求の根拠となる契約条項と金額、支払期限を整理してください。譲渡代金から払う案を考える場合も、入金までの資金が続くかを確認します。譲渡がまとまらない場合の支払いも残るため、履行できない約束を先にしないことです。法的な支払義務や対応は、依頼する弁護士の確認対象になります。
買い手が「借金も保証も引き受ける」と言えば安心ですか?
その約束だけで完了とは扱えません。借入の債権者が承認する内容と、保証の解除条件を別に確認します。本部や貸主への保証もあるなら、相手方ごとの確認が必要です。買い手との契約には履行内容を定め、債権者側の書面で完了を確かめる段取りを組んでください。資力の確認が済まない相手に、口約束だけで営業を渡すのは避けたいところです。
90日以内に譲渡を終えられますか?
本部の審査や買い手の資金準備、各契約の切替条件によって変わります。90日は検討の時間軸であり、成約を約束する期間ではありません。営業資金がそれより早く尽きる見込みなら、その支払日を基準に計画を短くします。初回相談では希望日だけでなく、次の支払いに不足する金額も伝えてください。間に合わない場合の出口も並行して検討します。
まとめ
加盟契約書を手元に置き、次の支払日と不足する見込みの金額をメモして、あさひ国際会計株式会社へご相談ください。本部の承認条件と残る債務を確認し、フランチャイズ事業の譲渡と閉店を同じ資金計画で比べるところから始めましょう。
あわせて読みたい
- フランチャイズの違約金の相場と撤退費用、契約から作る支払額の見積もり
- フランチャイズを解約したい社長の撤退準備帳|通知・違約金・借入を整理する順番
- 「よくばり」で探すフランチャイズ売却|本部承認から借入・保証の確認まで
- フランチャイズの窓口で売却を考える社長へ、本部承認と保証解除をつなぐ段取り
- フランチャイズが赤字続きのとき、継続の損失と撤退の負担で選ぶ店の出口
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月21日