


目次
この記事の対象と結論
破産申請とは、返済を続けられない債務者が、裁判所に破産手続の開始を求める申立てです。法律上は「破産手続開始の申立て」と呼ばれます。
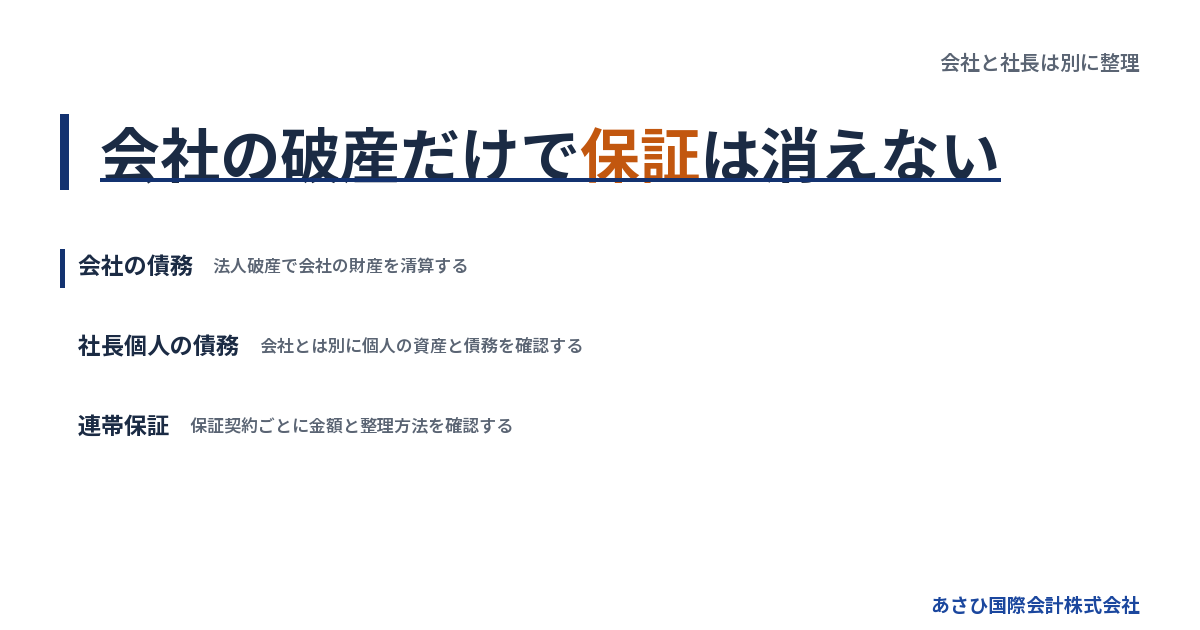
会社が破産しても、社長個人の借金や連帯保証まで同じ手続きで処理されるわけではありません。会社、社長個人、保証債務は分けて考えます。
ただし、資金繰りが厳しい会社の出口は破産だけとは限りません。従業員、顧客、許認可などに引き継ぐ価値があれば、民事再生や再生型M&Aを検討できる場合があります。反対に、債務の増加を止めるため、破産や清算が適する状況もあります。
まず確認したいのは、手元資金、次の支払日、連帯保証、事業価値です。この4点を同時に見れば、会社と経営者個人を切り分けて判断できます。
破産申請とは裁判所に清算を求める申立て
法律上は「申請」ではなく「申立て」
検索や日常会話では「破産申請」という言葉が使われます。破産法上の表現は「破産手続開始の申立て」です。
破産法2条1項は、破産手続を債務者の財産などを清算する裁判所の手続と定めています。債務者が支払不能にあるとき、裁判所は申立てにより破産手続を開始します(破産法15条1項)。
支払不能とは、弁済期にある債務を一般的かつ継続的に返せない状態です。1回の支払いが遅れただけで、直ちに破産が決まるわけではありません。
今後の入金、預金残高、換価できる資産、毎月の固定費も判断材料になります。借入返済だけでなく、給与や税金の支払状況も確認が必要です。
破産法1条は、財産の適正かつ公平な清算に加え、債務者の経済生活を再生する機会の確保も目的に掲げています。破産は経営者への制裁ではありません。返済できない状態を、裁判所の手続きで整理する制度です。
会社の破産と社長の自己破産は別に扱う
会社には、社長個人と別の法人格があります。会社が破産を申し立てても、社長個人が同時に破産したことにはなりません。
逆も同じです。社長が自己破産しても、会社名義の借金や会社財産が自動的に処理されるわけではありません。
→ 横にスクロールできます
| 整理する対象 | 主な債務 | 手続きで扱うこと |
|---|---|---|
| 会社 | 会社名義の債務 | 法人財産の清算 |
| 社長個人 | 個人名義の債務 | 財産調査と免責 |
| 連帯保証 | 保証した会社債務 | 個人側で整理 |
| 担保 | 不動産など | 契約ごとに確認 |
「会社を破産させれば、社長の借金も消える」と考えると、生活再建の準備が遅れます。借入先ごとに債務者、保証人、担保を分けてください。
会社の負債が2億円でも、社長が全額を保証しているとは限りません。一部の借入だけを保証している場合もあります。保証契約書を見ないまま、個人の負担額を決めつけないことです。
自己破産と債権者破産がある
債務者自身が申し立てる破産は、一般に自己破産と呼ばれます。法人が申し立てる法人の自己破産と、個人による自己破産があります。
債権者が申立人になる「債権者破産」もあります。東京地方裁判所の令和8年1月1日版資料にある申立手数料は、次のとおりです。
- 法人の自己破産:1,000円
- 個人の自己破産・免責:1,500円
- 債権者破産:20,000円
これは申立手数料に限った金額です。予納金、予納郵券、弁護士費用は別に必要となります。
取引先から訴訟を起こされたからといって、すぐ債権者破産へ進むとは限りません。ただし、差押えや法的手続が進んでいる場合は時間の余裕が減ります。通知書や訴状を持参し、弁護士へ状況を伝えてください。
解散・清算・倒産とは意味が違う
破産、解散、清算、倒産は同じ言葉ではありません。
会社法471条には、会社が解散する事由として、株主総会の決議、合併、破産手続開始の決定などが定められています。破産は解散事由の一つです。
通常、解散した会社は清算に入ります。ただし、破産手続開始によって解散し、破産手続が終わっていない会社は通常の清算から除かれます(会社法475条)。会社財産が破産手続の中で処理されるためです。
「倒産」は法令上の正式な手続名ではありません。破産、民事再生、会社更生、特別清算などを広く示す日常語として使われます。
特別清算は、すでに解散して清算中の株式会社について、清算の遂行に著しい支障がある場合や、債務超過の疑いがある場合に裁判所が関与する手続です(会社法510条)。破産とは手続きの入り口が異なります。
申立てから法人の処理が終わるまで
申立て前に会社の全体像を資料にする
法人破産では、申立てを扱う弁護士へ相談し、会社の財産と負債を整理します。数字が分からないままでは、手続方針や費用を見通せません。
手元にある範囲で、次の資料を集めます。
- 直近の決算書と試算表
- 預金通帳と現預金の残高
- 借入金の返済予定表
- 保証書と借入契約書
- 売掛金と買掛金の一覧
- 不動産、車両、在庫の資料
- 給与と退職金の資料
- 税金と社会保険料の資料
すべてがそろうまで待つ必要はありません。見つからない書類は「不足資料」として記録し、取得方法を相談します。
申立てを検討している時期に、一部の債権者だけへ返済すると、後で支払先や理由の説明を求められる場合があります。親族へ会社資産を安値で売る行為も、経緯の確認対象になり得ます。
資金を動かす前に立ち止まる。短い判断ですが、その後の手続きに影響します。
裁判所が開始の可否を判断する
申立書と添付資料が提出されると、裁判所は破産原因や財産状況などを確認します。そのうえで、破産手続開始の可否を判断します。
法人は原則として管財事件になります。開始決定後は破産管財人が選任され、会社財産の調査、管理、換価、債権調査などを進めます。
経営者には、会社の状況を説明し、帳簿や契約書を引き渡す対応が求められます。関係会社との取引、申立て前の資産処分、売掛金の回収状況も確認されることがあります。
法人破産の標準的な期間は、裁判所から公表されていません。財産の種類、訴訟の有無、債権者数などで進み方が変わります。個別の見通しは、申立てを依頼する弁護士に確認します。
会社財産は管財人が調査して換価する
破産管財人は、預金、不動産、車両、在庫、売掛金などを調べます。換価できる財産があれば現金化し、法令に沿って債権者への配当原資とします。
開始決定後、経営者が会社財産を自由に処分できる状態ではなくなります。売掛金の入金先を個人口座へ変えたり、在庫を持ち出したりしてはいけません。
継続中の契約も整理対象です。
- 事務所や店舗の賃貸借
- 車両や機械のリース
- 従業員との雇用契約
- 仕入先との継続契約
- 顧客との受注契約
- システムの利用契約
従業員や取引先へ伝える時期も、申立て準備とつながっています。経営者だけで一斉に通知すると、売掛金回収や資産保全に影響するかもしれません。誰が、いつ、何を伝えるかを弁護士と確認します。
手続きの終了と会社の消滅
会社財産の処理や必要な調査が終わると、破産手続は終結へ進みます。個人の自己破産で審理される「免責」と、法人破産の終結は同じ仕組みではありません。
法人には、手続き後の生活を再建する人格がないためです。破産手続の終了後、会社は法人格の消滅へ向かいます。
会社が消滅しても、元社長の就職や新たな仕事まで一律に禁じられる制度ではありません。もっとも、個人が自己破産する場合には、一部の資格や職業に復権までの制限が生じることがあります。
会社借入への連帯保証があるなら、その債務は社長個人に残り得ます。法人の申立て準備と同時に、個人資産と保証債務も確認しておく必要があります。
連帯保証がある社長は個人側も整理する
連帯保証人には二つの抗弁権がない
通常の保証人は、債権者に対して「先に主たる債務者へ請求してください」と求められます。これを催告の抗弁と呼びます(民法452条)。
主たる債務者に返済できる財産があり、執行も容易だと証明した場合には、先にその財産へ執行するよう求める検索の抗弁もあります(民法453条)。
連帯保証人は、この二つの権利を持ちません(民法454条)。会社からの回収が終わるまで、社長へ請求できないという順番にはならないのです。
会社が返済できなくなれば、金融機関などから連帯保証人へ請求が及ぶ可能性があります。法人破産だけで個人保証も消えると考えるのは危険です。
保証契約は書面でなければ効力を生じません。電磁的記録も書面とみなされます(民法446条)。まず、保証書の写しを探してください。
保証額と個人資産を別の表にする
会社の資金繰り表だけでは、経営者個人の再建方法を判断できません。会社の貸借対照表から離れ、個人名義の資産と債務を整理します。
確認する項目は次のとおりです。
- 自宅の名義と住宅ローン
- 不動産に設定された担保
- 預貯金、保険、車両
- 借入ごとの連帯保証額
- 個人名義の借入とカード
- 会社との貸付金や借入金
- 家族の収入と生活費
自宅が共有名義なら、社長の持分と家族の持分を分けます。担保の有無も登記事項や契約書で確認してください。
個人が自己破産する場合、破産法34条3項1号などにより、99万円までの現金は自由財産として扱われます。この99万円は現金が対象で、預貯金とは別です。
財産の種類や地域の運用により、具体的な取扱いには確認が要ります。「自宅を失う」「財産が何も残らない」と思い込まず、資料を弁護士へ見せてください。
保証債務の整理には複数の要件がある
会社が破産するからといって、社長の自己破産まで当然に決まるものではありません。保証残高、個人資産、収入、金融機関の回収見込みによって、検討できる方法が変わります。
「経営者保証に関するガイドライン」には、一定の要件を満たす保証人が、保証債務の整理を申し出る枠組みがあります。
保証債務の整理を申し出るには、次の要件をすべて満たす必要があります。
1. 保証契約がガイドライン第3項の要件を満たす
2. 会社側の債務整理手続が進んでいる
3. 債権者にも経済合理性が期待できる
4. 所定の免責不許可事由がない
2番目の要件は、省略できません。主たる債務者である会社が、次のいずれかの手続を申し立てていることが前提です。
- 破産、民事再生、会社更生、特別清算
- 中小企業活性化協議会の再生支援スキーム
- 事業再生ADR
- 私的整理に関するガイドライン
- 中小企業の事業再生等に関するガイドライン
- 特定調停
法的債務整理または準則型私的整理の申立てを、ガイドラインの利用と同時におこなう場合が含まれます。該当手続が係属中、またはすでに終結している場合も対象です。
さらに、破産手続による配当より多くの回収が見込めるなど、対象債権者にも経済的な合理性が期待できることが求められます。保証人に破産法252条1項の所定の免責不許可事由がなく、そのおそれもないことも要件です。
早期に事業再生や清算へ着手した場合、一定期間の生計費に相当する額や、華美でない自宅などを残存資産に含める検討も示されています。詳しくは全国銀行協会の経営者保証に関するガイドラインをご確認ください。
ガイドラインの利用や残せる財産は、金融機関などとの合意が前提です。会社の手続きが何も始まっていない状態で、保証債務だけを切り離して整理する制度ではありません。
自己破産後の生活への影響を正確に知る
個人が自己破産すると、信用情報機関に関連情報が一定期間登録されます。
CICは、クレジット契約などの異動情報を契約期間中および契約終了後5年以内保有します。JICCでは、2019年10月1日以降の契約について、取引事実に関する情報の登録期間は契約継続中および契約終了後5年以内です。
全国銀行個人信用情報センターでは、破産手続開始決定などの官報情報が、決定を受けた日から7年を超えない期間登録されます。新規借入やクレジット契約の審査に影響する可能性があります。
一部の資格や職業には、復権まで制限が生じます。弁護士法と警備業法には、破産手続開始の決定を受けて復権を得ない人に関する欠格事由があります。
一方、破産手続開始決定を受けても、選挙権や被選挙権は失いません。戸籍にも破産の事実は記載されないと裁判所資料に示されています。
影響を小さく見せる必要はありません。逆に、誤解から生活のすべてを失うと思い込む必要もないのです。
破産申請に必要な費用と資金不足への備え
裁判所へ納める費用を分けて見る
東京地方裁判所の令和8年1月1日版資料では、法人の自己破産の申立手数料は1,000円です。
管財事件の自己破産申立事件では、予納金基準額が最低20万円とされています。これに法人1件あたり16,264円が加わります。自己破産申立ての予納郵券は4,950円です。
| 費目 | 法人の自己破産 |
|---|---|
| 申立手数料 | 1,000円 |
| 管財事件の予納金 | 最低20万円 |
| 法人1件の加算 | 16,264円 |
| 予納郵券 | 4,950円 |
大型合議事件の予納郵券は6,000円です。金額は事案に応じて変更される場合があります。
債権者破産と本人申立ての管財事件には、負債総額に応じた別の予納金基準があります。負債5,000万円未満の場合、法人は70万円からとされています。
表の金額は裁判所へ納める分です。弁護士費用は含まれていません。弁護士報酬には全国一律の基準がなく、各事務所が料金体系を定めています。
費用を払えないときは残資金を隠さない
破産費用を用意できないからと、預金が尽きるまで営業を続けるのは慎重な判断を要します。給与、税金、仕入代金の未払いが増えれば、従業員や取引先への影響が広がるためです。
現時点で使える金額を、そのまま弁護士へ伝えます。
- すべての預金口座の残高
- 手元にある現金
- 今後の売掛金入金
- 換価できる会社資産
- 給与と税金の支払予定
- 毎月発生する固定費
費用が不足する場合の組み方は、会社資産や入金予定によって変わります。売掛金や車両を申立費用に充てられるかどうかも、経営者だけで決めないでください。
親族や役員から一時的に資金を借りる場合も、入金経路と使途を記録します。後から説明できる形にしておくためです。
給与と公租公課も同じ一覧に入れる
資金不足になると、借入返済だけに目が向きやすくなります。しかし、従業員の給与、税金、社会保険料にも期限があります。
労働基準法24条は、賃金を通貨で、直接労働者に、全額支払うことを定めています。支払いは毎月1回以上、一定の期日におこないます。
給与を払えない可能性があるなら、対象者、支給日、未払見込額を整理してください。会社が確約できない内容を従業員へ伝えると、後で混乱を招きます。
一定の条件を満たす場合、未払賃金立替払制度の対象になる可能性があります。立替払額は未払賃金総額の80%です。年齢別に上限があり、賞与、解雇予告手当、延滞利息などは対象外です。
税金には納税の猶予と換価の猶予があります。別々の制度です。
納税の猶予は、事業の廃止や著しい損失などがあり、国税を一時に納付できないと認められる場合に申請します。国税通則法46条2項では、猶予期間は1年以内です。
換価の猶予は、納付により事業の継続や生活の維持が難しくなるおそれがあり、納税への誠実な意思がある場合の制度です。国税徴収法151条の2では、納期限から6か月以内の申請が要件とされています。
社会保険料を滞納すると督促が進みます。指定期限までに納付しない場合、国税滞納処分の例による処分が可能とされています。
一部の相手だけに支払う前に相談する
資金が足りないと、個人保証のある借入や、長く付き合った取引先を優先したくなるものです。気持ちは自然です。
ただ、破産手続は債権者間の適正かつ公平な清算を目的とします。一部だけに返済すると、支払先、時期、理由が調査対象になる場合があります。
次の行為は、実行前に弁護士へ伝えてください。
- 特定の取引先だけへの返済
- 役員や親族への借入返済
- 会社資産の売却や廃棄
- 売掛金の入金先変更
- 新たな借入やカード利用
- 個別の退職金や金銭支給
事業を止めるために必要な支払いもあります。支払うか止めるかは、債務の性質と時期を踏まえて判断します。
破産申請の前に事業を残す余地を調べる
会社を残すことと事業を残すことは違う
会社の法人格を維持することと、事業や雇用を残すことは別の課題です。法人の存続が難しくても、事業の全部または一部を他社へ引き継げる場合があります。
→ 横にスクロールできます
| 選択肢 | 会社 | 事業 | 裁判所 |
|---|---|---|---|
| 法人破産 | 消滅へ | 原則終了 | 関与あり |
| 民事再生 | 存続余地 | 継続を目指す | 関与あり |
| 株式譲渡 | 原則存続 | 会社ごと承継 | 原則なし |
| 事業譲渡 | 売り手に残る | 対象を選ぶ | 原則なし |
民事再生法1条は、債権者の多数の同意と裁判所の認可を受けた再生計画などにより、事業または経済生活の再生を図ることを目的としています。
株式譲渡では会社の法人格が変わらないため、借入などの債務は会社に残ります。事業譲渡では、承継する財産や契約を選べます。ただし、許認可の取得や契約移転などの作業が必要です。
詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。
債務超過でも譲渡可能性は調べられる
貸借対照表が債務超過でも、事業価値が残っている会社はあります。買い手が確認する対象は純資産だけではありません。
顧客との取引、従業員、許認可、設備、営業拠点、受注経路なども検討材料になります。
当社が支援して成約した案件には、運送業で売上1億円台、債務超過3,000万円規模、従業員10名前後の会社があります。別の運送業では、売上5億円規模に対して借入が売上を上回っていました。
財務概要が残る9件のうち、6件がおよそ3,000万円から6,000万円規模の債務超過でした。一方、純資産がプラスの会社も成約しています。
規模だけでも決まりません。成約案件の売上は3,800万円規模から6億円台まであり、従業員3名から26名の小規模な会社が中心です。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
M&Aでも保証解除は自動ではない
株式を譲渡して代表者が交代しても、金融機関と旧経営者との保証契約は自動的に消滅しません。事業譲渡でも、手法だけで保証の結果が決まるものではありません。
中小M&Aガイドライン第3版では、経営者保証の解除または引継ぎに関する義務を、最終契約で取り決める主要項目としています。
ただし、M&Aの当事者間で合意すれば保証契約が消えるわけではありません。解除や移行の実施は、最終的に金融機関などが判断します。
正式な解除や移行は、クロージングを経て登記簿上の代表者が変更された後におこなう必要があります。買い手の信用力が低い場合などには、円滑に進まないリスクもあります。
当社では、これまで成約に至った案件のいずれも、連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
法的整理とM&Aの担当を分ける
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では得意分野が異なります。相談時には、法的整理だけを検討するのか、事業譲渡の可能性も調べるのかを確認してください。
破産申立てや法的な債権者対応は、依頼者が委任する弁護士が担います。
あさひ国際会計株式会社は、事業価値の確認、買い手候補の探索、条件設計を担当します。さらに、金融機関との協議に必要な資料や、事業価値を説明する資料を整え、経営者ご本人と弁護士の判断を支えます。
報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬そのものが無料という意味ではありません。
赤字・債務超過案件は、おおむね2週間から4週間で成約しています。相談した月のうちに成約することが多く、相談から最短5日でクロージングした実績もあります。
日数は資料の状態、買い手候補、金融機関の判断で変わります。破産準備を止めてM&Aだけに賭けるのではなく、期限を区切って両方を検討する進め方があります。
詳しくは自己破産しないで会社をたたむ方法をご覧ください。検討の結果、破産や清算が適切となる場合もあります。
相談時は会社・個人・期限を1枚にまとめる
最初に現預金と次の支払日を書く
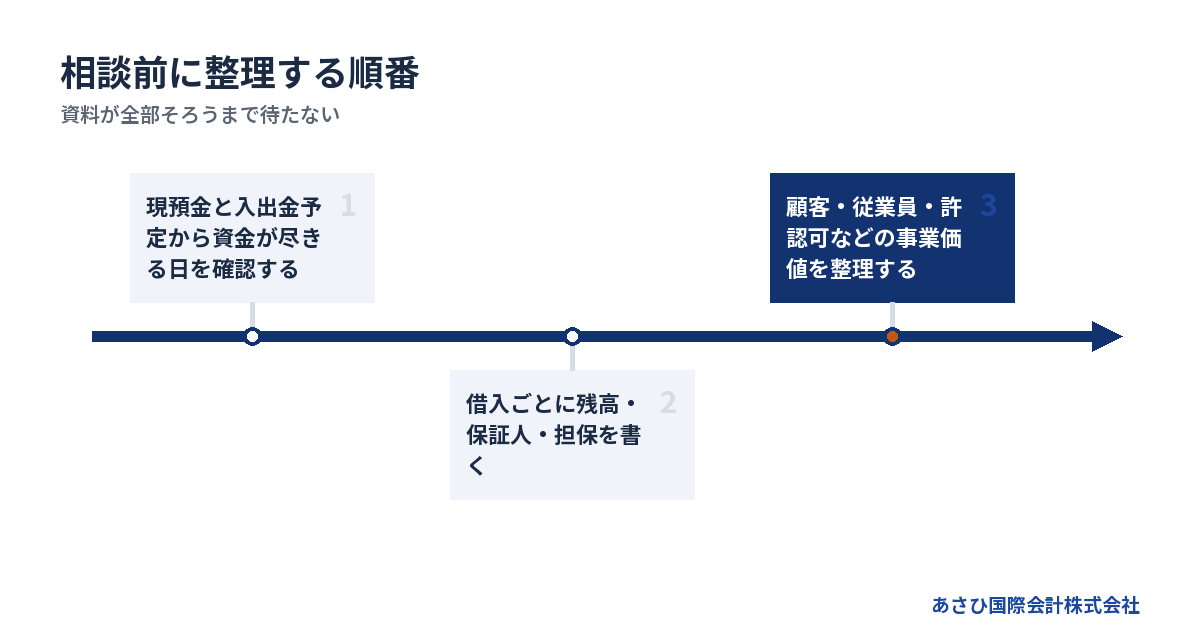
まず、会社の預金がいつ尽きるかを確認します。帳簿の残高だけで済ませず、通帳やオンライン明細の実残高を見てください。
次の順番で、日付と金額を並べます。
1. すべての口座残高を確認する
2. 売掛金の入金日を書く
3. 給与と税金の期限を書く
4. 借入返済日と金額を書く
5. 仕入れと家賃を加える
6. 資金が尽きる日を出す
入金が確定していない売掛金は、確実性の高い入金と分けます。回収が遅れている債権を満額で見込むと、使える期間を長く見積もってしまいます。
支払期限をすでに過ぎている場合は、制度を調べ続けるより先に弁護士へ連絡してください。同時に、事業譲渡を検討したい旨も伝えます。
借入ごとに保証人と担保を記入する
借入一覧には、残高だけでなく保証人と担保を加えます。
→ 横にスクロールできます
| 借入先 | 借入残高 | 保証人 | 担保 |
|---|---|---|---|
| 金融機関A | 記入 | 社長など | 不動産など |
| 金融機関B | 記入 | なしなど | なしなど |
| リース会社 | 記入 | 記入 | 対象物件 |
保証書が見つからない場合は、空欄にせず「未確認」と書きます。借換えや条件変更を重ねている会社では、古い契約書と現在の契約内容が異なることもあります。
個人根保証では、極度額を定めなければ効力を生じません(民法465条の2)。貸金等を含む個人根保証には、元本確定期日についても法律上の制限があります。
元本確定期日が定められていない場合、締結日から3年を経過する日が元本確定期日です。5年を超える期日を定めても、その定めは効力を生じません(民法465条の3)。
ただし、元本が確定しても保証責任が自動的に終わるわけではありません。確定した元本についての責任は残ります。
決算書に載りにくい事業価値を整理する
譲渡可能性を調べる場合、決算書と借入残高だけでは足りません。買い手が引き継ぐ意味のある経営資源を確認します。
- 継続顧客と受注見込み
- 従業員数と担当業務
- 許認可の種類と名義
- 店舗や工場の契約
- 車両や機械の稼働状況
- 商標や運営ノウハウ
- 主要取引先との契約条件
社長だけが顧客対応や技術を担っている場合、引継ぎ方法も書き出します。一定期間の引継ぎが可能なら、買い手の見方が変わる場合があります。
良い材料だけを並べるのも得策ではありません。簿外債務、未払残業代、紛争、解約可能性などがあれば、早い段階で開示します。後から判明すると、条件変更や破談につながりやすいためです。
相談先ごとの役割を混同しない
相談する経営者は珍しくありません。資金繰りや連帯保証の悩みを、社内や家族に話せず孤立している方もいます。
誰に何を頼むかを分けると、相談の心理的な負担も下がります。
| 専門家 | 主に扱う領域 |
|---|---|
| 弁護士 | 破産申立て、法的整理 |
| 税理士等 | 税務、会計資料 |
| 司法書士 | 登記手続 |
| M&A専門家 | 買い手探索、条件設計 |
同じ資金繰り表と借入一覧を共有すれば、前提のずれを減らせます。弁護士には法的整理の見通しを確認し、M&A専門家には事業の譲渡可能性を確認する形です。
あさひ国際会計株式会社は、中小企業庁のM&A支援機関登録制度に登録しています。中小M&Aガイドライン第3版に対応し、支援業務提供地域は全国です。
平日の営業時間内のご連絡には、最短当日に対応します。相談時点で破産を選ぶか決まっていなくても構いません。現在の資金と期限を共有したうえで、比較できる選択肢を整理します。
よくある質問
破産申請をすると会社の請求はすぐ止まりますか
申立書を提出しただけで、すべての請求や契約が同時に消えるわけではありません。裁判所の開始決定後、破産管財人が財産調査や換価を進めます。支払いを止める時期や取引先への通知は、申立てを依頼する弁護士と確認してください。一部の債権者だけに支払うと、後から理由の説明を求められる場合があります。
会社が破産すれば社長の連帯保証もなくなりますか
会社の破産だけで、社長個人の連帯保証はなくなりません。会社と社長は別の主体であり、保証契約も金融機関などと個人との契約だからです。返済が難しい場合は、個人の自己破産や経営者保証に関するガイドラインによる整理を別に検討します。保証書、借入残高、個人資産をそろえてください。
法人破産の費用を払えない場合はどうなりますか
費用が不足していても、現預金、売掛金、換価できる資産を弁護士へ開示してください。東京地方裁判所の基準では、法人の自己破産は申立手数料1,000円のほか、管財事件の予納金が最低20万円、法人1件あたり16,264円、予納郵券4,950円です。弁護士費用は別で、全国一律の報酬基準はありません。資金が尽きる前なら、申立費用を含む資金計画を検討しやすくなります。
破産申請とM&Aはどう比較しますか
事業に引き継ぐ価値があるか、支払いまでの期間が残っているか、買い手候補を探せるかで判断します。従業員、顧客、許認可、設備などに価値があれば、債務超過でもM&Aを検討できる場合があります。事業価値が乏しく、債務の増加を止める必要があるなら、法的整理が適することもあります。弁護士による破産の検討と、再生型M&Aの可能性確認を並行させる進め方があります。
まとめ
破産申請とは、返済できない債務者について、裁判所に破産手続の開始を求める申立てです。会社の破産、社長の自己破産、連帯保証の整理は別に考えます。
申立てを考え始めたら、現預金、支払期限、会社の債務、個人保証を1枚にまとめてください。会社資産の処分や一部の相手への返済は、実行前に弁護士へ伝えます。
事業や雇用を引き継げる余地があるなら、破産準備と並行して再生型M&Aを検討できます。債務の増加を止めるため、法的整理を優先する場合もあります。
今日おこなうのは、残高と次の支払日の確認です。その資料をもとに、会社、事業、社長個人の順で出口を比較してください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”破産で分ける対象”,”subtitle”:”会社と個人は別に整理”,”after”:”## 連帯保証がある社長は個人側も整理する”,”items”:[[“1″,”会社の債務”,”法人財産を破産手続で清算”],[“2″,”個人の債務”,”資産と免責を個人側で審理”],[“3″,”連帯保証”,”保証契約ごとに整理方法を検討”]]},
{“type”:”steps”,”title”:”相談前の整理順”,”subtitle”:”手元の資料から始める”,”after”:”## 相談時は会社・個人・期限を1枚にまとめる”,”items”:[“現預金と次の支払日を確認する”,”借入ごとに保証人と担保を書く”,”決算書外の事業価値を整理する”]}
]
—END FIGURES—
最終更新日: 2026年9月8日