


目次
この記事の対象と結論
私的整理と民事再生の違いは、裁判所の関与と、債権者の合意をどう得るかにあります。私的整理は対象となる債権者との合意で進める方法。民事再生は、債権者の多数の同意と裁判所の認可を得て再生を図る手続きです。
借入の返済が重く、会社をたたむことまで考えている。連帯保証があるため、自分や家族の暮らしも心配になる。そうしたときは、制度名を選ぶ前に、事業に残せる価値と手元の資金を確かめます。
会社の債務整理と、経営者個人の連帯保証の整理は別の問題です。 会社の返済条件が変わっても、個人の保証まで自動でなくなるわけではありません。
廃業や保証の悩みを相談する経営者は珍しくありません。会社を続けるかどうかを決めきれていなくても、現状の整理から相談できます。
私的整理と民事再生は、合意の仕組みと影響する範囲が違う
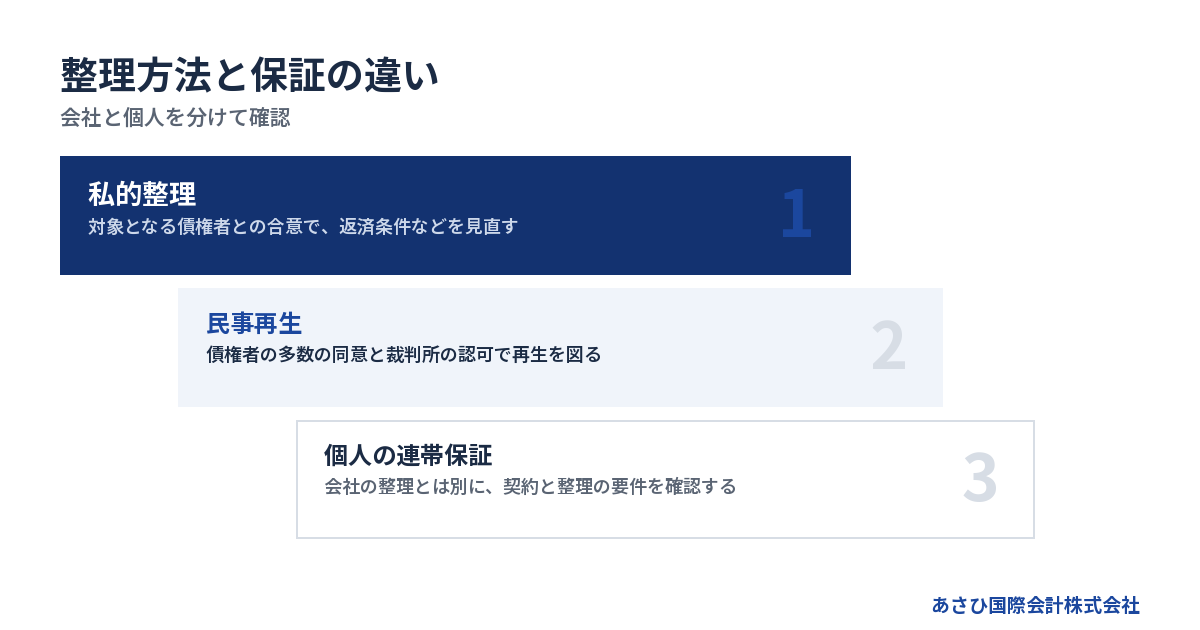
私的整理では、条件を変える対象の債権者から個別に合意を得ます。民事再生では、法律に定められた決議要件と裁判所の認可を通じて、対象となる債権を整理します。
比較表で押さえる基本の違い
どちらも、借入の負担を見直しながら事業を残す場面で使われます。ただし、手続きの進め方は異なります。
→ 横にスクロールできます
| 比較項目 | 私的整理 | 民事再生 |
|---|---|---|
| 進め方 | 対象債権者との合意 | 裁判所の手続き |
| 同意の仕組み | 原則、対象者全員の同意 | 法定の多数の同意 |
| 裁判所の認可 | 通常は不要 | 再生計画に必要 |
| 対象の決め方 | 協議する相手を設定 | 法律に基づいて判断 |
| 情報の扱い | 公表を伴わず進めやすい | 公告などを伴う |
| 主な費用 | 専門家報酬など | 専門家報酬・裁判所費用 |
| 個人の連帯保証 | 別途の確認・整理が必要 | 別途の確認・整理が必要 |
「私的整理なら負担が軽い」「民事再生なら借金が減る」とだけ捉えると、判断を誤りかねません。合意が得られる見通しと、実行後に支払いを続けられる根拠が問われるためです。
表の「対象者全員」は、会社の債権者すべてを意味するものではありません。私的整理で返済条件の変更などを求める対象者を指します。対象に含めない債権者への支払いも、資金計画に残ります。
私的整理は、対象となる債権者の合意で進める
裁判所の再生手続きを使わず、債権者と返済条件などを話し合う方法を私的整理と呼びます。返済期間の見直しや債務の減免など、求める内容は会社の状態によって変わります。
金融機関を対象に協議し、仕入先への通常の支払いを続ける設計も考えられます。営業への影響を抑えたい会社には、検討する理由になるはずです。
ただし、対象から外せば済む話でもありません。特定の相手だけに負担を求める理由や、債権者間の公平性を説明する必要があります。税金や社会保険料も、金融機関への借入と同じ扱いにはできません。
反対する対象債権者に、ほかの債権者の賛成だけで条件変更を強いる仕組みではありません。合意が難しい場合には、計画の修正や別の手続きを検討します。
民事再生は、多数の同意と裁判所の認可で進める
民事再生法第1条は、目的として「事業又は経済生活の再生を図る」と定めています。また、「その債権者の多数の同意を得、かつ」と、裁判所の認可につながる要件を示しています。
裁判所に申し立てるだけで、債務の減免が決まるわけではありません。債権の内容を確かめ、再生計画を作り、法律上の決議要件を満たす必要があります。
一部の債権者が反対していても、要件を満たした計画が認可される余地はあります。その一方で、計画に沿って支払える見通しが求められます。多数の賛成を集めるだけでは足りません。
担保のある借入などは、通常の再生債権と扱いが異なります。工場や店舗に担保がある場合は、事業継続への影響も確認することになります。
私的整理の中でも、使う枠組みによって進め方が変わる
私的整理には、個別の合意を積み重ねる進め方があります。一方、定められた手順や基準に沿うものは、準則型私的整理と呼ばれます。
同じ「銀行と話し合う」という表現でも、使う枠組みは同一ではありません。準則型私的整理に当たるかどうかは、経営者保証の整理を検討する際にも関わります。
借入の返済猶予について話しているからといって、それだけで保証債務の整理の要件を満たすとは限りません。会社の手続きと個人の保証をつなげて確認する必要があります。
法的整理全体との位置関係も知りたい方は、詳しくは私的整理と法的整理の違いを比較表で確認、事業継続・費用・経営者保証の判断基準をご覧ください。
廃業を考えた会社は、事業の採算と手元資金から選択肢を絞る
私的整理と民事再生の選び方は、借入残高だけでは決まりません。事業を続けたときの収支と、合意や手続きが進むまでの資金が判断の土台になります。
借入返済を除けば、営業を続けられるか
事業から生まれる現金で日々の支払いをまかなえるなら、借入条件の見直しを検討する余地があります。反対に、営業を続けるほど現金が減る場合は、返済負担を軽くするだけでは足りません。
まず、借入の元本返済と営業上の支出を分けます。帳簿上の利益が出ていても、入金が遅ければ資金は不足します。利益と現金は別々に見る必要があるのです。
次の項目を、実際の入出金で確かめてください。
- 継続する売上の入金日を確かめる
- 営業を続けるための支出を集計する
- 借入元本の返済額を分けて記録する
- 季節による資金の増減を確認する
返済前の資金が残る場合も、設備の修繕や更新を無視してはいけません。返済再開後に必要な支出まで含めて、計画が回るかを見ます。
合意を待つ間に、現金が尽きないか
私的整理の話し合いを始めても、通常の営業費用は発生します。民事再生でも、手続き中の運転資金が必要です。制度を選ぶ時間にも、現金は減っていきます。
見るべきなのは、今の預金残高だけではありません。支払日ごとに残高を並べ、どこで不足するかを確認します。
売掛金の入金予定は、確度も含めて見ます。請求済みでも争いのある代金や、遅延が続く入金を予定どおりに扱うと、資金の余裕を大きく見誤ります。
支払期限を過ぎている場合は、その事実を初回相談で伝えてください。督促や差押えに関する書面が届いていれば、日付を伏せずに示します。通常の日程で準備できるかを判断する材料になります。
資料を整えるために相談を遅らせる必要はありません。不明な数字は不明とし、判明している支払日から共有するほうが実務は進みます。
同意を得られそうかを、希望と事実に分ける
「長い付き合いだから応じてくれるはず」という期待だけでは、私的整理の見通しは立ちません。担当者の理解と、金融機関としての判断も分けて考えます。
協議に向けて整理したいのは、次の事項です。
- 条件変更を求める債権者を確認する
- 担保と連帯保証の有無を調べる
- 過去の条件変更と返済状況を整理する
- 既に示された意向を記録する
口頭の感触は、合意の成立とは異なります。何に賛成し、何が未決なのかを切り分ける必要があります。
一部の対象債権者から同意を得にくい場合は、民事再生も比較対象になります。ただし、反対者がいることだけで適否は決まりません。取引への影響や費用を含め、計画が実行できるかまで検討します。
経営を退くことと、事業をなくすことを分ける
「もう自分では続けられない」という判断と、「事業に引き継ぐ価値がない」という判断は別です。経営者が退いても、買い手のもとで営業を続けられる場合があります。
引き継ぐ対象は、会社全体とは限りません。採算の見込める事業に買い手が関心を示すこともあります。もっとも、採算のよい部分だけを動かせばよいわけでもありません。
残る会社の債務や、債権者への説明まで設計する必要があります。譲渡する資産の価格が妥当かという問題も残ります。
会社を残す、自分が退く、事業を引き継ぐという希望を分けて伝えると、比較すべき案が見えてきます。 逆に、事業の継続で損失が広がる場合は、破産・清算が適切なこともあります。再生を選ぶこと自体が目的にならないようにします。
取引先への影響は、情報の伝わり方と支払いの扱いで変わる
私的整理は、取引への影響を抑えながら進められる余地があります。民事再生では公告などを伴うため、取引条件の変化も織り込んで準備します。
私的整理でも、周囲に知られないとは限らない
私的整理は、裁判所の再生手続きに伴う公告を通常は必要としません。対象を金融機関などに絞れれば、一般の取引先への支払いを続けながら進める設計も考えられます。
しかし、秘密のまま進むと約束できるものではありません。支払いの遅れや仕入れの変化から、取引先が状況を察することもあります。
情報が伝わることを恐れて、説明すべき相手への連絡を遅らせると、かえって信頼を損ねるおそれがあります。誰に、どの時点で、何を説明するかを専門家と整理します。
従業員への説明も同様です。未確定の案を広げると混乱を招きますが、雇用や給与に影響する事項を放置するわけにもいきません。説明の時期と内容を、計画の具体化に合わせて決めていきます。
民事再生では、取引条件の変更も見込む
民事再生の申立てを知った取引先が、掛け売りから現金払いへの変更を求める場合があります。売上が維持できても、支払いが前倒しになれば資金は苦しくなります。
営業計画では、受注が残るかだけを見てはいけません。仕入れの支払時期が変わっても、商品やサービスを提供できるかを確かめます。
| 確認する相手 | 確認する内容 |
|---|---|
| 主な仕入先 | 供給継続と支払条件 |
| 主な販売先 | 発注継続と契約条件 |
| 店舗などの貸主 | 契約と未払いの状況 |
| 従業員 | 給与支払いと説明時期 |
相手ごとの契約内容も影響します。契約書を見ずに「営業は今までどおり続く」と見込むのは危うい判断です。継続に欠かせない取引から、法律面と資金面を確認します。
支払いを止める相手を、自己判断で選ばない
資金が不足すると、強く督促してくる相手を優先したくなります。親族や関係会社への借入だけを先に返したくなることもあるかもしれません。
ただ、その支払いが後の手続きで問題になる場合があります。会社の資産を経営者や家族の名義に移す行為にも、法律上の問題が生じ得ます。
一方で、すべての支払いを一律に止めればよいわけでもありません。給与や営業に必要な支出の扱いは、債権の性質と選ぶ手続きによって異なります。支払いの優先順位は弁護士に確認してください。
私的整理を申し入れたことだけで、取り立てなどが一律に止まるわけではありません。民事再生も、申立てさえすればあらゆる回収が止まると考えるのは不正確です。個別の状況に応じた法的対応が必要になります。
民事再生でも、経営者の連帯保証は別に確認する
会社が民事再生をしても、経営者の保証債務が同じ条件で減るとは限りません。私的整理でも、会社への合意と保証人への合意を分けて確かめます。
会社の借入と個人の保証を、別の一覧にする
借入の一覧だけでは、経営者が負う責任の範囲を把握できません。借入ごとに、誰が保証し、どの財産に担保があるかを対応させます。
個人側で整理する項目は、次のとおりです。
- 保証している借入と相手先を確認する
- 保証契約の内容と変更履歴を調べる
- 個人名義の担保の有無を確認する
- 個人の資産と借入を整理する
会社の帳簿に載っている内容だけで判断しないでください。契約書が見つからないものは、未確認として残します。「たぶん保証していない」という記憶で除外すると、後で計画を組み直すことになります。
家族が保証人になっている場合は、その人の立場も別に検討します。家族という理由だけで会社の借入を負うわけではありませんが、本人が契約した保証は確認が必要です。
経営者保証の整理は、会社側の手続きとつながっている
既に負っている保証債務の整理には、経営者保証に関するガイドラインの利用を検討する場面があります。金融機関との合意などを前提とする枠組みです。
同ガイドラインの保証債務整理には、会社側の手続きに関する要件があります。会社が法的債務整理か準則型私的整理を、同時に申し立てているか、申し立てる見込みであることなどです。
したがって、資産を開示するだけで利用できるものではありません。会社の整理方法と、保証人側の要件をあわせて確認します。
新たに保証を付けずに融資を受ける場面と、既存の保証債務を整理する場面でも、確認する要件が異なります。法人と個人の分離などを説明するだけで、現在の保証債務が整理できるとは判断できません。
自宅や生活費は、名義と担保の状態から確かめる
「会社が厳しいなら、自宅も手放すしかない」と決めつける必要はありません。ただし、残せるかどうかは、資産の内容や担保などによって変わります。
最初に確認するのは名義と契約です。自宅が誰の名義で、どの借入の担保になっているかを整理します。住宅ローンがある場合は、その残高も確認材料になります。
経営者保証の整理と、今後の生活の見通しは切り離せません。廃業後の収入が未定なら、その状態を隠さず伝えてください。返済原資を過大に見積もると、合意後の暮らしが成り立たなくなります。
財産を守りたいからといって、相談前に家族へ名義を移すことは避けてください。資産の開示や処分の妥当性が問題になるおそれがあります。処分の前に、弁護士へ確認する順序です。
M&A契約の約束だけで、金融機関の保証は外れない
買い手が「経営者保証を引き受ける」と約束しても、その約束だけで金融機関に対する保証が解除されるわけではありません。金融機関の同意が前提になります。
株式の譲渡や代表者の交代も、保証解除とは別の手続きです。会社を引き継いだつもりでも、旧経営者の保証だけが残ることがあります。
M&Aを検討する際は、次の点を確認します。
- 解除の対象となる保証を特定する
- 金融機関の同意の状況を確認する
- 解除に必要な条件と時期を整理する
- 解除を確認する書面を確かめる
譲渡の完了と、保証解除の確認を別々の到達点として管理します。 買い手の説明だけで完了と扱わず、依頼した専門家と書面を確認してください。未了の条件があれば、誰がいつ対応するのかまで明らかにしておきます。
再生型M&Aは、私的整理や民事再生と組み合わせて検討できる
M&Aは、事業や会社を引き継ぐための取引です。債務を整理する私的整理や民事再生とは役割が異なり、組み合わせて使う場合があります。
債務を整理する方法と、事業の引き継ぎ先を分けて考える
私的整理と民事再生は、主に債務の整理をどう進めるかという選択です。M&Aでは、誰がどの事業を引き継ぎ、その対価や条件をどう定めるかを考えます。
買い手の資金や経営資源を使い、事業の継続を図る案もあります。経営者が自力で立て直す案と比べて、実行できる範囲が変わることもあるはずです。
ただし、買い手が現れることを前提に支払いを先延ばしにはできません。候補先の関心と、実際に取引できる条件は別です。候補先を探す間も、資金の残り方を確認します。
詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。再生の目的と、そのために使う取引を分けると、選択肢を整理しやすくなります。
事業を譲っても、元の会社の債務処理は残る
事業譲渡では、引き継ぐ対象を契約で定めます。事業を売ったからといって、元の会社の借入がすべて買い手へ移るわけではありません。
譲渡代金をどの債務の返済に使うか、残った債務をどう整理するかまで計画します。売却部分だけで収支が合っていても、残る会社の処理費用が足りなければ計画は止まります。
従業員や取引先との契約も確認対象です。譲渡の形によって、承継に必要な同意や手続きが異なります。「事業を残す」という方針だけでは、雇用条件や契約の継続まで決まりません。
買い手の提示額を見るときは、引き継ぐ範囲も照合してください。高い価格でも、残る債務や費用が大きければ、会社や経営者の負担が軽くなるとは限らないためです。
債務超過でも、引き継ぐ価値を検討する余地はある
負債が資産を上回っている状態でも、買い手が事業に価値を見いだす場合があります。帳簿上の純資産だけで、事業を譲れるかどうかが決まるわけではありません。
たとえば、継続する顧客との関係や、事業を動かせる人材が評価されることもあります。ただし、その価値が譲渡後も維持される見込みが必要です。
評価に向けて確認する材料は、次のとおりです。
- 継続が見込まれる受注を整理する
- 事業別の収支を確認する
- 引き継ぎに必要な人員を把握する
- 設備や契約の利用条件を確かめる
赤字だから対象外と決めることも、買い手がいれば解決すると考えることも避けたいところです。候補先の意向と、債務・保証を整理する条件が合うかまで見ます。
清算が適切な場合は、再生案に固執しない
営業を続けても支払いの見通しが立たず、引き継ぎ先も見込めない場合があります。その状態で再生案だけを追うと、未払いが増えるおそれがあります。
事業を終える場合も、営業停止だけで会社の債務処理が終わるわけではありません。任意の解散・清算で進められるか、破産などが必要かを検討します。
会社法第499条は、清算時の債権者への公告について定めています。核心となる文言は「一定の期間内にその債権を申し出るべき旨」です。会社を閉じる際にも、債権者への対応が制度上予定されています。
詳しくは「会社閉める」の正しい言い方は?廃業・解散・清算の違いと手続をご覧ください。営業の終了と法人の整理を分けて確認できます。
相談では、支払期限・必要資金・専門家の役割を先にそろえる
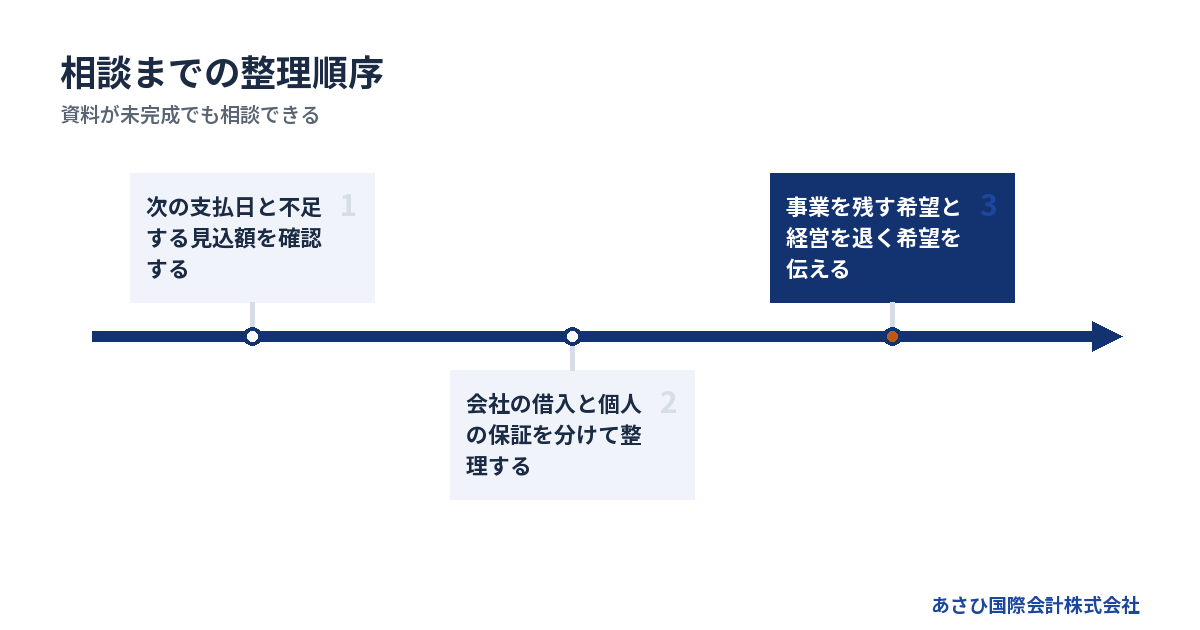
相談の入口では、制度の希望よりも資金が不足する時点を伝えてください。そのうえで、会社と個人の債務、事業の継続可能性を同じ資料で検討します。
最初は、次の支払日と不足額を伝える
初回相談で経営の経緯をすべて説明しようとすると、差し迫った支払いの話が後になりがちです。まず、直近の入出金と期限を共有します。
- 現在使える預金と現金を伝える
- 次の入金予定日と金額を伝える
- 支払期限と不足する見込額を伝える
- 督促や法的書面の有無を伝える
給与の支払いが厳しい場合は、その点を先に伝えてください。従業員への影響と、事業を動かせる期間に関わります。
次に、経営者の希望を添えます。自分が退いても事業を残したいのか、営業の終了を希望するのか。まだ決められない場合は、そのままで構いません。
相談までの間に、新しい保証契約や資産売却を急ぐ必要はありません。資金を作るつもりの行動が、後の選択肢を狭める場合もあります。予定している取引も、検討材料として共有します。
資料は、会社・借入・個人の順に整理する
資料の目的は、過去の失敗を責めることではありません。今後の支払いと、引き継げる事業を確認するためです。
会社の状態を把握する資料から集めます。
- 直近の決算書と試算表
- 入出金予定がわかる資金繰り表
- 借入残高と返済予定の資料
- 担保や保証の内容がわかる契約書
個人の保証を検討する際には、資産や借入の資料も必要になります。会社の支出と生活費が混ざっている場合は、その事実も説明してください。曖昧なままでは、事業の収支を読み違えます。
資料がそろわなくても、相談を始めることは可能です。見当たらない書類を一覧にしておくと、追加で確認すべき項目が明確になります。
数字の食い違いを見つけても、見栄えを整えるために書き換えないでください。現状と帳簿の差があること自体が、調査の対象になります。
費用は、報酬と運転資金を分けて見積もる
私的整理では、専門家への報酬などが必要になります。民事再生では、専門家報酬に加えて裁判所への費用も見込みます。金額は債権者数や調査の範囲、会社の状況で変わります。
比較する際は、総額だけを聞いても資金の準備はできません。次の事項を分けて確認してください。
- 契約時に支払う費用を確認する
- 途中で追加される費用を確認する
- 手続き中の運転資金を見積もる
- 方針を変更した場合の費用を確認する
費用が用意できない場合は、その金額と時期を最初に伝えます。支払方法や実行可能な手続きを検討するためです。払えないまま準備を進めると、途中で着手できなくなることがあります。
あさひ国際会計株式会社のM&A仲介は、相談無料・着手金なしの成功報酬です。報酬を成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。仲介報酬自体が無料という意味ではありません。
弁護士費用や裁判所への費用、税金などは別に確認します。M&A仲介の費用条件と、債務整理全体の必要資金を混同しないでください。
法的対応とM&Aの後方支援は、役割を分ける
債務整理の法的判断や裁判所への申立ては、弁護士に確認する領域です。税務上の扱いは税理士、M&Aの条件設計や買い手候補の検討は仲介会社などが担います。
依頼先を選ぶ際は、現在の困りごとに対応する経験を確認してください。破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては破産・清算が適切な場合もあります。
当社は、再生型M&Aの仲介と後方支援を担います。具体的には、事業価値の説明資料や資金資料を整え、譲渡条件を設計する役割です。
債権者との協議・交渉の主体は、経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。当社が債権者との法律交渉や裁判所への申立てを担うものではありません。
廃業を決める前提でも、残せる事業があるかは確認できます。まず現状を共有し、M&Aで検討できる範囲と、法的な整理が必要な範囲を明らかにします。
よくある質問
私的整理と民事再生は、どちらを先に検討すればよいですか?
営業を続ける資金があり、対象債権者との合意を見込める場合は、私的整理を検討する余地があります。合意が難しい場合などには、民事再生も比較します。ただし、私的整理を先に試す決まりはありません。
資金不足や回収の動きが迫っている場合は、順番に試す時間がないこともあります。支払期限と手元資金を示し、並べて適否を判断する進め方になります。
民事再生をすれば、社長の自己破産を避けられますか?
会社の民事再生だけで、社長の自己破産の要否は決まりません。保証債務の内容や個人の資産・収入を確認し、個人側の整理を検討します。
会社の再生計画と、経営者保証の整理をあわせて検討できる場合もあります。ただし、利用する枠組みの要件や金融機関の同意などが関わります。会社の借入が減る見込みだけで、個人の問題も解決すると考えないでください。
廃業するつもりでも、私的整理を使う余地はありますか?
事業を終える方針でも、対象債権者との合意による債務整理を検討する余地はあります。事業を譲り、その対価を債務の処理に使う設計も考えられます。
一方、財産や債務の状況によっては、破産などの法的手続きが適切です。廃業という希望と、借入を処理する方法は分けて判断します。従業員への支払いなど、終了までに必要な資金も確認します。
会社を売ると決めていなくても、あさひ国際会計に相談できますか?
売却や廃業を決めていない段階でも相談できます。借入と保証の状態を整理し、事業の引き継ぎを検討する余地があるかを確認します。相談は無料です。
「従業員の仕事を残したい」「自分は経営を退きたい」など、希望をそのままお伝えください。次の支払日が迫っている場合は、その日付と不足する見込額を先に共有すると、実行可能な案を検討しやすくなります。
まとめ
次の支払日と不足する見込額をメモし、会社の借入と個人の連帯保証がわかる資料を集めてください。私的整理・民事再生・事業の譲渡・清算のどれかに決めきれなくても、その資料をもとに当社へご相談いただけます。
あわせて読みたい
- 私的整理と自己破産の違いを知り、廃業後に残る借金と暮らしの見通しを立てる
- 私的整理と法的整理の違いは合意の仕組みにある―廃業と連帯保証を考える社長へ
- 破産と廃業の違いがわかる|会社・借入・連帯保証の分岐点
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月23日