


目次
この記事の対象と結論
「手形が落ちる」とは、一般に支払期日に手形代金が決済されることです。支払口座から資金が引き落とされ、手形の受取人へ支払われる状態を指します。
一方、期日に資金を用意できなければ、不渡りになるおそれがあります。廃業を考えている会社でも、手形の支払いだけを切り離して放置するのは危険です。
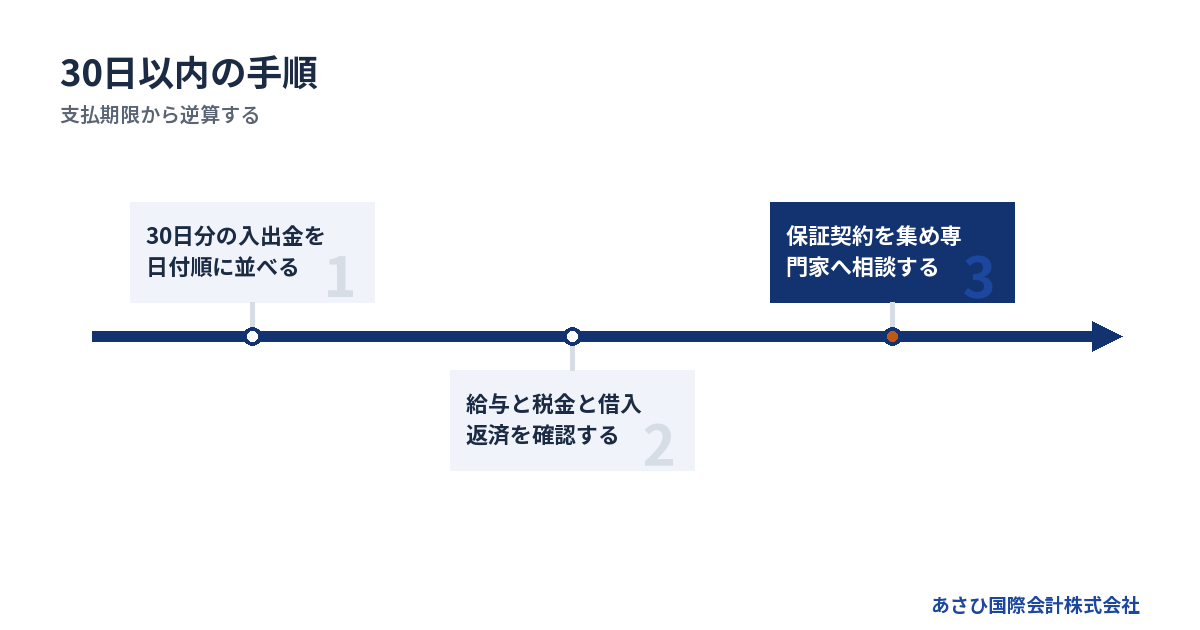
まず30日分の支払いを日付順に並べましょう。そのうえで、手形、給与、税金、社会保険料、借入返済を確認します。連帯保証がある経営者は、会社の資金繰りと個人の保証責任も分けて整理してください。
罪悪感から判断を先送りすると、従業員や家族、取引先への影響が広がります。逃げずに向き合う第一歩は、会社を残すか終えるかを即断することではありません。正確な資料をそろえ、廃業、法的整理、事業譲渡などを同じ土俵で比べることです。
「手形が落ちる」の意味と決済の流れ
「落ちる」は支払いが完了するという意味
「手形が落ちる」は法律上の正式な用語ではありません。実務では、支払期日に手形代金が問題なく決済される意味で使われます。
たとえば「月末に手形が落ちる」という会話なら、月末に手形の支払いが発生するという意味です。「落ちた」と過去形であれば、決済が完了した状態を表すことが多いでしょう。
似た言葉でも、意味は異なります。
→ 横にスクロールできます
| 表現 | 一般的な意味 | 会社への影響 |
|---|---|---|
| 手形が落ちる | 期日に決済される | 資金が流出する |
| 手形を落とす | 支払資金を用意する | 決済に備える |
| 手形が落ちない | 決済できない | 不渡りのおそれ |
| 手形を割り引く | 期日前に資金化する | 割引債務が残る |
「手形が落ちる」は、入金ではなく支払いを指す場合があります。経理担当者から「来週、手形が落ちます」と言われたら、口座残高が減る話なのかを確認してください。
支払期日までに口座へ資金を置く
手形には支払期日があります。振出人は、決済に使う当座預金口座へ必要な資金を準備します。
現在、手形・小切手の交換は電子交換所でおこなわれています。2022年11月に、従来の手形交換所から移行しました。
基本的な流れは次のとおりです。
1. 振出人が手形を取引先へ渡す
2. 受取人が金融機関へ取立てを依頼する
3. 電子交換所を通じて情報が交換される
4. 支払期日に口座から決済される
口座への入金時刻や確認方法は、取引金融機関によって扱いが異なります。期日当日の入金を前提にせず、事前に確認するのが安全です。
必要額を用意できても、別の自動引き落としが先に処理される可能性もあります。残高だけでなく、同日に予定されている支払いも洗い出してください。
手形の金額だけを見てはいけない
手形の決済額だけなら足りる場合でも、その後の給与や税金が払えなくなることがあります。目の前の手形を落とした結果、数日後に事業が止まるなら、全体を見た判断が要ります。
まず、今後30日以内の資金を日単位で並べます。
- 手形と小切手の決済日
- 給与と退職金の支払日
- 税金と社会保険料の納期限
- 借入金とリース料の返済日
- 仕入代金と外注費の支払日
- 売掛金などの入金予定日
入金予定は、請求書を発行した日ではなく、実際に着金する見込みの日で記載します。取引先の支払いが遅れる可能性も分けておくと、楽観的な資金繰りを避けられます。
「手形が落ちる」と倒産は同じではない
手形が落ちたから倒産するわけではありません。反対に、今回の手形を決済できても、会社の資金繰りが回復したとは限りません。
「倒産」も法令上の正式な手続名ではありません。破産、特別清算、民事再生などを含む日常的な呼び方です。
会社を閉じる場合も、株主総会の決議による解散と、裁判所が関与する破産では手続が異なります。手形の決済可否だけで、会社の終わらせ方は決まりません。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
手形が落ちないと何が起きるのか
支払期日に決済されない状態については、手形が落ちないとは何か、不渡り後の流れと7日以内に取るべき対応で手順まで扱っています。ここでは決済の側から見て何が起きるのかを整理します。
資金不足は不渡りの原因になりうる
支払期日に決済資金が不足すると、手形は支払われません。原因によって扱いは異なりますが、資金不足による不払いは、信用や取引に深刻な影響を及ぼします。
取引先は予定していた入金を受け取れなくなります。受取人も給与や仕入代金を払えなくなり、影響が連鎖するかもしれません。
そのため、支払えない可能性を把握した段階で、次の事実を整理します。
- 手形番号と金額
- 振出日と支払期日
- 受取人と原因取引
- 決済口座と現在残高
- 期日までの入金見込み
- 同日前後のほかの支払い
事実を隠したり、根拠のない入金を見込んだりすると、選択肢を検討する時間が減ります。焦っていても、数字の確認を先に進めてください。
6か月間に2回の不渡りで取引停止処分がある
全国銀行協会の電子交換所には、取引停止処分制度があります。6か月間に2回、手形・小切手の不払いを起こすと対象になります。
処分を受けた後の2年間は、参加銀行との当座預金取引および貸出取引が禁止されます。出典は、全国銀行協会「電子交換所」です。
当座預金取引や借入に制約が生じれば、通常の事業継続は難しくなります。仕入先から現金取引を求められるなど、周辺の取引条件が変わる可能性もあります。
ただし、「1回の不渡りなら問題が小さい」とは考えないでください。最初の不渡りでも、取引先や金融機関との信用関係に影響します。
具体的な対処法は、手形の原因や金融機関との契約で変わります。支払期日を迎える前に、資料を持って専門家へ相談してください。
その場しのぎの資金調達には注意する
手形を落とすために、条件を確認せず資金を調達すると、その後の資金繰りが悪化することがあります。短期の不足を埋めても、返済原資がなければ問題が先へ移るだけです。
とくに確認したいのは次の点です。
- 調達額を返せる時期
- 手数料を含む実質的な負担
- 担保や追加保証の有無
- 売掛先へ通知される条件
- 契約違反となる条項の有無
経営者個人から会社へ資金を入れる場合も、家族の生活費まで使う前に立ち止まる必要があります。会社の支払いと、個人の生活維持は分けて考えましょう。
すでに経営者保証があるなら、新たな個人保証を重ねる判断は慎重さを要します。契約書を確認せずに署名しないでください。
手形割引がある会社は割引債務も確認する
受け取った手形を期日前に金融機関で割り引いている会社は、入金済みだから終わりとは限りません。手形が決済されなければ、契約にもとづく責任が生じることがあります。
貸借対照表や試算表だけでは、割引手形の全体像が分かりにくい場合があります。金融機関ごとの明細や契約書も集めましょう。
確認する資料は次のとおりです。
1. 割引中の手形一覧
2. 手形ごとの支払期日
3. 振出人と原因取引
4. 金融機関との割引契約
5. 不渡り時の取扱条項
自社が振り出した手形と、受け取って割り引いた手形は分けて整理します。どちらも資金繰りへ影響しますが、会社の立場と責任が異なるからです。
30日以内に進める確認と手続
まず48時間で支払予定表を作る
廃業を考えるほど資金繰りが厳しいなら、年単位の事業計画より先に30日間の支払予定表を作ります。日付、入金、支払い、決済後残高を一枚にまとめてください。
資料は、次の順に集めると整理しやすくなります。
1. 通帳と当座預金の明細
2. 手形・小切手の控え
3. 売掛金と買掛金の一覧
4. 給与台帳と納税資料
5. 借入返済予定表
6. 直近の試算表と決算書
帳簿と実際の残高が合わない場合は、実際の入出金を優先して差異を特定します。未記帳の支払いがないかも確認が必要です。
経理担当者だけに任せず、経営者本人が支払先と期日を把握してください。廃業や事業譲渡を検討する際も、この一覧が基礎資料になります。
支払いには法的な性質の違いがある
すべての支払いを同じように延期できるわけではありません。給与、税金、社会保険料、仕入債務、金融債務では、適用されるルールが異なります。
労働基準法24条は、賃金を通貨で直接労働者へ全額支払うことを定めています。毎月1回以上、一定の期日に支払うことも必要です。
税金には、国税通則法46条の納税の猶予があります。事業の廃止や休止、著しい損失などがあり、一時に納付できないと認められる場合が対象です。申請にもとづき、納付できない金額を限度として1年以内の猶予が認められることがあります。
国税徴収法151条の2には、申請による換価の猶予もあります。納期限から6か月以内の申請などが要件です。納税の猶予とは別の制度なので、混同しないようにしてください。
社会保険料を滞納した場合は、厚生年金保険法86条にもとづく督促や処分の対象になりえます。支払先ごとの法的な扱いを踏まえ、弁護士や税務を扱う専門家と確認する場面です。
従業員への影響を先に把握する
罪悪感が強い経営者ほど、従業員へ話すことを先延ばしにしがちです。しかし、給与支払いの見通しが立たないまま営業を続ければ、未払いが拡大するおそれがあります。
まず把握するのは、従業員ごとの次の情報です。
- 給与の締日と支払日
- 未払いとなる可能性のある額
- 有給休暇や退職予定の有無
- 社会保険と源泉税の状況
- 雇用契約と就業規則
未払賃金立替払制度では、要件を満たす場合、未払賃金総額の8割が立替払いの対象になります。年齢ごとに上限があり、賞与などは対象外です。
ただし、この制度があることを理由に、給与未払いを前提とした経営を続けるものではありません。適用には事業主、退職時期、請求時期などの条件があります。
従業員への説明時期や内容は、法的手続の見通しにも左右されます。伝える前に、依頼する弁護士等の専門家と順序を確認することがあります。
家族資産と会社資産を混ぜない
家族の預金を会社口座へ移す前に、連帯保証の範囲を確認してください。家族が保証人でなければ、会社の借入に当然に責任を負うわけではありません。
経営者が焦って家族名義の資産を使えば、生活再建に必要な資金まで失うおそれがあります。反対に、財産を隠したり、不自然に名義を移したりする行為も避けるべきです。
確認する書類は次のとおりです。
- 金銭消費貸借契約書
- 保証契約書と変更契約書
- 担保設定に関する書類
- 信用保証協会の関係書類
- 個人と会社の資産一覧
民法446条では、保証契約は書面でなければ効力を生じないとされています。電磁的記録も書面とみなされます。まず保証書の写しがあるかを確認しましょう。
連帯保証人は、民法454条により催告の抗弁と検索の抗弁を持ちません。会社より先に請求しないでほしいと主張できる通常の保証とは、法的な位置づけが異なります。
廃業・法的整理・事業譲渡をどう比べるか
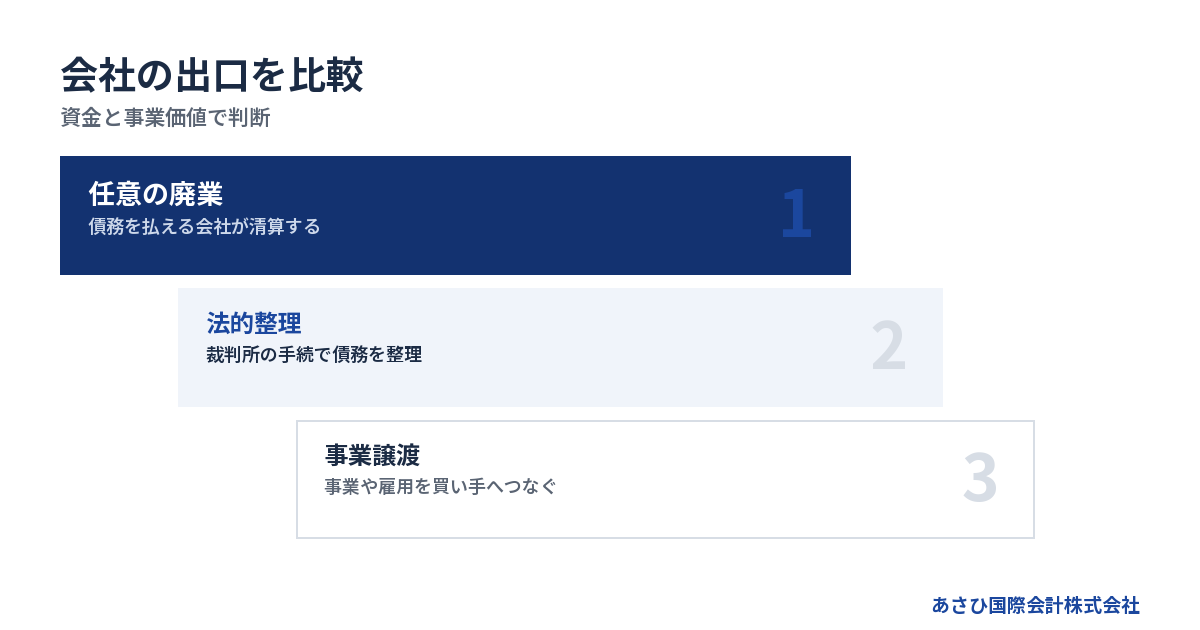
債務を全額払えるなら任意の廃業を検討する
会社の資産や回収予定の売掛金で債務を支払えるなら、株主総会で解散し、清算する方法を検討できます。
株式会社は会社法471条3号にもとづき、株主総会の決議で解散できます。この決議には、会社法309条2項11号の特別決議が必要です。
解散後は、会社法475条により清算へ進みます。債権者に対する官報公告と、判明している債権者への個別催告も必要です。会社法499条では、債権申出期間を2か月未満にできないと定めています。
そのため、解散決議をした当日に会社の手続が終わるわけではありません。手形の支払期日が30日以内なら、清算日程だけで解決しようとせず、支払いの見通しを別に確認します。
支払不能なら法的整理も候補になる
破産法2条11項の支払不能とは、弁済期にある債務を一般的かつ継続的に弁済できない状態です。会社がこの状態にある場合、任意の廃業だけでは処理できない可能性があります。
法人破産は、裁判所が関与する法的手続です。破産法1条は、財産等の適正かつ公平な清算に加え、経済生活の再生の機会を確保することも目的に掲げています。
会社の破産と経営者個人の責任は同じではありません。ただし、経営者が会社の借入を連帯保証していれば、会社の破産後に個人へ請求が及ぶことがあります。
状況によっては法的整理が適切な場合もあります。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。早い段階で両方の可能性を確認すると、比較材料を持てます。
事業に価値があれば譲渡も検討できる
会社全体の返済能力が落ちていても、顧客、従業員、許認可、設備、技術などに価値が残ることがあります。その場合は、株式譲渡や事業譲渡を通じて事業を引き継ぐ案も候補です。
→ 横にスクロールできます
| 選択肢 | 事業 | 債務の扱い | 主な確認事項 |
|---|---|---|---|
| 任意の廃業 | 終了 | 原則全額支払う | 資産と債務 |
| 法的整理 | 終了・再建 | 手続内で整理 | 支払不能など |
| 株式譲渡 | 継続しやすい | 会社に残る | 簿外債務 |
| 事業譲渡 | 対象事業を承継 | 個別に設計 | 契約・許認可 |
株式譲渡では法人格が変わらず、会社の借入なども会社に残ります。一方、事業譲渡では、承継する財産を選ぶことができます。
ただし、事業譲渡なら債務が一切移らないとは限りません。商号を続けて使用する場合の責任は、会社法22条に定められています。残存債権者を害することを知って事業を譲渡した場合は、会社法23条の2も問題になります。
債務超過でも事業価値が残る考え方は、債務超過の会社を買ってくれる会社の探し方をご覧ください。
手形がある会社ほど早期の資料整備が要る
事業譲渡を考えても、手形の支払期日が止まるわけではありません。買い手候補を探している間にも、資金は動きます。
次の資料が欠けると、事業価値や資金繰りの確認に時間がかかります。
1. 直近の決算書と試算表
2. 30日間の資金繰り表
3. 手形と割引手形の一覧
4. 借入金と連帯保証の一覧
5. 主要取引先との契約書
6. 許認可と従業員の資料
当社が支援して成約した案件には、運送業で売上1億円台、債務超過3,000万円規模、従業員10名前後の会社もあります。
財務概要が残る9件では、およそ3分の2が債務超過でした。規模や債務超過だけで譲渡の可否が決まるわけではありません。
一方、手形の期日まで数日しかない場合、M&Aだけで全問題を処理できるとは限りません。法的整理の準備と並行して検討する場面もあります。
連帯保証を残さないために確認すること
会社を廃業しても保証は自動では消えない
会社を解散すれば、経営者の連帯保証も消えると考える方がいます。しかし、会社の借入契約と、経営者の保証契約は別の契約です。
会社が返済できない部分について、連帯保証人へ請求が及ぶ可能性があります。資金繰り表を作る際は、会社の債務と個人保証を二段に分けてください。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
保証契約書が見つからない場合は、金融機関別に借入契約と付随書類を整理します。借換えや条件変更の際に、保証内容が変わっていることもあるからです。
個人根保証では、民法465条の2により極度額の定めが必要です。元本確定期日の定めも確認します。ただし、元本が確定しても、確定した元本に対する保証責任が自動で終わる意味ではありません。
M&Aでも金融機関の同意が前提になる
株式や事業を譲渡しても、当事者間の合意だけで金融機関との保証契約が消えるわけではありません。経営者保証の解除や移行は、最終的に金融機関等が判断します。
中小M&Aガイドライン第3版では、保証の解除または引継ぎに関する義務を、最終契約で取り決める主要項目としています。解除されなかった場合の契約解除や補償も検討対象です。
正式な解除や移行は、クロージング後に代表者変更を経て進める必要があります。譲り受け側の信用力によって、円滑に進まないリスクもあります。
したがって、譲渡契約の締結だけをゴールにしないことが大切です。金融機関の判断に必要となる資料、買い手の信用力、解除までの手順を確認します。
業界の自主規制も強化されている
M&A支援機関協会は、2025年1月にM&A仲介協会から名称と体制を変更しました。
同協会の自主規制ルールでは、2025年1月1日施行の改正により、最終契約書の草案を作る際の対応が定められました。経営者保証の解除を譲受け事業者へ義務付ける条文案を盛り込むものです。
譲受け事業者の資力を調べる義務や、M&A成立後のリスク事項を説明する義務も加えられています。
別の仕組みとして、特定事業者リストがあります。これは2024年10月1日に始まりました。不適切な譲受け事業者の情報を加盟社間で共有する仕組みです。
M&Aの実行日から60営業日以内に経営者保証が解除されない場合、登録対象になりえます。2025年施行の条文義務化とは開始時期も内容も異なる制度です。
実績だけで将来の結果を断定しない
あさひ国際会計株式会社では、これまで成約に至った案件について、いずれも連帯保証の解除まで見届けています。成約した案件で、保証が残ったままになった例はありません。
ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
当社は、金融機関との協議に必要な資料の整備をおこないます。事業価値の説明資料やM&Aの条件も設計します。これらを通じて、経営者ご本人の協議を支える立場です。
法的な交渉や手続が必要な場合は、経営者が依頼する弁護士等の専門家が担います。会社の状況によっては、法的整理を選ぶことも検討対象になります。
相談前に整理する資料と判断の順序
会社の現状を一枚にまとめる
相談の場で最初に必要なのは、きれいな事業計画ではありません。いつ、いくら足りなくなるのかを示す資料です。
一枚目には次の内容を書きます。
- 現在の預金残高
- 30日以内の確定入金
- 30日以内の確定支払い
- 手形の支払期日と金額
- 給与の支払日と必要額
- 最初に資金不足となる日
未確定の売上や、交渉中の融資は、確定入金と分けてください。「入るかもしれない資金」を前提にすると、判断を誤りやすくなります。
会社の資金が尽きる日を見えるようにすれば、従業員への説明や手続準備の期限も逆算できます。
保証・担保・私有財産を別表にする
二枚目には、経営者個人への影響をまとめます。会社の貸借対照表へ載っていない保証や担保も対象です。
整理する項目は次のとおりです。
1. 保証先の金融機関
2. 主債務の現在残高
3. 保証の極度額
4. 担保に入れた財産
5. 共有者や家族名義の有無
6. 保証契約書の保管場所
自宅が担保に入っている場合も、結論を急がないでください。経営者保証に関するガイドラインでは、一定の要件を満たす保証債務の整理について枠組みが示されています。
保証債務の整理には、主たる債務者の法的整理や準則型私的整理などが関係します。対象債権者にとって経済的合理性が期待できることなど、複数の要件があります。
法人と個人の資産分離など、保証を求めない融資の要件とは別の論点です。個別事情に応じた検討が必要になります。
専門家へ伝える順序を決める
相談時に事情を時系列で長く話すと、支払期限が埋もれることがあります。次の順序で伝えると、緊急度が伝わりやすくなります。
1. 最初に資金不足となる日
2. 手形の支払期日と不足額
3. 給与支払いの見込み
4. 借入残高と連帯保証
5. 廃業を考えた理由
6. 残したい事業や雇用
「従業員へ申し訳ない」「家族へ話せない」という気持ちも伝えて構いません。ただし、判断に必要な数字を先に置きましょう。
当社へのご相談では、再生型M&Aの可能性だけでなく、法的整理の検討が必要な状態かも確認します。法的判断や債権者との交渉が必要な場合は、弁護士等の専門家への依頼が必要です。
相談先の実体と契約条件を確認する
資金繰りが厳しいと、早く結論を出してくれる相手へ頼りたくなります。しかし、会社情報や報酬条件を確認せず契約するのは避けてください。
確認項目は次のとおりです。
- 法人名と所在地
- 法人番号
- 担当業務の範囲
- 着手金と成功報酬
- 契約解除の条件
- 連帯保証への対応方針
あさひ国際会計株式会社の法人番号は6010501044373です。国税庁の法人番号公表サイトで、法人の実体を確認できます。
当社は中小企業庁のM&A支援機関登録制度に登録しています。中小M&Aガイドライン第3版に対応した登録支援機関です。
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。
よくある質問
「手形が落ちる」は入金される意味ですか?
一般には、振出人の口座から手形代金が決済される意味です。支払う側から見れば出金、受け取る側から見れば入金になります。会話だけでは立場が分かりにくいため、金額、支払期日、決済口座を確認してください。
手形を1回落とせなければ取引停止になりますか?
1回の不払いだけで、全国銀行協会の取引停止処分の要件を満たすわけではありません。同制度は、6か月間に2回の不払いがあった場合に、その後2年間の当座預金取引と貸出取引を禁止するものです。ただし、1回目でも信用や資金繰りへの影響は生じえます。
廃業すれば手形と連帯保証はなくなりますか?
廃業や解散だけで、手形債務や連帯保証が自動的になくなるわけではありません。債務を全額支払えるか、法的整理が必要か、事業譲渡で価値を残せるかを確認します。保証契約は会社の借入契約と分けて調べてください。
手形の支払期日まで30日ありません。相談できますか?
相談できます。支払期日、決済額、口座残高、30日以内の給与や税金、借入残高、保証契約書をご用意ください。当社は平日の営業時間内のご連絡に最短当日で対応します。ただし、状況によっては法的整理が適切な場合もあり、弁護士等への依頼が必要になることがあります。
まとめ
「手形が落ちる」とは、一般に支払期日に手形が決済されることです。資金不足で落ちなければ、不渡りとなるおそれがあります。
全国銀行協会の電子交換所では、6か月間に2回の不払いがあると取引停止処分の対象になります。その後2年間、参加銀行との当座預金取引と貸出取引が禁止されます。
廃業を考えている経営者は、手形だけを見て判断しないでください。まず30日間の入出金を日付順に並べます。給与、税金、社会保険料、借入返済も一緒に確認しましょう。
そのうえで、任意の廃業、法的整理、株式譲渡、事業譲渡を比較します。連帯保証がある場合は、会社の債務と個人の保証責任を分けて整理する必要があります。
従業員、家族、取引先への罪悪感があっても、資料を隠さず早く整理することが、影響の拡大を抑える道につながります。会社を終えると決める前に、事業や雇用を引き継げる余地がないかも確認してください。
あわせて読みたい
- 経営者保証解除の手続|廃業を決める前の30日間で進める準備
- 廃業を決める前に知る「再生m&aという選択肢」と30日以内の手続
- 「会社閉める」の正しい言い方は?廃業・解散・清算の違いと手続
- 税金滞納から差し押さえまでのタイミング|相談と廃業判断の実務順序
- 手形が落ちないと倒産する?不渡り後の流れと7日以内に取るべき対応
- 自社株をいくらで買うかは買い手で変わる|廃業を考える社長の価格交渉ノート
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月11日