


目次
この記事の対象と結論
会社が倒産しても、社長の自己破産まで自動的に決まるわけではありません。 ただし、借入の連帯保証があれば、会社が返せない債務について個人への請求が問題になります。会社の整理と、ご自身の保証債務の整理は分けて考える必要があります。
資金繰りが厳しくなると、自宅や家族の生活まで失うのかと不安になるものです。従業員の給料を考え、誰にも話せないまま支払日を迎える経営者もいます。資金繰りや保証について相談する経営者は珍しくありません。
最初に確かめるのは、次の支払日までの資金と保証契約の内容です。そのうえで、事業を続ける余地と清算の必要性を見極めます。状況によっては法的整理が適切な場合もあり、事業の譲渡を検討できる場合もあります。
倒産後の会社は、事業を終える場合と続ける場合がある
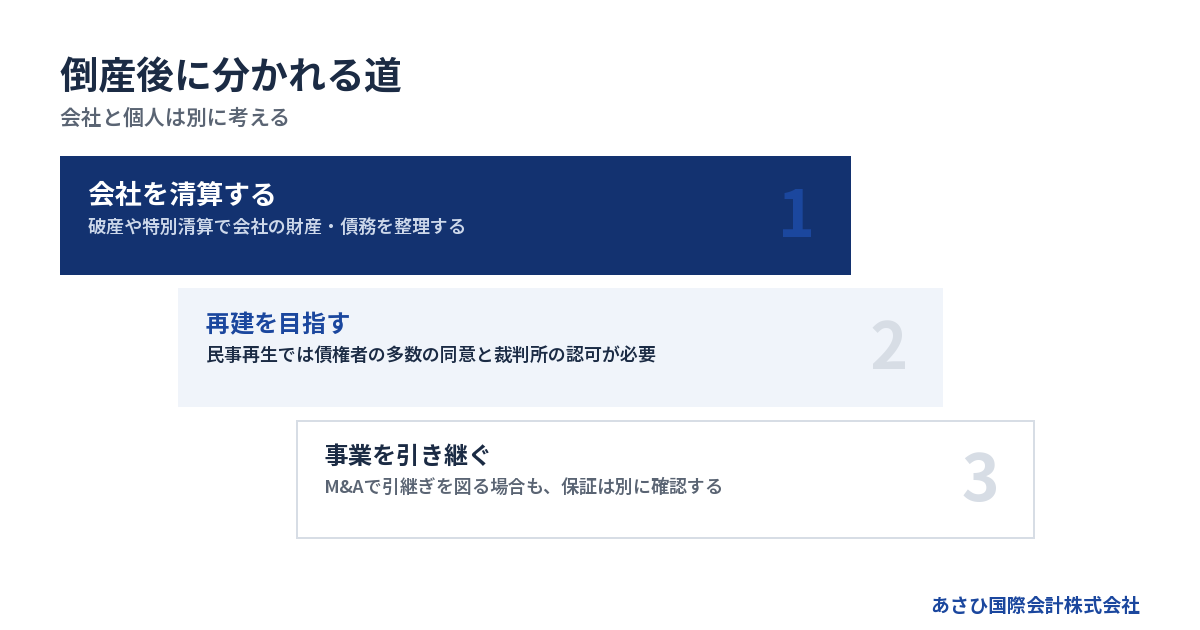
「倒産」の言葉だけでは、その後は決まらない
倒産は、特定の法的手続きの名前ではありません。支払いが行き詰まった状態や、その後の整理を指して使われる言葉です。「倒産した」と聞いても、営業が止まったとは限りません。再建を進めている場合もあります。
裁判所が関わる倒産手続きにも違いがあります。財産を売却して債務の整理を進めるものと、事業を続けながら再建を目指すものです。
→ 横にスクロールできます
| 選択肢 | 会社・事業の方向 | 社長の保証 |
|---|---|---|
| 破産 | 財産の清算を進める | 別に整理を検討 |
| 特別清算 | 解散後の会社を整理 | 別に整理を検討 |
| 民事再生 | 事業の再建を目指す | 別に確認が必要 |
| M&A | 事業の引継ぎを図る | 金融機関の同意が前提 |
M&Aは、裁判所の倒産手続きとは異なります。整理する会社から事業を引き継ぐなど、法的整理と組み合わせる場合もある選択肢です。
清算型と再建型の区分は、国民生活センターの解説でも示されています。出典:国民生活センター「国民生活」2025年3月号「倒産手続」
法人破産では、会社の財産を清算する
会社が破産手続きに入ると、会社の財産を清算する手続きが進みます。売掛金や設備に価値があっても、社長が自由に持ち帰れる財産とは扱われません。
帳簿の金額と、回収・売却できる金額は別です。売掛先が支払えるか、設備に買い手がいるかで結果は変わります。債権者への支払いに使える額も、それに左右されます。
確認したい財産は、たとえば次のものです。
- 会社名義の預金と手元の現金
- 回収前の売掛金
- 在庫や機械などの事業用資産
- 敷金など返還される可能性のある資産
借りている設備と、会社が所有する設備も区別します。事務所にある物が、すべて会社の所有物とは限りません。購入記録や契約書を残しておくと、整理の途中で所有者を確認できます。
破産法第1条は、適正かつ公平な清算を目的に掲げています。経営者の判断だけで財産の行き先を決めないことが、手続きの土台になります。出典:e-Gov法令検索「破産法」
営業を止めても、借金の整理は残る
店を閉めることと、会社の債務を整理し終えることは別です。営業を止めた後も、借入や未払いの確認が続く場合があります。売上が止まる一方で、契約の終了まで費用が発生することもあります。
任意に解散する株式会社では、その後に清算を進めるのが基本です。ただし、破産手続開始で解散した場合は扱いが異なります。破産手続きが終わっていない間は、その中で財産を処理する関係です。
清算中の株式会社に債務超過の疑いがある場合も、通常の清算で済むとは決められません。会社法第511条第2項は、この場合の清算人に特別清算開始の申立てを求めています。
「閉店届を出せば借金も終わる」と考えず、事業の停止と法人の整理を別々に予定してください。出典:e-Gov法令検索「会社法」第475条・第511条
再建を目指す場合も、運転資金が要る
事業に利益を生む力が残っていても、支払資金が足りなければ再建は難しくなります。受注があるだけでは足りません。給料や仕入代を、必要な日に支払えるかが問われます。
事業を続けながら立て直す民事再生には、再生計画が必要です。その計画には、債権者の多数の同意と裁判所の認可が求められます。申立てだけで借入や資金不足が解消する仕組みではありません。
再建の検討では、次の点を並べて確認します。
- 営業を続けた場合の入出金
- 仕入れや外注を続けられる見込み
- 従業員が働き続けられる体制
- 再建までに必要な資金の出し手
見込みの売上だけを根拠に進めると、途中で資金が尽きるおそれがあります。継続の計画と、難しくなった場合の整理をあわせて検討する場面です。出典:e-Gov法令検索「民事再生法」第1条

無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
社長への請求は、会社の借金と連帯保証を分けて読む
会社の債務と個人の債務は、名義から確かめる
株式会社の借入を、社長だからという理由だけで個人の借金とみなすことはできません。一方、個人として保証した借入は別に確認が必要です。ご自身の名義で借りた資金についても同様です。
同じ銀行への支払いでも、誰が借り、誰が保証したかで整理が変わります。会社に入れるため個人で借りたお金も、会社名義の借入と混ぜないでください。
手元の書類では、次の欄を見ます。
- 借主が会社か個人か
- 保証人として誰が記載されているか
- どの契約を保証の対象としているか
- 担保に入っている財産は何か
役員としての別の責任が問題になる場合もあります。保証がなければ個人責任が一切ない、とまでは判断できません。まず契約による負担を整理し、ほかに確認すべき事情を弁護士に伝える順番です。
連帯保証では、会社の清算終了を待たず請求されうる
民法第446条は、主たる債務者が履行しないときの保証人の責任を定めています。会社の返済が滞れば、保証した個人への請求も問題になります。
通常の保証には、一定の条件で会社への請求や執行を先に求める権利があります。これらを「催告の抗弁」「検索の抗弁」と呼びます。
連帯保証人には、この権利が認められていません。民法第454条による違いです。会社の財産を売り終わるまで、個人への請求は来ないとは考えないでください。
会社の整理が終わるまで、社長への請求が待たれるとは限りません。 支払いが難しいと分かった段階で、会社側と個人側の資金を確認する理由がここにあります。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。条文の出典:e-Gov法令検索「民法」第446条・第452〜454条
保証書の写しがなくても、無効とは決めつけない
保証契約は、書面によらなければ効力を生じないとされています。電磁的記録も書面とみなされます。紙の保証書を自宅で見つけられないことだけでは、契約がないとは判断できません。
手元の写しの有無と、契約の有無は別です。内容が分からない場合は、その旨を相談時に伝えてください。金融機関に確認する事項を整理するところから始められます。
一定の範囲の取引を継続して保証する契約では、上限額も確認対象になります。個人の根保証契約について、民法第465条の2は極度額を定めることを求めています。
個人貸金等根保証契約には、対象となる元本を確定する時期の定めもあります。ただし、元本の確定は保証責任の消滅を意味しません。契約時期や更新の経緯も含め、個別に読み解く必要があります。
自己破産以外の保証整理には、会社側の申立ても必要
保証債務を払えない場合でも、検討する枠組みが自己破産だけとは限りません。「経営者保証に関するガイドライン」は、一定の要件のもとで保証債務の整理を求める枠組みを示しています。
第7項(1)では、保証債務の整理を申し出る保証人について要件を定めています。次のすべてを満たすことが前提です。
- 保証契約がガイドライン第3項の要件を満たす
- 会社が法的整理か準則型私的整理を申し立てている
- 対象債権者にも経済的な合理性が期待できる
- 所定の免責不許可事由やそのおそれがない
会社側の申立ては、省略できる要件ではありません。主たる債務者である会社が、法的整理または準則型私的整理を申し立てていることが必要です。 保証の整理だけを単独で申し出れば足りる、という意味ではありません。
申立ての時期は、ガイドラインの利用と同時でも対象になります。すでに手続きが進行中の場合や、終結している場合も含まれます。廃業を考えているだけの段階とは区別してください。
法的整理には、破産や民事再生などが該当します。準則型私的整理には、中小企業活性化協議会の再生支援スキームなどがあります。対象となる手続きに当たるかを、弁護士等が確認する必要があります。
経済的な合理性は、会社と保証人の資産・債務の状況を踏まえて判断されます。破産による配当より多く回収できる見込みなどが、その内容です。免責不許可事由は、破産法第252条第1項のうち第10号を除くものが対象となります。
保証を付けない融資の要件と、保証債務を整理する要件は別です。会社と個人の経理を分けているだけで、整理の要件を満たすとは判断できません。出典:全国銀行協会「経営者保証に関するガイドライン」第7項(1)
家族と暮らしへの影響は、個人の手続きで変わる
家族の負担は、保証や担保への関与を確認する
配偶者や子どもであることだけを理由に、会社の借入を返す立場になるわけではありません。ただし、ご家族自身が保証人になっている場合は別です。財産を担保に提供している場合も、確認が必要になります。
家族に話すときは、不安と確認できた事実を分けて伝えてください。分からないことまで、最悪の結果として説明する必要はありません。「いま何を調べているか」も、共有する内容になります。
話し合う内容は、次の程度からで構いません。
- 会社の支払いが厳しくなっていること
- 家族名義の保証や担保を確認したいこと
- 当面の生活費を把握したいこと
- 会社と個人の整理を検討していること
その場で家族に借入や保証を求めると、負担を広げるおそれがあります。会社へ追加資金を入れるかどうかは、使途と回収の見通しを確かめてから判断する話です。
自宅がどうなるかは、名義と担保を分けて考える
自宅への影響は、会社が倒産するという情報だけでは判断できません。所有者や住宅ローンの状況によって変わります。事業の借入の担保になっているかも確認対象です。
社長個人の自己破産を検討する場合、ご本人が所有する自宅は財産の整理対象になりえます。家族が住んでいるという理由だけでは、処分対象から外れるとは考えられません。
一方、経営者保証に関するガイドラインには、残す資産について検討する考え方があります。早期に事業再生や事業清算に着手した場合などが対象です。
検討対象には、一定期間の生計費に相当する額や、華美でない自宅等が含まれます。ただし、対象債権者の回収見込額の増加額の範囲内という条件付きです。
住み続けられると決めて資金計画を作ることは避けてください。保証整理の要件と、残存資産の扱いをあわせて検討する必要があります。出典:全国銀行協会「経営者保証に関するガイドライン」第5項
自己破産でも、生活に必要な財産を残す枠組みがある
個人の自己破産は、所有する物が何もかもなくなる手続きではありません。法律上、破産手続きで処分する財産に含めないものがあります。これを自由財産と呼びます。
たとえば、99万円までの現金は、その対象とされています。預貯金は、この現金の枠には含まれません。「預金を含めて99万円まで」という意味ではないため、区別してください。
残す財産の扱いは、手続きや財産の内容によって確認します。預金を現金に替えれば有利になる、と自己判断で動かすことは避けたい場面です。すでに動かした資金があれば、経緯を説明できる状態にしておきます。
破産法第1条は、経済生活の再生の機会の確保も目的に掲げています。生活費と財産の一覧を会社の資料とは別に作ると、暮らしの立て直しを具体的に検討できます。出典:e-Gov法令検索「破産法」第1条・第34条
信用情報や仕事への影響は、個人の状況で確認する
会社の倒産と、社長個人の信用情報の扱いも分けて考えます。個人の借入や保証債務の支払いがどうなったかが確認対象です。どの手続きを取ったかによっても扱いが変わります。
全国銀行個人信用情報センターでは、破産手続開始決定等の官報情報を登録します。期間は、その決定等を受けた日から7年を超えない範囲です。
情報の種類や機関によって基準は異なります。期間が過ぎれば融資を受けられる、という約束でもありません。出典:全国銀行協会「全国銀行個人信用情報センター 個人情報の取扱い」
働くこと全体が禁止されるわけでもありません。ただし、破産手続開始決定から復権まで、警備員など一部の仕事に資格制限があります。再就職先が決まっている場合は、その職種への影響を先に確認します。
また、破産の事実は戸籍に記載されず、選挙権・被選挙権も失いません。暮らしのすべてが制限される、と受け止めないでください。出典:盛岡地方裁判所「破産(自己破産)の手続について」
従業員と取引先には、支払いと引継ぎの問題が生じる
雇用が続くかは、事業の行き先による
営業を終える場合、従業員の雇用をどう終了するかが課題になります。再建や事業の引継ぎを目指す場合には、継続して働ける可能性を検討します。
ただし、買い手が見つかっただけで雇用条件まで決まるわけではありません。引き継ぐ事業の範囲と、従業員の扱いを具体化する必要があります。給与や働く場所も確認する内容です。
従業員への説明に向けて、次の点を整理します。
- 雇用を続ける見込みがあるか
- 給与の未払いが発生しているか
- 勤務地や仕事内容が変わる見込み
- 次に説明できる時期
未確定の話を約束として伝えると、後から訂正が必要になります。一方、説明を先延ばしにすると、従業員が生活の予定を立てられません。決まった事項と調整中の事項を区別して伝える形が現実的です。
未払いの給料は、金額と対象期間を残す
会社の資金が不足しても、給与の支払義務がそれだけでなくなるわけではありません。労働基準法第24条は、全額払いなどの原則を定めています。
払えない状況では、従業員ごとの記録を整えます。記憶だけでは足りません。退職後に金額が食い違わないよう、計算の根拠も残してください。
- 支払期日ごとの未払額
- 実際に支払った日と金額
- 勤務記録と給与の計算根拠
- 退職手当の定めと対象者
退職時にも確認が要ります。労働基準法第23条は、権利者から請求があった場合の支払期限を定めています。原則として7日以内の賃金の支払いなどが必要です。争いがある場合も、異議のない部分はその期間内の支払対象になります。
給与を払えない見込みがあるなら、営業終了の日だけを先に決めないでください。従業員への説明と法的な扱いをあわせて確認する必要があります。出典:e-Gov法令検索「労働基準法」第23条・第24条
未払賃金立替払制度は、対象と期限がある
倒産した企業で働いていた人が、未払い賃金の一部を受け取る仕組みがあります。未払賃金立替払制度です。条件を満たす場合、対象となる未払賃金の8割が立替払の対象になります。
年齢に応じた上限もあるため、未払額の8割を全員が受け取れるとは限りません。対象の中心は定期賃金と退職手当です。賞与や解雇予告手当などは含まれず、未払賃金総額が2万円未満の場合も対象外となります。
利用には、事業主や退職時期などの条件があります。
- 労災保険の適用事業であること
- 事業主が1年以上事業を営んでいること
- 退職時期が所定の期間内であること
- 請求を所定の期限内におこなうこと
退職時期は、所定の申立て等の日の6か月前から2年間が対象です。請求は、破産手続開始決定等の日の翌日から2年以内とされています。
自動で従業員へ入金される仕組みではありません。未払額を証明できる記録を残し、該当する手続きに沿って対応します。制度の存在を理由に、会社の支払いや説明を後回しにすることは避けてください。出典:労働者健康安全機構「未払賃金の立替払制度の概要」
取引先への対応は、未払いと未完了の仕事を分ける
取引先には、代金が払われない影響と、仕事が途中で止まる影響があります。請求書の残高だけを集めても、対応すべきことの全体は見えません。
すでに前払いを受けた仕事や、預かっている商品がある場合もあります。引き継げる仕事と続行が難しい仕事を区別するため、契約や進捗の記録を残してください。
確認事項は次のとおりです。
- 仕入先や外注先への未払額
- 納品前に受け取った前払金
- 作業途中の契約と納期
- 取引先から預かっている物
長く付き合った相手への返済を優先したくなることもあります。ただ、特定先だけへの支払いは、整理手続きとの関係が問題になりえます。感謝の気持ちと支払いの判断を分ける場面です。
事情を説明する相手や時期も、事業の継続可能性に関わります。弁護士等と法的な扱いを確認し、相手ごとに異なる約束を重ねないようにします。
資金が厳しいときは、支払日・資料・費用の順に整える
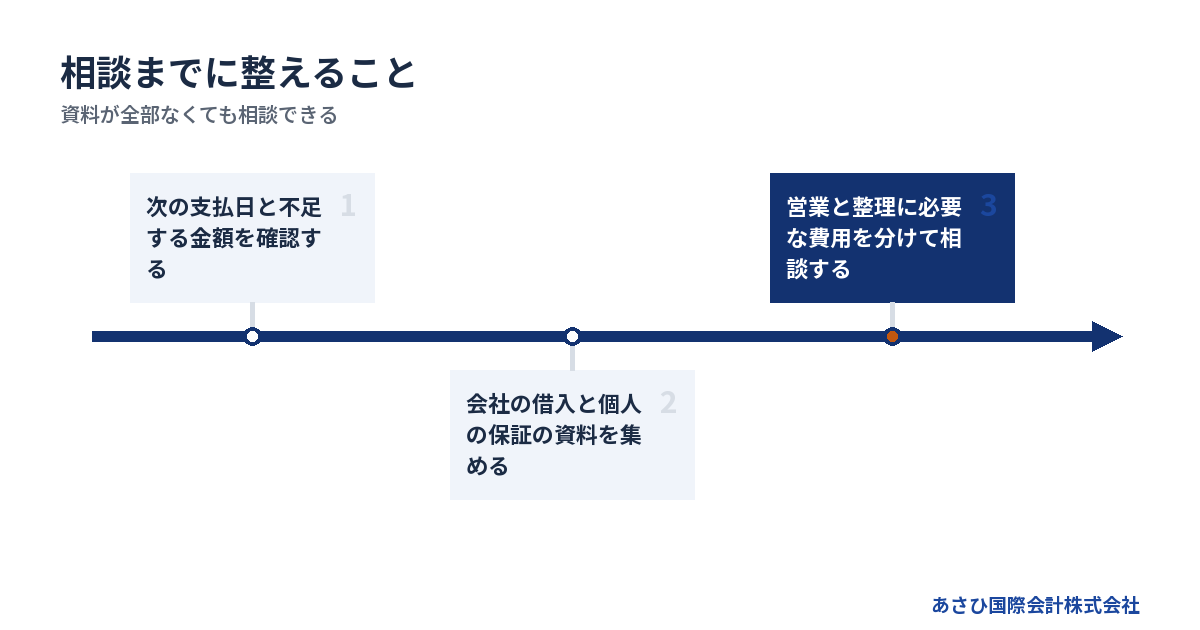
今日の残高より、次の支払日に足りるかを見る
帳簿が黒字でも、入金より支払いが先なら資金は不足します。倒産を考え始めた段階では、決算の利益だけで判断しないでください。日付ごとの入出金に置き換えると、不足する時期が見えてきます。
作業は、現在の残高を起点に進めます。
1. 使える預金と現金を確認する
2. 支払日ごとに必要額を並べる
3. 入金日と回収の見込みを記入する
4. 不足する日と金額を特定する
入金予定には、確度も付けます。請求済みの売掛金と、まだ受注していない売上は区別してください。同じ扱いにすると、検討に使える時間を見誤ります。
支払期限をすでに過ぎている場合は、その事実を初回相談で先に伝えてください。督促や差押えに関する書類が届いていれば、記載された期限も共有します。資料をきれいに仕上げるまで待つ必要はありません。
書類は、現状を説明できる分から集める
決算書が古い場合でも、現時点の不足額や借入の一覧は相談の材料になります。不足している書類は、その名前をメモしておけば構いません。分かる範囲から始められます。
初回に役立つ資料は次のものです。
- 直近の決算書と試算表
- 入出金予定をまとめた資金繰り表
- 借入返済予定表と保証契約書
- 給与や税金などの未払一覧
同時に、会社と個人の資金のやり取りも整理します。社長が会社へ入れたお金と、会社から個人へ移したお金を分けてください。日付と理由が分かる記録があると、説明しやすくなります。
帳簿の見栄えを整えるために、実態と違う記載へ直すことは避けます。説明しにくい支出があっても、そのまま伝えるほうが検討の前提をそろえられます。
法人破産には、裁判所の費用と弁護士費用がかかる
破産には手続きの費用がかかります。残高を確認する際は、営業を続ける費用と整理するための費用を分けてください。残っている資金を使い切ると、手続きの準備にも影響します。
東京地方裁判所の令和8年1月1日版の資料では、法人の自己破産申立手数料は1,000円です。弁護士を代理人とする法人の自己破産申立てでは、管財事件の予納金基準額は最低20万円。これに法人1件につき16,264円が加わります。
同資料では、自己破産申立ての予納郵券は4,950円です。大型合議事件は別額となり、金額は事案によって変更されるとされています。
これらは裁判所に納める分です。弁護士費用は別に必要となり、全国一律の報酬基準はありません。本人申立て等は別の基準なので、どの申立てでも最低20万円と考えることはできません。
見積もりでは、法人と個人の両方を依頼するかも伝えてください。追加費用が生じる条件と支払時期まで分かると、資金不足の程度を把握できます。出典:東京地方裁判所「破産手続費用一覧」令和8年1月1日版
費用が足りない場合も、財産を動かす判断は急がない
費用を用意できない場合、申立ての準備が進まないことがあります。それでも、資金がないまま会社を放置すれば解決するわけではありません。残っている資産や回収予定を含め、費用の見通しを立てる必要があります。
不足を埋めようとして、返済の見込みがない借入を増やすことは慎重に考えてください。家族の資金を使う場合も、その家族の生活への影響まで確認する話になります。
検討中に避けたい行動は次のものです。
- 会社の財産を無償で家族へ移す
- 特定の相手への返済だけを先行する
- 通帳や契約書などの記録を捨てる
- 履行の見込みが乏しい仕事を受ける
個々の支払いを止めるべきかは、この記事だけでは判断できません。営業の維持に必要な支出もあるためです。資金不足を隠さず伝え、弁護士が法的な扱いを確認できる状態にします。
事業を残せるなら、M&Aと保証整理を同時に検討する
赤字や債務超過でも、引継ぎの対象になることがある
買い手が検討するのは、決算書の利益だけではありません。引継ぎ後に顧客との取引や人材を生かせるかも判断材料になります。借金の多さだけで、事業の価値までは決まりません。
引継ぎの説明では、次のような事実を整理します。
- 継続している顧客との取引
- 従業員の技能と担当業務
- 事業に必要な設備の状態
- 引継ぎ後に見直せる費用
当社が支援して成約した案件には、売上1億円台の運送業があります。債務超過は3,000万円規模で、従業員は10名前後でした。債務超過の状態でも、譲渡に至った実例です。
ただし、似た数字なら同じ結果になるわけではありません。事業の状態や資金の期限、買い手の判断で変わります。詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
株式譲渡と事業譲渡では、借金の確認箇所が違う
株式譲渡では、会社の株主が変わっても法人格は変わりません。そのため、借入などの債務は会社に残ります。買い手は、帳簿に見えていない債務も含めて確認することになります。
事業譲渡では、引き継ぐ財産などの対象を選んで定めます。ただし、「事業だけ移せば借金の問題はなくなる」と単純には整理できません。
譲受会社が譲渡会社の商号を続けて使う場合、債務の弁済責任が問題になる規定があります。債権者を害すると知りながらおこなう事業譲渡についても、会社法に定めがあります。
安い価格で別会社に資産を移す行為を、再生型M&Aと同じに考えないでください。譲渡価格の根拠と、残る債務の整理をあわせて検討する必要があります。出典:中小企業庁「中小M&Aガイドライン」、e-Gov法令検索「会社法」第22条・第23条の2
売買契約を結んでも、銀行の保証契約は別に確認する
M&Aの当事者同士の約束だけで、金融機関との保証契約は消えません。買い手が「保証を引き受ける」と述べても、それだけでは足りないのです。金融機関等の同意や所定の手続きが別に必要になります。
譲渡の検討では、価格とあわせて保証の扱いを確認します。
- 対象となる借入と保証契約
- 金融機関への確認状況
- 解除に向けた条件と予定
- 解除が進まない場合の契約上の扱い
買い手の資金力も確認対象です。譲渡代金を払えるかに加え、引継ぎ後に事業を維持できるかも確かめます。売買の合意と、保証解除の確認を別々に管理する必要があります。
金融機関等との協議・交渉は、経営者ご本人が主体です。必要に応じて依頼する弁護士等の専門家も担います。当社は、事業価値の説明資料や資金計画の整備を担う後方支援の立場です。
事業の評価と法的整理を、役割を分けて進める
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。法的手続きの適否は弁護士が検討します。M&A仲介は、事業の引継ぎ条件や買い手との取引を組み立てる役割です。
あさひ国際会計株式会社は、再生型M&Aの仲介を専門としています。金融機関に示す財務資料や事業価値の説明資料を整えます。M&Aの条件設計も通じて、経営者ご本人の協議を後方から支えます。
相談は無料で、着手金はなく、成功報酬のみです。仲介報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。報酬自体が無料という意味ではありません。別途依頼する弁護士等の費用は、依頼先との契約で確認します。
状況によっては、法的整理(破産・清算)が適切な場合もあります。成約を待てる資金がない場合も含め、M&Aだけを前提にしません。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
よくある質問
倒産すると、社長も同時に自己破産するのですか?
同時に自己破産するとは限りません。会社の債務と個人の債務は区別されます。ただし、連帯保証があり、その請求に応じられなければ、個人の保証債務の整理も検討します。法人と個人を並行して整理する場合でも、負債や財産をそれぞれ確認する必要があります。
自宅を家族名義に変えておけば残せますか?
名義を変えれば残せる、とは考えないでください。移した時期や価格、債権者への影響によって、法的な問題になりえます。すでに変更している場合も経緯を隠さず伝えてください。自宅への影響は、現在の名義や担保、選択する手続きに基づいて検討するものです。
倒産すると、従業員の未払い給与は全額なくなりますか?
倒産したことだけで未払い給与の権利がなくなるわけではありません。ただし、実際にどれだけ支払いを受けられるかは、会社の財産や手続きによります。条件に合えば未払賃金立替払制度も検討対象です。対象となる賃金や金額、退職時期などに制限があるため、給与記録と未払額の根拠を残してください。
まだ倒産を決めていなくても相談できますか?
結論を決めていない段階でもご相談いただけます。次の支払日と不足しそうな金額、連帯保証の有無をお伝えください。事業を続けたいのか、経営から退きたいのかも、現時点の希望で構いません。当社では事業の引継ぎの余地を確認します。法的な判断が必要な事項は、依頼する弁護士等の専門家が扱う前提で整理します。
まとめ
次の支払日までの入出金と、保証契約の内容を手元にまとめてください。倒産の結論が出ていなくても、不足する日と金額が分かった段階で、事業の行き先と個人の保証整理についてご相談いただけます。
あわせて読みたい
- 会社が倒産したらどうなるかを、社長の責任と残せる事業から具体的に考える
- 株式会社が倒産したら起こることと、社長が整理しておきたい支払い・保証・雇用
- 会社が破産するとどうなるか、財産・借金から社長の生活まで見通す全体像
- 会社が破産したらどうなる――社長の保証・従業員・生活に起きる変化と備え
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”倒産後に分かれる道”,”subtitle”:”会社と個人は別に考える”,”after”:”## 倒産後の会社は、事業を終える場合と続ける場合がある”,
“items”:[[“1″,”会社を清算する”,”破産や特別清算で会社の財産・債務を整理する”],[“2″,”再建を目指す”,”民事再生では債権者の多数の同意と裁判所の認可が要る”],[“3″,”事業を引き継ぐ”,”M&Aを検討する場合も保証は別に確認する”]]},
{“type”:”steps”,”title”:”相談までに整えること”,”subtitle”:”そろった資料からでよい”,”after”:”## 資金が厳しいときは、支払日・資料・費用の順に整える”,
“items”:[“次の支払日と不足する金額を確認する”,”会社の借入と個人の保証の資料を集める”,”営業と整理に必要な費用を分けて相談する”]}
]
—END FIGURES—
最終更新日: 2026年9月21日
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全20ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)