


目次
この記事の対象と結論
会社が倒産しても、社長個人の自己破産まで自動的に決まるわけではありません。ただし、借入を連帯保証していれば、個人にも返済を求められる可能性があります。
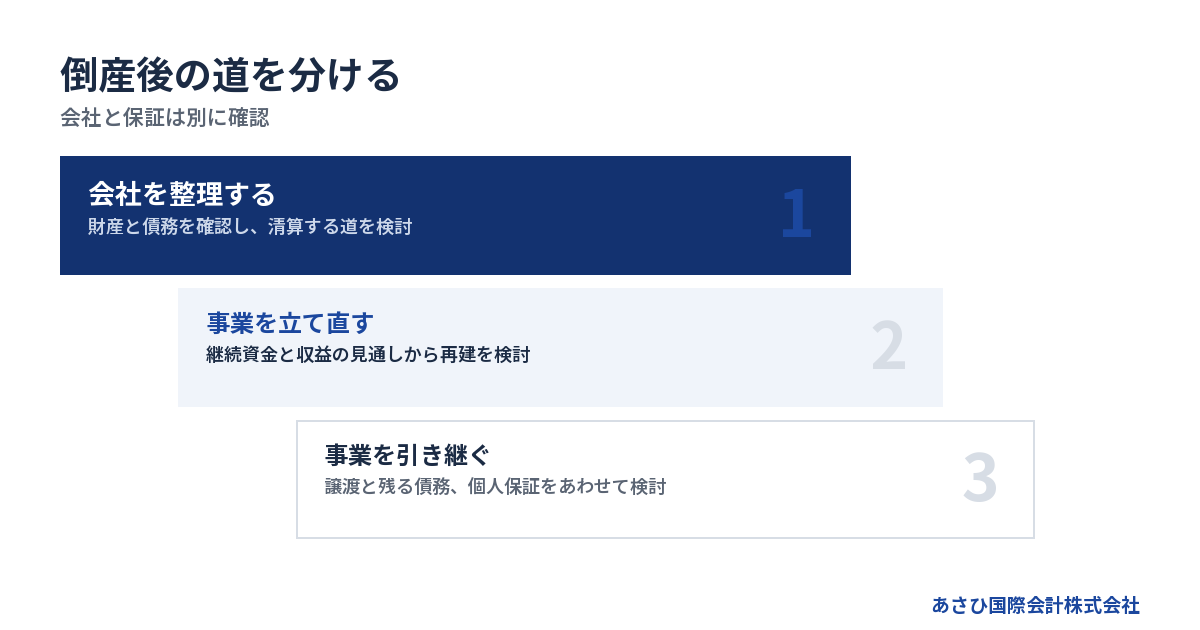
資金繰りが厳しくなると、自宅や従業員の暮らしまで失うように感じるものです。けれども、会社の財産、社長の保証責任、事業の継続は、それぞれ確認する内容が違います。会社の整理と個人の保証債務を分けて考えることが、判断の出発点です。
返済の見通しが立たず、相談する経営者は珍しくありません。まずは次の支払日と不足額、保証契約の内容を整理してください。事業を残す余地があれば再生やM&Aを検討し、状況によっては法的整理を選ぶ道もあります。
倒産して会社がどうなるかは、選ぶ手続きで変わる
「倒産した」と「会社が消えた」は同じではない
倒産は、特定の手続きを表す正式な名称ではありません。資金が回らなくなった状態や、その後の整理を指して使われる言葉です。「倒産したらどうなる」と考えるときは、営業を止めるのか、続けながら立て直すのかを分ける必要があります。
財産を売却して債務の整理を進める道もあれば、事業の再建を目指す道もあります。国民生活センターの解説では、次のように整理されています。
→ 横にスクロールできます
| 手続き | 主な方向 | 事業の扱い |
|---|---|---|
| 破産 | 財産を清算する | 継続を前提としない |
| 特別清算 | 解散後の清算を進める | 終了を前提とする |
| 民事再生 | 再建を目指す | 継続を目指す |
| 会社更生 | 再建を目指す | 継続を目指す |
この分類は、国民生活センター「国民生活」2025年3月号の説明によるものです。手続きの名前だけで、個別の会社への適否は決まりません。国民生活センター「倒産手続」
営業を停止しても、借入や未払金の処理は残ります。事務所を閉めた日と、会社の整理が終わる日は別です。取引先への説明も、どの段階にあるのかを伝える必要があります。
破産では会社の財産を整理し、債権者への配当を進める
返済期限が来た債務を、一般的・継続的に払えない状態を「支払不能」と呼びます。破産法は、この状態を手続き開始の原因として定めています。単に赤字であることと、支払不能であることは区別されます。
破産手続では、会社の財産や債務を調べ、財産の換価や配当を進めます。会社が持つ現金だけを見るわけではありません。回収できる売掛金や、売却できる設備も確認対象になります。
そのため、申立てに向けて次の記録を保全してください。
- 預金口座の入出金履歴
- 売掛金の残高と回収状況
- 設備や在庫の所在と所有者
- 借入と未払金の明細
株式会社では、破産手続開始の決定も解散事由に含まれます。ただし、通常の清算を別に重ねるという意味ではありません。進行中の破産手続の中で処理されます。根拠は会社法471条・475条です。会社法
民事再生なら事業を続ける道があるが、資金の裏付けが要る
事業を続けながら立て直す手続きとして、民事再生があります。民事再生法1条では、債権者の多数の同意と裁判所の認可を受けた計画などにより、再生を図る目的が示されています。
手続きを始めれば、営業資金の問題まで解消するわけではありません。仕入や給与を払いながら、事業を続ける見通しが必要です。売上があっても、入金までの支出を賄えなければ継続は難しくなります。
見るべきなのは、借入残高だけではありません。受注を続けるほど現金が減るのか、返済負担が軽くなれば現金が残るのか。この違いが、再建の検討材料になります。
法的整理の適否は、依頼する弁護士等の専門家が確認します。経営者は、期待する売上と契約済みの売上を区別して示してください。希望を含んだ数字では、必要な資金を見誤りかねません。

無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
社長の借金・自宅・家族への影響は保証契約から確かめる
会社の借入と、社長が保証した債務を分ける
会社の借入は、会社が負う債務です。一方で、経営者が連帯保証していると、会社が返済できない場面で個人にも責任が及びます。「会社の名義で借りた」というだけでは、個人への影響を判断できません。
民法454条では、連帯保証人に催告の抗弁と検索の抗弁を認めていません。簡単にいえば、会社へ先に請求することや、会社の財産から先に回収することを求める権利です。
そのため、会社の財産処分が終わるまで、社長への請求が来ないとは限りません。連帯保証の請求は、会社の整理が終わるまで待ってくれるとは限らないのです。
最初に探す資料は、保証契約書やその写しです。借入先ごとに、誰が保証しているかを確かめてください。民法446条では、保証契約は書面または電磁的記録によることが求められています。民法
手元に写しがないことと、保証契約がないことは別です。紛失している可能性もあるため、記憶だけで「保証していない」と判断しないようにします。
自宅がどうなるかは、所有者・担保・個人の整理で変わる
会社が倒産するという言葉だけでは、自宅の扱いは決まりません。会社所有の不動産なのか、社長個人の所有なのかで出発点が違います。個人所有でも、会社の借入の担保に入っている場合があります。
自宅については、次の内容を分けて整理します。
- 所有名義と共有者の有無
- 住宅ローンの残高
- 会社の借入に対する担保の有無
- 社長個人の保証債務の内容
連帯保証の返済を個人の収入や資産で賄えなければ、個人の債務整理を検討することになります。その段階で、自宅を含む財産の扱いを確認します。会社の破産と、個人の自己破産を同じ手続きとして捉えないでください。
経営者保証に関するガイドラインでは、条件に応じた残存資産の検討も示されています。ただし、自宅を残せるという約束ではありません。担保の状況や債権者の回収見込みなどを踏まえた判断になります。
不安から名義だけを変えようとすると、後の整理で問題になるおそれがあります。財産を動かす前に、法的な扱いを確認する順序です。
家族も返す必要があるかは、家族自身の契約を確認する
配偶者や子どもという関係だけで、会社の連帯保証人になるわけではありません。家族が保証契約を結んでいるか、財産を担保として提供しているかを確認します。親族だからという推測では判断できません。
保証していない家族でも、暮らしへの影響はあり得ます。社長の役員報酬が止まれば、家計の収入が減るためです。法的な返済責任と、生活費の不足は分けて考える必要があります。
家族への説明では、まだ決まっていない結論まで伝えようとしなくて構いません。現時点で分かる借入と保証の範囲を示し、生活費の見通しを共有してください。会社の資金を家計へ移す判断は、個別に確認が必要です。
廃業後に保証が残る理由は、詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
従業員の給与と取引先への支払いは、記録を残して向き合う
給与が払えなくても、未払いの事実を曖昧にしない
会社の資金が尽きたとしても、それだけで賃金の支払義務がなくなるわけではありません。労働基準法24条は、賃金を原則として全額払い、一定の期日に支払うことを定めています。
払える見通しがないのに、入金日を断言するのは避けたいところです。従業員は、その説明をもとに家賃や生活費を考えます。確定した入金と、まだ交渉中の資金を分けて説明してください。
未払いが生じる場合は、次の記録をそろえます。
- 従業員ごとの未払額
- 支払期日と未払いの対象期間
- 賃金台帳と勤怠の記録
- 退職手当の定めがある規程
退職した従業員から請求があった場合には、別の期限も問題になります。労働基準法23条は、原則として請求から7日以内の支払い等を定めています。争いがある場合も、異議のない部分は対象です。
支払えない事情と、支払義務の有無は別です。従業員への説明や書類の交付まで止めると、生活の立て直しを遅らせかねません。労働基準法23条・24条
未払賃金立替払制度は、対象と期限の確認が必要
倒産により賃金を受け取れず退職した人に対して、一定の範囲で立替払いをする仕組みがあります。未払賃金立替払制度です。対象となる未払賃金の8割が基本ですが、年齢に応じた上限があります。
→ 横にスクロールできます
| 退職時の年齢 | 未払賃金の限度額 | 立替払の上限額 |
|---|---|---|
| 45歳以上 | 370万円 | 296万円 |
| 30歳以上45歳未満 | 220万円 | 176万円 |
| 30歳未満 | 110万円 | 88万円 |
対象は一定期間の定期賃金と退職手当です。賞与や解雇予告手当などは含まれません。未払賃金の総額が2万円未満の場合も対象外とされています。
事業主側にも、労災保険の適用事業で、1年以上事業活動をおこなっていたことなどの条件があります。退職日や請求期限にも定めがあるため、会社が倒産すれば誰でも同じ額を受け取れる制度ではありません。
対象となる退職期間は、原則として申立て等の6か月前から2年間です。立替払いの請求にも、開始決定等の日の翌日から2年以内という期限があります。会社側は、退職日や未払額を確認できる資料を残してください。
以上は、労働者健康安全機構の制度説明に基づきます。未払賃金の立替払制度の概要
取引先への説明は、未払額と進行中の仕事を分ける
取引先への影響は、買掛金の未払いだけではありません。進行中の仕事が止まれば、納品先の営業にも影響します。返金が必要になりそうな前受金や、預かっている物品も確認対象です。
支払うお金と、返すべき物、引き継ぐ仕事を混ぜないようにします。会社の在庫に見えても、取引先の所有物という場合があります。売却や廃棄を急ぐ前に、所有者と契約を確かめてください。
取引先ごとの整理表には、次の内容を記載します。
- 未払額と支払期限
- 未納品の受注内容
- 前受金と返金の可能性
- 預かり品の内容と保管場所
長い付き合いの相手に先に返したい気持ちは自然です。ただし、支払不能が疑われる段階で、特定の相手だけに返済すると問題になるおそれがあります。支払いの順序は、選ぶ手続きとあわせて弁護士に確認します。
個人も自己破産する場合に変わること、残るもの
生活に必要な財産まで一律に失う制度ではない
個人の自己破産では、財産を整理する一方で、手元に残せる財産の範囲も定められています。破産法34条などに基づき、99万円までの現金は自由財産に含まれます。
ここでいう現金に、預貯金は含まれません。「口座残高が99万円以下なら全額残る」と読み替えないでください。また、この基準は個人の手続きの話です。会社の現金を社長が持ち帰ってよいという意味でもありません。
手元に残せる財産の範囲は、財産の種類や手続きで確認します。申立て直前に預金を引き出したり、家族へ移したりする自己判断は避けてください。記録と説明が求められる場面です。破産法34条
再出発後の家計も並行して考えます。収入の見込みに対して、住居費や生活費をどう賄うか。その見通しを作ると、個人の整理をどこまで検討すべきか話しやすくなります。
信用取引には影響するが、戸籍に記載されるものではない
個人が自己破産すると、信用情報への登録により、新たな借入やクレジット契約に影響する可能性があります。登録される情報の種類や期間は、信用情報機関ごとに異なります。
全国銀行個人信用情報センターでは、破産手続開始決定等の官報情報を扱っています。登録期間は、決定等を受けた日から7年を超えない期間です。全国銀行協会「個人情報の取扱い」
この期間が経過すれば、希望する融資が受けられるという意味ではありません。契約の審査は別です。生活費を新たな借入で補う前提にせず、収入と支出を見直す必要があります。
一方、破産した事実が戸籍に記載されることはありません。選挙権や被選挙権を失うものでもないと、裁判所の説明資料に示されています。暮らしへの影響を、うわさで広げないでください。盛岡地方裁判所「破産の手続について」
職業への制限は一部にあり、将来の働き方と照らして確認する
自己破産をすると、どの仕事にも就けなくなるわけではありません。ただし、一部の資格や職業には、復権までの制限があります。
例えば、弁護士法や警備業法には、破産手続開始の決定を受けて復権を得ていない人に関する規定があります。現在の仕事だけでなく、再就職先として考えている職種も確認対象です。
裁判所の説明では、免責許可決定が確定すると、破産に伴う法律上の資格制限はなくなります。「破産したら一生働けない」という理解は正確ではありません。生活再建の計画は、実際に適用される制限を確かめて立てます。
年金についても、権利と預金を混同しないようにします。国民年金法24条では、年金の給付を受ける権利が保護されています。受給権が守られることと、振込後の口座残高の扱いは別の確認事項です。国民年金法24条
会社破産後の社長は、その後の仕事と生活をどう立て直すか
会社破産後の社長が、その後どのように暮らすかは大きな不安です。保証債務の整理に加え、収入を得る方法も考えておきたいところです。手続きの見通しと、生活再建の見通しを並べて整理しましょう。
再就職は「社長だった経験」を具体的な仕事に置き換える
再就職を考えるときは、社長という肩書き以外にも目を向けてください。自分で担当していた業務を整理すると、応募先を考える材料になります。
- 営業で担当した仕事を整理する。
- 現場で使っていた技術を書き出す。
- 人材の採用や育成の経験を振り返る。
応募先には、どの業務を任せてもらえそうかを考えてみましょう。経営経験をそのまま管理職の採用につなげるとは限りません。現場の担当者として働く道も、比較の対象になり得ます。
個人の自己破産も検討している場合は、希望職種の資格制限を確認します。採用の見込みと、制度上その仕事に就けるかは分けて考えたい点です。働き始める時期だけでなく、最初の給与が入る日も確認してください。
生活費は、役員報酬が止まった後の入金予定から考える
会社の整理に追われると、家計の確認が後回しになりがちです。まず、役員報酬が入らなくなる場合の家計表を作ってみましょう。会社の資金繰り表とは分けると、不足の原因を捉えやすくなります。
住まいについては、残せるかという判断と当面の住居費を分けて考えます。自宅の扱いが未定でも、毎月必要な支出の整理は進められます。
- 住居費と支払日を確認する。
- 食費など日々の支出を見積もる。
- 家族の収入の見込みを共有する。
- 就職活動にかかる費用を見込む。
新しい収入は、金額だけでなく入金時期も確認したいところです。内定前の給与や未確定の仕事を、決まった収入として計上するのは避けましょう。家族との話し合いでも、確定した内容と見込みを分けると伝えやすくなります。
再起業を考えるなら、生活費と事業資金を分けて見積もる
再び経営に携わりたい場合は、再起業も検討したい選択肢でしょう。ただし、始めたい仕事があることと、資金を用意できることは別です。新たな借入ができる前提だけで計画を立てるのは避けたいところです。
最初は、受注の見込みと入金までに必要な支出を照らし合わせます。生活費まで事業に回す計画では、売上が遅れたときに家計も苦しくなりかねません。就職して収入を得る案と比べながら、開始時期を考えましょう。
以前の会社の設備や契約を使いたい場合も、自由に使えると判断しないでください。誰の財産か、どのような手続きが必要かを先に確認します。取引先への説明でも、引継ぎが未定の段階で仕事の継続を約束しない配慮が求められます。
会社の整理に関する対応も、再出発の予定に含める
仕事探しと並行して、会社の資料について説明を求められる場面も想定しておきましょう。帳簿や契約書の保管場所をまとめると、確認に対応しやすくなります。連絡先を変える場合も、関係する窓口への共有を忘れないようにしてください。
手続きの予定は、依頼する弁護士等の専門家と確認します。状況によっては法的整理が適切な場合もあります。再出発を急ぐあまり、会社や個人の債務への対応を後回しにしないことが大切です。
暮らしへの影響を整理したい方には、[破産で変わること、変わらないこと](/download/hasan-go-dounaru/)も確認の手がかりになります。自分に当てはまる内容と、個別に確認したい点を分けておくと相談しやすいでしょう。
会社を終える費用と、事業を残す選択肢を比べる
法人破産の費用は裁判所への納付額だけでは足りない
法人破産には、裁判所に納める費用と弁護士費用がかかります。会社と社長個人がともに申し立てる場合は、双方の費用を分けて見積もる必要があります。
東京地方裁判所の令和8年1月1日版の資料では、法人の自己破産について次の基準が示されています。下表の予納金は、弁護士を代理人とする申立ての管財事件を前提とします。
| 費目 | 基準額 |
|---|---|
| 申立手数料 | 1,000円 |
| 予納金の基準 | 最低20万円 |
| 法人ごとの加算額 | 16,264円 |
| 予納郵券 | 4,950円 |
金額は事案に応じて変更されます。本人申立てや債権者申立てには別の基準があり、この表を全国共通の総額として使うことはできません。東京地方裁判所「破産手続費用一覧」
弁護士費用には全国一律の報酬基準がありません。個別の見積もりで、会社分と個人分、追加費用の条件を確かめます。この記事では、根拠のない総額の相場は示していません。
費用を用意できないときも、放置して債務がなくなるわけではありません。現預金や回収予定の売掛金を示し、申立ての準備資金をどう確保するか検討します。そのためにも、資金が尽きる前の整理が必要です。
債務超過でも、買い手が評価する事業は残る場合がある
借入が多い会社でも、引き継ぐ価値のある事業が残っている場合があります。継続する顧客や従業員の技術を、買い手が評価するためです。貸借対照表の不足額だけでは、譲渡の可能性を判断できません。
ただし、売上の存在だけで買い手が決まるものでもありません。引継ぎ後に仕事を続けられるか、追加資金がどれだけ要るかを確かめます。社長が退任すると主要顧客も離れる事業なら、その点も検討材料です。
判断に使う資料は、次の内容です。
- 継続中の契約と受注の見通し
- 事業別の売上と直接かかる費用
- 引継ぎに必要な人員
- 継続に必要な運転資金
当社が支援して成約した案件には、売上1億円前後の会社もあります。債務超過が5,000万円規模、借入が8,000万円規模の状態でした。これは個別の成約例であり、同じ財務状況なら成約するという意味ではありません。
買い手が何を確認するかは、詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
譲渡代金が入る相手と、残る債務を取り違えない
株式譲渡では、株主が株式を売ります。会社の法人格は変わらないため、会社の借入もそのまま会社に残ります。代金の受取人と債務者が違うことを踏まえ、全体の資金計画を確認します。
事業譲渡では、会社が事業を売ります。対象財産を選べる一方で、会社に残る債務の整理も考えなければなりません。事業を移しただけで、元の会社の問題が片づくわけではないのです。
→ 横にスクロールできます
| 確認項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 主に売るもの | 株式 | 事業や対象財産 |
| 代金の受取人 | 売主である株主 | 売主である会社 |
| 会社の借入 | 原則として会社に残る | 残る債務の整理が必要 |
| 経営者保証 | 別途確認が必要 | 別途確認が必要 |
事業譲渡でも、商号を引き続き使う場合などは、買い手が債務を負うことがあります。会社法22条の規定です。「借金だけを置いて、事業を自由に移せる」と単純化しないでください。
契約や債務の扱いは、弁護士等が確認する領域です。事業の引継ぎ条件と会社の整理を、同じ計画の中で検討します。中小企業庁「中小M&Aガイドライン」
M&Aの成立と連帯保証の解除は、別に確認する
買い手との契約で保証解除について定めても、それだけで金融機関との保証契約が消えるわけではありません。解除や移行は、最終的に金融機関等の判断によります。
譲渡を検討するときは、買い手の提示価格と同時に、保証の扱いを確認してください。解除までの段取りや必要書類、未了の場合の対応を曖昧にしないようにします。
あさひ国際会計株式会社では、これまで成約に至った案件で、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬自体が無料という意味ではなく、別途依頼する弁護士等の費用は分けて確認します。
いま手を付ける順序は、支払日・保証・事業の見通し
次の支払日と、不足する金額を紙に落とす
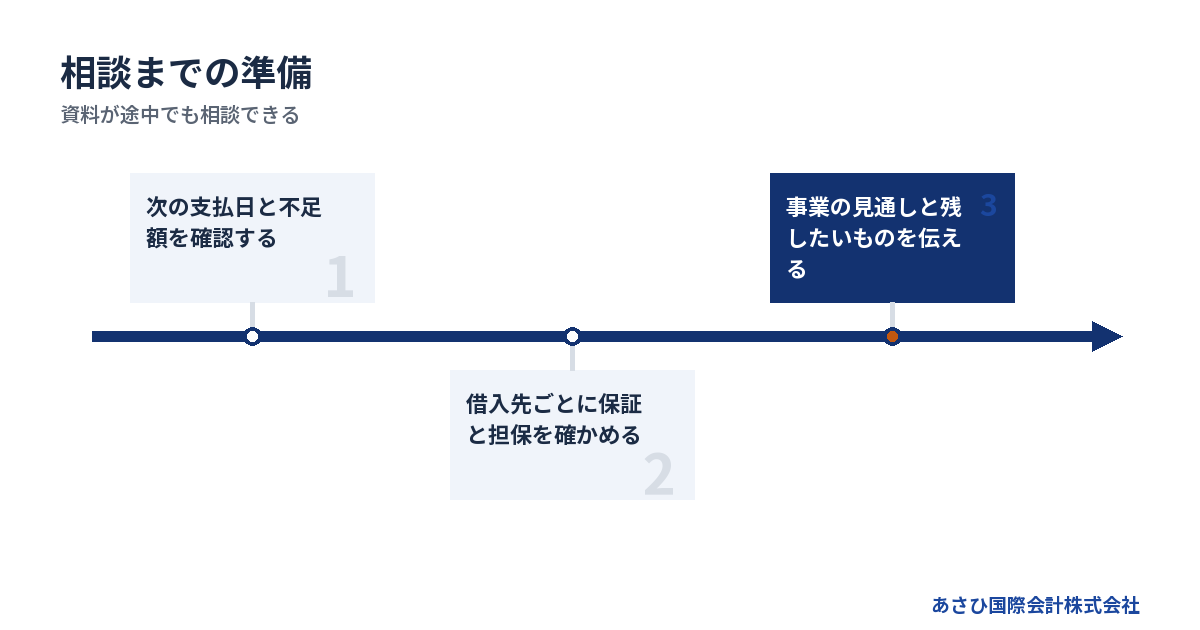
「今月は苦しい」という状態から、具体的な日付と不足額に置き換えてください。月末残高がプラスでも、その前の給与日に現金が足りないことがあります。日ごとの入出金を見る必要があります。
作業の順序は次のとおりです。
1. 現在使える現預金を確認する。
2. 入金予定を日付ごとに並べる。
3. 支払予定を日付ごとに並べる。
4. 残高が不足する日と金額を出す。
入金予定には、確定しているものと未確定のものを区別して記載します。追加融資の希望額や、口頭で話があるだけの売上は、確定した入金と同じ欄に置かないほうが判断しやすくなります。
すでに支払期限を過ぎている場合は、その事実を先に伝えてください。資料を完成させるまで相談を待つ必要はありません。支払いの停止や継続は、債権者への影響も踏まえて個別に確認します。
保証債務の整理を検討できるか、法人の方針とあわせて確かめる
自己破産以外の保証債務の整理を考える枠組みに、経営者保証に関するガイドラインがあります。ただし、希望すれば利用できる制度ではありません。保証債務の整理には、同ガイドライン7.(1)の要件があります。
例えば、次の事項を満たす必要があります。
- 保証契約が対象となる要件を満たすこと
- 法人の対象手続きが進行中などであること
- 債権者に経済的な合理性があること
- 所定の免責不許可事由等がないこと
法人の手続きについては、対象となる法的整理等を同時に申し立てる場合も含まれます。すでに終結している場合も対象に含まれるため、会社の手続きが進んでいるだけで判断を打ち切らないでください。
経済的な合理性とは、破産手続での配当より多い回収が見込めることなどです。資産や事業の情報を正確に示す必要があります。また、保証を付けずに融資を受ける要件と、保証債務を整理する要件は別です。全国銀行協会「経営者保証に関するガイドライン」
早期の再生・清算に着手した場合には、一定の生計費や華美でない自宅等を残す検討も示されています。回収見込額の増加の範囲など、条件を伴う扱いです。
相談では「何を残したいか」と「いつ資金が尽きるか」を伝える
初回相談で、廃業かM&Aかを決めておく必要はありません。事業を残したいのか、保証の負担を整理したいのか。まだ迷っている部分も含めて伝えてください。
資料がある場合は、次のものが判断に役立ちます。
- 直近の決算書と試算表
- 日付ごとの資金繰り表
- 借入残高と返済予定の一覧
- 保証契約書と担保の資料
法的手続きや法的な交渉は、依頼者が委任する弁護士等が担います。当社は、財務資料の整備や事業価値の説明資料の作成、M&Aの条件設計をおこなう後方支援の立場です。
金融機関との協議の主体は、経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。 当社が債権者との交渉を引き受ける形ではありません。
無料相談では、支払期限と事業の状況を伺い、再生型M&Aの検討余地を確認します。法的整理が適切な場合もあります。比較の考え方は、詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
よくある質問
会社が倒産したら、社長も自己破産することになりますか?
会社の倒産だけで、社長の自己破産が決まるわけではありません。連帯保証の有無と請求額、個人の返済能力を確認します。保証債務を返せない場合は個人の整理が必要になりますが、経営者保証に関するガイドライン等を検討できる場合もあります。法人と個人の資産・債務を分けて判断してください。
会社が倒産したら、従業員の給料はどうなりますか?
未払いの給与は、会社の資金不足だけで支払義務がなくなるものではありません。一定の条件を満たすと、未払賃金立替払制度の対象になる可能性があります。ただし、対象賃金や退職時期、請求期限に条件があります。経営者は賃金台帳などを保全し、未払額と今後の予定を説明してください。
会社を譲った後も、社長の連帯保証が残ることはありますか?
残る可能性があります。買い手との譲渡契約と、金融機関等との保証契約は別です。譲渡の合意だけで保証が解除されるわけではありません。契約前から解除の条件と段取りを確認し、成約後も正式な解除の事実を確かめる必要があります。「買い手が引き受けると言った」という説明だけでは判断できません。
倒産が近く、決算書をそろえる余裕がなくても相談できますか?
あさひ国際会計株式会社では、資料がそろっていない段階でも無料相談を承っています。最初は、次の支払日と不足額、借入先、保証の有無を分かる範囲でお伝えください。平日の営業時間内のご連絡には最短当日に対応します。M&Aが成立するか、支払期限に間に合うかは個別の確認が必要です。
会社破産後、社長はその後の再就職や再起業をどう考えればよいですか?
まずは担当してきた仕事を整理し、収入につながる働き方を検討しましょう。個人の自己破産も伴う場合は、希望職種の資格制限を確認してください。再起業を考える場合も、融資を受けられる前提だけで進めないほうがよいでしょう。当面の生活費と事業資金を分け、会社の整理に対応する予定も含めて考えると、再出発の見通しを立てやすくなります。
まとめ
次の支払日と不足額をメモし、保証契約書の所在を確かめてください。会社の整理と個人の暮らしを分けたうえで、残せる事業があるかを無料相談で一緒に確認しましょう。
あわせて読みたい
- 会社が倒産した場合に残る責任と守れる暮らし、従業員・事業の行き先を知る
- 会社が破産したら社長はどうなる――自宅・仕事・連帯保証への影響を確かめる
- 株式会社が倒産したら起こることと、社長が整理しておきたい支払い・保証・雇用
- 社長が自己破産した場合会社はどうなる|営業・持株・借入に及ぶ影響を整理
- 会社が破産するとどうなるか、財産・借金から社長の生活まで見通す全体像
- 会社が倒産したら社長は自己破産するのか|連帯保証で変わる結論
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月21日
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全20ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)