


目次
この記事の対象と結論
この記事は、フランチャイズ本部から違約金を請求される可能性があり、借入や連帯保証、リース残債も抱えている経営者を対象にしています。
フランチャイズの違約金が払えないときは、解約届を先に出すのではなく、契約・資金・事業価値を分けて確認してください。違約金だけを処理しても、借入や連帯保証は別に残りうるからです。
結論は、次の順番で動くことです。
1. 契約書と請求根拠を確認する
2. 今後の入出金を日付単位で並べる
3. 店舗や事業を引き継げるか調べる
4. 弁護士と再生型M&Aの専門家に役割を分けて相談する
相談する経営者は珍しくありません。恥ずかしさから資料を隠したり、連絡を止めたりするほうが、選択肢を狭めやすくなります。
最初に契約と資金繰りを切り分ける
違約金の請求内容を一つずつ確認する
最初に確認したいのは、請求されそうな金額の内訳です。「違約金」という一語でまとめず、請求の根拠となる条項を分けます。
確認する資料は次のとおりです。
- フランチャイズ契約書と別紙
- 更新時に交わした書面
- 解約や違反に関する通知
- 本部から届いた請求書
- メールやチャットの履歴
- 店舗設備とリースの契約書
- 借入と連帯保証の契約書
契約書では、中途解約、契約期間、更新、競業、原状回復などの項目を探します。ロイヤリティや仕入代金の未払いがあれば、それも別に整理します。
請求額が契約どおりか、条項の解釈に争いがあるかは、個別事情で変わります。法的な評価や本部との交渉が必要なら、弁護士へ契約書一式を見せるのが適切です。
口頭で「払えません」とだけ伝える前に、どの請求を、どの理由で、いつまでに求められているかを表にしてください。感情と事実を分けるだけでも、次の打ち手が見えやすくなります。
資金繰りは月単位ではなく日付で見る
月末残高だけでは、途中の資金不足を見落とします。今後の入出金を日付順に並べ、最初に残高が不足する日を確認してください。
優先して記載する項目は次のとおりです。
- 給与と預り金
- 家賃と店舗経費
- 仕入代金
- 借入返済
- リース料
- 税金と社会保険料
- ロイヤリティ
- 違約金の請求予定額
ここでは「最終的にいくら足りないか」だけでなく、「何日に何が落ちないか」を見ます。支払先ごとの契約や法的な性質が異なるためです。
たとえば、違約金を払うために手元資金を使い切ると、その直後の給与が払えなくなるかもしれません。逆に、解約を先延ばしにすると、赤字営業やロイヤリティが増える場合もあります。
労働基準法24条では、賃金を通貨で直接、全額支払うことを原則としています。さらに、毎月一回以上、一定の期日を定めて支払うとされています。給与が危うい場合は、違約金だけを見て資金配分を決めないことが大切です。
新たな借入で埋める前に出口を決める
違約金の支払いだけを目的に借入を増やすと、店舗を閉じたあとも返済が残ります。経営者保証を付ける契約なら、会社の問題が個人の問題へ広がる可能性もあります。
借入を検討する前に、次の問いへ答えてください。
1. 店舗を続ければ営業収支は改善するか
2. 解約後に別事業として収益を残せるか
3. 店舗や事業を第三者へ引き継げるか
4. 閉店後の借入返済原資は残るか
5. 経営者個人の保証額はいくらか
返済原資が見えないまま借入を増やすと、時間を買う代わりに債務を増やす結果になりかねません。追加資金を入れるなら、継続、譲渡、廃業のどこへ向かう資金なのかを明確にします。
本部への連絡は記録を残す
請求や解約に関する連絡は、日時、相手、内容を記録します。電話で話した場合も、終話後に要点をメモしてください。
その場で判断できない条件を提示されたら、資料を確認してから返答する旨を伝えます。契約変更、支払条件、営業継続に関する提案は、内容を文書で受け取ると整理しやすくなります。
経営者本人が協議する場合でも、法的な争点があれば弁護士へ相談できます。弁護士へ依頼した場合は、依頼範囲に応じて弁護士が交渉を担います。
連絡を無視すると、請求根拠や期限を確認する機会を失いかねません。一方、焦って支払いを約束すると、ほかの債務との整合が取れなくなることがあります。記録と資金表を手元に置いて対応してください。
違約金以外に残る債務を確認する
連帯保証は会社の解約とは別に残りうる
フランチャイズ契約を解除しても、銀行借入の連帯保証まで同時に消えるわけではありません。保証契約は、フランチャイズ本部との契約とは別の法律関係だからです。
民法446条では、保証人は主たる債務者が履行しないときに、その債務を履行する責任を負うとされています。保証契約は書面でなければ効力を生じません。電磁的記録も書面とみなされます。
さらに、連帯保証人には催告の抗弁と検索の抗弁がありません。これは民法454条に定められています。会社より先に請求しないでほしいと主張できる通常の保証とは、扱いが異なります。
まず、保証書や借入契約書の写しを集めます。確認するのは次の項目です。
- 保証している借入の残高
- 保証人になっている人物
- 保証の対象となる契約
- 個人根保証の極度額
- 担保となっている資産
- 返済条件の変更履歴
個人根保証では、民法465条の2により極度額の定めが必要です。ただし、極度額があるから直ちに負担が小さくなるわけではありません。契約書をもとに、専門家へ個別の確認を依頼してください。
リース残債と原状回復費を別枠で置く
厨房機器、什器、車両、POSなどをリースで導入している場合、店舗を閉めても契約が終わるとは限りません。解約条件や残りの支払いは、各契約書で確認します。
店舗の賃貸借契約も同様です。フランチャイズ契約の終了と、物件から退去する条件は別です。解約予告、明渡し、原状回復などについて、契約書と貸主からの書面を整理します。
資金表では、次のように分けると見落としを減らせます。
→ 横にスクロールできます
| 負担の種類 | 相手方 | 確認する資料 | 主な論点 |
|---|---|---|---|
| 違約金 | 本部 | FC契約書 | 根拠と期限 |
| 借入 | 金融機関 | 借入契約書 | 残高と保証 |
| リース | リース会社 | 個別契約書 | 残期間 |
| 退去費 | 貸主 | 賃貸借契約 | 明渡し条件 |
表を作る目的は、金額を合計することだけではありません。契約の相手と対応する専門家を間違えないためでもあります。
税金と社会保険料も後回しにしない
売上が落ちていても、税金や社会保険料の支払いは残ります。督促状が届いている場合は、違約金とは別に期限と金額を記録してください。
国税通則法46条2項には、事業の廃止や休止、著しい損失などがあり、国税を一時に納付できないと認められる場合の納税の猶予が定められています。申請に基づき、納付できないと認められる金額を限度として、1年以内の期間が対象です。
国税徴収法151条の2には、申請による換価の猶予があります。事業継続や生活維持が困難になるおそれがあり、納税への誠実な意思が認められることなどが前提です。申請は納期限から6月以内とされています。
納税の猶予と換価の猶予は別の制度です。自社に適用できるかは、資料をそろえたうえで個別に確認します。
厚生年金保険法86条では、保険料の滞納に対する督促と、その後の処分について定めています。督促状を放置せず、指定期限と未納額を資金表へ入れてください。
個人資金と会社資金を混ぜない
焦ると、個人の預金や家族のお金を会社へ入れたくなるかもしれません。しかし、全体像を確認せずに資金を投入すると、会社も個人も手元資金を失うおそれがあります。
先に整理したいのは、会社と個人の資産・債務です。
- 会社名義の預金と売掛金
- 経営者個人の預金
- 会社所有の設備と在庫
- 個人所有の自宅や不動産
- 会社の借入と未払金
- 個人の借入と連帯保証
会社への貸付や個人への仮払金がある場合は、決算書だけでなく総勘定元帳でも確認します。資金移動の理由と日付を説明できる状態にしておくと、弁護士や会計の専門家が状況を把握しやすくなります。
フランチャイズの失敗で借金が膨らむ前に見直すこと
フランチャイズで失敗したと感じても、借金の総額だけでは今後を判断しにくいものです。開業時の借入と、赤字を埋める追加借入では、見直すポイントが異なります。撤退費用も含め、これから増える負担を分けて考えてみてください。
借金が増えた原因を店舗の収支から確かめる
まず、開業前の収支計画と実際の入出金を比べてみましょう。売上が計画を下回ったのか、経費が想定より重いのかで、改善策は変わりえます。
売上だけを見て「来月は戻る」と考えると、資金不足を見落とすかもしれません。ロイヤリティの計算方法も、契約書と実際の請求で照合したいところです。
確認する項目は、次のように分けると整理しやすくなります。
- 開業時の借入の使い道を確認する。
- 毎月の営業収支を比べる。
- 借入返済後の資金残高を確認する。
- 追加借入で補った支払いを調べる。
営業収支が改善しても、返済後には資金が不足する場合があります。店舗運営の問題と借入の負担を分けることで、相談時の説明もしやすくなるでしょう。
続ける場合と撤退する場合の負担を並べる
「ここまで投資したから取り戻したい」という気持ちは、判断に影響しがちです。ただ、すでに使った資金の回収にこだわると、追加負担が見えにくくなります。
判断材料にしたいのは、これから必要になる資金です。営業を続ける案では、売上回復の根拠と資金が持つ期限を置いてみてください。希望する売上だけでなく、回復が遅れた場合も考えたいところです。
撤退する案では、閉店までの赤字と解約関連の費用を合わせて見積もります。金額が未確定なら、確認済みの費用と分けて記載するとよいでしょう。
違約金を避けるための営業継続が、かえって負担を増やす場合もあります。一方、すぐ閉める案にも退去費用などが伴う可能性があります。同じ時点までの資金見通しを比べると、判断の偏りを減らせます。
個人の返済と生活費まで含めて考える
フランチャイズの失敗後に借金をどう返すかを考えるなら、契約名義から整理してみてください。法人名義の借入と、経営者が個人で借りた資金を一括りにしないことが大切です。
会社の借入に個人の連帯保証が付いている場合も、別に書き出します。同じ借入残高を、会社の債務と個人の保証額で重ねて合計しないよう注意したいところです。
閉店後の見通しには、事業収入以外の収入と生活費も含めましょう。店舗の売上を前提にした返済案は、営業終了後には成り立たないかもしれません。家族の資金を入れる前にも、家計に残せる金額を確認しておくと判断しやすくなります。
返済の見通しが立たない段階で相談する
借金の全額を払える見通しがないときは、追加借入を決める前に相談する方法があります。契約上の責任や債務整理は、依頼する弁護士へ確認してください。状況によっては法的整理が適切な場合もあるため、譲渡だけに絞らず検討したいところです。
店舗に引き継げる価値があるなら、事業譲渡の可能性も並べて確認できます。ただし、想定する譲渡代金を入金済みの資金として扱うのは避けましょう。本部の判断や買い手の確認により、実行の可否は変わりえます。
当社は、資料の整備と条件設計を通じて、ご本人の協議を支える立場です。債権者との協議は経営者本人が主体となり、必要に応じて依頼した弁護士が交渉を担います。
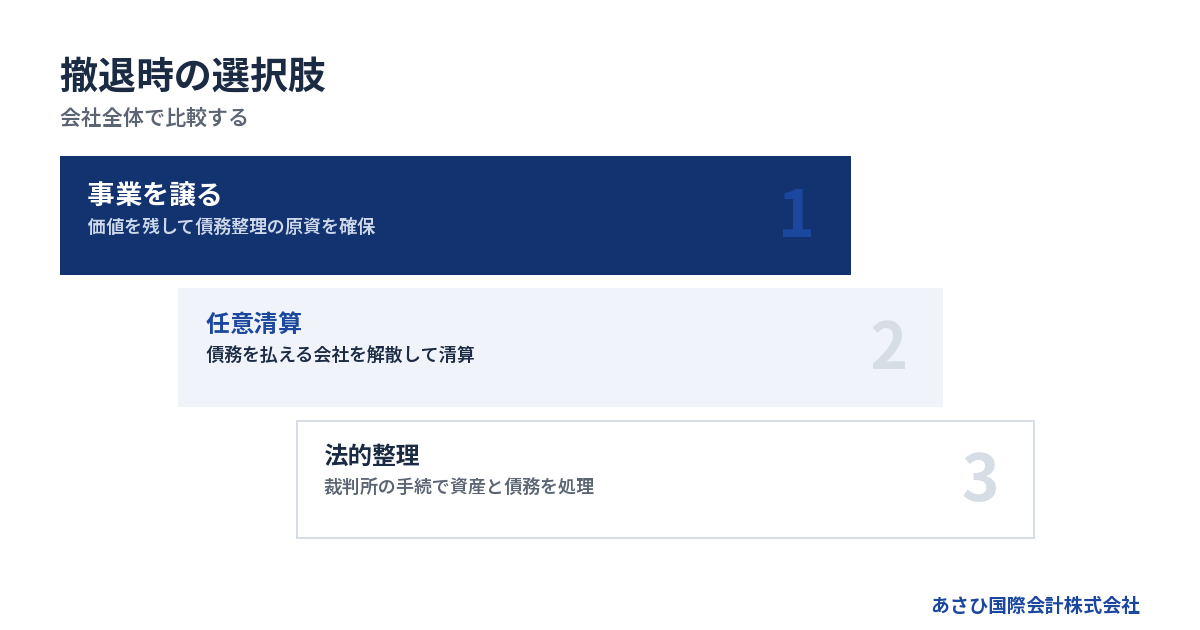
撤退・譲渡・法的整理を比較する
店舗を閉めるだけでは問題が終わらない
営業を止めることと、会社を法的に終わらせることは同じではありません。店舗を閉めても法人が残れば、借入、税金、社会保険料、契約上の義務も残りえます。
会社法471条では、株主総会の決議や破産手続開始の決定などを、会社の解散事由として定めています。解散後は、会社法475条に基づく清算が必要です。ただし、破産手続開始で解散し、その手続が終わっていない場合などは除かれます。
債務をすべて払える会社が任意に解散・清算する場面と、支払不能や債務超過により裁判所の手続を使う場面は分けて考えます。
違約金を払えない状態なら、単なる閉店手続だけでなく、会社全体の支払能力を確認する必要があります。廃業とM&Aの比較について、詳しくはこちらをご覧ください。
事業譲渡で価値を残せる場合がある
赤字や債務超過でも、店舗の立地、顧客、従業員、設備、取引関係に価値が残っている場合があります。第三者がその価値を評価すれば、事業譲渡などを検討できる可能性があります。
ただし、フランチャイズ店舗の場合は、本部との契約、ブランド利用、仕入条件などが関係します。第三者へそのまま移せるかは、契約内容や本部の判断を含めて確認が必要です。
事業譲渡では、譲渡する財産を選べます。一方、承継対象の特定や許認可の取得など、個別の作業が生じます。会社法467条では、事業の全部または重要な一部を譲渡する際に、株主総会の承認が必要とされています。
事業を譲り受けた会社が譲渡会社の商号を続けて使う場合には、会社法22条の問題もあります。譲受会社が債務を弁済する責任を負う場合があるため、「事業譲渡なら債務は移らない」と単純には整理できません。
譲渡を考えるなら、解約、閉店、従業員の退職を先に進めすぎないことがポイントです。買い手が評価する事業基盤を失うことがあるからです。
株式譲渡では会社の債務が残る
株式譲渡では、会社の法人格は変わりません。借入などの債務も会社に残ります。中小企業庁の中小M&Aガイドライン第3版では、簿外債務や偶発債務のリスクから、詳細なデュー・ディリジェンスがおこなわれる傾向が示されています。
株式譲渡と事業譲渡の違いを簡潔にすると、次のとおりです。
→ 横にスクロールできます
| 選択肢 | 法人格 | 借入の位置 | 主な確認事項 |
|---|---|---|---|
| 株式譲渡 | 変わらない | 会社に残る | 簿外債務 |
| 事業譲渡 | 譲渡側に残る | 個別に確認 | 承継範囲 |
| 任意清算 | 消滅へ進む | 弁済が前提 | 支払能力 |
| 法的整理 | 裁判所が関与 | 手続で処理 | 資産と債務 |
株式譲渡でも、経営者保証が自動的に外れるわけではありません。保証契約の相手は金融機関等であり、正式な解除や移行にはその判断が関わります。
中小M&Aガイドライン第3版でも、経営者保証の解除または移行は、最終的に金融機関等の判断によると説明されています。契約当事者間だけで保証契約を消滅させることはできません。
法的整理が適切な場合もある
事業価値が乏しく、今後の収益でも債務を払えない場合は、破産や特別清算などの法的整理を検討することがあります。
破産法1条は、債務者の財産を適正かつ公平に清算することに加え、債務者の経済生活の再生機会を確保することも目的としています。破産は、経営者を罰するための制度ではありません。
一方、会社の破産と経営者個人の自己破産は別の手続です。会社が破産しても、連帯保証の請求がなくなるとは限りません。個人側で保証債務をどう整理するかも検討します。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあるため、M&Aだけを前提に決めないことが大切です。
会社を残す余地を含めて整理したい方は、自己破産しないで会社をたたむ方法もご覧ください。
連帯保証を残さないための確認
M&A契約だけでは保証は消えない
買い手が「保証を引き継ぐ」と述べても、それだけで金融機関との保証契約が消えるわけではありません。最終契約での取り決めと、金融機関等による正式な解除・移行を分けて確認します。
中小M&Aガイドライン第3版では、経営者保証の扱いを株式譲渡と事業譲渡に共通する主要項目としています。解除や引継ぎがされなかった場合の契約解除、補償なども、最終契約で取り決める対象です。
M&A支援機関協会は、2025年1月1日施行の自主規制ルールで、最終契約書の草案作成時に、経営者保証の解除を譲受け事業者へ義務付ける条文案を盛り込むことを定めました。譲受け事業者の資力に関する調査義務も定めています。
ただし、契約条項があることと、金融機関が解除に同意することは同じではありません。クロージング後に保証が残る場面まで想定し、条件を設計する必要があります。
買い手の資力と実行能力を見る
譲渡代金の高さだけで買い手を選ぶと、クロージングや保証解除の段階で問題が起きることがあります。買い手が代金を支払えるか、事業を維持できるか、借入を引き受けられる信用力があるかを確認します。
M&A支援機関協会では、2024年10月1日から特定事業者リストの運用が始まりました。不適切な譲受け事業者の情報を加盟社間で共有する仕組みです。
M&A取引の実行日から60営業日以内に経営者保証が解除されない場合は、掲載対象になりえます。これは、2025年1月1日に施行された保証解除条文のルールとは別の仕組みです。
なお、あさひ国際会計株式会社が同リストに加盟しているという意味ではありません。業界内に存在する制度として説明しています。
買い手を確認するときは、次の観点を分けます。
- 譲渡代金を支払う資力
- 運転資金を維持する力
- 金融機関への説明可能性
- 契約条件を実行する体制
- 本部との関係を築く能力
経営者保証ガイドラインも検討対象になる
「経営者保証に関するガイドライン」は、一定の要件を満たす場合に、経営者保証の解除や保証債務の整理を求める枠組みを示しています。
保証債務の整理を申し出るための要件は、保証を求めない融資の要件とは異なります。主たる債務者について法的債務整理や準則型私的整理が進んでいることなど、複数の条件があります。
また、主たる債務者と保証人の資産・債務を総合的に見て、破産手続による配当より多くの回収が見込めるなど、対象債権者にとって経済的合理性が期待できることも要件です。
早期に事業再生や事業清算へ着手した場合について、ガイドラインは、一定期間の生計費に相当する額や華美でない自宅等を残存資産へ含めることを検討すると定めています。ただし、対象債権者の回収見込額が増える範囲内での検討です。
利用できるかは会社と経営者の状況によって変わります。金融機関との協議は経営者本人と、必要に応じて依頼する弁護士等が主体となります。
実績は解除の条件まで確認する
あさひ国際会計株式会社がこれまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。成約した案件で、保証が残ったままになった例はありません。
ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
当社では、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。法的な交渉が必要な場面では、依頼を受けた弁護士が担当します。
連帯保証が廃業後にどう扱われるかは、廃業したら連帯保証はどうなるかをご覧ください。
30日以内に進める整理と相談
最初の数日で資料を集める
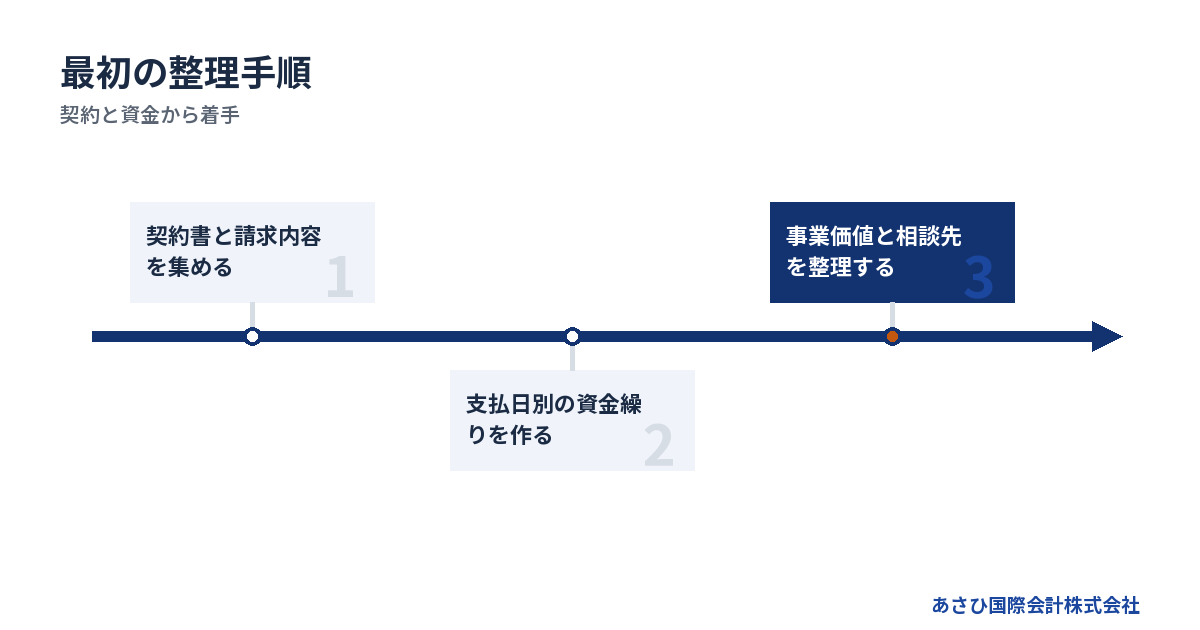
最初から完璧な資料を作る必要はありません。手元にある資料を集め、不足しているものを一覧にします。
優先順位は次のとおりです。
1. フランチャイズ契約を集める
2. 借入と保証の残高を出す
3. リースと賃貸借を確認する
4. 直近の資金繰りを作る
5. 決算書と試算表をそろえる
6. 本部との連絡履歴を保存する
本部から期限を示されている場合は、その日付を最上段に書きます。給与日、家賃、返済日も同じ表へ入れてください。
資料が足りないことを理由に相談を遅らせる必要はありません。不足資料が何か分かるだけでも、初回相談の価値があります。
継続できる事業価値を短期間で見極める
店舗が赤字でも、事業全体に価値がないとは限りません。買い手が見るのは、現在の利益だけではないからです。
確認する対象には、次のようなものがあります。
- 店舗の立地と商圏
- 固定客と継続契約
- 従業員と運営体制
- 設備と在庫
- 独自の商品やノウハウ
- フランチャイズ外の売上
- 許認可や取引関係
フランチャイズ契約を終了したあとも価値が残るのか、契約と一体でなければ運営できないのかを分けます。本部の承諾が必要となる場面については、契約書をもとに確認してください。
当社が支援して成約した案件では、売上4,000万円規模の小規模な会社もあります。財務概要が残る案件では、およそ3分の2が債務超過でした。規模の大小や債務超過だけで譲渡の可否は決まりません。
専門家ごとに依頼内容を分ける
相談先を一つに絞る必要はありません。論点ごとに役割を分けると、判断が速くなります。
→ 横にスクロールできます
| 専門家 | 主に確認すること | 依頼する場面 |
|---|---|---|
| 弁護士 | 契約と法的整理 | 本部との争い |
| 税理士等 | 税務と決算 | 税負担の確認 |
| M&A専門家 | 事業価値と譲渡 | 事業を残す |
| 社労士等 | 労務と社会保険 | 従業員対応 |
破産手続きを主に扱う専門家へ相談した結果、法的整理が候補になることもあります。一方で、事業価値が残る会社なら、再生型M&Aを扱う専門家から別の見方が出る場合があります。
あさひ国際会計株式会社は、再生型M&Aの仲介と、連帯保証の解除を見据えたスキームの提案を専門としています。年間60件以上のM&A仲介の成約実績があり、赤字・債務超過案件はおおむね2〜4週間で成約しています。相談した月のうちに成約するケースがほとんどです。
相談から最短5日でクロージングした実績もあります。ただし、契約、本部の判断、買い手候補、金融機関等の確認状況により、必要な期間は変わります。
相談時に伝える内容を一枚にまとめる
相談前には、会社の状況を一枚にまとめます。文章をきれいに書く必要はありません。
記載する内容は次のとおりです。
- 店舗数と従業員数
- 月商と月間収支
- 現預金の残高
- 借入と連帯保証
- 違約金の請求内容
- リースと家賃の残額
- 最初に払えなくなる日
- 継続したい事業の範囲
「本部に怒られるのが怖い」「家族へ話せていない」といった事情も伝えて構いません。数字だけでは分からない制約が、手続や日程へ影響するためです。
当社への相談は無料で、着手金はありません。報酬は成功報酬のみです。成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。法的整理を選ぶ場合は、弁護士費用や裁判所へ納める費用を別に確認してください。
よくある質問
フランチャイズの違約金を分割払いにできますか
分割払いに応じてもらえるかは、契約内容と本部の判断によります。経営者本人が資金表と返済案を示して協議する方法があります。法的な争点や交渉がある場合は、弁護士へ依頼することも検討してください。分割の約束をする前に、給与、借入返済、税金などを含めて履行可能性を確認します。
違約金が払えなければ自己破産しかありませんか
違約金が払えないという一事情だけで、自己破産に決まるわけではありません。事業継続、事業譲渡、株式譲渡、任意清算、法的整理を比較します。ただし、事業価値や返済原資がなく、債務全体を払えない場合には、法的整理が適切なこともあります。
店舗を第三者へ譲れば違約金と連帯保証はなくなりますか
店舗や事業を譲っても、違約金や連帯保証が自動的になくなるわけではありません。本部との契約、譲渡契約、金融機関等との保証契約は別に確認します。譲渡条件の設計と、金融機関等による正式な保証解除・移行の確認が必要です。
本部へ相談する前に何を準備すればよいですか
フランチャイズ契約書、請求書、連絡履歴、資金繰り表を準備してください。借入、連帯保証、リース、賃貸借の契約も集めます。そのうえで、支払える金額と時期、営業継続の可否を整理します。契約の解釈や請求への反論が必要なら、先に弁護士へ確認する方法もあります。
フランチャイズの失敗で借金が残ったら、何から見直せばよいですか
借入の名義と残高を確認し、個人の連帯保証を分けて整理してみてください。次に、営業継続と撤退のそれぞれで必要な資金を比べます。閉店後の収入と生活費も、返済見通しに含めたいところです。返済原資が見えない場合は、追加借入の前に弁護士へ相談する方法があります。状況によっては法的整理が適切な場合もあるため、事業譲渡と合わせて検討してください。
まとめ
フランチャイズの違約金が払えないときは、違約金だけを切り離して考えないでください。借入、連帯保証、リース残債、家賃、税金、社会保険料が連動しています。
最初におこなうのは、契約書と請求根拠の確認です。次に、日付単位の資金繰りを作り、最初に払えなくなる日を把握します。そのうえで、店舗や事業の価値が残っているかを調べます。
閉店を急ぐと、従業員、顧客、設備などの事業価値を失うことがあります。反対に、収益改善の見込みが乏しいまま営業を続けると、債務が増えるかもしれません。
契約上の争点は弁護士、事業の引継ぎは再生型M&Aの専門家というように、役割を分けて相談してください。状況によっては法的整理が適切な場合もあります。
焦りや恥ずかしさを感じていても、相談する経営者は珍しくありません。契約解除や支払いを約束する前に、会社と経営者個人を含む全体像を整理することが、選択肢を残す第一歩です。
あわせて読みたい
- 美容室 e.m.aで探す経営者へ|店舗譲渡と連帯保証を分けて考える
- 美容室の閉店手続きを順番に整理|借入・設備・従業員を残さない撤退設計
- 法人をたたむなら何を残すか|借入・連帯保証・事業を整理する出口選び
- フランチャイズ契約の連帯保証人はどうなるか|違約金・リース・借入の責任を分けて確認
- フランチャイズが赤字続きのとき、継続の損失と撤退の負担で選ぶ店の出口
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月21日