


目次
この記事の対象と結論
この記事は、フランチャイズ加盟店の撤退を考えているものの、違約金や借入を払えず、自己破産が頭をよぎっている経営者に向けたものです。
結論からいえば、違約金の請求を受けたからといって、すぐに個人の自己破産だけを選ぶ必要はありません。法人と経営者個人の責任を分け、事業の価値と契約内容を確認したうえで、継続、事業譲渡、廃業、法的整理を比べる余地があります。
ただし、判断を先送りすると、従業員の給料や税金、リース料まで支払えなくなるおそれがあります。今後30日間の資金繰りを確認し、契約書と保証書をそろえることから始めてください。
経営の行き詰まりを相談する経営者は珍しくありません。恥ずかしさから一人で抱え込むより、事実を整理したほうが選択肢を比べやすくなります。
フランチャイズの違約金と自己破産を切り分ける
違約金の請求と支払義務は同じではない
フランチャイズ契約では、中途解約や競業避止義務への違反などを理由に、違約金が定められていることがあります。
ただし、本部から示された金額を見ただけでは、最終的な負担額まで判断できません。契約条項、解約理由、算定方法、過去のやり取りを確認する必要があります。
まず、次の資料を一つの場所に集めてください。
- フランチャイズ契約書と別紙
- 契約更新時の書類
- 解約通知と請求書
- 本部とのメールや議事録
- ロイヤリティの計算資料
- 店舗設備とリースの契約書
口頭で説明された内容と契約書が異なることもあります。違約金の有無や金額の法的な評価は、弁護士へ契約書を見せて確認する領域です。
本部から期限を示されていても、資料を見ないまま支払いを約束したり、事実と異なる文書へ署名したりするのは避けたいところです。
法人の破産と経営者の自己破産は別の手続き
加盟店を法人で運営している場合、契約の当事者は会社であることが一般的です。違約金や仕入債務、会社名義の借入も、まずは法人の債務として整理します。
一方、経営者の自己破産は個人の手続きです。会社が破産しても、経営者個人が当然に自己破産するわけではありません。
反対に、経営者個人が自己破産しても、法人の契約や債務が自動的に処理されるとは限りません。法人と個人の財産、契約、債務を分けて考える必要があります。
個人事業主として加盟している場合は、事業上の債務と個人の財産が同じ主体に帰属します。法人加盟とは前提が異なるため、契約名義の確認が出発点です。
連帯保証があれば個人への請求を想定する
会社名義の債務でも、経営者が連帯保証人になっていれば、個人の問題へ波及します。
民法454条では、連帯保証人には催告の抗弁と検索の抗弁がありません。会社より先に請求しないでほしいと主張できる通常の保証とは、責任の重さが異なります。
確認する対象は銀行借入だけではありません。
- 本部に対する債務の連帯保証
- 店舗賃貸借契約の保証
- 設備リースの個人保証
- 仕入先に対する保証
- 信用保証協会付き融資の保証
保証契約は書面でなければ効力を生じないと、民法446条に定められています。電磁的記録も書面とみなされます。
保証書の写しが手元にない場合は、契約先ごとに存在を確認します。「社長だからすべて保証しているはず」と思い込まず、書類単位で整理してください。
違約金だけを見て判断しない
撤退時に出ていくお金は、違約金だけではありません。店舗を閉める場合は、原状回復、リース残債、未払ロイヤリティなども問題になります。
さらに、借入返済、税金、社会保険料、従業員の給料が重なることもあります。違約金だけを払っても、ほかの支払いが止まれば、会社全体の解決にはつながりません。
一方、事業を引き継ぐ買い手が見つかれば、店舗設備や従業員、顧客基盤などを残せる可能性があります。違約金の請求額だけで結論を出さず、会社全体の資産と負債を一覧にしてください。
無料お役立ち資料
『破産で変わること、変わらないこと』
選挙権、戸籍、年金、手元に残るお金。法律に書かれていることを、条文で確かめて並べました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
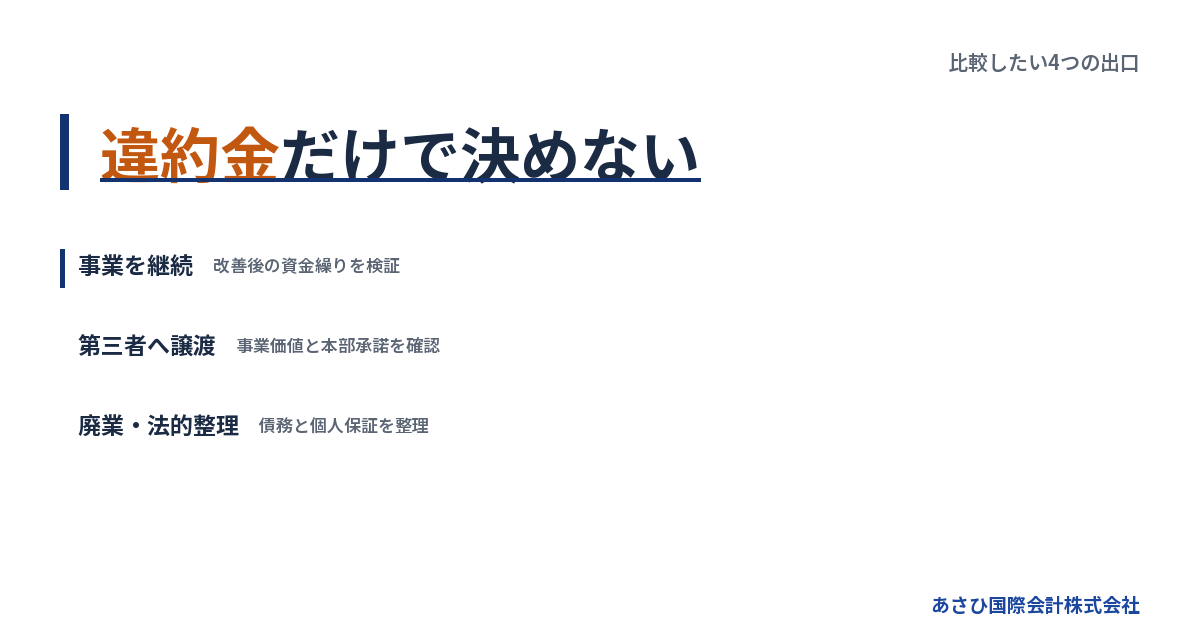
自己破産以外を含む4つの出口
現状のまま継続できるかを判定する
最初の選択肢は、加盟店事業の継続です。ただし、追加融資だけで赤字を埋める判断は慎重におこなう必要があります。
継続を検討できるかは、次の数字で確認します。
1. 直近の店舗別損益を出す
2. 13週間の資金繰りを作る
3. 損益分岐点までの差を測る
4. 返済と税金を含めて試算する
5. 改善に必要な資金を計算する
売上が戻る根拠や固定費削減の余地が見えない場合、借入を増やしても撤退時の債務が膨らむおそれがあります。
本部との契約を続けることで改善できるのか、別の運営方法があるのかも確認事項です。法的な契約変更が必要なら、弁護士へ相談することになります。
店舗や事業を第三者へ引き継ぐ
二つ目は、店舗や事業の譲渡です。赤字や債務超過でも、立地、人材、顧客、設備、許認可、取引関係に価値があれば、買い手が検討することがあります。
ただし、フランチャイズ契約上、本部の承諾や所定の手続きが必要とされる場合があります。契約上の地位が、そのまま買い手へ移るとは限りません。
事業譲渡では、譲渡する資産や契約を選べます。反面、賃貸借契約、雇用契約、リース、許認可などを個別に確認する作業が生じます。
株式譲渡では法人格が変わらず、会社の債務も会社に残ります。そのため、買い手は簿外債務や偶発債務を詳しく確認する傾向があります。
経営者保証の扱いは、どちらの手法でも最終契約の主要項目です。ただし、M&Aの当事者が合意するだけで保証が消えるわけではありません。正式な解除には金融機関等の判断が必要です。
債務超過会社の買い手選びは、債務超過の会社を買ってくれる会社の探し方でも解説しています。
廃業して任意に清算する
三つ目は、事業を止めて会社を解散し、通常清算する方法です。これは、会社の資産で債務を支払えることが前提となる場面で検討されます。
株式会社は、株主総会の決議により解散できます。会社法471条に定められた解散事由の一つです。解散した会社は、原則として清算へ進みます。
清算株式会社は、債権者へ債権の申出を求める官報公告をおこないます。判明している債権者には、個別の催告も必要です。申出期間は2か月を下回れません。
違約金を含めて債務を払い切れない場合、通常清算を完了できない可能性があります。債務超過の疑いがある清算株式会社には、特別清算や破産を含む法的整理の検討が必要です。
廃業と譲渡の違いは、廃業とM&Aの比較もあわせてご覧ください。
法人破産と個人の自己破産を検討する
四つ目は、会社の法人破産と、必要に応じた経営者個人の自己破産です。
破産法1条は、債務者の財産の適正かつ公平な清算だけでなく、経済生活の再生機会の確保も目的に掲げています。破産は、支払いから逃げるための制度というより、法的なルールに沿って債務を整理する手続きです。
会社が支払不能や債務超過にあり、事業譲渡や再生の見込みも乏しい場合は、法的整理が適切なこともあります。
一方、会社を破産させる必要があっても、経営者個人の資産と保証債務の状態によっては、個人の自己破産まで必要かは別に検討します。
→ 横にスクロールできます
| 選択肢 | 事業 | 主な確認点 | 個人への影響 |
|---|---|---|---|
| 継続 | 続ける | 改善後の資金 | 保証が続く |
| 事業譲渡 | 引き継ぐ | 本部承諾・価格 | 保証解除を確認 |
| 通常清算 | 終える | 完済できるか | 保証債務を確認 |
| 法的整理 | 終了・再建 | 資産と債務 | 個人手続を別判定 |
どの出口にも条件があります。違約金の額だけでなく、資金が尽きる日、従業員への影響、買い手候補の有無を合わせて比べてください。
違約金・借入・リース残債はどう整理するか
債務一覧を名義別に分ける
最初に、債務を「会社名義」「個人名義」「会社名義で個人保証あり」の三つへ分けます。
一覧には、少なくとも次の項目を記載します。
- 債権者または契約相手
- 現在の残高
- 次回の支払日
- 契約名義
- 連帯保証の有無
- 担保の有無
- 滞納の有無
違約金は請求額と、その根拠となる条項を並べます。リースは中途解約時の扱いを契約書で確認してください。
銀行借入については、返済予定表と金銭消費貸借契約書をそろえます。信用保証協会付きかどうかも記録します。
債務の全体像がないまま、一部の相手だけへ支払うと、残された資金で従業員や手続費用を賄えなくなることがあります。支払いの優先順位は、弁護士へ相談したうえで決めるのが安全です。
リース設備は所有者と解約条件を確認する
店舗にある設備が、すべて会社の資産とは限りません。厨房機器、什器、車両、POS端末などがリース物件なら、所有者はリース会社です。
売却や譲渡の対象へ含める前に、契約を確認します。残債があるからといって、経営者の判断だけで買い手へ渡せるとは限りません。
確認する内容は次のとおりです。
1. リース物件を特定する
2. 契約期間と残額を確認する
3. 個人保証の有無を調べる
4. 中途解約条項を読む
5. 譲渡時の扱いを確認する
買い手が設備を使いたい場合でも、契約承継や新たな契約が必要になることがあります。契約相手ごとの確認が欠かせません。
連帯保証は会社の終了だけでは消えない
会社を廃業したり、事業を譲渡したりしても、連帯保証が自動的に解除されるとは限りません。
詳しくは、廃業したら連帯保証はどうなるかをご覧ください。
M&A支援機関協会は、2025年1月1日施行の自主規制ルールで、最終契約書の草案作成時に、経営者保証の解除を譲受け事業者へ義務付ける条文案を盛り込むことを定めました。譲受け事業者の資力調査も定めています。
また、特定事業者リストは2024年10月1日に始まりました。M&A取引の実行日から60営業日以内に経営者保証が解除されない場合、不適切な譲受け事業者として掲載対象になりうる仕組みです。
これらは、保証解除を重視する業界の取り組みです。ただし、最終判断をする金融機関等の同意に代わるものではありません。
あさひ国際会計株式会社がこれまで仲介し、成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
税金と社会保険料も別枠で把握する
税金や社会保険料を滞納している場合は、一般の取引債務と分けて把握してください。
国税通則法46条2項では、事業の廃止や休止、著しい損失などがあり、国税を一時に納付できないと認められる場合、申請に基づいて1年以内の納税猶予が認められる枠組みがあります。
国税徴収法151条の2にある換価の猶予は、納税の猶予とは別の制度です。納期限から6か月以内の申請などの条件があります。
社会保険料については、督促後の指定期限までに納付しないと、国税滞納処分の例による処分へ進む可能性があります。
申請できる制度があるからといって、放置してよいわけではありません。滞納額、期限、通知の内容を税理士や弁護士へ共有し、会社全体の出口と整合させます。
自己破産を選んだ場合に起きること
個人の財産はすべて失うわけではない
自己破産をすると、個人の財産が何も残らないと思う方もいます。しかし、破産法には破産財団に属さない自由財産の定めがあります。
破産法34条3項1号などにより、99万円までの現金は自由財産として扱われます。ここでいう対象は現金であり、預貯金ではありません。
個別の財産が残せるかは、種類や評価額、裁判所の運用などによって変わります。自宅、保険、車、退職金見込額などを資産表へ記載し、弁護士へ確認してください。
財産を隠したり、名義だけを家族へ移したりする行為は避ける必要があります。資料を正確に開示することが、手続きを検討する前提です。
信用情報への登録期間は機関で異なる
個人の自己破産は、信用情報にも影響します。登録期間は一律ではありません。
CICは、破産を含む支払状況情報について、契約期間中および契約終了後5年以内としています。
JICCでは、2019年10月1日以降の契約について、破産申立て等の取引事実に関する情報を、契約継続中および契約終了後5年以内と定めています。
全国銀行個人信用情報センターは、破産手続開始決定等の官報情報を、決定を受けた日から7年を超えない期間、登録するとしています。
この期間は、新たな借入やクレジット契約の審査に影響しうるものです。ただし、選挙権や被選挙権を失うことはなく、破産の事実が戸籍に記載されることもありません。
一部の資格や職業には復権まで制限がある
自己破産によって、すべての仕事ができなくなるわけではありません。ただし、一部の資格や職業には、復権までの制限があります。
確認済みの例では、弁護士法7条4号と警備業法3条・14条に、破産手続開始の決定を受けて復権を得ない者に関する欠格事由があります。
制限の有無は、現在の職業だけでなく、今後就く予定の仕事についても確認してください。
裁判所の説明では、免責許可決定が確定すると、法律上の資格制限は消滅します。これを復権といいます。
自己破産後の生活を考えるときは、債務が整理されるかだけでなく、収入を得る手段へどのような影響が出るかも確認が必要です。
法人破産と個人破産には費用がかかる
自己破産は、資金が尽きてからでは申立て費用を用意しにくくなります。
東京地方裁判所の令和8年1月1日版資料では、申立手数料は法人の自己破産が1,000円、個人の自己破産および免責が1,500円です。
管財事件(自己破産申立事件)の予納金基準額は最低20万円です。これに法人1件あたり16,264円、個人1件あたり20,397円が加わります。予納郵券は4,950円です。
本人申立てや債権者申立ての管財事件には、負債総額に応じた別の基準があります。金額は事案に応じて変更されることもあります。
これらは裁判所へ納める分であり、弁護士費用は別です。弁護士報酬には全国一律の基準がなく、事務所ごとに料金体系が異なります。
一方、あさひ国際会計株式会社の再生型M&Aは相談無料、着手金なし、成功報酬のみです。成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。
M&Aが成立しない場合や法的整理が適切な場合もあります。費用面だけでM&Aを選ぶのではなく、実現可能性を先に確認してください。
30日以内に進める判断の順序
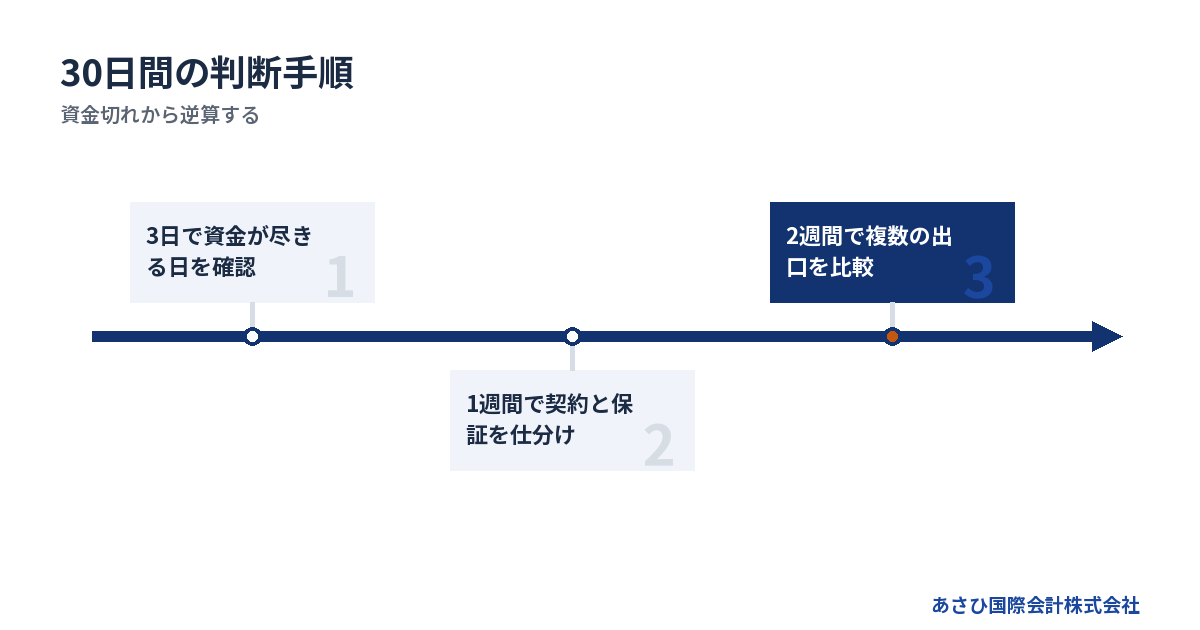
最初の3日で資金が尽きる日を把握する
最初に確認するのは、帳簿上の赤字額ではありません。実際の現預金と、支払日ごとの不足額です。
次の入出金を日付順に並べます。
- 従業員の給料
- 家賃とロイヤリティ
- 仕入代金
- 借入返済
- 税金と社会保険料
- リース料
- 違約金の支払期限
資金が尽きる日が30日以内なら、買い手探しに使える時間も限られます。入金予定については、希望ではなく回収可能性で見積もってください。
売掛金の入金日や解約可能な支出も確認します。ただし、資金確保のために資産を処分する前に、所有権や担保の有無を確かめる必要があります。
1週間以内に契約と保証を仕分ける
次に、フランチャイズ契約と保証関係を整理します。資料は契約先ごとに分けると、専門家へ説明しやすくなります。
1. 契約名義を確認する
2. 解約条項に印を付ける
3. 違約金の算定式を確認する
4. 連帯保証書を探す
5. リース物件を一覧にする
6. 担保設定資料をそろえる
この段階で、本部とのやり取りも時系列にまとめます。口頭説明があった場合は、日時、相手、内容を記録してください。
契約の有効性や違約金の法的評価は弁護士が扱います。税務への影響は税理士、登記は司法書士など、論点によって担当領域が分かれます。
2週間以内に複数の出口を比較する
資料がそろったら、継続、譲渡、廃業、法的整理を同じ条件で比べます。
比較する項目は次のとおりです。
| 判断軸 | 確認する内容 |
|---|---|
| 資金 | いつまで持つか |
| 事業価値 | 買い手が見る資産 |
| 契約 | 本部承諾の条件 |
| 保証 | 個人に残る債務 |
| 雇用 | 給料と引継ぎ |
| 費用 | 手続資金の有無 |
事業譲渡を試す場合も、資金が尽きる時期から逆算します。一般的なM&Aは半年以上かかると言われますが、再生型M&Aでは短期間で進む案件もあります。
あさひ国際会計株式会社では、赤字・債務超過案件はおおむね2〜4週間で進み、相談した月のうちに成約することがほとんどです。相談から最短5日でクロージングした実績もあります。
ただし、買い手の有無、本部や金融機関等の判断、資料の状態によって進み方は変わります。法的整理の準備を並行すべき状況もあります。
相談先は論点に応じて分ける
フランチャイズ撤退では、一人の専門家だけで全論点が完結しないことがあります。
弁護士は、違約金の法的評価、契約問題、法人破産、個人の自己破産などを扱います。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では得意分野が異なります。
再生型M&Aの専門家は、事業価値の確認、買い手探索、譲渡条件の設計を担います。あさひ国際会計株式会社は、金融機関等との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。
状況によっては、法的整理が適切な場合もあります。その可能性を伏せる相談先ではなく、M&Aが難しい場合も説明する専門家を選んでください。
相談時には、次の点を確認すると判断しやすくなります。
- 赤字・債務超過案件の経験
- 連帯保証を扱った経験
- 着手金と成功報酬の条件
- 成約しない場合の説明
- 弁護士との連携方法
- 本部承諾が必要な案件への対応
あさひ国際会計株式会社は、中小企業庁のM&A支援機関登録制度に登録しています。中小M&Aガイドライン第3版に対応した登録支援機関です。
年間60件以上のM&A仲介の成約実績があり、平日の営業時間内のご連絡には最短当日に対応します。
よくある質問
フランチャイズの違約金が払えないと、すぐ自己破産になりますか
違約金を一括で払えないことだけで、個人の自己破産が直ちに決まるわけではありません。契約名義、請求根拠、会社の資産、借入、連帯保証を確認し、継続や事業譲渡も含めて比較します。会社が支払不能で、ほかの出口も見込みにくい場合は、法人破産や個人の自己破産が検討対象になります。
会社が破産すれば違約金や連帯保証もなくなりますか
会社の破産手続では、違約金を含む会社の債務が手続きの中で扱われます。ただし、経営者が連帯保証している債務は、個人への請求が問題になります。会社の破産だけで連帯保証が自動的に消えるとは限らないため、保証契約ごとの確認が必要です。
赤字のフランチャイズ店舗でも譲渡できますか
赤字でも、立地、従業員、顧客、設備、運営体制などに価値があれば、買い手が検討する余地があります。ただし、本部の承諾条件や契約上の地位、賃貸借契約、リース設備を確認しなければなりません。買い手が見つかるかは個別の事業内容と残された時間によります。
本部から違約金の請求書が届いたら、最初に何をすべきですか
請求書だけでなく、フランチャイズ契約書、別紙、解約通知、本部とのメール、支払履歴を集めてください。そのうえで、契約の法的評価は弁護士へ、事業譲渡の可能性は再生型M&Aの専門家へ確認します。今後30日間の資金繰りも同時に作り、支払期限と資金が尽きる日を把握してください。
まとめ
フランチャイズの違約金と自己破産は、一つの問題としてまとめず、次の順序で切り分ける必要があります。
1. 契約名義と違約金条項を確認する
2. 法人債務と個人債務を分ける
3. 連帯保証とリース残債を調べる
4. 30日間の資金繰りを作る
5. 継続・譲渡・廃業・破産を比べる
個人の自己破産は、会社の違約金を払えないときの唯一の出口ではありません。事業価値が残っていれば、第三者への承継を検討できる場合があります。
一方、資金が尽き、事業の継続や譲渡が見込みにくいなら、法的整理が経営者の再出発につながることもあります。M&Aだけを前提にせず、弁護士と再生型M&Aの専門家へ同じ資料を示し、選択肢を比較してください。
相談する経営者は珍しくありません。違約金の請求額だけを見て結論を急がず、契約、保証、資金繰りを整理することが最初の一歩です。
あわせて読みたい
- フランチャイズ契約の連帯保証人はどうなるか|違約金・リース・借入の責任を分けて確認
- フランチャイズ閉店にかかる違約金の全体像|払えない社長の費用試算と出口設計
- フランチャイズを解約するときの違約金と撤退総額を読み解く見積りの実務
- フランチャイズ店舗の譲渡で撤退をめざす、本部承認から違約金・連帯保証の着地点まで
- 経営者の自己破産で家族に及ぶ影響と及ばない影響、自宅・離婚の不安をほどく
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月12日
▶ 関連資料:『破産で変わること、変わらないこと』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『連帯保証について、相談前に整理しておくこと』(全11ページ)(無料)