


目次
この記事の対象と結論
「会社が倒産したら、社長も破産するのか」「倒産と破産は同じ意味なのか」と不安を感じている経営者に向けた記事です。
結論からいうと、倒産は会社が債務を払えず、経営を続けにくくなった状態を広く表す言葉です。一方、破産は裁判所が関与する法的な清算手続きを指します。
会社が倒産状態にあっても、破産以外の出口を検討できる場合があります。また、会社が破産しても、社長個人の破産が自動的に決まるわけではありません。
ただし、社長が会社の借入を連帯保証していれば、会社と個人の問題はつながります。会社、事業、借入、連帯保証を分けて確認することが、出口を考える第一歩です。
破産と倒産の違いは「状態」と「手続き」にある
倒産は法律上の正式な手続名ではない
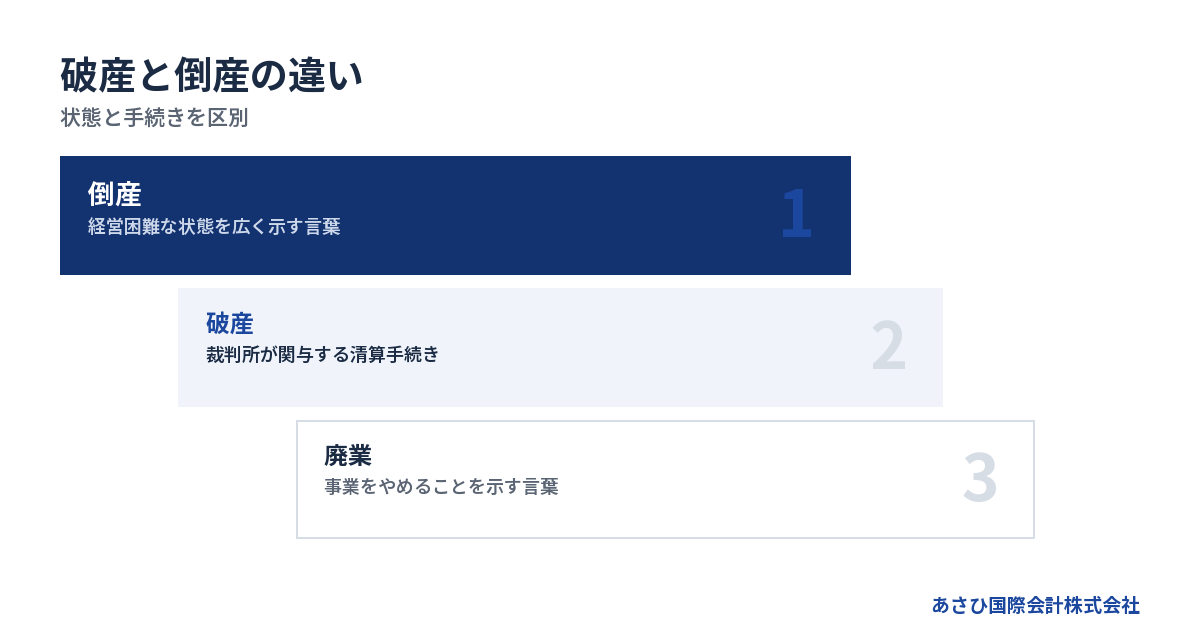
倒産という言葉は、会社が資金不足などによって債務を払えず、事業の継続が難しくなった状態を広く表します。
「倒産届」という一つの手続きをおこなえば会社が倒産する、という制度ではありません。法令上の正式な手続名でもないため、使う人や場面によって意味の幅があります。
たとえば、次のような会社はいずれも倒産と表現されることがあります。
- 支払期日の債務を払えない会社
- 破産手続を申し立てた会社
- 民事再生で事業再建を図る会社
- 特別清算に入った会社
- 事業を停止し再開できない会社
報道や信用調査では、法的手続に入った会社だけでなく、事業を停止した会社を倒産として扱うこともあります。
そのため、「倒産したか」という質問だけでは、会社の法的な状態までは分かりません。何が払えず、事業を続けているか、どの手続きに入ったかを確認する必要があります。
破産は裁判所が関与する清算手続き
破産は、破産法にもとづいて進める裁判所の手続きです。
破産法2条1項は、破産手続を「債務者の財産等の清算に関する手続」と定義しています。また、同法15条1項では、債務者が支払不能にあるとき、裁判所が申立てにより破産手続開始を決定すると定めています。
支払不能とは、弁済期にある債務を一般的かつ継続的に弁済できない状態です。一時的に預金が不足しただけで、すぐ破産になるわけではありません。
破産手続が始まると、原則として破産管財人が会社の財産を調査します。財産を換価し、法律上のルールに沿って債権者へ配当したうえで、会社を終了させる方向へ進みます。
破産は経営者が口頭で宣言して成立するものではありません。申立てと裁判所の決定が必要です。
倒産手続には清算型と再建型がある
独立行政法人国民生活センターの「国民生活」2025年3月号では、倒産手続きを次のように整理しています。
→ 横にスクロールできます
| 分類 | 主な手続き | 事業の扱い |
|---|---|---|
| 清算型 | 破産 | 原則終了 |
| 清算型 | 特別清算 | 原則終了 |
| 再建型 | 民事再生 | 継続を目指す |
| 再建型 | 会社更生 | 継続を目指す |
破産だけが倒産手続なのではありません。事業を終了させる清算型と、債務を整理しながら事業の継続を目指す再建型があります。
民事再生法1条は、債権者の多数の同意と裁判所の認可を受けた再生計画などにより、事業または経済生活の再生を図ることを目的としています。
どの手続きが適するかは、事業の収益力、資金の残り方、債権者の構成などによって変わります。
解散・清算・廃業とも意味が異なる
破産や倒産と混同されやすい言葉に、解散、清算、廃業があります。
解散は、会社が通常の営業活動を終え、会社を消滅させる手続きへ移ることです。会社法471条は、株主総会の決議や破産手続開始の決定など、複数の解散事由を定めています。
清算は、解散した会社の財産と債務を整理する過程です。ただし、破産手続開始によって解散した会社は、通常の清算ではなく破産手続の中で処理されます。
廃業は、事業をやめることを示す一般的な言葉です。債務を全額払える会社が自主的に廃業する場合もあれば、資金不足を背景に事業を終える場合もあります。
整理すると、次のようになります。
→ 横にスクロールできます
| 言葉 | 基本的な意味 | 法的手続名 |
|---|---|---|
| 倒産 | 経営困難な状態の総称 | いいえ |
| 破産 | 裁判所での清算 | はい |
| 解散 | 営業活動を終える移行点 | はい |
| 清算 | 財産と債務の整理 | はい |
| 廃業 | 事業をやめること | いいえ |
言葉の詳しい使い分けは、自己破産しないで会社をたたむ方法もあわせてご覧ください。
会社の倒産と社長の自己破産は別の問題
法人と社長個人は別の主体である
株式会社などの法人と社長個人は、法律上は別の主体です。
会社が借りたお金は、原則として会社の債務です。会社が破産したという理由だけで、その借入が社長個人の債務に変わるわけではありません。
会社が破産しても、社長個人に返済義務がなければ、社長が同時に自己破産するとは限りません。反対に、会社を存続させながら、社長個人の別の債務を整理する場面も考えられます。
ただし、中小企業では会社の借入に社長の連帯保証が付いていることがあります。この場合、法人と個人は別であっても、債務の問題は切り離せません。
まず借入ごとに、誰が債務者で、誰が保証人なのかを確認する必要があります。
連帯保証があれば社長に請求が及びうる
民法446条では、保証人は主たる債務者が履行しないときに、代わって履行する責任を負うとされています。保証契約は書面または電磁的記録でおこなうことが要件です。
通常の保証人には、先に主たる債務者へ請求するよう求める「催告の抗弁」があります。また、主たる債務者に資力がある場合、先にその財産へ執行するよう求める「検索の抗弁」もあります。
しかし、民法454条により、連帯保証人にはこれらの権利がありません。
つまり、会社の返済が止まると、金融機関が連帯保証人である社長へ請求する可能性があります。「まず会社の財産をすべて処分してください」と主張できる立場ではないのです。
会社の破産を検討するときは、次の資料を確認します。
- 金銭消費貸借契約書
- 保証契約書や保証書
- 返済予定表
- 担保の設定資料
- 信用保証協会の関係書類
- 社長個人の資産・債務一覧
契約書が見当たらない場合は、手元の資料だけで保証の有無を決めつけず、契約関係を確認する必要があります。
会社破産後も保証債務は残りうる
会社が破産すれば、会社の財産は破産手続の中で処理されます。しかし、社長の連帯保証まで同時に消えるわけではありません。
会社の財産から配当された金額があれば、その分は債務から差し引かれます。残額については、連帯保証人へ請求が及ぶ可能性があります。
社長個人に返済できる資産や収入がない場合、個人の自己破産などを検討する場面もあります。一方、保証債務の整理については、「経営者保証に関するガイドライン」が使える場合もあります。
ガイドラインによる保証債務の整理には要件があります。主たる債務者が法的債務整理や準則型私的整理の手続きに入っていることなど、複数の条件を満たす必要があります。
破産を避けたいという希望だけで利用できる制度ではありません。会社と個人の資産・債務を整理し、対象債権者にとっての経済合理性も検討されます。
個人の自己破産には生活再建の役割もある
自己破産には強い抵抗を感じる経営者も少なくありません。しかし、破産法1条は、財産の適正かつ公平な清算だけでなく、債務者の経済生活の再生機会を確保することも目的に掲げています。
個人が自己破産しても、生活に必要な財産のすべてを失うとは限りません。破産法34条などにより、99万円までの現金は自由財産として破産財団に属さないとされています。これは現金を対象とするルールで、預貯金とは扱いが異なります。
選挙権や被選挙権を失うこともなく、破産した事実が戸籍に記載されるものでもありません。
一方で、信用情報への登録や、復権までの一部資格制限などの影響はあります。会社の借入と個人の生活を分けて整理し、影響を具体的に把握することが大切です。
倒産状態でも破産以外の出口が残る場合がある
債務を払えるなら自主廃業を検討できる
会社が事業をやめる場合でも、すべてが破産になるわけではありません。
資産の売却代金や預金などで債務を払えるなら、株主総会で解散を決議し、通常清算を進める選択肢があります。債務を弁済した後に残余財産があれば、株主へ分配します。
株式会社の任意解散には株主総会の特別決議が必要です。解散後は清算人が財産や債務を整理します。
清算株式会社は、債権者に債権の申出を求める官報公告をおこないます。判明している債権者には個別の催告も必要です。申出期間は2か月を下回れません。
自主廃業を考えるときは、帳簿上の資産額だけで判断しないことが重要です。在庫、設備、車両などは、売却時に帳簿価額を下回ることがあります。
一方、解約返戻金や回収可能な売掛金など、換金できる資産が残っている場合もあります。実際の換価額で債務を払えるかを試算します。
事業に価値があればM&Aを検討できる
会社全体では債務超過でも、事業そのものに価値が残っていることがあります。
買い手が見るのは純資産だけではありません。顧客基盤、取引関係、従業員、許認可、設備、立地、業務ノウハウなども検討対象です。
当社が支援して成約した案件には、運送業で売上5億円規模、借入が売上を上回る状態の会社もありました。また、運送業で売上1億円台、債務超過3,000万円規模、従業員10名前後の会社もあります。
当社で財務概要を確認できる9件では、およそ3分の2が債務超過でした。債務超過だけでM&Aの可否が決まるわけではありません。
詳しくは、債務超過の会社を買ってくれる会社の探し方をご覧ください。
株式譲渡と事業譲渡では債務の扱いが異なる
M&Aの代表的な方法には、株式譲渡と事業譲渡があります。
→ 横にスクロールできます
| 比較項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 法人格 | そのまま | 譲渡元に残る |
| 承継対象 | 会社全体 | 選んで承継 |
| 借入 | 会社に残る | 原則は譲渡元 |
| 手続負担 | 比較的少ない | 個別手続が多い |
株式譲渡では法人格が変わらないため、会社の借入も会社に残ります。買い手は簿外債務や偶発債務を含めて調査する傾向があります。
事業譲渡では、譲渡する財産や契約を選べます。ただし、契約の移転、許認可、不動産登記などの個別対応が必要です。
また、「事業譲渡なら債務は移らない」と単純化はできません。譲受会社が譲渡会社の商号を続けて使う場合、会社法22条により、譲受会社も事業から生じた債務を弁済する責任を負うことがあります。
残存債権者を害すると知って事業を譲渡した場合も、会社法23条の2にもとづく請求を受ける可能性があります。債務だけを不当に置き去りにする設計は避ける必要があります。
M&Aでも連帯保証は自動的に外れない
株式や事業を譲渡しても、連帯保証が自動的に消えるわけではありません。
会社の譲渡契約は、売り手と買い手との契約です。一方、保証契約は金融機関などと経営者との契約です。当事者が異なります。
中小M&Aガイドライン第3版では、経営者保証の解除や引継ぎについて、株式譲渡と事業譲渡のどちらでも最終契約の主要項目として取り決めるべきとされています。
ただし、正式な解除や移行は金融機関等の判断によります。買い手の信用力が低ければ、円滑に進まない可能性もあります。
これまで当社で成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
詳しくは、廃業したら連帯保証はどうなるのかもご確認ください。
破産・廃業・再生・M&Aを分ける判断軸
資金が尽きる時期を先に確認する
出口を比べる前に、会社がいつまで支払いを続けられるかを確認します。
損益計算書が黒字でも、資金が尽きることはあります。反対に、赤字でも手元資金や回収予定の売掛金があれば、検討時間を確保できる場合があります。
まず、今後の入出金を日付ごとに並べます。
1. 現預金の残高を確認する
2. 売掛金の入金日を確認する
3. 給与と税金の支払日を確認する
4. 借入返済日を確認する
5. 仕入先への支払日を確認する
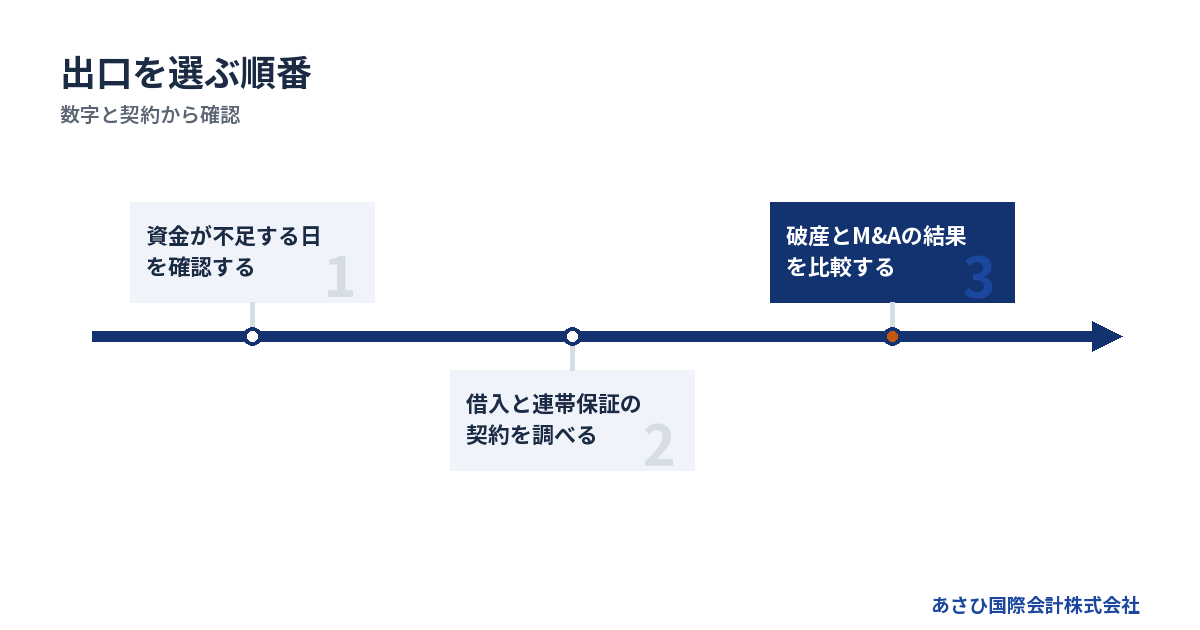
6. 資金が不足する日を特定する
「数か月は持つと思う」といった感覚ではなく、日付と金額で確かめます。支払いが止まる前と後では、選べる手段や関係者への説明方法が変わります。
資金不足を隠すために事実と異なる説明をしたり、特定の関係者だけへ不自然に返済したりすると、後の手続きに影響するおそれがあります。対応を決める前に、弁護士などの専門家へ事実を共有することが大切です。
事業単体の収益力と譲渡価値を見る
会社全体が赤字でも、事業単位では利益が出ていることがあります。
経営者個人への過大な支出、一時的な損失、使っていない資産の維持費などを除くと、本業の収益力が見える場合もあります。
次の要素は、譲渡可能性を検討する材料になります。
- 継続取引のある顧客
- 経験を持つ従業員
- 事業に必要な許認可
- 稼働可能な設備や車両
- 競争力のある立地
- 再現できる業務手順
- 買い手との相乗効果
ただし、「売上があるから売れる」とも、「債務超過だから売れない」とも断定できません。買い手が引き受けた後に、事業を維持できるかが検討されます。
取引先が社長個人だけについている場合や、必要な人材が退職予定の場合は、譲渡価値に影響することがあります。
従業員・取引先への影響を比べる
出口の選択は、社長個人だけの問題ではありません。従業員、家族、取引先にも影響します。
破産では事業を終了することが多く、雇用や取引関係も失われやすくなります。M&Aでは、買い手の条件やスキームによって、事業や雇用を引き継げる可能性があります。
自主廃業では、債務を弁済しながら計画的に取引を終了できます。ただし、解約費用、原状回復費用、従業員への支払いなども織り込む必要があります。
→ 横にスクロールできます
| 判断軸 | 破産 | 自主廃業 | M&A |
|---|---|---|---|
| 事業 | 原則終了 | 終了 | 承継の余地 |
| 債務 | 手続で清算 | 全額弁済が前提 | 手法で異なる |
| 雇用 | 終了しやすい | 終了 | 継続の余地 |
| 保証 | 個別整理 | 返済で解消 | 同意が前提 |
事業を残したい気持ちがあっても、資金や収益の状況によっては法的整理が適切な場合もあります。反対に、廃業や破産を考えていても、譲渡できる事業価値が残っているケースがあります。
罪悪感だけで判断を先送りすると、給与や取引先への支払いが難しくなることもあります。従業員や取引先への影響を小さくするには、現状を数字で把握し、選択肢を早めに比較する姿勢が必要です。
費用と手元資金を比べる
破産にも廃業にも費用がかかります。
東京地方裁判所の令和8年1月1日版資料では、法人の自己破産の申立手数料は1,000円です。自己破産申立ての法人管財事件では、予納金基準額として最低20万円に法人1件あたり16,264円が加わります。予納郵券は4,950円です。
ただし、この金額は裁判所に納める分です。弁護士費用は別途かかります。弁護士報酬には全国一律の基準がなく、事案や事務所の料金体系によって異なります。
また、本人申立てや債権者申立ての管財事件には、負債総額に応じた別の基準があります。実際の費用は、依頼する弁護士と申立先へ確認する必要があります。
自主廃業では、登記、官報公告、専門家報酬、契約解除、原状回復、在庫処分などの費用が生じます。株式会社の解散、清算人、清算結了の各登記にかかる登録免許税は、合計4万1千円です。官報公告などの実費や司法書士報酬は含まれません。
当社の再生型M&Aは相談無料、着手金なし、成功報酬のみです。成約時に譲渡代金の中から報酬を精算するため、売り手の手元からの持ち出しは0円です。
ただし、M&Aが成立するかは個別の状況によります。譲渡可能性と破産費用の両方を確認し、手元資金が尽きる前に比較することが重要です。
相談前に会社・個人・保証を整理する
最初に集める資料
相談の時点ですべての資料がそろっていなくても、話を始めることはできます。ただし、出口の比較には数字と契約の確認が欠かせません。
まず、次の資料を手元に集めます。
- 直近の決算書
- 最新の試算表
- 預金通帳や残高資料
- 資金繰り表
- 借入の返済予定表
- 保証契約書
- 税金・社会保険料の資料
- 売掛金と買掛金の一覧
- 従業員と給与の一覧
- 主要契約や許認可の資料
試算表が古い場合は、預金残高と未払い額だけでも整理します。資料が不足していることを理由に相談を遅らせる必要はありません。
相談する経営者は珍しくありません。恥ずかしさや孤立感から数字を伏せると、判断を誤りやすくなります。分からないことは「分からない」と伝え、確認できた事実から組み立てることが現実的です。
専門家ごとの役割を区別する
破産、税務、登記、M&Aでは、扱う専門家の役割が異なります。
→ 横にスクロールできます
| 専門家 | 主に扱う領域 | 相談する場面 |
|---|---|---|
| 弁護士 | 法的整理・債務 | 破産等の検討 |
| 税理士等 | 会計・税務 | 財務の把握 |
| 司法書士 | 会社登記 | 解散・清算登記 |
| M&A専門家 | 譲渡設計 | 事業承継の検討 |
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。
法的整理の可能性がある場合は弁護士の判断が必要です。M&Aを検討する場合は、赤字や債務超過、連帯保証がある会社を扱った経験も確認材料になります。
状況によっては法的整理が適切な場合もあります。M&Aだけを前提にせず、破産した場合と譲渡した場合の両方を数字で比べることが大切です。
金融機関との協議に備える
返済が難しくなる可能性がある場合、金融機関への説明には資料が必要です。
返済を待ってほしいという要望だけでなく、現状と今後の見通しを整理します。
- 現預金と今後の入出金
- 借入残高と担保・保証
- 業績悪化の原因
- 改善できる費用
- 事業継続の可能性
- 廃業やM&Aの検討状況
- 社長個人の保証関係
説明内容は、実際の数字と整合している必要があります。見通しをよく見せるために、不確かな売上を確定した入金として扱うことは避けます。
あさひ国際会計株式会社では、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。法的な対応が必要な場合は、依頼者が委任する弁護士等の専門家が担います。
相談先を選ぶときの確認事項
相談先を選ぶ際は、会社名や広告の印象だけで決めず、担当範囲と費用を確認します。
1. 破産とM&Aの両方を比較するか
2. 債務超過案件を扱っているか
3. 連帯保証を確認するか
4. 着手金と成功報酬を確認する
5. 誰が法的手続きを担うか
6. 買い手の調査方法を確認する
7. 契約後の対応範囲を確認する
M&A支援機関協会は、2025年1月1日施行の自主規制ルールで、最終契約書の草案に経営者保証の解除を譲受け事業者へ義務付ける条文案を盛り込むことを定めました。譲受け事業者の資力調査や、成立後のリスク事項の説明も求めています。
また、2024年10月1日には、不適切な譲受け事業者の情報を加盟社間で共有する特定事業者リストの運用が始まりました。M&Aの実行日から60営業日以内に経営者保証が解除されない場合、登録対象になりえます。
契約条件だけでなく、買い手の資力や過去の対応を確認する視点も欠かせません。
あさひ国際会計株式会社は、中小企業庁のM&A支援機関登録制度に登録し、中小M&Aガイドライン第3版に対応しています。平日の営業時間内のご連絡には、最短当日に対応します。
よくある質問
倒産した会社はすべて破産するのですか
いいえ。倒産は経営困難な状態を広く示す言葉であり、破産は裁判所による清算手続きです。民事再生で再建を目指す場合や、M&Aで事業を引き継ぐ場合もあります。債務を全額払えるなら、自主廃業と通常清算を検討できることもあります。
会社が破産したら社長も自己破産しますか
会社と社長個人は別の主体なので、会社の破産だけで社長の自己破産が自動的に決まるわけではありません。ただし、社長が借入を連帯保証している場合、会社から回収できない残額について請求を受ける可能性があります。保証契約と個人資産を確認したうえで判断します。
債務超過なら破産を選ぶしかありませんか
債務超過は、帳簿上の負債が資産を上回る状態です。それだけで破産が決まるものではありません。本業の収益力、資金が尽きる時期、資産の換価額、事業の譲渡価値を確認します。事業価値が残っていれば、再生やM&Aを検討できる場合があります。
相談時に資料がそろっていなくても大丈夫ですか
資料が不足していても、分かる範囲から状況を整理できます。まず現預金、次の支払日、借入残高、連帯保証の有無を確認してください。決算書、試算表、返済予定表、保証契約書があると、破産・廃業・M&Aの比較を進めやすくなります。
まとめ
破産と倒産の違いは、破産が法律にもとづく具体的な清算手続きであるのに対し、倒産は経営が行き詰まった状態や複数の倒産手続きを広く示す言葉である点です。
会社が倒産状態でも、破産、特別清算、民事再生、自主廃業、M&Aなど、複数の出口を検討できる場合があります。
会社が破産しても、社長個人の自己破産が自動的に決まるわけではありません。ただし、連帯保証があれば、会社の債務と社長個人の問題はつながります。
判断するときは、次の順番で整理してください。
1. 資金が不足する日を特定する
2. 会社の資産と債務を把握する
3. 連帯保証の契約を確認する
4. 事業の収益力と譲渡価値を見る
5. 破産とM&Aの費用を比べる
6. 適した専門家へ事実を共有する
「倒産かもしれない」と感じた段階は、まだ手続きが決まった段階ではありません。支払いが止まる前に数字と契約を整理できれば、比較できる選択肢が残ることがあります。
一方、時間や資金が限られ、法的整理を急ぐ必要がある会社もあります。会社、事業、社長個人、連帯保証を分けて確認し、自社に合う出口を検討することが大切です。
あわせて読みたい
- 破産と倒産は何が違う|会社経営者が連帯保証まで見通すための整理
- 会社解散とは何が起きることか|清算・破産・連帯保証まで整理
- 破産と廃業の違いがわかる|会社・借入・連帯保証の分岐点
- 廃業と倒産の違いは「借金が消えるか」では決まらない|会社と社長の出口を整理
- 私的整理と倒産の違いは「手段」と「状態」―廃業と連帯保証を切り離して考える
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月17日