


目次
この記事の対象と結論
「会社解散とは、会社がなくなることなのか」「借入が残っていても解散できるのか」と悩む中小企業の経営者に向けた記事です。
会社解散は、会社の事業活動を終え、財産や債務を整理する段階へ移ることです。解散した時点で法人格がただちに消えるわけではありません。通常は清算を進め、清算結了によって会社が消滅します。
ただし、借入や買掛金を会社の財産で返せない場合、通常清算だけでは終えられません。特別清算や破産など、裁判所が関与する手続きの検討が必要になります。
経営者が連帯保証人なら、会社を解散しても保証責任は別に残り得ます。解散を決める前に、清算できる資金があるか、事業に引き継ぐ価値があるか、保証をどう整理するかを一体で考えることが大切です。
会社解散とは何を意味するのか
解散は会社を消滅させるための出発点
会社解散とは、会社が通常の営業活動を終え、財産関係を整理する段階へ移ることです。
会社法471条は、株式会社の解散事由として次の6つを定めています。
1. 定款で定めた存続期間の満了
2. 定款で定めた解散事由の発生
3. 株主総会の決議
4. 合併による消滅
5. 破産手続開始の決定
6. 解散を命ずる裁判
中小企業が自ら会社を閉じる場合は、株主総会の決議による解散が中心です。これを任意解散と呼ぶことがあります。
ここで注意したいのは、解散が「会社の消滅」と同じではない点です。解散後も、清算に必要な範囲で会社は存続します。売掛金の回収や資産の売却、債務の支払いなどを進めるためです。
つまり、会社解散とは一日の出来事ではありません。「営業を終える決定」と「法人格が消滅する時点」の間に、清算という段階があります。
解散・清算・廃業は同じ意味ではない
解散、清算、廃業は近い場面で使われますが、意味は異なります。
→ 横にスクロールできます
| 言葉 | 主な意味 | 法的な位置づけ |
|---|---|---|
| 廃業 | 事業をやめること | 日常的な表現 |
| 解散 | 清算へ移る原因 | 会社法上の状態 |
| 清算 | 財産・債務の整理 | 会社法上の手続き |
| 清算結了 | 清算を終えること | 法人格消滅へ進む |
「店を閉めた」「受注を止めた」というだけでは、法人は消滅しません。税務申告や登記を放置すれば、会社が存続したままになることがあります。
会社法475条では、会社が解散した場合、原則として清算をしなければならないと定めています。ただし、合併で消滅した場合などは扱いが異なります。
なお、破産手続開始の決定も解散事由の一つです。この場合は通常清算ではなく、破産手続の中で財産や債務が処理されます。
言葉の違いをさらに整理したい方は、廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
解散と破産の違いは支払い能力にある
株主総会の決議による任意解散は、会社の財産で債務を支払えることが前提です。借入、買掛金、未払賃金、税金などを整理したうえで、残余財産を株主へ分配します。
一方、破産は裁判所が関与する法的倒産手続です。破産法2条11項は、弁済期にある債務を一般的かつ継続的に弁済できない状態を「支払不能」と定義しています。
破産手続では、破産管財人が会社の財産を管理し、換価や配当を進めます。経営者が自由に資産を処分する手続きではありません。
解散か破産かは、会社をやめたいという意思だけでは決まりません。会社の財産で債務を返せるかが大きな分岐になります。
状況によっては法的整理が適切な場合もあります。資金が尽きてから考えるより、支払いを続けられる間に資料をそろえるほうが、検討できる選択肢は広がります。
長期間登記をしないと「みなし解散」もある
会社法472条には、休眠会社のみなし解散制度があります。最後の登記から12年が経過した株式会社が対象です。
法務大臣による官報公告後、2か月以内に必要な届出や登記をしなければ、解散したものとみなされます。
これは、経営者が計画的に事業をやめる任意解散とは別の制度です。また、みなし解散になっても、債務や税務上の問題が消えるわけではありません。
事業を止めた会社を放置すると、帳簿や契約書が散逸しやすくなります。代表者の高齢化や相続が重なれば、整理がさらに難しくなることもあります。
営業していない会社であっても、法人として残すのか、解散と清算を進めるのかを明確にしておく必要があります。
会社を解散して清算するまでの流れ
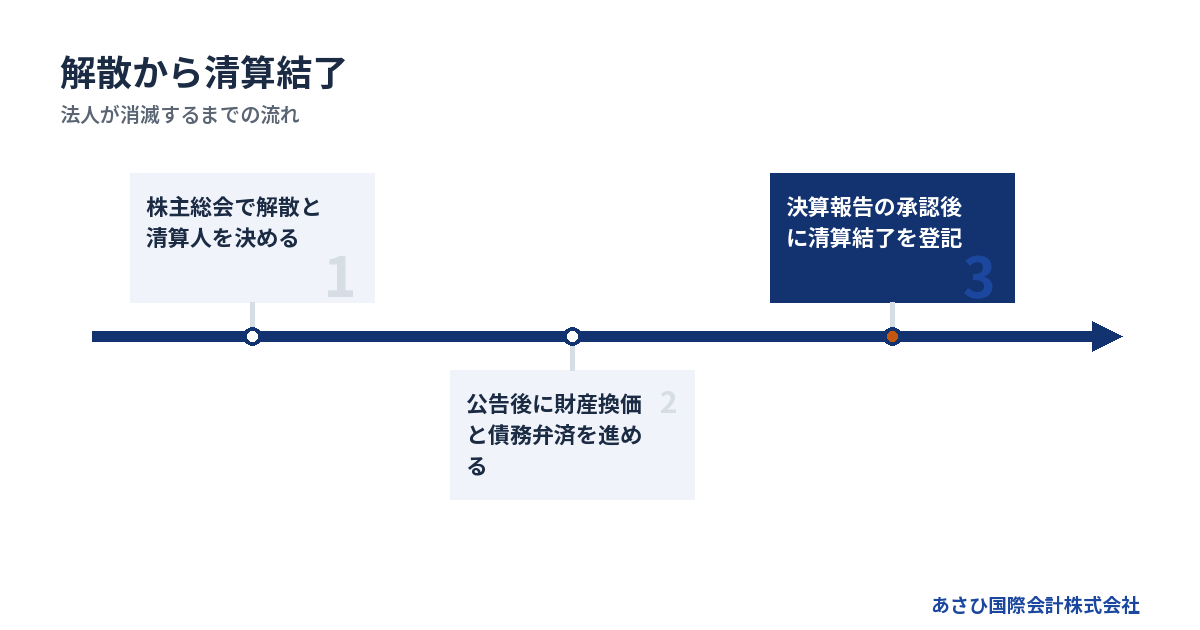
株主総会で解散を決議する
株式会社が株主総会の決議で解散する場合、特別決議が必要です。
会社法309条2項11号では、議決権を行使できる株主の過半数が出席し、出席株主の議決権の3分の2以上の賛成を求めています。定款により、出席要件を3分の1以上まで軽減できる場合があります。
社長が全株式を持っている会社でも、株主総会議事録などの書類を整えます。経営者と株主が異なる会社では、株主間の認識を早めにそろえる必要があるでしょう。
解散日を決める前には、少なくとも次の事項を確認します。
- 今後の入金予定と支払予定
- 借入金と連帯保証の内容
- 売掛金や在庫の回収可能額
- 従業員の給与や退職関連債務
- 税金・社会保険料の未納状況
- 賃貸借やリース契約の解約条件
「解散を決議してから資金不足が判明する」という順序は避けたいところです。支払能力を先に調べ、通常清算で進められるかを見極めます。
清算人が会社の財産と債務を整理する
会社が解散すると、清算人が清算事務を担います。定款や株主総会に別段の定めがなければ、解散時の取締役が清算人になります。根拠は会社法478条です。
清算人がおこなう主な作業は次のとおりです。
1. 会社の現状を調査する
2. 財産目録などを作成する
3. 売掛金を回収する
4. 在庫や設備を換価する
5. 債権者へ債務を弁済する
6. 残余財産を株主へ分配する
7. 決算報告を作成する
会社名義の預金があるだけでは、支払能力を判断できません。未回収の売掛金が予定どおり入るか、在庫が帳簿額で売れるかも確認します。
一方、簿外債務や偶発債務がないかも点検が必要です。契約解除による違約金、原状回復費、過去の取引に関する請求などが後から出る場合があります。
債権者への公告と個別催告をおこなう
清算株式会社は、解散後遅滞なく債権者へ申出を求める公告をします。会社法499条に定められた手続きです。
債権申出の期間は、2か月を下回ることができません。会社が把握している債権者には、官報公告だけでなく個別の催告も必要です。
この期間中、清算人は会社の財産と債務を確定していきます。把握していなかった請求が出る可能性もあるため、見込みだけで残余財産を分配するのは危険です。
仕入先、金融機関、リース会社、賃貸人など、契約関係を一覧にします。顧問税理士の帳簿だけでなく、契約書や通帳、請求書も照合しましょう。
会社解散から清算結了までの期間について、裁判所が統一的な標準日程を公表しているわけではありません。ただし、債権申出期間だけでも2か月以上を要します。解散日に法人が消えるとの理解は適切ではありません。
登記と税務申告を経て清算結了へ進む
解散の登記は、解散の日から2週間以内に本店所在地でおこないます。清算人の登記も原則として同じ期間内です。
清算事務が終わったら、決算報告を株主総会へ提出します。その承認後、清算結了の登記へ進みます。清算結了の登記は、承認日から2週間以内です。
登録免許税法別表第一第24号による登録免許税は、次の金額です。
| 登記 | 登録免許税 |
|---|---|
| 解散 | 3万円 |
| 清算人 | 9千円 |
| 清算結了 | 2千円 |
3件の合計は4万1千円です。ただし、官報公告の実費や司法書士報酬は含まれません。税務申告を依頼する場合の報酬も別です。
会社の資産や取引内容により、必要な作業と費用は変わります。手元資金が少ないときは、解散費用だけでなく、債務の支払原資まで含めて資金計画をつくります。
借入や債務超過がある会社は解散できるのか
借入があっても返済原資があれば通常清算を検討できる
借入金が残っているだけで、任意解散が否定されるわけではありません。会社の現預金や資産売却代金で債務を支払えるなら、通常清算を検討できます。
たとえば、帳簿上は借入が多くても、換価できる不動産や有価証券がある会社もあります。反対に、純資産がプラスでも、すぐに現金化できない資産ばかりなら、直近の支払いに詰まるおそれがあります。
確認したいのは、決算書上の純資産だけではありません。
- 現預金をいつまで維持できるか
- 売掛金を回収できる時期
- 資産の実際の売却可能額
- 退職や解約に伴う支出
- 税金を含む最終的な債務額
帳簿価額と換価価値には差が生じます。在庫や設備を急いで処分すれば、想定より売却額が下がることもあります。
債務超過なら通常清算以外も比べる
債務超過とは、貸借対照表上で負債が資産を上回る状態です。ただし、債務超過だから直ちに破産になるわけではありません。
今後の収益で返済を続けられる会社もあります。また、事業や許認可、従業員、顧客基盤などに価値があれば、M&Aの可能性も検討できます。
一方、資産を現実的な価格へ評価し直しても債務を返せない場合、通常清算は難しくなります。主な選択肢は次のとおりです。
→ 横にスクロールできます
| 選択肢 | 事業 | 裁判所 | 主な前提 |
|---|---|---|---|
| 通常清算 | 終了 | 原則なし | 債務を弁済可能 |
| 特別清算 | 終了 | 関与あり | 清算会社である |
| 法人破産 | 終了 | 関与あり | 支払不能など |
| M&A | 承継を検討 | 原則なし | 引継価値がある |
特別清算は、すでに解散して清算中の株式会社を対象とします。会社法510条では、清算の遂行に著しい支障がある場合や、債務超過の疑いがある場合を開始原因としています。
清算株式会社に債務超過の疑いがあるとき、清算人は特別清算の申立てをしなければならないと会社法511条2項に定められています。個別の手続選択は、弁護士等の専門家へ確認する領域です。
事業に価値があればM&Aも比較する
会社を解散すると、取引先との関係や従業員の技能など、決算書に表れにくい価値も失われます。資産を個別に処分する前に、事業全体を引き継げる相手がいるかを検討する余地があります。
M&Aには、株式譲渡や事業譲渡などの方法があります。
株式譲渡では法人格が変わらないため、会社の借入なども会社に残ります。事業譲渡では承継する資産や契約を選べますが、契約の移転や許認可への対応が必要です。
事業譲渡なら債務が自動的に切り離される、と考えるのも適切ではありません。譲渡会社の商号を使い続ける場合には、会社法22条の責任が問題になることがあります。
また、残存債権者を害すると知って事業を譲渡した場合、会社法23条の2により、譲受会社へ履行を請求できる場合があります。資産だけを安く移して債務を残すような設計は慎重な確認が必要です。
債務超過会社の買い手探しについては、債務超過の会社を買ってくれる会社の探し方をご覧ください。
小規模でも譲渡可能性は規模だけで決まらない
「うちのような小さな会社は売れない」と思う経営者も少なくありません。しかし、会社の売上規模だけで譲渡の可否が決まるわけではありません。
当社が支援して成約した案件には、売上4,000万円規模の小規模な会社もあります。また、運送業で売上1億円台、債務超過3,000万円規模、従業員10名前後の会社も成約に至っています。
財務概要が残る9件では、およそ3分の2が債務超過でした。債務超過額は3,000万円から6,000万円規模が中心です。
買い手が見るのは、純資産だけではありません。次のような事業基盤も判断材料になります。
- 継続取引のある顧客
- 経験を持つ従業員
- 許認可や設備
- 地域での営業基盤
- 買い手との事業上の相性
ただし、すべての会社に買い手がつくとは言い切れません。資金繰りが止まる前に検討を始めるほど、調査や条件設計に使える時間を確保しやすくなります。
会社解散で借入と連帯保証はどうなるのか
会社の解散だけでは借入金は消えない
会社を解散しても、金融機関からの借入金が消滅するわけではありません。通常清算では、会社の財産から借入を返済します。
返済原資が不足するなら、通常清算をそのまま終えることは困難です。特別清算や破産、再生型M&Aなどを含めて出口を組み直す必要があります。
返済が厳しくなった段階では、次の資料をそろえます。
1. 直近の決算書と試算表
2. 資金繰り表
3. 借入金の一覧
4. 返済予定表
5. 保証契約書の写し
6. 担保設定が分かる資料
資料をそろえる目的は、返済を止めるためではありません。会社の財産、毎月の収支、保証の範囲を見える形にし、選択肢を比べるためです。
金融機関へ伝える内容や時期は、会社の状況によって変わります。法的整理が視野に入る場合は、弁護士等の助言を受けながら進めることになります。
会社と経営者の連帯保証は別の契約
会社の借入と経営者の連帯保証は、法律上、別の契約です。
民法446条では、保証人は主たる債務者が履行しないときに履行責任を負うと定めています。保証契約は書面または電磁的記録で締結されます。
通常の保証人には、催告の抗弁や検索の抗弁があります。ところが、民法454条により、連帯保証人にはこれらの権利がありません。
そのため、会社が返済できなくなれば、金融機関が連帯保証人へ請求する可能性があります。「まず会社の全財産から回収してほしい」と主張できるとは限らないのです。
会社解散の登記をしても、連帯保証契約が自動的に終了するわけではありません。法人の清算と個人保証の整理を分けずに考える必要があります。
詳しくは、廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
M&Aでも保証解除には金融機関の判断が要る
M&Aの当事者間で経営者保証の解除を合意しても、それだけで保証契約が消えるわけではありません。保証契約の相手方である金融機関等の判断が必要です。
中小M&Aガイドライン第3版では、経営者保証の解除または引継ぎを、最終契約で取り決める主要項目としています。解除されなかった場合の契約解除や補償も検討事項です。
M&A支援機関協会の自主規制ルールでは、2025年1月1日から、最終契約書の草案作成時に経営者保証の解除を譲受け事業者へ義務付ける条文案を盛り込むことが定められました。譲受け事業者の資力調査や、成立後のリスク説明も規定されています。
また、特定事業者リストは2024年10月1日に始まりました。M&A取引の実行日から60営業日以内に経営者保証が解除されない場合、不適切な譲受け事業者として掲載対象になり得る仕組みです。
制度や契約条項は、解除の実効性を高める材料になります。しかし、最終的な解除には金融機関の同意が前提となります。
保証を含めた出口設計は早いほど選択肢が広がる
当社では、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計をおこないます。これにより、経営者ご本人と、必要に応じて依頼する弁護士等による協議を支えます。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。成約した案件で、保証が残ったままになった例はありません。
ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
保証解除を考える際は、買い手の信用力だけでなく、次の事項も整理します。
- 借入残高と返済状況
- 担保の内容
- 保証契約の範囲
- 譲渡後の返済原資
- 最終契約の解除条件
- 解除確認までの手順
事業価値が低下する前に動けば、買い手候補へ説明できる材料が残ります。給与や税金の支払いが止まってからでは、時間をかけた検討が難しくなることがあります。
解散を決める前に比べたい三つの出口
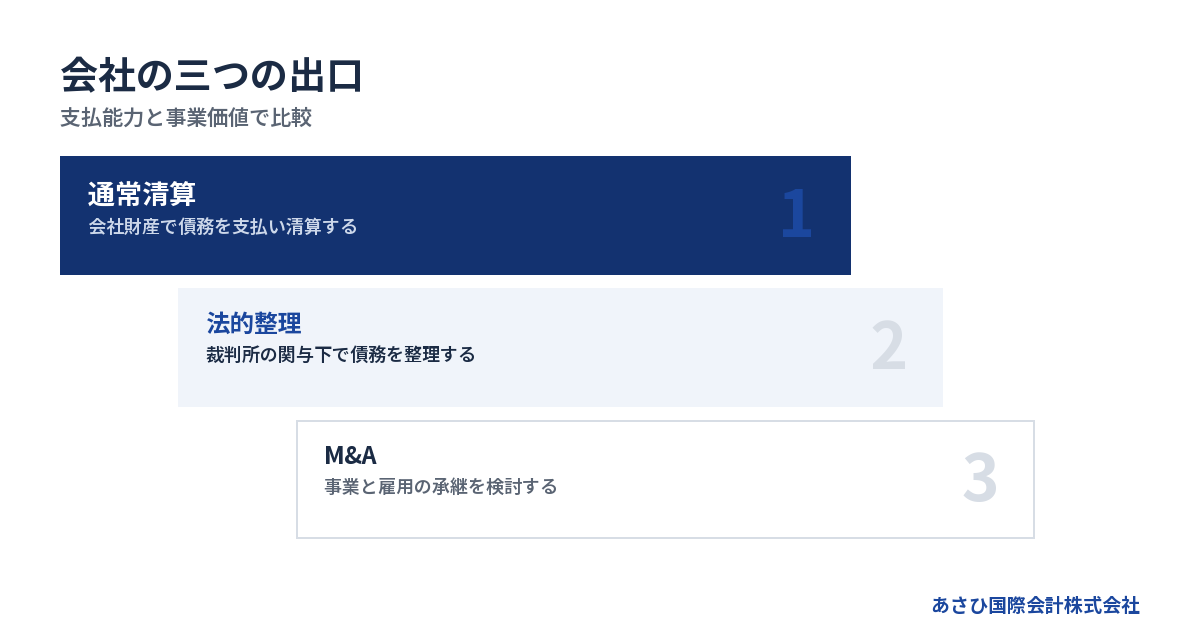
通常清算を選びやすい会社
通常清算を検討しやすいのは、会社の資産で債務を支払える会社です。将来の損失や解約費用を織り込んでも、資金が不足しないかを見ます。
主な確認事項は次のとおりです。
- 全債務を把握できている
- 資産の換価額を見積もれる
- 従業員への支払いができる
- 税金や社会保険料を納められる
- 解約費用を含めても資金が残る
残余財産がある場合は、株主への分配に伴う税務も確認します。解散に伴う分配には、みなし配当や株式譲渡所得の扱いが関係する場合があります。
登録免許税だけを見て「少額で会社を閉じられる」と判断するのは早計です。専門家報酬、公告実費、原状回復費、従業員関連費用なども資金計画へ入れます。
特別清算や破産を検討する会社
会社の財産で債務を返せない場合は、法的整理を検討します。特別清算と破産はいずれも清算型ですが、対象や進め方が異なります。
特別清算は、解散後の清算株式会社が対象です。債権者との協定などを通じて清算を進めます。破産は、裁判所が選任する破産管財人のもとで財産を換価し、配当する手続きです。
東京地方裁判所の令和8年1月1日版資料では、法人の自己破産申立てに関する申立手数料は1,000円です。代理人による管財事件では、予納金基準額として最低20万円に、法人1件あたり16,264円が加わります。予納郵券は4,950円です。
これは裁判所へ納める分であり、弁護士費用は別途かかります。弁護士報酬には全国一律の基準がなく、事案や事務所の料金体系で変わります。
費用を用意できないから放置するのではなく、資産売却や入金予定も含めて資金を確認します。法的手続きの実行は、依頼者が委任する弁護士等の専門家が担います。
M&Aで事業を残す会社
事業に引継価値があるなら、解散前にM&Aを比べます。譲渡後も事業が続けば、従業員の雇用や取引関係を残せる可能性があります。
M&Aを検討する材料には、次のようなものがあります。
- 顧客や受注の継続性
- 従業員の技能
- 設備や許認可
- 営業地域での基盤
- 買い手が得られる相乗効果
赤字や債務超過でも、買い手にとって事業上の価値があれば成約へ進む場合があります。一方、資金繰りの悪化が深く、事業継続が難しいときは、法的整理が適切な場合もあります。
あさひ国際会計株式会社は、再生型M&Aを専門としています。年間60件以上のM&A仲介の成約実績があり、相談から最短5日でクロージングした実績もあります。赤字・債務超過案件は、おおむね2〜4週間で進むケースがあります。
相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。
専門家は扱う領域で選ぶ
会社解散では、法務、税務、登記、M&Aが重なります。一人の専門家だけで全領域を扱うとは限りません。
| 専門家 | 主に扱う領域 |
|---|---|
| 弁護士 | 法的整理・法的助言 |
| 税理士等 | 税務・財務確認 |
| 司法書士 | 解散などの登記 |
| M&A専門家 | 譲渡設計・買い手探索 |
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。
相談先を選ぶときは、「解散登記をしたい」とだけ伝えるのではなく、借入、連帯保証、従業員、事業譲渡の可能性まで共有してください。出口の前提が変われば、必要な専門家も変わります。
また、M&A支援機関を選ぶ際は、中小企業庁の登録制度への登録状況や、中小M&Aガイドラインへの対応も確認材料になります。あさひ国際会計株式会社は、中小M&Aガイドライン第3版に対応した登録支援機関です。
よくある質問
会社を解散すると借金はなくなりますか
いいえ。会社解散だけで借金が消えるわけではありません。通常清算では会社の財産から債務を支払います。全額を支払えない場合は、特別清算や破産などの検討が必要です。経営者が連帯保証人なら、会社とは別に保証責任が残る可能性があります。
赤字や債務超過でも会社を解散できますか
解散決議をすることと、通常清算を完了できることは別です。赤字でも資産から全債務を支払えるなら、通常清算を検討できます。債務超過の疑いがある清算株式会社では、特別清算などの法的手続きが問題になります。事業に価値があれば、解散前にM&Aを比べる余地もあります。
解散した会社はいつなくなりますか
解散した時点では、清算に必要な範囲で会社が存続します。債権者への公告、資産の換価、債務の弁済、決算報告の承認などを経て、清算結了の登記へ進みます。債権申出期間は2か月を下回れないため、解散日に法人格が消えるわけではありません。
解散と自己破産のどちらを選べばよいですか
会社の財産で債務を返せるか、事業に引継価値があるか、経営者保証をどう整理するかで判断が変わります。通常清算、法的整理、M&Aを同じ資料で比較することが大切です。状況によっては法的整理が適切な場合もあるため、法的判断は弁護士等へ確認してください。
まとめ
会社解散とは、会社の営業活動を終え、財産や債務を整理する段階へ移ることです。解散しただけでは法人格は消えず、通常は清算結了まで手続きが続きます。
会社を閉じるときの分岐は、次の3つに整理できます。
1. 債務を全額払えるなら通常清算
2. 払えないなら特別清算や破産
3. 事業価値があるならM&Aも比較
借入のある会社では、経営者の連帯保証を別に確認しなければなりません。会社解散やM&Aの成立だけで、保証契約が自動的に終わるわけではないためです。
「会社をたたむしかない」と考えていても、事業を譲ることで雇用や取引を残せる場合があります。反対に、法的整理を優先すべき会社もあります。
解散を決議する前に、資金繰り、実際の資産価値、全債務、保証契約、事業の引継価値を一つの表にまとめてください。選択肢を比べるための土台になります。
あさひ国際会計株式会社では、再生型M&A、連帯保証の解除を見据えたスキーム、事業承継についてご相談を承っています。平日の営業時間内のご連絡には、最短当日に対応します。
あわせて読みたい
- 法人を辞めるには何を選ぶか|代表退任・会社譲渡・解散後の借入まで整理
- 会社清算とは何を片づけることか、借金・費用・連帯保証から読む会社の終わり
- 破産申告とは何をすることか――申立て・開始決定・免責と経営者保証の関係
- 会社解散費用の予算書|登記の実費から借入・連帯保証まで、必要なお金を整理
- 清算結了とは会社の後片づけが済んだこと、登記と借金・連帯保証の関係を読む
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月8日