


目次
この記事の対象と結論
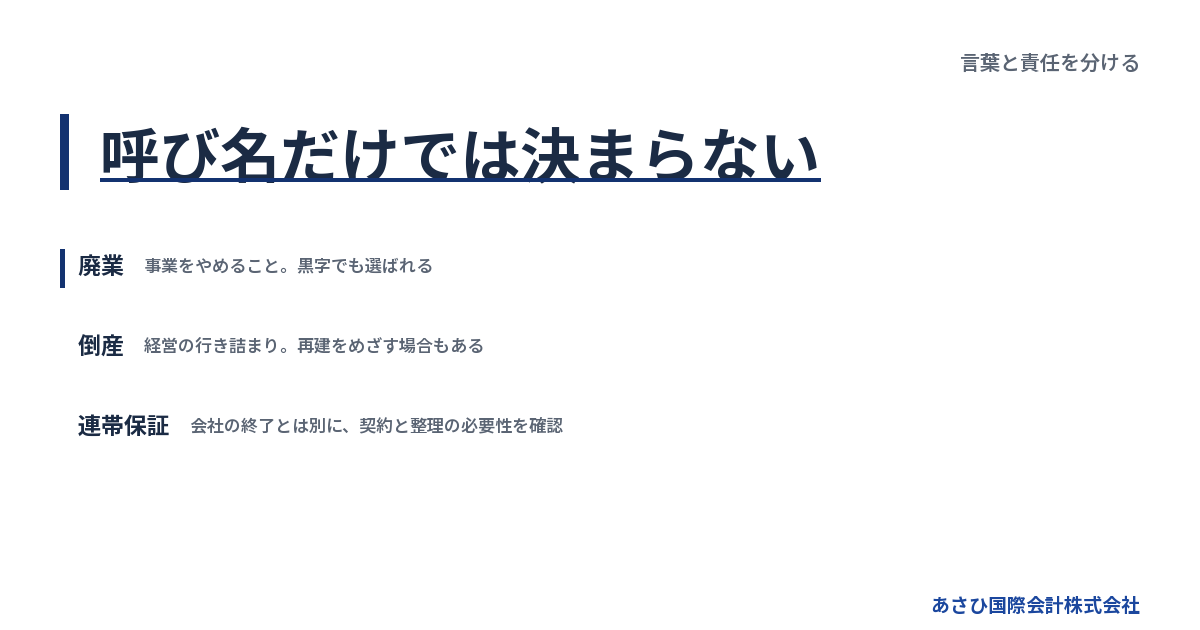
廃業は事業をやめること、倒産は支払いができず経営が行き詰まる状態を指す言葉です。廃業は黒字でも選ばれます。一方、倒産には事業の再建をめざす手続きも含まれます。
借入が残り、「会社を閉めれば自分も自己破産なのか」と悩んでいる経営者にとって、呼び名だけでは答えが出ません。事業を止める判断、会社の債務の整理、社長の連帯保証は分けて考える必要があります。
廃業を選んでも、借入や保証が自動的に消えるわけではありません。ただ、会社の整理と社長個人の自己破産が同じ結論になるとも限らないのです。返済に使える資産と支払期限を確認し、事業を譲る余地も含めて検討します。状況によっては、破産などの法的整理が適切な場合もあります。
廃業と倒産の違いは「事業の終了」と「経営の行き詰まり」
廃業は、利益が出ている会社でも選ばれる
経営者が事業をやめることを、一般に廃業と呼びます。後継者がいない場合や、体力面から引退を考える場合も含まれます。赤字だけが理由ではありません。
ただし、「廃業」という名前の手続きだけで法人を終えられるわけではありません。株式会社をたたむなら、会社の解散や清算を検討します。営業を止める日と、法人としての整理を終える日は別です。
店舗の看板を下ろしても、未回収の売掛金が残ることがあります。賃貸借契約が続いていれば、退去に伴う支出も確認しなければなりません。
廃業の判断では、営業中の利益に加えて、閉めた後の収支まで見ます。帳簿上は黒字でも、設備の売却代金が想定より少なければ、返済資金が不足するおそれがあるためです。
倒産しても、事業を続ける手続きがある
「倒産」は、法令上の単独の正式な手続名ではありません。経済的に行き詰まった状態や、その後の債務整理を表す言葉として使われます。
財産を処分して債務を整理する道もあれば、事業を続けて再建をめざす道もあります。倒産と聞いただけで、従業員の仕事も取引もすべて終わると決まるわけではないのです。
国民生活センターの解説では、裁判所の倒産手続きを次のように整理しています。
→ 横にスクロールできます
| 分類 | 主な手続き | めざす方向 |
|---|---|---|
| 清算型手続 | 破産・特別清算 | 財産を清算する |
| 再建型手続 | 民事再生・会社更生 | 事業の再建をめざす |
出典は、国民生活センター「国民生活」2025年3月号の「倒産手続」です。これは同解説による分類であり、どの手続きが使えるかは個別の条件によります。
「自主的なら廃業、強制なら倒産」では判断できない
廃業と倒産を、社長が自分で決めたかどうかだけで区別すると誤解が生じます。会社側から破産を申し立てる場合もあるからです。
また、廃業を決めた時点では返済できる見込みでも、資産の処分中に不足が分かることがあります。当初の予定どおりに清算できるか、途中で見直す場面です。
→ 横にスクロールできます
| 比較する点 | 廃業 | 倒産 |
|---|---|---|
| 言葉の中心 | 事業をやめること | 経営の行き詰まり |
| 黒字との関係 | 黒字でも選ばれる | 黒字でも起こりうる |
| 事業の継続 | 対象事業を終了する | 再建をめざす場合もある |
| 借入・保証 | 別途整理が必要 | 手続きと契約で確認 |
「廃業として扱えば保証の請求を避けられる」という判断は避けてください。呼び名よりも、返済できるかどうかが問題になります。
金融機関などへ説明するときも、結論の名前だけを伝える必要はありません。いつ資金が不足し、何を売ればいくら回収できるか。その事実から整理した方が、検討を進めやすくなります。
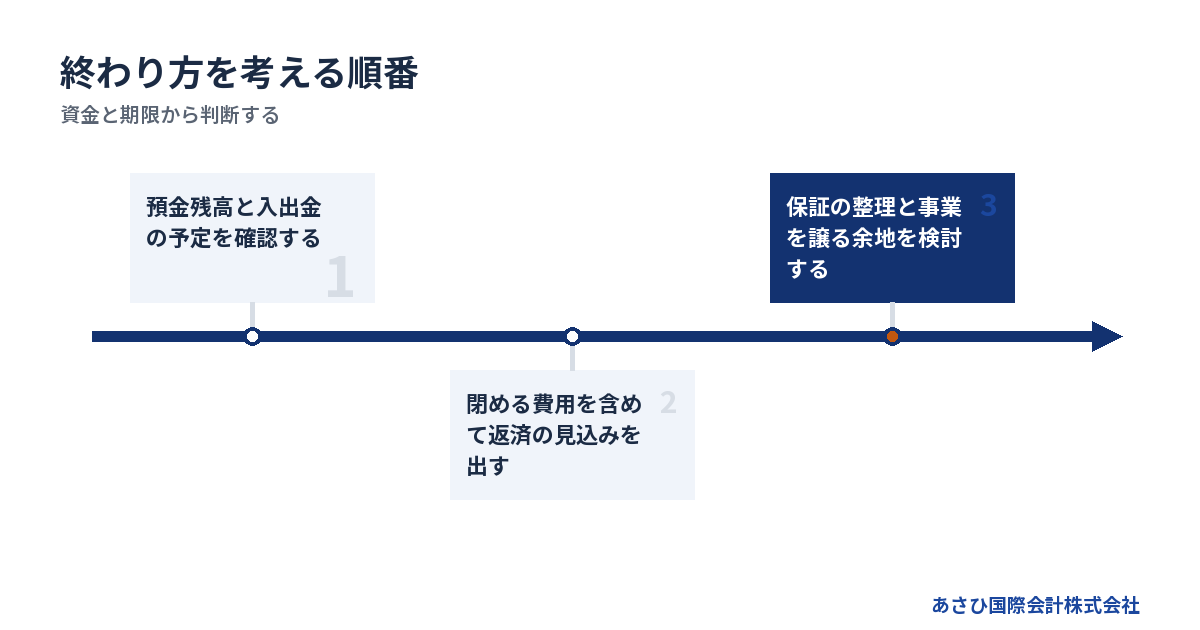
借入がある会社は、返せる見込みから終わり方を考える
帳簿上の資産と、返済に使えるお金を分ける
借入が残っていても、資産の換金や売掛金の回収で返済できる場合があります。借入があることだけで、通常の清算が難しいとは決まりません。
確認したいのは、換金後の手取りです。決算書に載っている設備の金額が、そのまま売却価格になるとは限りません。在庫も、通常の販売を続ける場合と一括処分する場合では回収額が変わります。
さらに、会社が使っている物でも、自由に売れるとは限らない点に注意が要ります。
- 預金のうち自由に使える金額
- 売掛金の回収予定と回収の見込み
- 設備や在庫の売却見込額
- 担保やリース契約の有無
- 営業終了後に発生する支出
金額が分からない項目は、空欄でも構いません。推測で埋めるより、「見積もりが必要」と分かる方が次の作業につながります。
債務超過と支払不能は、確認するものが違う
資産より負債が多い状態を、債務超過と呼びます。決算書などから、会社全体の財産と債務の関係を見る考え方です。
これに対し、期限の来た債務を一般的・継続的に払えない状態が支払不能です。破産法第2条第11項に定義があります。こちらは、実際の支払能力が問題になります。
資産が多くても、すぐ現金にできなければ支払いに詰まるおそれがあります。反対に、債務超過でも入金が続き、支払いを続けている会社はあります。判断材料が違うのです。
そのため、貸借対照表と資金繰り表を並べて確認します。前者だけでは、給料や仕入代金の支払日に間に合うかが見えません。
法的な支払不能に当たるかは、個別の事情を踏まえた判断になります。預金が減ったことだけで自己判断せず、期限と入出金の根拠を整理してください。条文はe-Gov法令検索「破産法」で確認できます。
閉めるための費用を引いても返済できるか
営業を止めれば、すぐに支出がなくなるとは限りません。解約や撤去に費用がかかり、清算の作業中も支払いが続く場合があります。
見積もる対象は、銀行借入だけではありません。
- 未払給与と退職に伴う支払い
- 仕入先への買掛金
- 賃貸物件の原状回復費用
- 設備の撤去や処分の費用
- 税金と社会保険料の未払い
- 登記や専門家への依頼費用
閉める費用を差し引いた後に、債務を返せるかを見ます。廃業日までの運転資金も残しておく必要があります。
ここで不足が見えたら、「少しずつ払えば終われる」と進める前に計画を見直す段階です。特定の相手への支払いを優先したり、資産を安く処分したりすると、その後の整理で問題になる場合があります。
支払期限が迫っているなら、結論より日付を伝える
資金がいつ足りなくなるかによって、使える選択肢は変わります。資料がそろうまで相談を待つ必要はありません。
入金予定は、取引先から確認できたものと、期待しているものを分けます。「売上になる予定」と「支払日までに着金する予定」は同じではないためです。
相談時には、次の内容を短く伝えてください。
- 現在の預金残高
- 次の給与支払日と必要額
- 期限が迫る支払いの内容
- 遅れている支払いの有無
- 入金が確認できている予定
督促状や裁判所からの書類がある場合は、その存在も最初に伝えます。法的な対応が必要なときは、依頼する弁護士が内容と期限を確認します。
支払いの見通しが立たない段階で、家計から追加資金を入れる判断も慎重に扱いたいところです。会社の不足額だけでなく、その後の生活費まで並べてから検討します。
解散・清算・破産で、進め方と費用はどう変わるか
通常の清算は、営業停止後の債務処理まで続く
株主総会の決議で株式会社を解散する場合、その後に清算へ進みます。通常は清算人が財産や債務を調べ、回収と支払いを進める流れです。
社長が「今日で終わり」と決めるだけでは、法人の整理は完了しません。株主が複数いる会社では、意思決定の手順も確認します。
手続きの流れは、概ね次の順序で整理できます。
1. 株主総会で解散を決議する。
2. 清算人を確認し、必要な登記をする。
3. 債権者への公告と個別の催告をする。
4. 財産の回収と債務の支払いを進める。
5. 清算の決算報告と結了登記を進める。
会社法第499条では、債権の申出期間を2か月以上としています。解散後の公告に加え、判明している債権者への個別の催告も必要とされています。
この期間だけで清算全体が終わるという意味ではありません。売掛金の回収や不動産の売却が残れば、それも日程に影響します。
清算中に不足が分かったら、手続きを見直す
通常の清算を始めた後でも、借入を返せない見込みになることがあります。未計上の債務が見つかった場合も同様です。
清算中の株式会社について、裁判所が関与する手続きが特別清算です。会社法第510条は、清算の遂行に著しい支障を来すべき事情などを開始の条件に挙げています。債務超過の疑いがある場合も含まれます。
さらに、同法第511条第2項には、債務超過の疑いがある場合の清算人の申立義務が定められています。「清算を始めたから最後まで同じ手続きで進める」とは限らないのです。
破産との違いも確認が必要です。特別清算は、解散して清算中の株式会社を対象とします。破産手続開始の決定は、それ自体が株式会社の解散事由に含まれます。
どちらを使うかは、債務や関係者の状況によります。個別の手続きの選択と実行は、依頼者が委任する弁護士等の専門家が担います。根拠はe-Gov法令検索「会社法」です。
登記費用と破産費用を同じ条件で比較しない
任意の解散・清算と法人破産では、必要な費用の中身が異なります。小さく表示された金額だけで選ぶと、後から不足が生じかねません。
株式会社の解散・清算に関する登録免許税は、次のとおりです。
| 登記の種類 | 登録免許税 |
|---|---|
| 解散 | 3万円 |
| 清算人・代表清算人 | 9千円 |
| 清算結了 | 2千円 |
合計は4万1千円です。これは登記の税額であり、廃業費用の総額ではありません。官報公告の実費や司法書士報酬などは別途確認します。出典はe-Gov法令検索「登録免許税法」別表第一第24号です。
法人破産では、裁判所に納める費用と弁護士費用を分けます。東京地方裁判所の令和8年1月1日版資料では、弁護士を代理人とする自己破産の法人管財事件について、予納金は最低20万円とされています。これに法人1件あたり16,264円が加わります。
申立手数料は1,000円、通常の自己破産申立ての予納郵券は4,950円です。本人申立てには別の基準があり、事案によって金額が変わります。
これらは東京地方裁判所の基準であり、全国一律の総額ではありません。弁護士費用も別途必要です。出典は同裁判所の「破産手続費用一覧」です。
費用を用意できないときも、放置では終わらない
手元資金が乏しいと、手続費用を見て相談をためらうかもしれません。しかし、営業を止めて何もしなければ、債務の問題が片づくというものではありません。
費用の不足も、最初に伝える事情です。会社に残る資金と回収可能な売掛金を確認し、必要額と支払時期を検討します。弁護士報酬には全国一律の基準がないため、依頼範囲ごとの見積もりが必要になります。
相談時には、費用を払えるか分からないことを隠さず伝えてください。見積もりでは、次の区別を確認します。
- 裁判所へ納める費用
- 専門家へ支払う報酬
- 会社の片づけにかかる実費
- 社長個人の手続きにかかる費用
会社と社長の両方を整理する場合、費用も同じ財布から出すとは限りません。名義と支払原資を分けて確認し、資金移動の前に扱いを検討します。
廃業でも倒産でも、社長の連帯保証は別に確認する
廃業届や退任だけで、保証契約は終わらない
会社を閉めたことと、金融機関との保証契約が終わることは別です。代表者を退任しても、保証の扱いを確認する必要があります。
会社の借入について社長が連帯保証をしていると、会社が返済できない場合に個人への請求が問題になります。会社の整理だけを決めて、個人の保証を後回しにしないでください。
民法第446条は保証人の責任を定め、第454条は連帯保証の扱いを定めています。連帯保証人には、通常の保証人に認められる催告・検索の抗弁がありません。
これは、債権者に「先に会社へ請求してほしい」と求める権利などを指します。会社の財産の処分が終わるまで、個人への請求を待ってもらえるとは限らないのです。
法的な責任の範囲は、契約内容も踏まえて判断されます。記憶だけで判断せず、保証の書類を確認するところから始めます。
借入ごとに、誰が何を保証したかを調べる
複数の金融機関から借りている場合、保証の条件が同じとは限りません。会社の借入残高と、社長が負う保証の範囲を対応させます。
手元にある借入契約書や返済予定表から、次の内容を整理してください。
- 借入先と現在の残高
- 保証人の氏名
- 保証契約書の有無
- 保証対象となる借入
- 担保として差し入れた財産
- 契約の変更や追加の履歴
紙の写しが手元にないことだけで、保証がないと判断するのは避けます。民法第446条では、電磁的記録による保証契約も扱われています。
配偶者などが保証人になっている場合は、その人の保証も別途確認が必要です。家族が心配していることと、契約上の責任があることを混ぜずに整理します。
保証の残り方について、詳しくは「廃業したら連帯保証はどうなる?残る理由と整理の道」をご覧ください。
会社の破産と、社長個人の自己破産は別の判断
法人と経営者個人は、債務の負担を分けて確認します。会社が破産したことだけで、社長個人も同時に自己破産になるわけではありません。
一方で、保証債務を個人の資産や収入では返せない場合、個人側の整理が必要になることがあります。会社の手続きとは別に、その見通しを検討します。
経営者保証に関するガイドラインには、一定の要件のもとで保証債務の整理を求める枠組みがあります。会社側の債務整理の状況や、債権者にとっての経済的な合理性などが検討されます。
利用を申し出れば、希望する条件がそのまま認められる制度ではありません。また、保証を求めない融資の要件と、既存の保証債務を整理する要件は別です。
自宅についても、残せるかどうかを先に約束することはできません。担保の有無や個人資産、債権者の回収見込みなどから判断されます。制度の根拠は全国銀行協会「経営者保証に関するガイドライン」です。
事業を残す余地は、会社を閉める判断と並べて検討する
廃業の費用と、引き継げる価値を見比べる
経営者が退くことと、事業の価値がなくなることは同じではありません。人材や取引の基盤を、別の経営者が引き継げる場合があります。
買い手が検討するのは、決算書の利益だけではありません。引継ぎ後に売上を維持できるか、自社の設備や営業力と組み合わせられるかも判断材料になります。
候補となる価値を、次のように書き出してみてください。
- 継続して受注している仕事
- 引継ぎ後も働ける従業員
- 稼働している設備や拠点
- 引継ぎを検討できる契約
- 事業運営に必要な許認可
許認可は、持っているだけで自由に譲れるとは限りません。事業の種類と譲渡方法に応じた確認が必要です。
廃業との比較では、売却価格だけを見ないようにします。撤去費用や雇用への影響、残る債務まで並べて検討します。詳しくは「廃業とM&Aの比較|メリット・デメリットと判断基準を解説」をご覧ください。
株式譲渡と事業譲渡で、お金の行き先が変わる
株式譲渡では、株主が株式を譲ります。会社の法人格は変わらず、会社の借入もその会社に残ります。株式の譲渡代金は、原則として売主である株主が受け取るものです。
事業譲渡では、会社が対象となる事業や財産を譲ります。代金を受け取る主体は譲渡会社であり、株主個人への代金とは異なります。
この違いは、返済に使う資金を考える場面で効いてきます。誰が代金を受け取り、どの債務の整理に使うかまで確認する必要があるためです。
また、事業譲渡をすれば債務から切り離せる、と単純には考えられません。会社法第22条には、譲渡会社の商号を続けて使う場合の責任が定められています。債権者を害する事業譲渡には、同法第23条の2の問題もあります。
利益の出る部分だけを親族などへ安く移す判断は、後から争いを招くおそれがあります。譲渡価格の根拠と債務の扱いを整え、法的な確認を経て進めます。
M&Aの契約だけでは、金融機関の保証は外れない
買い手との契約に経営者保証の扱いを記載することと、金融機関が保証解除に同意することは別です。「買い手が引き受けると言った」だけで、個人の責任が終わったと判断しないでください。
中小M&Aガイドライン第3版では、保証の解除や引継ぎに関する義務などを、最終契約で取り決める項目に位置づけています。解除されない場合の契約解除や補償等も含まれます。
そのうえで、実際の解除・移行は金融機関等の判断によります。譲渡と同時にすべての保証が外れるとは限りません。
確認したいのは、買い手の資金力と具体的な実行条件です。
- 保証解除についての金融機関の意向
- 買い手の資力と資金調達の見込み
- 解除までの手順と確認書類
- 解除されない場合の契約上の扱い
出典は、中小企業庁「中小M&Aガイドライン」です。解除を予定することと、解除が確認できたことを区別して進めます。
債務超過でも検討できるが、法的整理も比較する
債務超過だからという理由だけで、事業の譲渡を検討できないとは限りません。
当社が支援して成約した案件には、運送業で売上1億円台、債務超過3,000万円規模の会社があります。従業員は10名前後でした。ただし、この事例と規模が似ているだけで、同じ条件で成約するとは判断できません。
買い手の意向に加え、引継ぎまでの資金と金融機関の同意が必要になります。営業を続けるほど損失が増える場合は、買い手探しを長く続けることが負担になるおそれもあります。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては、法的整理が適切な場合もあります。M&Aの成立だけを目標にせず、負担が増える前に判断する必要があります。
事業を譲る道について、詳しくは「自己破産しないで会社をたたむ方法」をご覧ください。
従業員や家族への説明は、事実と予定を分けて準備する
従業員には、給与と雇用の見通しを分けて伝える
経営者が廃業を考え始めた段階では、まだ決まっていないことも多いはずです。従業員へ説明する内容も、確定した事実と検討中の予定を分けます。
特に、給与を払える見込みと、その後も雇用を続けられるかは別の問題です。事業譲渡を検討していても、買い手が決まっていない段階で雇用の継続を約束するのは避けたいところです。
説明の準備では、次を確認します。
- 支払済みの給与と未払額
- 今後の給与支払予定
- 雇用終了や引継ぎの見通し
- 次に状況を説明する時期
未払賃金立替払制度には、対象となる賃金や退職時期などの条件があります。廃業すれば給与の不足分が自動的に補われる制度ではありません。利用を前提に支払いの約束をせず、該当する条件を確認します。
家族と取引先には、影響のある範囲を具体的に示す
家族への説明では、会社の借入と生活への影響を分けると話しやすくなります。家族名義の財産まで失うと思い込んでいるなら、保証や担保の契約を確認し、事実と不安を整理してください。
家計については、当面の支出を確認します。会社への追加資金で生活費まで不足しないよう、使える金額を曖昧にしないことです。
取引先への説明では、受注済みの仕事をどこまで完了できるかが問題になります。
- 納品や作業が終わっている取引
- 仕掛かり中の仕事
- 前受金を受け取っている取引
- 返却が必要な預かり品
- 今後の履行が難しい契約
説明の時期や内容は、法的手続きや譲渡の進捗にも関係します。取引先ごとに違う約束を重ねる前に、伝える事実と対応方針を整理します。
相談先は、担当する仕事が見えるかで選ぶ
廃業や自己破産に迷って相談する経営者は珍しくありません。当社にも、他社で断られた後や、破産を勧められた後のご相談があります。
最初から手続名を選んで相談する必要はありません。「会社を閉めたいが、連帯保証が心配」という伝え方で構いません。
担当する仕事は分けて確認します。弁護士は個別の法的判断や、依頼を受けた債務整理を担います。登記は司法書士、税務は税理士など、必要な専門家の業務範囲に沿って進めます。
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。金融機関との協議に使う資料を整え、事業価値の説明資料やM&Aの条件を作成する後方支援です。交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。
当社には、年間60件以上のM&A仲介の成約実績があります。これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、当社報酬について売り手の手元からの持ち出しは0円です。税金や別途依頼する専門家の費用などは、個別に確認します。
よくある質問
借金が残っていても廃業できますか?
借入があっても、資産の売却や売掛金の回収で返済できれば、通常の清算を検討できます。ただし、営業を止めるだけで借金が消えるわけではありません。閉める費用も含めて返済できない場合は、債務整理の検討が必要になります。
廃業と倒産で、社長の連帯保証の扱いは変わりますか?
呼び名だけで保証の扱いは決まりません。会社の返済状況と保証契約、金融機関との合意を確認します。廃業でも保証債務の整理が必要になる場合があり、会社が倒産しても社長個人の自己破産が自動的に決まるわけではありません。
会社を休業させておけば、倒産を避けられますか?
営業を休んでも、借入の返済や契約上の支払いは残りえます。売上が止まることで、かえって資金が不足する場合もあります。休業を検討するなら、再開の見込みと休業中の支出を並べて確認してください。債務を残したまま会社を放置することとは区別が必要です。
廃業するかM&Aをめざすか、決めてから相談すべきですか?
結論を決める前でも相談できます。預金残高と直近の支払予定、借入と保証の分かる資料があれば、判断材料を整理しやすくなります。資料が不足していても、支払期限が迫っていることは先に伝えてください。事業譲渡の余地と法的整理の必要性を、会社の状況に合わせて検討します。
まとめ
現在の預金残高、次の支払期限、保証契約書の有無を書き出してください。廃業か倒産かという呼び名に迷っている段階でも、その情報から会社と個人の負担を整理できます。
あわせて読みたい
- 「会社潰れる」が頭を離れない社長へ、資金の限界と連帯保証から考える選択
- 会社をたたむには何から着手するか|借入がある社長のための廃業準備と選択肢
- 株式会社廃業の現実と選択肢|閉じる費用、借入の返済、社長の連帯保証まで
- 廃業と倒産の違いは「借金が消えるか」では決まらない|会社と社長の出口を整理
- 自己破産と倒産の違いがわかる、会社の行き詰まりと社長個人の責任の分け方
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月9日
▶ 関連資料:『会社の終わり方をめぐる言葉を、使い分ける』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『自己破産しないで、会社をたたむ・事業を譲る方法』(全17ページ)(無料)