


目次
この記事の対象と結論
会社が破産しても、社長個人が自動的に自己破産するわけではありません。借入を連帯保証している場合は、会社とは別に、社長が負う保証債務への対応を考えます。
返済日が近づくたびに、自宅や家族の暮らしまで失うのかと考えてしまう。そんなときは、会社の借金と個人の責任を分けて確認してください。保証の有無に加え、自宅の担保や個人の返済能力で、その後の選択は変わります。
会社の破産、社長の保証債務、事業の存続は、それぞれ判断する問題です。 個人の自己破産を検討する場合もあれば、保証債務の整理や事業の譲渡を検討できる場合もあります。まず手元の保証契約書と、次の支払いに足りない金額を確認するところから始めましょう。
社長の返済責任は、会社の借金と保証契約を分けて考える
会社の破産だけで、借金が社長へ移るわけではない
株式会社などの法人と、その代表者は別の主体です。会社名義で借りたお金を、社長という立場だけで全額返すことになるわけではありません。
ただし、中小企業の借入では、経営者が連帯保証をしていることがあります。その場合は、会社の債務とは別に保証契約にもとづく責任を負います。確認するのは肩書きより契約です。
会社のために社長が個人名義で借りたお金も区別してください。事業に使っていても、借主が個人なら、個人側の借入として確認します。会社を閉じることで処理が済むとは考えないでください。
手元の書類では、次の内容を照合します。
- 借主が会社か、社長個人か
- 誰が保証人として契約しているか
- どの借入が保証の対象か
- 担保として何を差し入れているか
保証がなくても、社長自身の行為による責任が問題になる場合はあります。契約上の保証責任と、経営上の行為に関する法的責任は別です。依頼する弁護士が、契約と実際の経緯を分けて確認します。
連帯保証では、会社の財産処分を待たずに請求されうる
「会社の資産を全部売って、それでも足りなければ自分に請求が来る」。連帯保証をそう理解していると、対応が遅れるおそれがあります。
通常の保証には、会社への催告や財産への執行を先に求める権利があります。それぞれ催告の抗弁、検索の抗弁と呼ばれるものです。民法第454条では、連帯保証人はこれらの権利を持たないとされています。
請求の時期は契約内容や返済状況によります。会社の破産手続きが終わるまで、個人への請求を待ってもらえるとは限りません。会社側の準備と並行して、個人側の対応も考える理由がここにあります。
民法第446条では、保証契約は書面等によることが求められています。紙の保証書だけでなく、電磁的記録による契約も含まれます。手元に写しがないことと、契約が存在しないことは別です。
根拠となる条文は、e-Gov法令検索「民法」で確認できます。
退任や廃業の届出だけでは、保証の確認は終わらない
社長を辞めた後も、過去に結んだ保証契約が残る場合があります。会社の営業を止めた場合も同様です。
退任は会社での立場の変更であり、保証は債権者との契約です。別々に確認しなければ、会社に関与していないのに請求を受ける事態が起こりえます。「もう社長ではない」という説明だけでは済まないことがあります。
株式を売る場合も、買い手との譲渡契約だけで保証契約が消えるわけではありません。解除を見込むなら、対象の借入と保証人を特定します。そのうえで、金融機関の同意や書類の確認を進める段取りです。
保証が複数あるときは、金融機関ごとに状況を残してください。「主な借入は対応済み」という理解だけでは、ほかの契約を見落としかねません。口頭の説明を受けた日や、書面の有無も記録すると確認しやすくなります。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
無料お役立ち資料
『破産で変わること、変わらないこと』
選挙権、戸籍、年金、手元に残るお金。法律に書かれていることを、条文で確かめて並べました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
自宅と家族の暮らしは、個人の破産や担保の有無で変わる
自宅は「会社が破産するか」だけでは決まらない
自宅がどうなるかを考えるには、所有者と担保の確認が先です。会社が破産するという情報だけで、住み続けられるかは決められません。
個人所有の自宅でも、会社の借入の担保に入っていれば、担保にもとづく対応が問題になります。反対に、会社の破産だけを理由に、社長の自宅が会社の財産として処分されるわけではありません。
確認したいのは次の事項です。
- 自宅の所有者と共有者
- 住宅ローンの残高
- 会社の借入に対する担保の有無
- 社長個人が負う保証債務の範囲
個人も自己破産する場合は、その手続きで自宅の扱いを検討します。保証債務の整理で自宅を残せる可能性があるかは、別の判断です。「家を残したい」という希望を、資産の情報とともに早い段階で伝えてください。
家族名義に変えればよいと考えて動くのは避けましょう。名義や財産を動かす前に、法的な確認を受けてください。すでに変更した場合も、いつ、どんな理由で変更したかを隠さず説明することが出発点です。
個人が自己破産しても、生活に必要な財産への配慮がある
個人の自己破産は、生活用品もお金も残らないという仕組みではありません。一定の財産は、債権者への配当に充てる財産から除かれます。これを自由財産と呼びます。
破産法第34条などにもとづき、99万円までの現金は自由財産とされています。ただし、ここでいう現金に預貯金は含まれません。「口座残高も含めて99万円まで残る」と読み替えないでください。
財産の種類によって扱いは異なります。どこまで手元に残せるかは、資産の内容と手続きの運用を踏まえ、依頼する弁護士が確認します。生活費に使う予定のお金でも、その予定だけで扱いが決まるわけではありません。
口座から現金を引き出せば有利になる、と受け取るのも危険です。残せる財産を知ることと、直前に財産の形を変えることは別の話。入出金の履歴や使途を説明できる状態にしておきましょう。
根拠は、e-Gov法令検索「破産法」第34条です。
家族の返済責任と、家計への影響を切り分ける
配偶者や子どもという関係だけで、社長の保証債務を引き受けるわけではありません。ただし、家族自身も保証人になっていたり、財産を担保に出していたりする場合は、その契約を確認します。
「家族は署名していないはず」と思っていても、借入時の記憶だけで判断しないでください。契約書に載っている名前を確認すれば、話し合うべき範囲が見えてきます。
返済責任がなくても、家計への影響はありえます。役員報酬が止まれば、住宅費や教育費の支払いを組み直すことになるからです。法的な責任がないことと、暮らしが変わらないことは同じではありません。
家族には、分かっている事実から具体的に伝えてください。
- 今後の収入にどんな変化があるか
- 家計から会社へ入れたお金があるか
- 家族の保証や担保が確認できたか
- 当面の生活費をどこまで用意できるか
不安を抱えたまま相談する経営者は珍しくありません。家族にまだ話せていない場合は、そのことも含めて相談できます。資料や気持ちが整うまで、ひとりで結論を抱え込むことはありません。
戸籍や年金まで失うという理解は正しくない
裁判所の説明資料では、個人が破産しても戸籍に記載されないとされています。選挙権や被選挙権を失うこともありません。本人の身分すべてが変わる話として受け止めなくてよいのです。
国民年金法第24条では、年金の給付を受ける権利が保護されています。自己破産をしただけで、その受給権が失われるわけではありません。
ただし、年金を受け取る権利と、受給後に口座へ入ったお金の扱いは分けて考えます。受給権の保護から、預金全体の扱いまで同じだと考えないでください。生活費の見通しを立てる際も、収入の権利と現在の資産を分けます。
戸籍などに関する説明は、盛岡地方裁判所「破産(自己破産)の手続について」に掲載されています。年金の受給権については、e-Gov法令検索「国民年金法」第24条が根拠です。
会社破産による社長の家族への影響を、生活の予定に落とし込む
会社破産が家族に与える影響は、保証契約の確認だけでは見通せません。社長の収入に家計がどれほど頼っているかも関わります。家族の暮らしを考えるときは、契約の確認と生活の準備を並行して進めましょう。
家族も会社で働いているなら、収入の減少をまとめて確認する
配偶者や子どもが同じ会社で働いている場合があります。会社が止まると、社長の報酬と家族の給与が同時に途絶えるおそれがあります。家族それぞれの収入を別に見たうえで、家計全体への影響を確かめてください。
帳簿上の未払給与を、そのまま今後の生活費として数えるのは避けましょう。入金の見通しが分からなければ、家計の計画も変わるためです。会社から受け取る予定のお金と、すでに家族が持つお金を分けると整理しやすくなります。
- 家族ごとの勤務先と収入を確認する
- 会社からの未払い分を別に記録する
- 今後も続く収入を家計に書き込む
- 再就職までの支出を見積もる
子どもの教育費は、支払期限から考える
子どもの通学や進学について、不安を感じることもあるでしょう。まずは「学校を変える必要がある」と結論を急がず、支払いの予定を確認してください。家計への影響を具体化すれば、学校へ相談する内容も整理しやすくなります。
授業料だけでなく、通学にかかる費用も家計に入れておきましょう。入学などでまとまった支出がある場合は、毎月の生活費と分けて記録します。支払期限が近いものから、用意できる金額を照らし合わせる方法です。
学校への相談では、納付に関する対応の有無と条件を確認してください。利用できる対応があると見込んで、支払いを先延ばしにすることは避けます。子どもには年齢に応じて、決まったことから伝える方法も考えられます。
家族名義の財産は、名義だけでなく資金の経緯を残す
家族の預金や自宅については、名義を見ただけで扱いを決めないようにしましょう。会社や社長から家族へお金を移していた場合は、その経緯も確認することになります。
家族が自分の収入から貯めたお金と、会社から一時的に預かったお金は分けて説明してください。会社へ貸したお金があるなら、振込記録などをまとめておくと相談に役立ちます。家族だからという理由だけで、返済を先に進める判断は避けましょう。
財産を動かす前の法的な確認は、依頼する弁護士等の専門家に相談してください。状況によっては法的整理が適切な場合もあります。暮らしを守りたいという希望と、実際のお金の動きを一緒に伝えることが大切です。
家族との話し合いでは、決まったことと未定のことを分ける
「会社が厳しい」という説明だけでは、家族も生活の予定を立てにくいものです。一方で、未確認のまま「家も仕事も大丈夫」と伝えると、後で認識がずれるおそれがあります。
話し合いでは、当面の支払いと未確認事項を分けて共有しましょう。住まいの扱いが未定なら、結論が出ていないことも伝えてください。次に確認する内容を決めておくと、不安だけを繰り返す話し合いを減らしやすくなります。
家族名義の借入で会社を支える案が出た場合も、即決は避けましょう。その返済を含めて家計が成り立つか、先に見積もってください。家族に求めたいのは資金提供なのか、生活の見直しへの協力なのか。相談の目的を分けることも、負担を共有する助けになります。
仕事と信用への影響は、会社と社長個人で分けて確認する
個人が破産しても、働く道がすべて閉ざされるわけではない
会社を失うことと、今後働けなくなることは同じではありません。自己破産をした場合でも、仕事全般を禁じられるわけではないからです。
一方で、法律上の資格制限がある職業も存在します。たとえば警備員には、破産手続開始の決定を受けて復権を得ていない場合の制限があります。再就職先や保有資格にこうした規定があるかを確認してください。
資格制限は、その後もずっと続くとは限りません。裁判所の説明では、免責許可決定が確定したときなどに制限がなくなります。これを復権と呼びます。
再出発の収入を考えるなら、希望する仕事に制限があるかを先に確かめましょう。働き始められる時期が分かれば、家族の収入と合わせて生活費を見積もれます。
経験や人とのつながりまで、破産手続きで消えるわけではありません。ただし、新たな借入を前提にした仕事の計画は慎重に考えてください。信用情報への影響と、実際に用意できる資金を踏まえることになります。
信用情報の登録期間は、単純に「破産後何年」と数えない
社長個人の返済が延滞した場合や自己破産した場合は、個人の信用情報への影響が問題になります。会社の破産だけを見て、社長の登録内容まで決めることはできません。
登録される情報や保有期間は、信用情報機関ごとに異なります。何を起点として期間を数えるかにも違いがあります。「会社が破産した日から数える」とひとまとめにしないでください。
全国銀行個人信用情報センターでは、破産手続開始決定等の官報情報について期間を定めています。決定等を受けた日から7年を超えない期間です。これは同センターの当該情報に関する取扱いになります。
期間が過ぎれば、以前と同じ条件ですぐ借りられるという意味ではありません。新たな融資やカードの利用は、各社の審査にもよります。
出典は、全国銀行協会「全国銀行個人信用情報センター 個人情報の取扱い」です。生活の立て直しでは、新規借入をあてにせず、見込める収入と手元資金で成り立つかを確認しましょう。
破産を申し立てた後も、会社の説明や資料対応が残る
破産を決めたら、その日から何も対応しなくてよいわけではありません。事業の経緯を知る社長には、手続きに関する説明や資料の整理が求められます。財産の所在を伝えることも、その対応の一部です。
事業停止の準備では、次の情報を残しておくと対応しやすくなります。
- 売掛金の回収状況
- 会社が所有する資産の所在
- 借用品や預かり品の所在
- 未払いの給与と取引代金
- 進行中の契約と納品状況
帳簿を見ても分からない取引は、社長の説明が求められる場合があります。口約束や未処理の請求を思い出したら、その時点で記録しておきましょう。都合の悪い取引ほど、後回しにせず伝えてください。
会社法第471条では、破産手続開始の決定は解散の事由とされています。ただし、その後は破産手続きの中で財産などを処理します。社長が通常の営業と同じ感覚で資産を処分する流れではありません。
手続きの進み方と自分が対応する事項を弁護士に確認し、連絡を受けられる状態を保ってください。
自己破産が必要かは、保証債務の整理と事業の価値も見て判断する
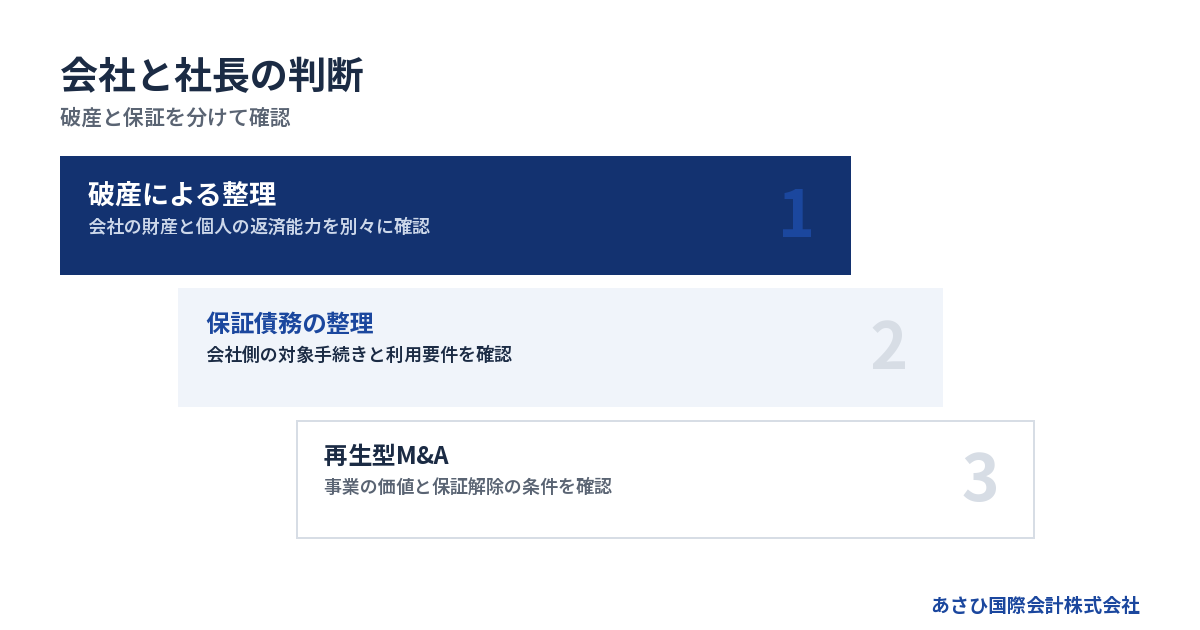
会社の整理と個人の返済能力を、双方の資料で照らし合わせる
会社の返済が難しくても、社長個人が保証債務をどう扱うかは別に判断します。個人の資産や収入で対応できるかによって、検討する方向が変わるためです。
ただし、生活費まで返済に回す前提では、再出発の見通しを立てにくくなります。財産の合計額だけでなく、生活を維持する支出も並べてください。会社の借入残高だけでは判断できません。
→ 横にスクロールできます
| 検討する方向 | 会社側の確認 | 個人側の確認 |
|---|---|---|
| 破産による整理 | 支払不能と財産 | 保証債務の返済能力 |
| 保証債務の整理 | 対象手続きの状況 | 要件と債権者の同意 |
| 再生型M&A | 引き継げる事業 | 保証解除の条件 |
これらは、どれかを選べばほかを考えなくてよい関係ではありません。事業を譲渡し、残った会社の債務を整理する組み合わせも考えられます。事業の引き継ぎと、法人の整理が同じ計画に入ることもあるのです。
会社の預金を見て「個人も払える」と判断すると、資金の見積もりがずれます。個人の預金をすべて会社の運転資金と数える場合も同様です。会社と個人の表を分けたうえで、双方のお金のやりとりを照合します。
保証債務の整理には、会社が対象手続きを申し立てていることが条件となる
一定の条件のもとで、個人の自己破産を回避しつつ保証債務の整理を目指す枠組みがあります。「経営者保証に関するガイドライン」です。
すでに負っている保証債務の整理では、同ガイドライン7.(1)の要件を確認します。これから保証を付けない融資を求める4.(1)の要件とは異なります。
会社が法的整理または準則型私的整理を申し立てていることが、保証債務の整理の要件に含まれます。 正式には、会社側の法的債務整理手続または準則型私的整理手続の申立てです。
ガイドラインの利用と同時に申し立てる場合が含まれます。会社側の手続きがすでに係属している場合や、終結している場合も対象となります。社長個人の資産を開示するだけで利用できる枠組みではありません。
会社側の申立てに加え、次の要件も満たすことが求められます。
- 保証契約が第3項の要件を満たすこと
- 対象債権者に経済的な合理性が期待できること
- 所定の免責不許可事由とそのおそれがないこと
経済的な合理性とは、破産した場合の配当より多くの回収が見込めることなどです。会社と保証人の資産・債務を踏まえて判断します。
免責不許可事由は、破産法第252条第1項のうち第10号を除くものが対象です。該当する事由が生じておらず、そのおそれもないことが要件となります。
要件を満たすかの確認と、対象債権者の同意を得る過程は別にあります。法的な判断や手続きは、経営者が委任する弁護士等の専門家が担います。出典は、全国銀行協会「経営者保証に関するガイドライン」です。
自宅を残す可能性は、早い着手と債権者の回収見込みにも左右される
ガイドラインでは、早期に事業再生や事業清算に着手した場合の残存資産にも触れています。一定期間の生計費に相当する額や、華美でない自宅等を残すことが検討されます。
ただし、無条件に自宅を残せる内容ではありません。対象債権者の回収見込額の増加額の範囲内で検討するという位置づけです。希望する財産だけを選んで残せる仕組みとは区別してください。
事業が動いているうちなら回収できる売掛金も、取引が混乱すると回収に時間がかかる場合があります。設備や人員がそろっている間なら、事業として譲渡を検討できることもあるのです。
残っている財産や事業の価値を早く確認する意味は、ここにあります。早期の着手が、自宅を残す結果につながると約束する話ではありません。
残したい財産と、会社を整理した場合の回収見込みを資料にする。そのうえで、前の節の要件も踏まえて弁護士等が利用可能性を確認する順序です。
赤字や債務超過でも、引き継げる事業があればM&Aを検討できる
借金の額だけで、買い手がつくかは決まりません。継続する取引や現場を動かす人材に、引き継ぐ価値が見いだされる場合があるからです。
当社が支援して成約した案件には、運送業で売上1億円台の会社があります。債務超過は3,000万円規模、従業員は10名前後でした。同じ規模なら成約できるという基準ではありませんが、債務超過でも成約に至った実例です。
株式譲渡では法人格が変わらず、借入金などの債務は会社に残ります。事業譲渡では対象資産などを選べますが、残った債務の扱いまで考えます。手法の名前だけで社長の保証が消えるわけではありません。
M&Aの成立と、社長の連帯保証の解除は別に確認します。解除には金融機関等の判断が関わります。買い手との約束に加え、解除の条件や確認方法を整理しなければなりません。
事業を止めた後や破産手続開始後は、社長の判断だけで譲渡を進めることはできません。現在どの段階にあるかを伝え、手続きとの関係を確認してください。
詳しくは自己破産しないで会社をたたむ方法|借金・連帯保証が残る社長の「第三の選択肢」をご覧ください。状況によっては、法的整理が適切な場合もあります。
資金が尽きる前に、支払日・必要書類・整理費用をそろえる
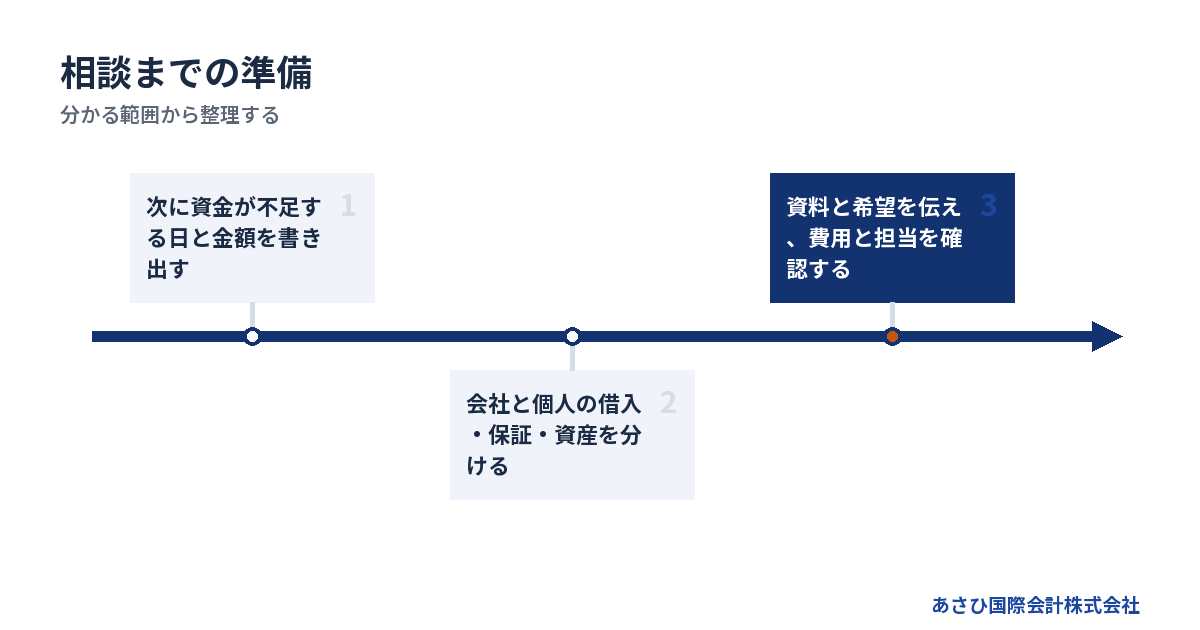
次の不足額を、入金の予定と分けて書き出す
「今月が厳しい」だけでは、検討に使える時間が分かりません。まず次の支払日と、不足する金額を具体的に書いてください。支払いが重なる日を見つける作業です。
入金予定には、日付が決まっているものと、まだ見込みにとどまるものがあります。両方を同じ確度で数えると、実際には払えない資金繰り表になります。入金の遅れがあった場合も確認しましょう。
整理する順番は次のとおりです。
1. 現在使える会社の預金残高を確認する
2. 支払日ごとに必要額を並べる
3. 入金予定日と回収の見込みを分ける
4. 最初に不足する日と金額を出す
支払いがすでに遅れている場合は、督促や請求の内容も残してください。相談では、不足額と期限を先に伝えます。請求書に書かれた期日と、口頭で伝えられた期限が違う場合も記録します。
身内への返済や特定の取引先への支払いを優先したくなることもあるはずです。ただし、破産などを見据える局面では、支払いの順序が後で問題になる可能性があります。独断で資金を動かす前に、法的な確認を受けてください。
支払日が迫っているときは、買い手が現れることを前提に待ち続ける判断も避けましょう。
書類は会社用と個人用に分ければ、不足が見つかる
すべての書類をそろえてから相談しようとすると、時間を使いすぎる場合があります。まず手元にある資料を分け、足りないものを明らかにしてください。初めから完成した資料である必要はありません。
会社側では、次の資料が判断の土台になります。
- 決算書と直近の試算表
- 借入の残高が分かる資料
- 返済予定表と保証契約書
- 売掛金と未払金の一覧
- 資金繰り表と督促の書面
個人側は別にまとめます。
- 個人名義の借入と保証の資料
- 預金や不動産などの資産情報
- 自宅のローンと担保の資料
- 家族を含む当面の生活費
分からない欄は「不明」のままで構いません。数字を推測で埋めるより、どこに確認が要るかを伝えたほうが判断につながります。借入残高も、いつの時点の数字かを添えてください。
紙の書類だけでなく、電子契約や会計データも保管しましょう。取引先とのメールに、入金予定や契約変更の経緯が残っている場合もあります。事業停止に合わせてアカウントを解約すると、記録を取り出せなくなるおそれがあります。
法人と個人の破産費用は、別々に見積もる
会社の破産費用を用意すれば、社長個人の自己破産費用も含まれるとは限りません。会社と個人のどちらを申し立てるか、見積もりの対象を確認してください。
東京地方裁判所の令和8年1月1日版の資料では、法人の自己破産の申立手数料は1,000円です。弁護士を代理人とする自己破産申立ての管財事件では、予納金の基準は最低20万円。これに法人1件あたり16,264円が加わります。
通常の自己破産申立ての予納郵券は4,950円です。これらは裁判所へ納める費用で、弁護士費用は別途かかります。事案によって金額が変わる点も、裁判所の資料に明記されています。
本人申立ての管財事件は別の基準です。上記の最低額をそのまま当てはめないでください。また、東京の基準を全国共通の総額として扱うことも避けます。
見積もりでは、次を分けて確認します。
- 会社の申立てにかかる費用
- 個人の申立てにかかる費用
- 弁護士への報酬
- 追加費用が発生する条件
- 支払時期と用意できる資金
弁護士報酬に全国一律の基準はありません。払えない場合は、用意できる額と時期を最初に伝えてください。資金不足によって申立ての準備が進まないこともあるためです。
売掛金の入金予定や残っている会社資産も示し、費用の確保をどう進めるか確認します。資金がないことを理由に放置しても、債務や説明すべき事項がなくなるわけではありません。
出典は、東京地方裁判所「破産手続費用一覧」令和8年1月1日版です。
従業員への説明と専門家の役割を決めて、判断を進める
従業員には、給与と仕事の見通しを分けて伝える
会社の破産で従業員に影響するのは、雇用だけではありません。すでに働いた分の給与や、今後の収入にも関わります。経営者の説明をもとに、家計や次の仕事を考える人もいます。
支払える見込みがないのに「来月には払える」と説明すると、従業員の判断も遅れてしまいます。未確定の内容は未確定と伝えてください。次に何を確認し、いつ説明するかを明らかにします。
説明に向けて整理する事項は、次のとおりです。
- 給与の未払い額と対象期間
- 今後の勤務や事業停止の見通し
- 貸与品と預かり物の返却
- 次に状況を説明する時期
一定の条件を満たす場合には、未払賃金立替払制度があります。ただし、未払いの給与などがすべて自動的に支払われる仕組みではありません。対象者や退職時期に要件があり、賞与などは対象外です。
手続きに使う資料を作れるよう、給与台帳や勤務の記録を残しましょう。M&Aを検討する場合も、雇用の引き継ぎ条件を確認します。従業員に残ってほしいという希望だけで、雇用の継続が決まるわけではありません。
取引先への説明も、未納品の仕事と未払代金を分けて準備します。社長個人で払う約束を追加する前に、会社としての対応を弁護士と確認してください。
弁護士は法的判断を担い、当社は資料と譲渡条件を整える
破産や保証債務の整理では、依頼者が委任する弁護士等の専門家が法的な判断や手続きを担います。債権者との交渉が生じる場合も、担当する範囲を明らかにして進めます。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。どの範囲を検討するのかを最初に合わせれば、会社と個人の方針が食い違うのを防ぎやすくなります。
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。金融機関との協議に使う資料の整備や、事業価値の説明資料の作成が当社の役割です。M&Aの条件設計を通じて、経営者ご本人の協議を後方から支えます。
協議の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。当社の後方支援と法的手続きの担当を分け、何を誰に確認するかを決めて進めます。
すでに破産を勧められている場合も、その理由を踏まえて検討します。状況によっては法的整理が適切であり、事業譲渡を優先することが妥当とは限りません。現在の資金と事業の状態から、実行できる案を比べます。
相談時は、費用の仕組みと保証の確認範囲を聞く
当社への相談は無料で、報酬は成功報酬のみです。着手金はありません。成約時に譲渡代金の中から報酬を精算するため、売り手の手元からの持ち出しは0円という仕組みです。
これは成功報酬自体が無料という意味ではありません。法的整理などを併せておこなう場合の費用も、別に確認してください。仲介報酬と、そのほかの専門家への費用を混ぜずに見積もります。
年間60件以上のM&A仲介の成約実績があります。これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
初回の相談では、次の内容が分かると検討を進めやすくなります。
- 次に資金が不足する日と金額
- 借入残高と社長の保証の有無
- 事業が現在も動いているか
- 弁護士へ相談済みかどうか
平日の営業時間内のご連絡には、最短当日に対応しています。資料が不足している場合は、分かる範囲からお伝えください。会社を破産させると決めていなくても、選択肢を整理する相談から始められます。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
よくある質問
会社が破産したら、社長も同時に自己破産するのですか?
会社と社長個人は別の手続きです。連帯保証をしていても、個人の返済能力や保証債務の整理の可能性を確認します。個人の自己破産も検討する場合は、会社側との進め方を弁護士が確認します。保証契約を確認せず、会社と同じ結論だと決めないでください。
家族が保証人でなければ、暮らしへの影響もないのでしょうか?
家族という関係だけで返済責任を負うわけではありません。ただし、社長の収入が途絶えるなど、家計には影響が出る場合があります。家族の担保提供の有無も別に確認してください。契約上の責任と当面の生活費を分けて話し合いましょう。
会社の破産が心配なとき、子どもの教育費はどう準備すればよいですか?
まず支払期限と必要額を確認し、今後も見込める収入と照らし合わせましょう。会社からの未払給与などは、入金の見通しが未定なら別に記録してください。納付が難しそうな場合は、学校へ対応の有無や条件を確認する方法があります。新たな借入で補うと決める前に、その返済を含めた生活費も見積もってください。
会社を売れれば、社長の連帯保証も外れますか?
譲渡が成立しただけで保証が解除されるわけではありません。買い手との合意に加え、金融機関等の同意や手続きを確認します。解除の対象となる借入と必要書類、確認時期を整理してください。売却後に保証だけが残るリスクも、契約前に確認する事項です。
すでに支払いが遅れていても相談できますか?
支払いが遅れている段階でも、状況を整理する相談は可能です。ただし、検討に使える時間や選択肢は、その時点の財産と事業の状態に左右されます。最初に支払期限と不足額を伝えてください。督促や申立てに関する書面がある場合は、その内容から法的対応の要否も確認します。
まとめ
保証契約書を確認し、会社と個人の借入を分けて書き出してください。次に資金が不足する日と金額が分かったら、自宅や雇用について残したい希望も添えて相談し、会社の整理と社長個人の対応を同時に検討しましょう。
あわせて読みたい
- 社長が自己破産した場合会社はどうなる|営業・持株・借入に及ぶ影響を整理
- 会社が破産するとどうなるか、財産・借金から社長の生活まで見通す全体像
- 会社が破産したらどうなる――社長の保証・従業員・生活に起きる変化と備え
- 会社が自己破産したらどうなる――社長の保証・家族の暮らし・従業員への影響
- 会社が倒産したら社長はどうなる――借金・自宅・仕事と、その後の暮らし
- 休眠会社の買取で借金はどうなる――買い手の条件と連帯保証まで確かめる売却判断
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月23日
▶ 関連資料:『破産で変わること、変わらないこと』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『連帯保証について、相談前に整理しておくこと』(全11ページ)(無料)