


目次
この記事の対象と結論
会社を閉じたいものの、借入や連帯保証があり、何から始めればよいか分からない経営者に向けた記事です。
会社解散手続きは、単に営業を止めたり、解散登記をしたりするだけでは終わりません。会社の資産と負債を確定し、債権者への支払いを済ませ、残余財産を処理して清算結了の登記をするところまでが一連の流れです。
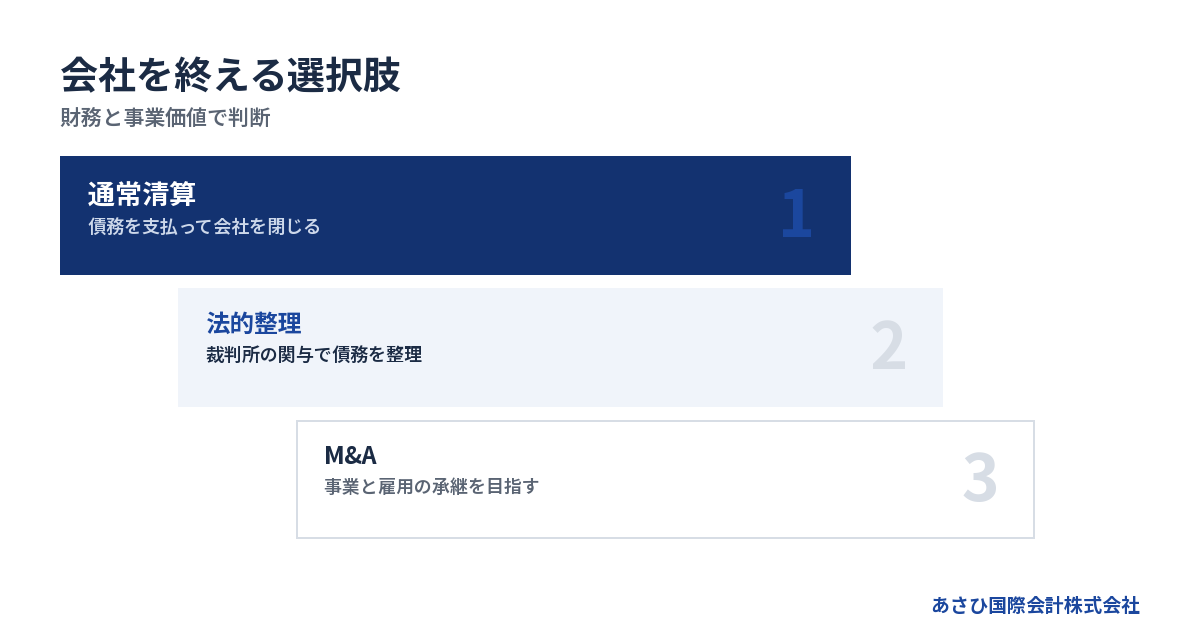
ただし、資産だけでは債務を返せない会社が、通常の清算をそのまま進めることはできません。特別清算や破産、事業を残すM&Aなども含め、解散を決議する前に出口を比べる必要があります。
連帯保証は会社を解散しただけでは消えません。会社と経営者個人の問題を分け、保証契約の内容と返済原資を確かめることが出発点です。
会社解散手続きに入る前に判断すること
解散と清算は別の段階
「解散」は、会社が通常の事業活動を終え、財産整理の段階へ移ることです。会社そのものが解散日に消滅するわけではありません。
会社法471条は、株式会社の解散事由を定めています。株主総会の決議による解散のほか、合併による消滅や破産手続開始の決定も解散事由に含まれます。
一方の「清算」は、解散後に会社の財産と債務を整理する過程です。会社法475条では、合併による消滅などを除き、解散した会社は清算をするものとされています。
任意に会社を閉じる場面では、次のように進みます。
1. 解散を決める
2. 清算人を定める
3. 資産と負債を整理する
4. 債権者への支払いを進める
5. 残余財産を株主へ分配する
6. 清算結了を登記する
したがって、「解散登記をしたから手続きは終わった」という理解では足りません。清算が終わるまで、会社は清算株式会社として残ります。
債務を全額支払えるかを先に確認する
通常の清算を選べるかは、会社の資産で債務を支払えるかに左右されます。
ここで見るべきなのは、決算書の純資産だけではありません。帳簿上は資産が多くても、売掛金を回収できなかったり、在庫や設備が帳簿価額で売れなかったりすることがあります。
反対に、決算書上は債務超過でも、事業や許認可、顧客基盤などに譲渡価値が残っている場合があります。債務超過だけで出口を決めるのは早計です。
最初に確認したい資料は次のとおりです。
- 直近の決算書と試算表
- 預金と現金の残高
- 売掛金と回収予定
- 在庫や設備の換価見込み
- 借入金と返済予定
- 税金と社会保険料の未納
- 未払給与や退職金
- 保証書や金銭消費貸借契約書
支払い能力に不安があるなら、株主総会で解散を決議する前に見通しを立てます。解散後に債務超過の疑いが明らかになれば、通常清算とは異なる手続きが必要になる可能性があるためです。
通常清算・特別清算・破産を区別する
会社を終わらせる手続きは、財務状態と裁判所の関与によって異なります。
→ 横にスクロールできます
| 選択肢 | 主な状態 | 裁判所 | 事業の扱い |
|---|---|---|---|
| 通常清算 | 債務を払える | 原則関与なし | 終了 |
| 特別清算 | 債務超過の疑い | 関与あり | 原則終了 |
| 破産 | 支払不能など | 関与あり | 原則終了 |
| M&A | 引継ぎ価値あり | 原則関与なし | 承継を目指す |
特別清算は、すでに解散して清算中の株式会社が対象です。会社法510条は、清算の遂行に著しい支障がある場合や、債務超過の疑いがある場合を開始原因としています。
さらに、会社法511条2項では、清算株式会社に債務超過の疑いがあるとき、清算人は特別清算開始を申し立てるものとされています。
破産は、裁判所の関与のもとで財産を換価し、債権者へ配当する手続きです。破産法15条では、債務者が支払不能にある場合に、裁判所が申立てにより破産手続開始を決定すると定めています。
状況によっては法的整理が適切な場合もあります。通常清算にこだわらず、会社の支払い能力をもとに弁護士等へ確認することが大切です。
事業を譲ってから会社を整理する選択肢
会社を閉じることと、事業を終わらせることは同じではありません。顧客、従業員、設備、許認可、取引関係に価値があれば、事業を別の会社へ引き継げる可能性があります。
株式譲渡では法人格が変わらないため、借入などの債務は会社に残ります。事業譲渡では、承継する資産や契約を選べますが、対象の特定や許認可の確認が必要です。
会社法467条によると、事業の全部または重要な一部を譲渡する場合、株主総会の承認が必要です。重要な一部の目安は、譲渡資産の帳簿価額が総資産額の5分の1を超える場合です。
ただし、事業譲渡なら債務を自由に置いていけるわけではありません。残存債権者を害することを知って譲渡した場合、会社法23条の2により、譲受会社が承継財産の価額を限度として責任を負うことがあります。
廃業と譲渡の判断基準は、廃業とM&Aの比較|メリット・デメリットと判断基準を解説でも整理しています。
株主総会から清算結了までの流れ
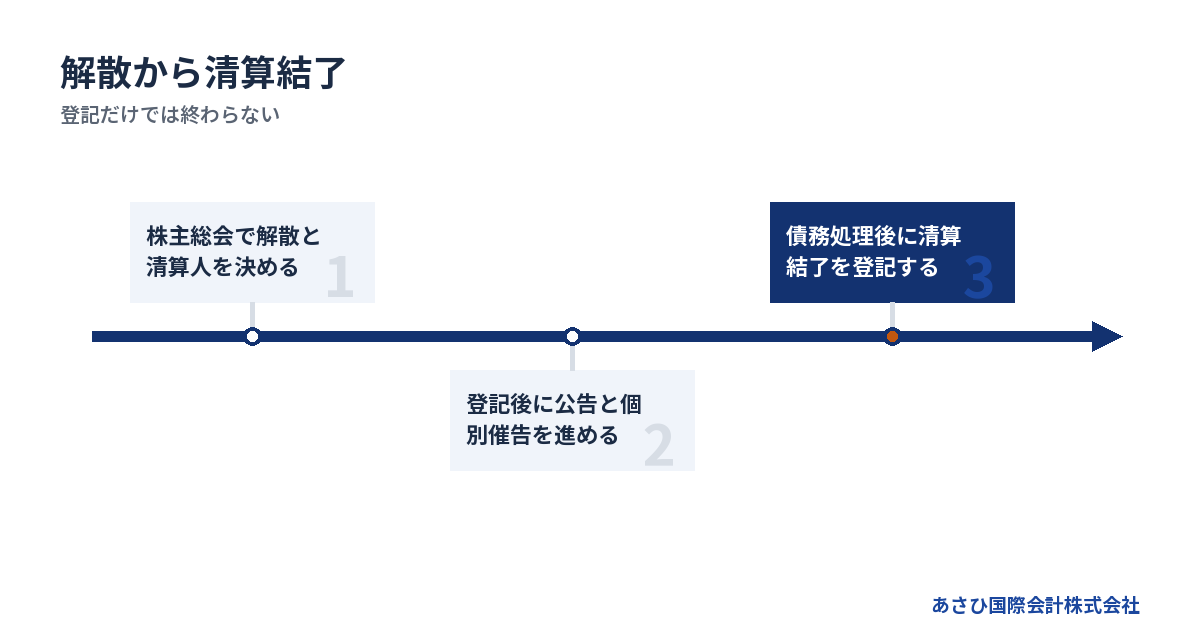
株主総会で解散を決議する
株式会社が株主総会の決議によって解散する場合、会社法309条2項11号に定める特別決議が必要です。
原則として、議決権を行使できる株主の過半数が出席し、出席株主の議決権の3分の2以上の賛成を得ます。定款により、出席要件が3分の1以上まで軽減されている場合もあります。
株主が経営者一人だけの会社でも、議事録は残します。株主が複数いる場合は、持株比率や所在を早い段階で確認したほうがよいでしょう。
決議の前には、少なくとも次の事項を固めます。
- 解散日
- 解散の理由
- 清算人
- 本店所在地
- 清算中の連絡方法
- 資金繰りの見通し
定款や株主総会で別の定めをしない場合、解散時の取締役が清算人になります。これは会社法478条1項1号に定められています。
解散と清算人の登記をする
株主総会で解散を決議したら、本店所在地で解散の登記をします。会社法926条による登記期限は、解散の日から2週間以内です。
清算人の登記も必要です。会社法928条では、解散の日または清算人の選任日から2週間以内とされています。
この段階から代表取締役ではなく、清算人が清算事務を担います。清算人は、会社の現務を終わらせ、債権を回収し、債務を支払う立場です。
登記だけ済ませて、銀行口座や契約をすぐに解約するのは避けたほうが安全です。売掛金の入金、税金の還付、各種費用の支払いに口座が必要となる可能性があります。
また、事務所や倉庫の解約時期も一律ではありません。設備の処分、書類の保管、在庫の搬出などを踏まえて決めます。
債権者への公告と個別催告をする
清算株式会社は、解散後遅滞なく、債権者に債権を申し出るよう官報で公告します。会社法499条によると、申出期間は2か月を下回ることができません。
会社が把握している債権者には、官報公告とは別に個別の催告も必要です。銀行、仕入先、貸主など、帳簿や契約書から債権者を洗い出します。
公告期間中は、債務の内容を確定させます。未請求の仕入代金や解約精算金が後から出てくることもあるため、次の資料を照合します。
- 買掛金と未払金の明細
- 借入金の残高証明
- 賃貸借契約と解約条件
- リース契約
- 税金と社会保険料
- 従業員への未払債務
- 訴訟や損害賠償の有無
債権者を漏らしたまま残余財産を分配すると、清算をやり直す問題につながりかねません。取引履歴と契約書を見比べる作業が欠かせません。
債務を支払い清算結了を登記する
債権を回収し、資産を処分した後、会社の債務を支払います。すべての債務を処理して財産が残れば、株主へ残余財産を分配します。
清算事務が終わったら、清算人が決算報告を作成し、株主総会の承認を受けます。承認後に清算結了の登記をおこないます。
会社法929条1号によると、清算結了の登記期限は、決算報告が株主総会で承認された日から2週間以内です。
全体の流れを並べると、次のようになります。
1. 財務状態と出口を確認する
2. 株主総会で解散を決議する
3. 解散と清算人を登記する
4. 官報公告と個別催告をする
5. 資産を換価して債務を支払う
6. 残余財産を分配する
7. 決算報告の承認を受ける
8. 清算結了を登記する
この途中で債務超過の疑いが判明した場合は、そのまま通常清算を終えるのではなく、特別清算などの検討が必要です。
借入・連帯保証・従業員をどう整理するか
会社を解散しても借入は残る
解散は借入金を免除する制度ではありません。会社は清算中も法人として存続し、借入を含む債務を処理します。
返済原資として考えられるのは、預金だけではありません。売掛金の回収、在庫や設備の売却、保険の解約返戻金なども確認します。
ただし、資金を作るために資産を不当に安く処分すると、債権者との関係で問題になる可能性があります。経営者や親族への偏った返済も避ける必要があります。
支払いの見通しが立たない場合は、次の数字をまとめます。
- 直近の手元資金
- 1か月ごとの入出金
- 資産の処分見込額
- 借入ごとの残高
- 税金などの未納額
- 給与などの未払額
この数字が、通常清算を続けられるか、法的整理を検討するかの判断材料になります。
連帯保証は会社とは別に確認する
会社の借入に経営者が連帯保証をしている場合、会社解散手続きと個人の保証責任を分けて考えます。
民法446条では、保証契約は書面でなければ効力を生じないと定めています。まずは保証書や融資契約書の写しを集め、どの債務を、誰が、どの範囲で保証しているかを確認します。
通常の保証人には、先に主たる債務者へ請求するよう求める「催告の抗弁」などがあります。しかし、民法454条により、連帯保証人には催告の抗弁と検索の抗弁がありません。
そのため、会社が返済できないときは、経営者個人へ請求が及ぶ可能性があります。解散登記、代表者変更、株式譲渡だけで保証契約が自動的に消えるわけではありません。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
M&Aでも保証解除には金融機関の判断が要る
中小M&Aガイドライン第3版では、経営者保証の解除または引継ぎを、株式譲渡と事業譲渡に共通する最終契約の主要項目としています。
ただし、売り手と買い手が契約書で合意しても、金融機関との保証契約が自動的に消滅するわけではありません。正式な解除や移行は金融機関等の判断によります。
M&A支援機関協会は、2025年1月1日施行の自主規制ルールで、最終契約書の草案を作成する際、経営者保証の解除を譲受け事業者に義務付ける条文案を盛り込むことを定めました。譲受け事業者の資力調査や、成立後のリスク説明も規定されています。
また、2024年10月1日に始まった特定事業者リストは、不適切な譲受け事業者の情報を加盟社間で共有する仕組みです。M&Aの実行日から60営業日以内に保証が解除されない場合、掲載対象になりえます。
当社が支援して成約した案件では、いずれも連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
従業員への説明と未払賃金を確認する
会社を解散する場合、従業員の雇用、給与、退職金、社会保険の扱いを整理します。給与の支払いを後回しにすると、従業員の生活へ直接影響します。
労働基準法24条は、賃金を通貨で直接労働者に全額支払い、毎月1回以上、一定の期日に支払うことを原則としています。
また、退職者から請求があった場合、労働基準法23条により、原則として7日以内に賃金を支払い、金品を返還します。争いがある場合も、異議のない部分は同じ期限内の支払いが必要です。
従業員対応では、次の順序で整理します。
1. 給与と退職金の金額を確定する
2. 雇用を引き継げるか検討する
3. 解雇や退職の日程を決める
4. 社会保険などの届出を整理する
5. 源泉徴収票などを交付する
会社を譲る場合でも、雇用の扱いはスキームにより異なります。株式譲渡では雇用主である会社が残ります。事業譲渡では、雇用契約の承継について個別の確認が必要です。
会社解散手続きにかかる費用と期間
登録免許税は合計4万1千円
株式会社の任意解散では、少なくとも登記に関する登録免許税が発生します。
→ 横にスクロールできます
| 登記 | 登録免許税 | 期限 |
|---|---|---|
| 解散 | 3万円 | 解散から2週間 |
| 清算人 | 9千円 | 解散等から2週間 |
| 清算結了 | 2千円 | 承認から2週間 |
3件の登録免許税は合計4万1千円です。根拠は登録免許税法別表第一第24号です。
このほか、官報公告の実費、資産処分費、賃貸物件の原状回復費などが生じる場合があります。司法書士、税理士、弁護士等へ依頼する場合の報酬も別です。
どこまで専門家へ依頼するかは、株主構成や債務の内容で変わります。借入や未納税金、従業員がいる会社では、登記費用だけで会社を閉じられるとは限りません。
公告期間だけでも2か月を下回らない
会社法499条により、債権者が債権を申し出る期間は2か月を下回ることができません。したがって、株主総会で解散を決めてから数日で清算結了まで終える流れにはなりません。
実際の進行は、次の事情にも左右されます。
- 売掛金の回収時期
- 設備や在庫の処分
- 賃貸借契約の解約
- 税務申告の準備
- 債権者数
- 訴訟や紛争の有無
- 残余財産の確定
法人破産や特別清算について、裁判所が一律の標準期間を公表している事実は確認できません。個別の状況によるため、期限を決め打ちせずに資金が尽きる時点から逆算します。
費用を払えない場合は解散を急がない
手元資金が少ない会社ほど、先に解散すると選択肢が狭まる場合があります。
法人の自己破産では、裁判所へ納める費用と弁護士費用が必要です。東京地方裁判所の令和8年1月1日版資料では、法人の自己破産の申立手数料は1,000円です。
管財事件の自己破産申立事件では、予納金基準額が最低20万円で、法人1件につき16,264円が加わります。予納郵券は4,950円です。金額は事案に応じて変更されることがあります。
また、本人申立てなどは別の基準です。弁護士費用には全国一律の報酬基準がなく、依頼先と事案により異なります。
費用が足りないと感じたときは、残った資金を順番なく支払う前に、資産と債務の一覧を作ります。事業に譲渡価値があれば、譲渡代金を債務や手続費用へ充てられる可能性もあります。
当社の再生型M&Aは成功報酬のみで、着手金はありません。成約時に報酬を譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。ただし、M&Aが適さず法的整理を選ぶべき会社もあります。
誰に相談し、何を準備するか
専門家ごとに扱う領域が異なる
会社解散手続きには、登記、税務、法的整理、M&Aなど複数の領域があります。一人の専門家だけで全工程を扱うとは限りません。
| 専門家 | 主に扱う内容 |
|---|---|
| 弁護士 | 法的整理・紛争 |
| 司法書士 | 解散などの登記 |
| 税理士 | 申告・税務整理 |
| M&A専門家 | 譲渡可能性の検討 |
支払不能や債権者との紛争がある場合は、弁護士へ法的な判断を確認します。登記申請は司法書士、解散や清算に伴う申告は税理士の専門領域です。
事業を残す余地を調べるなら、赤字や債務超過の会社を扱うM&A専門家へ相談します。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。
状況によっては法的整理が適切な場合もあります。M&Aだけを前提にせず、複数の出口を比較できる相談先かを確認してください。
初回相談までにそろえる資料
すべての書類がそろっていなくても相談はできます。ただし、次の資料があると初期判断が進みやすくなります。
- 直近の決算書
- 当期の試算表
- 資金繰り表
- 借入金一覧
- 返済予定表
- 保証契約書
- 税金などの納付状況
- 従業員一覧
- 株主名簿
- 主な契約書
資料が見つからない場合は、「存在しない」のか「所在が分からない」のかを分けて伝えます。保証書の写しが手元にないときも、その事実を相談時に共有してください。
口頭の説明だけでは、支払い能力や事業価値を見誤る可能性があります。数字が古い場合は、直近の預金残高と入出金予定だけでも更新しておきます。
解散決議前の相談が選択肢を残す
相談の時期は、営業停止後である必要はありません。むしろ、従業員や取引先が残り、資金が動いている段階のほうが、事業譲渡を含む選択肢を検討しやすくなります。
当社では、再生型M&Aの仲介、連帯保証の解除を見据えたスキームのご提案、事業承継支援をおこなっています。金融機関との協議に必要な資料の整備や、事業価値を示す資料の作成を通じ、経営者ご本人の協議を支えます。
年間60件以上のM&A仲介の成約実績があり、赤字・債務超過案件はおおむね2〜4週間で成約しています。相談から最短5日でクロージングした実績もあります。案件の状況により、必要な期間は変わります。
当社が支援して成約した案件には、売上1億円前後、債務超過5,000万円規模、借入8,000万円規模の会社もあります。財務概要が残る9件では、およそ3分の2が債務超過でした。
債務超過でも事業価値が残る理由は、債務超過の会社を買ってくれる会社の探し方で解説しています。
よくある質問
赤字の会社でも通常清算できますか
赤字かどうかだけでは決まりません。会社の資産を換価し、すべての債務を支払える見込みがあれば、通常清算を検討できます。赤字でも資産が十分な会社がある一方、黒字でも返済や納税が止まる会社があります。貸借対照表と直近の資金繰りをあわせて確認してください。
借入が残っていても解散登記はできますか
借入があること自体と、解散登記ができるかは別の問題です。ただし、解散しても借入は消えません。清算中に返済する必要があり、全額を支払えない見込みなら、通常清算だけで終えられない可能性があります。解散決議の前に返済原資を確かめることが大切です。
会社を解散すれば連帯保証も終わりますか
会社の解散だけで連帯保証が自動的に終わるわけではありません。連帯保証は金融機関等と経営者個人との契約です。保証書を確認し、会社の返済原資と個人の保証責任を分けて整理します。M&Aを使う場合も、保証解除には金融機関等の判断が必要です。
会社解散手続きは自分だけで進められますか
株主や債権者が少なく、債務を全額支払える会社では、自社で準備できる部分もあります。ただし、登記、税務申告、債権者保護、労務対応が伴います。債務超過の疑い、連帯保証、未払給与、紛争がある場合は、弁護士、司法書士、税理士等の専門家へ担当範囲を確認するほうが安全です。
まとめ
会社解散手続きは、株主総会で解散を決議し、登記をすれば終わるものではありません。債権者への公告と催告、資産の換価、債務の支払い、残余財産の分配、清算結了まで続きます。
借入や連帯保証がある会社では、次の順序で考えてください。
1. 資産と債務を確定する
2. 全額を支払えるか確認する
3. 連帯保証の範囲を調べる
4. 事業の譲渡価値を確認する
5. 通常清算と法的整理を比べる
6. 出口を決めてから解散を決議する
資金が厳しくても、解散を急ぐことが良い結果につながるとは限りません。会社に残る事業価値、従業員の雇用、連帯保証を一つの図面にまとめ、通常清算、法的整理、M&Aを比較する必要があります。
相談する経営者は珍しくありません。書類がそろっていない段階でも、現預金、借入残高、次の支払日が分かれば初期整理を始められます。
あわせて読みたい
- 法人解散手続きの正しい順序|借入・連帯保証がある会社の出口判断
- 会社倒産自宅を守る余地を広げる|経営者保証と事業再生の判断基準
- 会社を閉める手続きの実務地図|解散・清算と借入処理を迷わない順番
- 会社の解散手続きを迷わず進める順番|借入と連帯保証まで見通す実務案内
- 会社閉鎖で残るもの、引き継げるもの|借入・保証・雇用の判断地図
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月4日