


目次
この記事の対象と結論
「返済を続けるのは難しいが、事業や雇用は残したい」と考えている中小企業の経営者に向けた記事です。会社の借入に連帯保証をしており、民事再生をすれば個人の保証も整理できるのか知りたい方も対象です。
民事再生とは、経済的に苦しい債務者が、債権者の多数の同意と裁判所の認可を得た再生計画により、事業や経済生活の再生を目指す手続です。会社を消滅させることが前提ではありません。
ただし、会社の再生と経営者個人の連帯保証は別の問題です。民事再生を申し立てても、経営者保証が自動的に消えるわけではありません。事業の収益力、資金繰り、債権者への弁済見込み、保証契約の内容を一体で確認する必要があります。
民事再生とはどのような制度か
民事再生法が定める目的
民事再生法1条は、経済的に窮境にある債務者について、事業または経済生活の再生を図ることを目的としています。
その方法は、債権者の多数の同意を得た再生計画を定め、裁判所の認可を受けるというものです。会社側だけで返済条件を決める制度ではありません。
ここでいう「再生」は、単に債務を減らすことではありません。再生計画に沿った弁済を続けながら、会社の事業を成り立たせることが中心になります。
したがって、売上があっても資金が残らない会社では、返済額だけを見直しても足りないことがあります。採算の悪い取引や固定費を見直し、再生後の収支を組み直す作業も必要です。
破産とは目的が異なる
破産手続は、支払不能または債務超過にある債務者の財産を、公平に清算するための法的手続です。破産法1条には、債務者の経済生活の再生機会を確保する目的も書かれています。
民事再生と破産の大きな違いは、事業を継続する再建型か、財産を処分する清算型かという点です。
民事再生では、再生後も会社を運営できる収益と資金が求められます。破産では会社の事業を終え、破産手続の中で資産や債務が処理されます。
どちらが経営者にとって誠実かは、名前だけでは決まりません。収益を回復できない状態で無理に事業を続けると、従業員や取引先の損失が広がるおそれもあります。状況によっては法的整理が適切な場合もあります。
「倒産」と「民事再生」は同じ言葉ではない
「倒産」は、法令上の正式な手続名ではありません。経営が行き詰まった状態や、破産・民事再生などをまとめて表す日常語として使われています。
民事再生は、その中に含まれる具体的な法的手続です。裁判所へ申立てをおこない、法律に沿って再生計画の成立を目指します。
一方で、返済条件について個別に協議する私的整理は、裁判所を使わない形が中心です。M&Aも、それ自体は倒産手続ではありません。
言葉を分けて考えると、自社が直面している問題も見えやすくなります。
- 一時的に資金が足りないのか
- 既存の返済額が重すぎるのか
- 本業自体が赤字なのか
- 後継者や経営人材がいないのか
- 事業は残せても法人を残せないのか
この切り分けによって、検討すべき手段が変わります。
法人を残すことと事業を残すことは違う
民事再生は、法人を維持しながら事業再建を目指す場面で使われます。ただし、会社を残すことだけが、事業や雇用を残す方法ではありません。
たとえば、事業譲渡等により採算事業を別の会社へ引き継ぎ、元の会社を整理する方法も考えられます。中小M&Aガイドライン第3版でも、事業再生の場面における第二会社方式が説明されています。
「会社名を残したい」という希望と、「従業員の仕事を残したい」という希望は、同じとは限りません。取引先との関係、許認可、設備、従業員、連帯保証まで含めて、何を残したいのかを決める必要があります。
事業再生とM&Aの位置づけは、事業再生とM&Aの違いとは?定義と比較でわかる選び方でも整理しています。
民事再生の手続はどのように進むのか
申立て前に再生可能性を確認する
民事再生を検討するときは、申立書の作成だけでなく、申立て後の事業継続を見通す必要があります。
まず、次の資料をできる範囲でそろえます。
- 直近の決算書と試算表
- 資金繰り表と預金残高
- 借入金と返済日の一覧
- 税金と社会保険料の状況
- 売掛金と買掛金の一覧
- 保証契約書や保証書の写し
- 従業員の給与と支払予定
- 主要契約と許認可の資料
帳簿上は利益が出ていても、借入返済や税金の支払い後に現金が残らないことがあります。反対に、債務超過でも事業単体には利益や顧客基盤が残っている場合があります。
再生可能性を見るときは、過去の赤字理由だけでなく、今後の収支を確認します。返済条件を見直した後に、仕入れ、給与、税金などを支払えるかが焦点です。
弁護士と申立ての準備を進める
民事再生は裁判所を利用する法的手続です。申立てや法的な債権者対応は、依頼者が委任する弁護士等の専門家が扱います。
準備段階では、会社の財産と債務、資金繰り、再建方針などを整理します。経営者が把握していない債務や契約があると、計画の前提が崩れかねません。
この段階で資金繰りが止まると、申立て後の営業にも影響します。現預金だけでなく、売掛金の入金時期や仕入先への支払条件も確認が必要です。
従業員や取引先への説明時期も慎重に設計します。情報が早く広がりすぎると、退職、取引停止、前払い要求などにつながる可能性があります。一方で、説明が遅れれば信頼を損なうこともあります。
再生計画案をつくり債権者の判断を受ける
申立て後は、債権の内容を確認し、事業計画と弁済方針を組み立てます。再生計画案には、事業をどう立て直し、債権者へどう弁済するかを反映させます。
再生計画の数字は、願望ではなく実行可能性が問われます。売上の急回復だけを前提にした計画や、設備故障などへの備えがない計画では、実行中に資金が不足するおそれがあります。
計画をつくる際の主な確認事項は次のとおりです。
1. 採算事業と不採算事業を分ける
2. 固定費と運転資金を見直す
3. 弁済に回せる金額を算定する
4. 資金不足への備えを設ける
5. 経営体制の改善策を定める
再生計画は、債権者の多数の同意だけで成立するものではありません。裁判所の認可も必要です。民事再生法1条が示すとおり、この二つが制度の土台です。
認可後は計画に沿って再建を続ける
裁判所の認可を受けた後は、再生計画に沿って弁済と事業運営を進めます。認可を得た時点で、経営課題がなくなるわけではありません。
再生後に必要なのは、月次の収支と資金繰りを細かく把握する仕組みです。予想より売上が下がったときや、原価が上がったときに、早く修正できる体制が求められます。
裁判所が公表する民事再生の短縮スケジュールでは、申立てから認可決定まで約3か月とされています。ただし、すべての案件が同じ期間で進むとは限りません。債権者数、資料の整備状況、事業の内容などで進み方は変わります。
手続の速度だけでなく、認可後に計画を続けられるかまで見ておく必要があります。
民事再生で借入と連帯保証はどうなるのか
会社の債務は再生計画の対象になる
民事再生では、会社の債務について再生計画を定めます。どの債務がどのように扱われるかは、債権の性質や個別事情によって異なります。
経営者が注意したいのは、「民事再生を申し立てれば、会社の支払いがすべてなくなる」と考えないことです。再建中も事業を動かすための支払いが発生します。
給与、仕入れ、家賃、税金、社会保険料などが資金繰りに与える影響も確認が欠かせません。特に給与は、労働基準法24条により、通貨で直接、全額を支払うことが原則です。毎月1回以上、一定の期日に支払うことも定められています。
再生計画上の弁済額だけを見ていると、日々の運転資金が不足するおそれがあります。手続中の資金繰りを別枠で管理する必要があります。
経営者の連帯保証は自動では消えない
会社の民事再生と、経営者個人の連帯保証は別の法律関係です。
民法446条では、保証人は、主たる債務者が履行しないときに責任を負うとされています。保証契約は書面または電磁的記録で締結される必要があります。
通常の保証人には、先に主たる債務者へ請求するよう求める「催告の抗弁」があります。また、一定の条件で主たる債務者の財産から執行するよう求める「検索の抗弁」もあります。
しかし、民法454条により、連帯保証人はこの二つの権利を持ちません。そのため、会社が支払えない場合、連帯保証人である経営者へ請求が及ぶ可能性があります。
会社の再生計画により会社側の債務が整理されても、保証契約が当然に消滅するとは限りません。保証書の写し、極度額、対象債務を早い段階で確認してください。
経営者保証に関するガイドラインとの関係
「経営者保証に関するガイドライン」は、全国銀行協会と日本商工会議所を事務局とする研究会により、平成25年12月5日に制定されました。運用開始は平成26年2月1日です。
ガイドラインには、一定の要件を満たす場合に、保証債務の整理を申し出る枠組みがあります。
保証債務の整理を申し出るには、ガイドライン7項(1)が定める要件をすべて満たす必要があります。主な内容は次のとおりです。
- 保証契約が所定の要件を満たす
- 主債務者が対象手続を利用する
- 債権者に経済合理性が見込まれる
- 免責不許可事由がない
対象となる主債務者の手続には、民事再生などの法的債務整理手続が含まれます。一定の準則型私的整理手続も対象です。
一方、法人と個人の資産分離などは、ガイドライン4項(1)が示す「保証を求めない融資」のための経営状況です。保証債務の整理に関する7項(1)の要件とは別なので、混同しないようにしてください。
詳しい制度内容は、全国銀行協会「経営者保証に関するガイドライン」でも確認できます。
会社と個人の出口を同時に設計する
会社の民事再生だけを先に決めると、後から個人保証の問題が残ることがあります。経営者本人の資産と債務も、会社の再建方針と同じ時期に整理することが大切です。
確認する内容は次のとおりです。
- 連帯保証の対象となる借入
- 保証契約ごとの極度額
- 自宅など個人資産の状況
- 会社と個人の資金のやり取り
- 他社債務への保証の有無
- 家族が保証人かどうか
経営者保証に関するガイドラインでは、早期に事業再生や事業清算へ着手した場合の残存資産にも触れています。一定期間の生計費に相当する額や、華美でない自宅等を残すことが検討される枠組みです。
ただし、残せる財産が一律に決まるわけではありません。対象債権者の回収見込額が増える範囲などを踏まえ、個別に検討されます。
会社の出口と連帯保証の関係は、廃業したら連帯保証はどうなる?残る理由と整理の道でも解説しています。
民事再生・破産・M&Aはどう選ぶのか
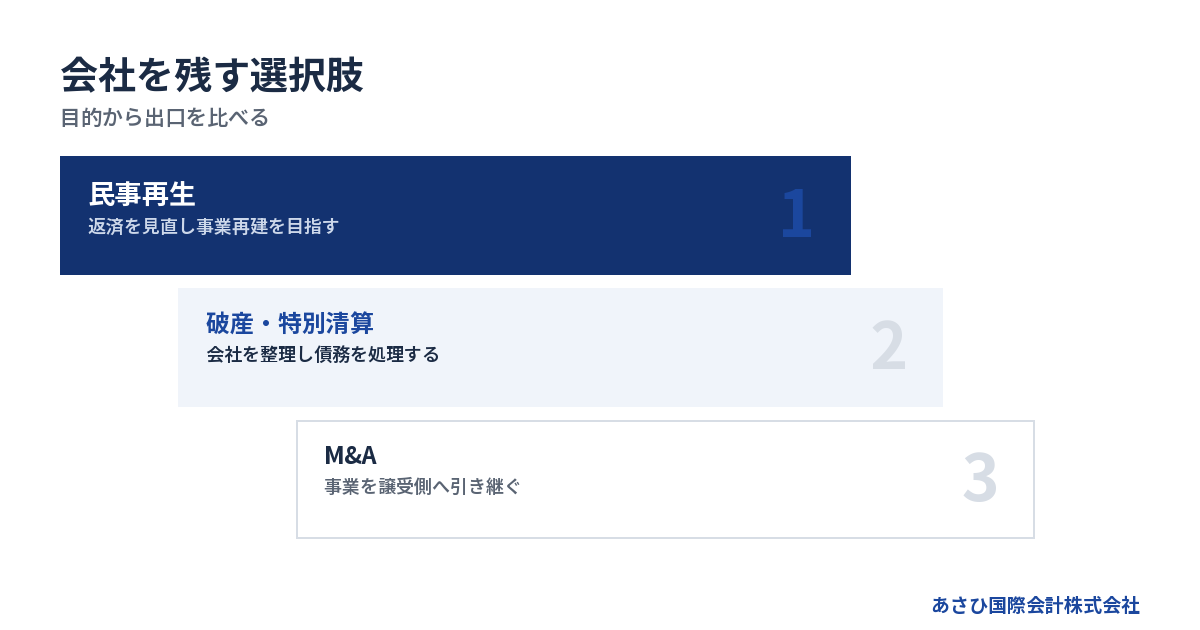
四つの選択肢を同じ基準で比べる
経営が苦しくなったとき、民事再生だけを単独で検討すると、ほかの出口を見落とすことがあります。破産、特別清算、M&Aも含めて比べる必要があります。
→ 横にスクロールできます
| 選択肢 | 主な目的 | 裁判所 | 事業の扱い |
|---|---|---|---|
| 民事再生 | 再建 | 関与する | 継続を目指す |
| 破産 | 公平な清算 | 関与する | 原則終了 |
| 特別清算 | 清算の処理 | 関与する | 原則終了 |
| M&A | 事業の承継 | 原則関与なし | 譲受側で継続 |
特別清算は、すでに解散して清算中の株式会社について使われる手続です。会社法510条は、清算の遂行に著しい支障がある場合や、債務超過の疑いがある場合を開始原因としています。
M&Aは、裁判所による債務整理ではありません。株式譲渡や事業譲渡などにより、会社または事業を譲受側へ引き継ぐ取引です。
そのため、民事再生とM&Aを組み合わせる場合もあれば、M&A後に元の会社を整理する場合もあります。
民事再生が検討対象になりやすい状態
民事再生は、本業に一定の収益力があり、債務負担を見直せば事業を続けられる可能性がある会社で検討されます。
たとえば、次のような状態です。
- 顧客と受注基盤が残っている
- 事業単体では利益を見込める
- 返済負担が資金繰りを圧迫している
- 経営改善策を具体化できる
- 手続中の運転資金を見込める
反対に、再生後も営業赤字が続く見込みで、運転資金も確保できない場合は、民事再生以外の手段を含めた検討が必要です。
「債務を減らせば何とかなるのか」「事業構造そのものを変える必要があるのか」を分けて考えます。
M&Aで事業を引き継ぐ選択肢
会社自身で再建を続けるのが難しくても、事業に価値が残っていれば、M&Aによる承継を検討できる場合があります。
買い手が見るのは、貸借対照表だけではありません。顧客、従業員、許認可、設備、技術、商流なども事業価値を構成します。
当社が支援して成約した案件には、運送業で売上1億円台、債務超過3,000万円規模、従業員10名前後の会社もあります。また、製造業で売上1億円規模、従業員数名の小規模な会社も成約しています。
財務概要が残る9件では、およそ3分の2が債務超過でした。債務超過額は3,000万円から6,000万円規模が中心です。ただし、債務超過だから買い手が見つかるという意味ではありません。事業内容と譲渡条件を個別に見る必要があります。
債務超過企業の買い手探しは、債務超過の会社を買ってくれる会社の探し方をご覧ください。
連帯保証を含めて比較する
M&Aでも、経営者保証が自動的に解除されるわけではありません。中小M&Aガイドライン第3版では、経営者保証の解除または引継ぎを、最終契約で取り決める主要項目としています。
正式な解除や移行は、最終的に金融機関等の判断によります。M&Aの当事者間で合意しても、保証契約が自動的に消えるわけではありません。
M&A支援機関協会は自主規制ルールを改正しました。2025年1月1日から、最終契約書の草案を作成する際、経営者保証の解除を譲受け事業者に義務付ける条文案を盛り込むこととしています。譲受け事業者の資力調査や、成立後のリスク説明も規定されました。
また、特定事業者リストは2024年10月1日に始まった別の仕組みです。M&A取引の実行日から60営業日以内に経営者保証が解除されない場合、掲載の対象になり得ます。
当社では、これまで成約に至った案件のいずれも、連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
民事再生を検討するときの実務判断
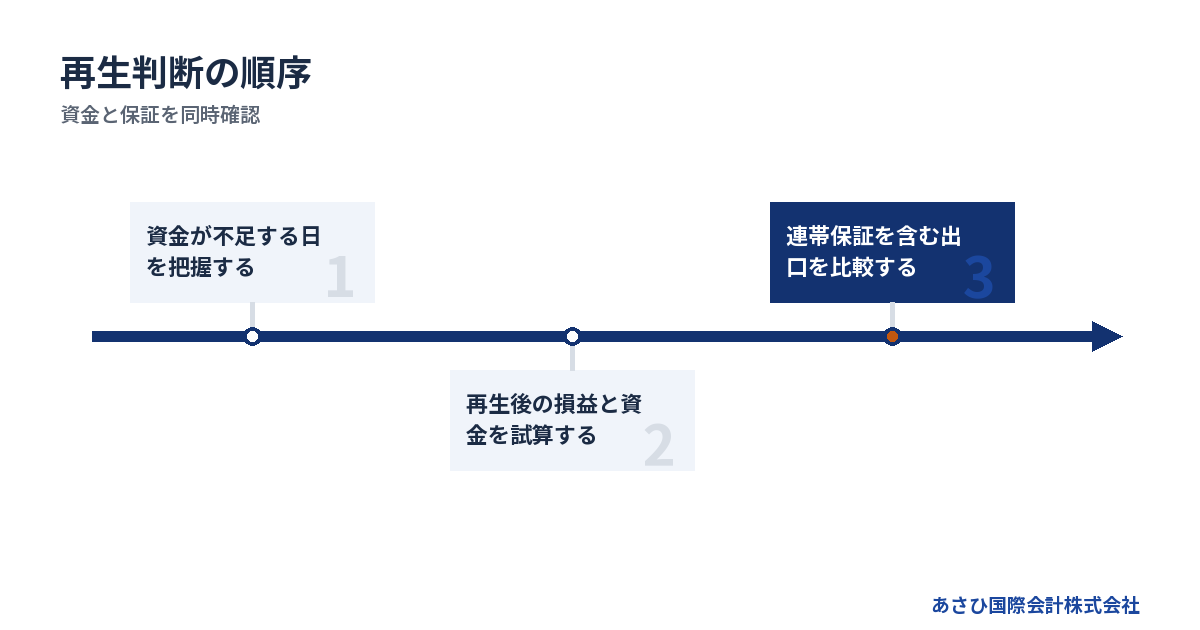
まず資金が止まる日を把握する
制度の比較より先に確認したいのは、資金がいつ不足するかです。預金残高だけでなく、入金と支払いを日付単位で並べます。
少なくとも次の支払いを確認してください。
1. 従業員の給与
2. 仕入れと外注費
3. 税金と社会保険料
4. 借入金の返済
5. 家賃やリース料
6. 手形・小切手の決済
税金には、納税の猶予や換価の猶予という制度があります。納税の猶予は国税通則法46条、申請による換価の猶予は国税徴収法151条の2に定められています。
両者は別の制度です。換価の猶予には、納期限から6か月以内という申請期限があります。適用の可否は個別事情によるため、資料をそろえて確認する必要があります。
再生後の損益と資金繰りを分けて見る
利益と現金は同じではありません。売上が伸びても、売掛金の回収が遅ければ資金は不足します。借入元本の返済は、損益計算書の費用にも表れません。
再生後の計画では、月次損益と資金繰りを分けて作成します。
月次損益では、次の点を確認します。
- 商品やサービスごとの採算
- 固定費を賄うための売上
- 役員報酬と人件費の水準
- 不採算部門の改善余地
資金繰りでは、次の点を確認します。
- 売掛金の入金時期
- 仕入れ代金の支払時期
- 税金や保険料の支払月
- 設備更新に必要な資金
- 再生計画に基づく弁済
この二つを重ねると、再生計画の実行可能性を判断しやすくなります。
相談する専門家の役割を分ける
民事再生の申立てや法的な債権者対応は、弁護士等の専門家が担います。税務上の影響は税理士、登記は司法書士など、論点に応じて役割が分かれます。
再生型M&Aの専門家は、事業価値の把握、買い手候補の探索、譲渡条件の設計などを扱います。
あさひ国際会計株式会社は、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。法的手続が必要な場合は、依頼者が委任する弁護士等の専門家と役割を分けて進めます。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では得意分野が異なります。相談先を選ぶ際は、次の点を確認するとよいでしょう。
- 法的整理とM&Aを比較できるか
- 連帯保証まで確認するか
- 債務超過案件の経験があるか
- 費用と担当範囲が明確か
- 成約後の保証確認まで扱うか
相談する経営者は珍しくありません。資料がすべてそろっていなくても、分かる範囲から状況を整理できます。
費用と手元資金も先に確認する
民事再生には、裁判所へ納める費用や弁護士費用などがかかります。必要額は会社の規模や事案によって変わるため、一律の金額として示すことはできません。
「費用を払えないから相談できない」と決める前に、手元資金と今後の入金を整理してください。申立ての準備費用だけでなく、手続中の給与や仕入れ資金も確認します。
M&Aを選ぶ場合、当社の報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。これは成功報酬が発生しないという意味ではありません。
民事再生、法的整理、M&Aのどれを選ぶ場合でも、費用だけで結論を出すのは避けたいところです。事業、雇用、連帯保証、経営者の生活に及ぶ影響を合わせて比べます。
よくある質問
民事再生をすると会社はなくなりますか
民事再生は、会社を消滅させることを前提とした制度ではありません。再生計画に沿って弁済しながら、事業の継続を目指します。ただし、計画の成立や事業継続には、収益力と資金繰りの見通しが必要です。状況によっては、破産や事業譲渡等を検討する場合もあります。
民事再生をすれば社長の連帯保証も外れますか
会社が民事再生を申し立てても、経営者個人の連帯保証が自動的に外れるわけではありません。保証契約は会社の債務とは別に確認されます。経営者保証に関するガイドラインを使った保証債務整理や、M&Aに伴う解除を検討できる場合もありますが、要件の充足と金融機関等の判断が必要です。
赤字や債務超過でもM&Aは検討できますか
赤字や債務超過だけで、M&Aの可否は決まりません。顧客、従業員、許認可、設備、技術などに価値があれば、買い手候補が関心を持つ場合があります。当社が支援した成約案件にも債務超過企業が含まれますが、すべての会社で成約できるとは限りません。
民事再生と破産のどちらを選べばよいですか
債務負担を見直せば事業を継続できるのか、再生後も資金不足が続くのかで判断が変わります。民事再生は再建型、破産は清算型の手続です。経営者保証、従業員、取引先への影響も異なるため、資金繰り資料をもとに弁護士等の専門家へ確認してください。状況によっては法的整理が適切な場合もあります。
まとめ
民事再生とは、経済的に窮境にある会社が、債権者の多数の同意と裁判所の認可を得た再生計画により、事業の再建を目指す法的手続です。破産とは異なり、会社や事業の継続を目指します。
ただし、民事再生を選べば会社の問題がすべて解消するわけではありません。再生後の収益、運転資金、従業員への支払い、税金、社会保険料などを含めた計画が必要です。
また、会社の民事再生と経営者個人の連帯保証は別に扱われます。申立てだけで保証が消えるものではないため、保証契約書を確認し、会社と個人の出口を同時に設計してください。
会社自身で再建する方法だけでなく、M&Aで事業を引き継ぐ方法もあります。何を残したいのか、いつ資金が止まるのかを整理すると、比較すべき選択肢が見えやすくなります。
あさひ国際会計株式会社は、再生型M&Aと連帯保証の解除を見据えたスキームを専門としています。平日の営業時間内のご連絡には最短当日に対応します。相談は無料です。
あわせて読みたい
- 民事再生法で会社と事業はどう変わるか|連帯保証を抱える経営者の再建判断
- 法人をたたむなら何を残すか|借入・連帯保証・事業を整理する出口選び
- 会社清算とは何を片づけることか、借金・費用・連帯保証から読む会社の終わり
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月6日