


目次
この記事の対象と結論
この記事は、資金繰りや後継者不在を理由に、会社の廃業を考えている経営者を対象にしています。とくに借入の連帯保証があり、会社を閉じた後の請求や自己破産が気になる方へ向けた内容です。
廃業とは、事業をやめることを示す一般的な言葉です。株式会社を任意に廃業する場合は、通常、株主総会で解散を決議し、会社の財産と債務を清算します。ただし、借入や税金を払えない会社は、通常の清算だけでは終えられないことがあります。
また、会社を廃業しても、経営者の連帯保証が自動で消えるわけではありません。廃業、法人破産、事業譲渡、株式譲渡では、残る事業や債務の扱いが異なります。会社を止める前に、それぞれを分けて検討する必要があります。
廃業とは事業をやめることを示す一般的な言葉
廃業は会社法上の手続名ではない
「廃業」は、会社や個人事業が事業をやめることを広く示す言葉です。会社法に「廃業手続」という名称の制度があるわけではありません。
経営者が「廃業したい」と考える背景はさまざまです。
- 資金繰りが厳しくなった
- 後継者が見つからない
- 経営者の体調に不安がある
- 人材不足で受注に応えられない
- 事業の将来性を見通しにくい
- 借入の返済負担が重くなった
事業をやめるという結果が同じでも、そこへ至る法的な道筋は一つではありません。債務を全額払える会社と、払えない会社でも対応が変わります。
「廃業届を出せば会社がなくなる」と考えるのは早計です。法人には、取引終了、資産の換価、債務の弁済、登記、税務申告などが残ります。従業員がいれば、雇用や賃金への対応も欠かせません。
解散は会社を清算段階へ移すこと
株式会社の解散事由は、会社法471条に定められています。株主総会の決議による解散のほか、合併、破産手続開始の決定なども解散事由です。
任意に会社を閉じる場合は、株主総会の特別決議を経て解散する形が一般的です。会社法309条2項11号によると、原則として次の要件を満たす決議が必要になります。
- 議決権を持つ株主の過半数が出席する
- 出席株主の議決権の3分の2以上が賛成する
定款によって出席要件が調整されている場合もあります。株主が経営者一人なら判断は比較的単純です。一方、少数株主や親族株主がいる会社では、意思確認に時間を要することがあります。
解散すると、会社は営業を続ける通常の段階から、清算のために存続する段階へ移ります。会社そのものが解散日に直ちに消滅するわけではありません。
清算は財産と債務を整理して法人を終えること
会社法475条では、解散した会社は清算をしなければならないと定めています。ただし、合併による消滅や、破産手続の途中にある場合などは扱いが異なります。
通常の清算では、清算人が中心となって次の作業を進めます。
1. 会社の資産と負債を確定する
2. 売掛金などを回収する
3. 設備や在庫などを換価する
4. 債権者へ債務を弁済する
5. 残余財産を株主へ分配する
6. 決算報告の承認を受ける
7. 清算結了の登記をする
定款や株主総会に別段の定めがなければ、解散時の取締役が清算人になります。根拠は会社法478条1項1号です。
債務を全額払えることが、通常清算を進めるうえでの前提となります。資産を売っても債務を払えない疑いが出た場合は、特別清算や破産など、裁判所が関与する手続の検討が必要です。
休業や休眠会社とは意味が違う
休業は、事業活動を一時的に止めることです。法人格を残したまま、再開の余地を持たせる考え方といえます。休業しても、法人の申告や登記などの管理が不要になるとは限りません。
会社法472条の「休眠会社」は、日常語の休業とも異なります。最後の登記から12年を経過した株式会社が対象です。
法務大臣の公告後、所定の期間内に届出または登記をしないと、解散したものとみなされます。これが「みなし解散」です。経営者が計画的に事業を止める廃業とは、制度の目的が違います。
事業を再開する可能性が乏しいのに、会社だけを残すと管理負担が続きます。反対に、一時的な受注減少だけで解散すると、事業再開の選択肢を失います。廃業か休業かは、将来の事業価値も含めて考える必要があります。
無料お役立ち資料
『連帯保証について、相談前に整理しておくこと』
ご自身の連帯保証の状況を書き出すための整理シートです。判定はしません。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
廃業・破産・M&Aは何が違うのか
通常の廃業は債務を払える会社に向く
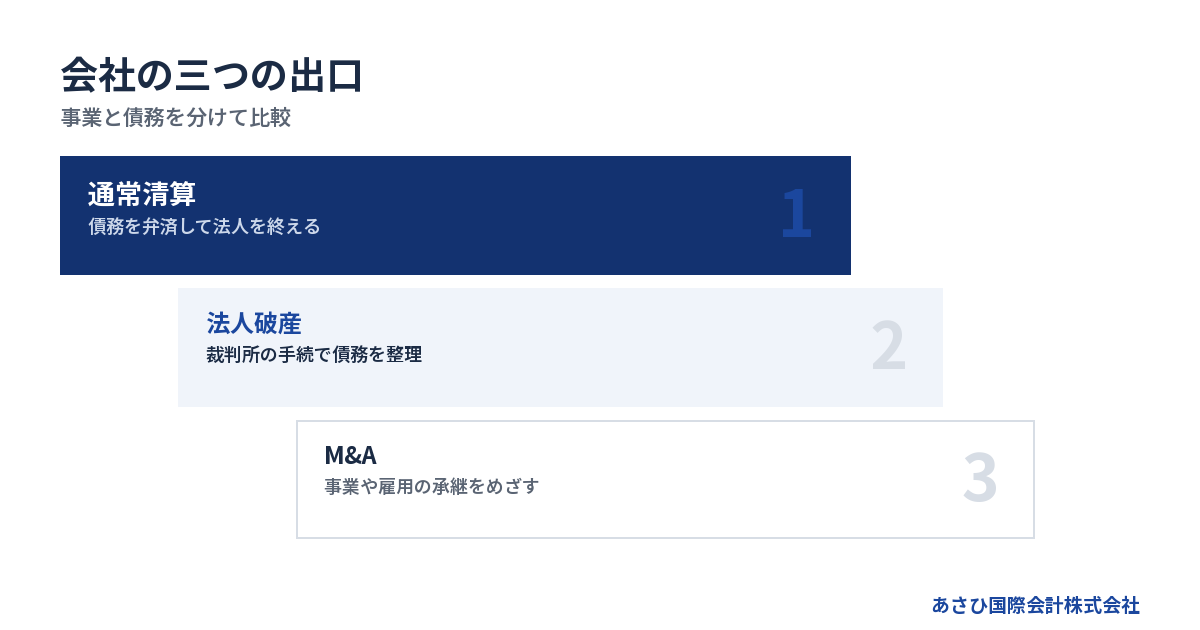
一般に任意の廃業と呼ばれる解散・通常清算は、資産や手元資金で債務を弁済できる会社に向きます。
主な選択肢を整理すると、次のようになります。
→ 横にスクロールできます
| 選択肢 | 事業 | 法人 | 債務の扱い |
|---|---|---|---|
| 通常清算 | 終了 | 清算後に消滅 | 原則全額弁済 |
| 法人破産 | 原則終了 | 手続後に消滅 | 破産手続で処理 |
| 株式譲渡 | 継続しやすい | 同じ法人が存続 | 会社に残る |
| 事業譲渡 | 対象事業を承継 | 譲渡会社は別途整理 | 契約で対象を定める |
通常清算を予定していても、資産の換価額が想定より下がることがあります。未計上の債務や原状回復費用が判明する場合もあるでしょう。
帳簿上は資産超過でも、現金化したときに不足する可能性があります。そのため、簿価だけではなく、換価可能額を基準に確認する必要があります。
法人破産は裁判所が関与する清算手続
破産法2条1項は、破産手続を債務者の財産などを清算する手続と定義しています。破産法15条1項では、債務者が支払不能にあるとき、裁判所が申立てにより開始を決定するとされています。
破産は、単なる廃業届ではありません。裁判所が選任する破産管財人のもとで、財産の換価や債権者への配当などがおこなわれます。
破産法1条は、公平な清算に加え、債務者の経済生活の再生機会を確保することも目的に含めています。破産は経営上の失敗を罰する制度ではなく、法的に整理するための手段です。
ただし、法人破産と経営者個人の自己破産は別の手続です。会社が破産しても、経営者が個人保証をしていなければ、会社の借入を個人が負うとは限りません。
反対に、連帯保証がある場合は、会社の破産後に経営者へ請求が及ぶ可能性があります。会社と個人の資産・債務を分けて確認しなければなりません。
特別清算は解散後の清算会社を対象とする
特別清算は、すでに解散して清算中の株式会社を対象とする手続です。会社法510条では、清算の遂行に著しい支障がある場合や、債務超過の疑いがある場合に、裁判所が開始を命じると定めています。
破産との大きな違いは、まず会社を解散し、清算段階に入ってから使われる点です。また、会社法511条2項では、清算株式会社に債務超過の疑いがあるとき、清算人に申立ての義務を課しています。
どの手続が合うかは、債権者の構成や資産の内容によって変わります。法的手続の選択や申立ては、依頼者が委任する弁護士等の専門家が扱う領域です。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあります。
M&Aは事業を残しながら会社の出口をつくる
M&Aは、廃業と対立するだけの選択肢ではありません。経営者は引退しつつ、事業、雇用、取引関係を第三者へ引き継ぐ出口にもなります。
株式譲渡では、会社の法人格が変わりません。借入などの債務も会社に残ります。ただし、簿外債務などのリスクを確認するため、詳細なデュー・ディリジェンスがおこなわれる傾向があります。
事業譲渡では、譲渡する資産や契約などを選べます。一方で、承継対象の特定や許認可への対応が必要です。会社法467条では、事業の全部または重要な一部の譲渡について、株主総会の承認を求めています。
事業譲渡なら債務が一切動かない、と単純にはいえません。商号を続けて使う場合の責任は会社法22条に定められています。また、債権者を害すると知りながら事業を譲渡した場合は、会社法23条の2が問題になります。
廃業と譲渡の利点や注意点は、廃業とM&Aの比較|メリット・デメリットと判断基準を解説もご覧ください。
廃業すると借入と連帯保証はどうなるのか
会社の借入は廃業の意思だけでは消えない
事業を止めても、会社の借入、買掛金、未払賃金、税金などは残ります。取締役会や株主総会で廃業を決めても、債権者との契約関係が自動で消滅するわけではありません。
通常清算を選ぶなら、会社財産から債務を弁済します。現預金だけでなく、売掛金、在庫、車両、機械、不動産などの換価額を確認します。
確認すべき金額には、次のようなものがあります。
- 預金と今後の入金見込み
- 借入の元金と利息
- 買掛金と未払費用
- 従業員の賃金と退職関連費用
- 税金と社会保険料
- 賃貸物件の原状回復費用
- リースや解約に伴う負担
資金繰りが苦しいと、返済中の借入だけに目が向きます。しかし、廃業に伴って新たに生じる支出もあります。事業停止日までの資金と、停止後の清算資金を分けて把握してください。
連帯保証人には二つの抗弁権がない
民法446条では、主たる債務者が履行しないとき、保証人が履行責任を負うと定めています。保証契約は書面によらなければ効力を生じません。電磁的記録も書面とみなされます。
一般の保証人には、催告の抗弁と検索の抗弁があります。
催告の抗弁は、「先に主たる債務者へ請求してほしい」と主張する権利です。検索の抗弁は、一定の条件を満たす場合に、先に主たる債務者の財産へ執行するよう求める権利を指します。
ところが、民法454条により、連帯保証人にはこの二つの権利がありません。そのため、会社の返済が止まれば、経営者へ直接請求される可能性があります。
まず、次の資料を確認してください。
1. 金銭消費貸借契約書
2. 保証契約書や保証書
3. 信用保証協会の関係書類
4. 借入返済予定表
5. 担保設定に関する資料
「社長だから保証しているはず」という記憶だけで判断しないことです。借入ごとに、保証人、保証範囲、担保の内容が異なる場合があります。
会社の解散と連帯保証の解除は別に扱う
会社を解散しても、連帯保証契約が連動して解除されるわけではありません。会社の債務を全額弁済できれば、保証の対象となる債務もなくなります。
一方、会社に返済できない借入が残れば、連帯保証人への請求が問題になります。会社だけを閉じれば個人の責任も終わる、という関係ではないのです。
M&Aでも同様です。買い手と売り手が保証解除について合意しても、金融機関との保証契約が自動で消えるわけではありません。正式な解除や移行には、金融機関等の判断が関わります。
中小M&Aガイドライン第3版では、株式譲渡と事業譲渡のどちらでも、経営者保証の扱いを最終契約の主要項目としています。解除または引継ぎの義務や、実行されなかった場合の契約上の対応を定める考え方です。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
経営者保証を残さないための制度と契約実務
「経営者保証に関するガイドライン」は、一定の条件を満たす場合に、保証解除や保証債務の整理を求める枠組みです。全国銀行協会と日本商工会議所が事務局を務めています。
保証債務の整理には、主たる債務者について法的整理や準則型私的整理の手続が進んでいることなど、複数の要件があります。破産手続による配当より多くの回収が見込めるなど、対象債権者にとっての経済合理性も検討されます。
M&A業界でも、保証解除を重視するルール整備が進んでいます。M&A支援機関協会の自主規制ルールでは、2025年1月1日から、最終契約書の草案に保証解除を譲受け事業者へ義務付ける条文案を盛り込むことが定められました。
買い手の資力調査や、M&A成立後のリスク事項に関する説明も加えられています。ただし、契約条項を設けることと、金融機関が解除に同意することは別です。
当社が支援して成約した案件では、いずれも連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
廃業を決める前に比べたい三つの出口
通常清算が可能かを換価額で確認する
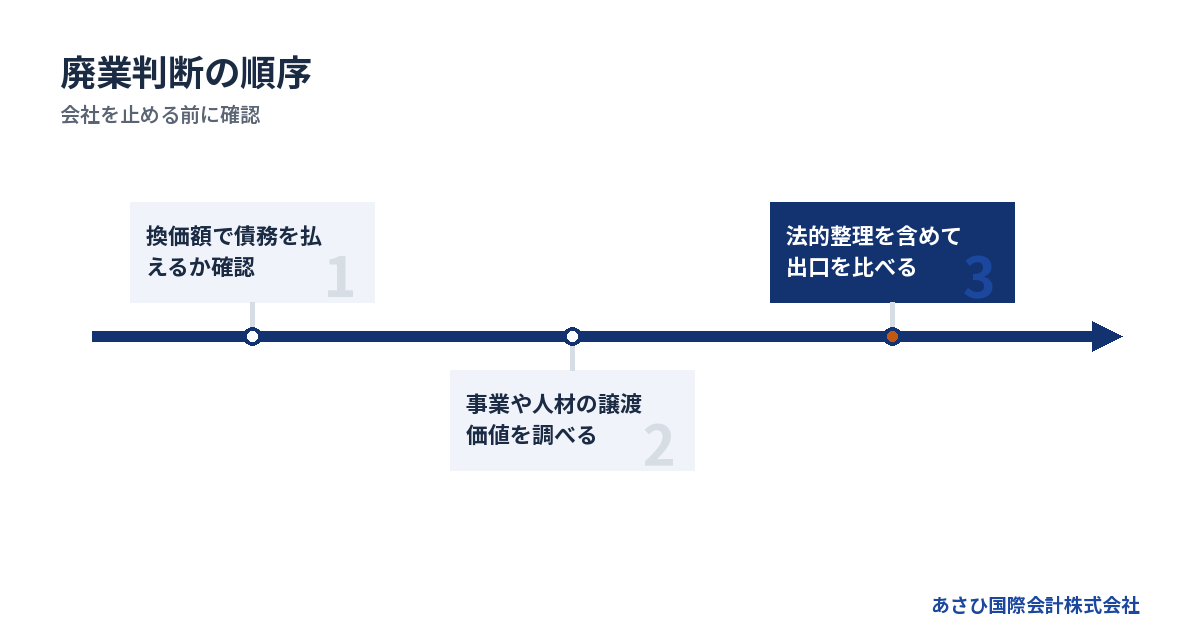
最初に確認したいのは、事業を止めた後に債務を全額払えるかです。決算書の純資産だけでなく、実際の換価額を使って試算します。
たとえば、帳簿上は高額な設備でも、売却時の価格が低いことがあります。在庫も同様です。売掛金には回収不能のものが含まれているかもしれません。
反対に、簿外の価値が残っている場合もあります。
- 継続的な取引契約
- 許認可を生かした事業基盤
- 技術を持つ従業員
- 地域での信用や商圏
- 顧客との継続関係
- 独自の商品やノウハウ
これらは通常清算では現金化しにくくても、事業譲渡や株式譲渡では評価対象になりえます。
清算できるかを調べる作業と、事業価値を調べる作業は分けないほうが合理的です。片方だけを見ると、本来残せた価値を失うおそれがあります。
M&Aで残せる事業がないかを調べる
赤字や債務超過でも、買い手の候補がなくなるとは限りません。買い手は、純資産だけでなく、顧客、人材、許認可、拠点なども見ています。
当社が支援して成約した案件のうち、財務概要が残る9件では、およそ3分の2が債務超過でした。債務超過額は3,000万円から6,000万円規模が中心です。
たとえば、運送業で売上1億円台、債務超過3,000万円規模、従業員10名前後の会社も対象になっています。借入が重くても、人材や取引基盤に価値が見いだされる場合があります。
売上規模は3,800万円規模から6億円台まで確認されています。従業員数は3名から26名が中心です。規模の大小だけで譲渡の可否は決まりません。
債務超過会社の買い手の見方は、債務超過の会社を買ってくれる会社の探し方もご覧ください。
法的整理が適切な状態もある
M&Aを検討すれば、廃業や破産を避けられるとは限りません。事業価値が乏しい場合や、資金が差し迫っている場合は、法的整理が適切なこともあります。
次の状態では、弁護士への相談を急ぐ必要があります。
- 給与の支払日が迫っている
- 税金や社会保険料を滞納している
- 借入返済がすでに遅れている
- 訴訟や差押えの動きがある
- 手形や小切手の決済が難しい
- 資産の散逸が懸念される
会社の破産申立てを検討する段階では、財産を一部の債権者だけへ移したり、経営者個人へ移したりしないでください。公平な清算を妨げる行為と評価されるおそれがあります。
M&Aと法的整理を並行して検討する局面もあります。経営者が一人で順番を決めず、法務と事業承継の両面から確認することが大切です。
従業員と取引先への影響から逆算する
廃業では、従業員の雇用、取引先の発注、顧客へのサービス提供が止まります。経営者が申し訳なさを抱くのは自然なことです。
ただし、説明を先送りすると、選べる対応が減ります。従業員への賃金支払いや引継ぎの準備には資金と時間が要るためです。
判断の際は、次の順に影響を整理します。
1. 給与と今後の雇用を確認する
2. 顧客への履行義務を確認する
3. 仕入先への未払額を確認する
4. 許認可や契約の承継可否を調べる
5. 事業を譲れる範囲を見極める
事業譲渡なら、事業の一部だけを残せる場合があります。株式譲渡なら、雇用契約や取引契約を維持しやすい面があります。ただし、個別契約の内容や許認可によって結果は変わります。
逃げずに向き合うとは、すべてを自力で背負うことではありません。情報を早く整理し、説明できる状態をつくることです。廃業を相談する経営者は珍しくありません。
廃業の手続・費用・相談先を整理する
解散から清算結了までの基本的な流れ
任意の解散・通常清算では、会社の状況に応じておおむね次の作業が必要です。
1. 株主総会で解散を決議する
2. 清算人を選任する
3. 解散と清算人の登記をする
4. 債権者へ公告と個別催告をする
5. 資産を換価して債務を払う
6. 残余財産を株主へ分配する
7. 決算報告の承認を受ける
8. 清算結了の登記をする
解散登記と清算人の登記は、原則として解散の日から2週間以内です。清算結了の登記は、決算報告について株主総会の承認を受けた日から2週間以内とされています。
また、会社法499条により、債権申出の公告期間は2か月を下回れません。判明している債権者には、個別の催告も必要です。
このため、会社を閉じると決めた日に法人を消すことはできません。取引停止日、従業員への説明日、解散日、清算完了日は分けて計画します。
任意の廃業にかかる費用
株式会社の解散・清算にかかる登録免許税は、次のとおりです。
| 登記 | 登録免許税 |
|---|---|
| 解散 | 3万円 |
| 清算人等 | 9千円 |
| 清算結了 | 2千円 |
| 合計 | 4万1千円 |
このほか、官報公告の実費がかかります。司法書士、税理士などへ業務を依頼する場合は、その報酬も別に必要です。
廃業費用は登記関連だけではありません。次の支出が大きくなることもあります。
- 店舗や事務所の原状回復費
- 機械や設備の撤去費
- 在庫や廃棄物の処分費
- リース契約の精算費
- 従業員に関する支出
- 税務申告に関する費用
「会社に現金があるうちに返済へ回したい」と考える方もいます。しかし、清算や法的整理に必要な資金まで失うと、手続を進めにくくなります。支払順序は、弁護士や税理士などへ確認したうえで決めるのが安全です。
法人破産では裁判所費用と弁護士費用がかかる
東京地方裁判所の令和8年1月1日版資料では、法人の自己破産の申立手数料は1,000円です。自己破産申立ての管財事件では、最低20万円に法人1件あたり16,264円が加わります。予納郵券は4,950円です。
これは裁判所へ納める費用です。弁護士費用は別に必要となります。弁護士報酬には全国一律の基準がなく、事務所や事案によって料金体系が異なります。
また、本人申立事件や債権者破産申立事件には、負債総額に応じた別の予納金基準があります。自社のケースにどの基準が当てはまるかは、申立てを依頼する弁護士へ確認してください。
費用を用意できない可能性があるときも、残金を使い切る前の相談が必要です。資金が尽きてからでは、資料整理や専門家への依頼が難しくなることがあります。
一方、当社の再生型M&Aは相談無料、着手金なしの成功報酬のみです。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。これは成功報酬が発生しないという意味ではありません。
専門家は扱う領域で選ぶ
廃業の相談先は、一律ではありません。会社の状態に応じて、扱う領域を見極めます。
→ 横にスクロールできます
| 専門家 | 主な領域 | 相談する場面 |
|---|---|---|
| 弁護士 | 法的整理・債務 | 支払不能の懸念 |
| 税理士 | 税務・申告 | 解散時の税務 |
| 司法書士 | 会社登記 | 解散・清算登記 |
| M&A専門家 | 事業承継 | 事業を残したい |
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、検討する出口が異なります。相談先を選ぶときは、自社と近い財務状態の案件を扱った経験や、連帯保証への対応方針を確認してください。
あさひ国際会計株式会社は、再生型M&Aの仲介を専門としています。金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。法的な交渉や申立てが必要な場合は、経営者が依頼する弁護士等が担います。
当社は中小企業庁のM&A支援機関登録制度に登録し、中小M&Aガイドライン第3版に対応しています。法人番号は6010501044373です。会社の実体は国税庁の法人番号公表サイトでも確認できます。
廃業の準備は営業終了後に残る仕事まで書き出す
廃業を具体化するときは、営業を終える日だけでなく、その後の作業も見渡したいところです。店や事務所を閉じても、入金の確認や問い合わせへの対応が続く場合があります。
手続の一覧に加えて、「誰が、いつ、何を確認するか」を書いた予定表をつくるとよいでしょう。ここでは、廃業準備で抜けやすい実務を整理します。
最終受注と最終入金の予定を分ける
営業終了日を決める前に、受注済みの仕事を一覧にしてみてください。納品が終わる日と、代金が入る日は異なることがあります。月ごとの売上だけでは、営業終了後の資金不足を見落としかねません。
案件ごとに、次の内容を確認すると整理しやすくなります。
- 納品やサービス提供の予定日を確認する。
- 請求済みか、未請求かを分ける。
- 入金予定日と回収の見込みを記す。
- 前受金や預かり品の有無を確認する。
まだ完了していない仕事については、対応の見込みも添えておくとよいでしょう。追加受注を受けるかどうかも、納品までの人員と支出を見て判断したいところです。受注を増やすことが、手元資金の改善につながるとは限りません。
契約の終了時期と片付けの順序を合わせる
賃貸物件の明渡しを先に決めると、設備の搬出が間に合わないことがあります。反対に、電話や業務システムを早く止めると、請求確認に支障が出るかもしれません。
契約書を見ながら、次の項目を予定表に加えてみてください。
- 解約の申出期限を確認する。
- 最終の利用日と請求日を分ける。
- 返却する設備と処分する設備を分ける。
- 作業に必要な通信環境を確認する。
解約費用が分からない項目は、ゼロとして扱わず「未確認」と記す方法があります。見積りが届いたら収支に反映し、資金が足りるかを見直しましょう。M&Aも検討中なら、設備の処分や契約終了を決める前に、承継対象を確認したいところです。
説明する内容を確定事項と検討中の事項に分ける
従業員や取引先に伝える内容は、相手によって異なります。すべてが決まるまで説明を遅らせると、相手の準備に影響するおそれもあるでしょう。
説明資料では、決まった内容と未定の内容を分けておくと役立ちます。営業終了の予定があっても、雇用や契約の扱いまで決まったとは限りません。未定の事項には、次に説明する時期や問い合わせ先を添える方法も考えられます。
雇用や契約の法的な扱いに迷うときは、弁護士等へ確認してください。事業承継の検討とは得意分野が異なり、状況によっては法的整理が適切な場合もあります。当社は説明資料の作成や条件設計を通じて、経営者ご本人の協議を支えます。
営業終了後の連絡と資料の管理も決めておく
廃業の準備では、営業終了後に連絡を受ける担当者も決めておくとよいでしょう。担当者が退職した後に、請求内容を確認できなくなる事態を減らすためです。
残る作業に応じて、資料の保管先と閲覧できる人を整理します。
- 契約書と請求書の保管先を記す。
- 会計データを確認する方法を残す。
- 未完了の対応と担当者を記録する。
- 問い合わせを受ける窓口を決める。
予定表は一度作って終わりにせず、入金や見積りの変化に合わせて更新しましょう。営業終了後まで見通すことで、廃業に必要な資金と作業量を把握しやすくなります。
よくある質問
赤字や債務超過でも廃業できますか
赤字や債務超過でも事業を止めることはできます。ただし、通常清算で終えられるかは別の問題です。資産を換価して債務を全額払えない場合は、特別清算や法人破産などの検討が必要になります。
また、債務超過でもM&Aが成立する場合があります。事業の収益力だけでなく、人材、顧客、許認可、拠点などに価値が残っているためです。廃業だけに絞る前に、事業価値を確認する余地があります。
廃業すれば社長の連帯保証もなくなりますか
廃業や会社の解散だけで、社長の連帯保証が自動的になくなるわけではありません。会社が借入を全額返済できれば、保証対象の債務もなくなります。返済できない借入が残る場合は、連帯保証人への請求が問題になります。
M&Aでも、保証解除には金融機関等の判断が関わります。株式譲渡や事業譲渡を選べば自動で解除される、という仕組みではありません。
廃業と自己破産は同時に決めるものですか
会社の廃業、法人破産、経営者個人の自己破産は分けて判断します。会社が破産しても、経営者個人の資産や保証債務の状態によっては、自己破産以外の整理方法を検討できる場合があります。
反対に、法的整理が適切な状況もあります。会社の資金繰り、個人保証の金額、個人資産、担保の内容を一覧にし、弁護士等へ確認してください。
いつ相談すればよいですか
廃業を決めた後ではなく、選択肢を比べている段階での相談が適しています。返済や給与が止まる前なら、通常清算、M&A、事業再生、法的整理を比較するための時間を持ちやすくなります。
試算表や保証書がすべて揃っていなくても相談は可能です。平日の営業時間内のご連絡には、最短当日に対応しています。相談したからといって、廃業やM&Aをその場で決める必要はありません。
廃業の準備では営業終了日以外に何を決めればよいですか
最終入金の予定と、契約を終える時期も整理するとよいでしょう。設備の搬出や原状回復が、明渡しまでに終わるかも確認したいところです。営業終了後の問い合わせ先と資料の管理担当を決めておくと、残る作業を進めやすくなります。費用が未確認の項目は予定表に残し、見積りが分かり次第、資金計画を見直してください。
まとめ
廃業とは、事業をやめることを示す一般的な言葉です。株式会社を任意に閉じる場合は、解散、清算、清算結了の登記という流れをたどります。
ただし、廃業の意思だけで借入や連帯保証は消えません。会社が債務を全額払えるのか、経営者個人に保証債務が残るのかを分けて確認する必要があります。
検討する順序は次のとおりです。
1. 会社の現預金と資金繰りを確認する
2. 借入ごとの保証契約を確認する
3. 資産を換価した場合の収支を計算する
4. 事業価値と譲渡可能性を調べる
5. 通常清算と法的整理を比較する
6. 従業員や取引先への影響を整理する
資金繰りが苦しいと、廃業か自己破産かの二択に見えやすくなります。しかし、事業譲渡や株式譲渡により、経営者が退きながら事業を残せる場合もあります。
一方で、状況によっては法的整理が適切です。M&Aだけを前提にせず、会社、事業、借入、連帯保証の四つを分けて判断してください。
あさひ国際会計株式会社では、再生型M&Aと連帯保証の解除を見据えたスキームをご提案しています。年間60件以上のM&A仲介の成約実績があり、赤字や債務超過、他社で断られた会社のご相談も受けています。
▶ 関連資料:『連帯保証について、相談前に整理しておくこと』(全11ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『破産で変わること、変わらないこと』(全14ページ)(無料)
あわせて読みたい
- 法人廃業手続きの実務地図|解散・清算と借入・連帯保証を順番に整理
- 倒産と廃業の違いがわかる|借入と連帯保証から考える会社の出口設計
- 会社を廃業するには何から始めるか|借入・連帯保証まで整理する実務の道筋
- 法人閉鎖手続きの設計図|解散・清算、借入と経営者保証を一枚で整理
- 債務超過の相談から廃業の迷いをほどく、会社の借入と社長の連帯保証の整理帳
- 自社株消却とは、会社が持つ株式を消すこと――廃業・借金・連帯保証との距離
- 会社解散とは何が起きることか|清算・破産・連帯保証まで整理
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月30日